
Contabilidad aportaciones no dinerarias sociedad limitada: guía práctica
Contabilidad aportaciones no dinerarias sociedad limitada: guía práctica
Aspectos clave de las aportaciones no dinerarias en una sociedad limitada
Paso 1: Entender qué es una aportación no dineraria en una SL
Comencemos por lo básico sin rodeos. Una aportación no dineraria, en palabras simples, es aquello que un socio entrega a la sociedad en lugar de dinero en efectivo. Piensa en una aportación no dineraria como un carrito de la compra que no se paga con billetes en el acto: puede ser un bien tangible como una máquina, un inmueble, o incluso valores intangibles como patentes, software o derechos de uso. En una sociedad limitada (SL), estas aportaciones se integran en el capital social o se reconocen como aportaciones en especie para completar el aporte de los socios. ¿Por qué importa? Porque, a diferencia del dinero, las aportaciones en especie deben valorarse adecuadamente para evitar distorsiones en el capital social y en la participación de cada socio. Imagina que alguien trae una máquina usada valorada en 50.000 euros y otro aporta 50.000 euros en efectivo: si la máquina está infravalorada, un socio podría terminar recibiendo más participaciones de las que corresponde; si está sobrevalorada, podría ocurrir lo contrario. La valoración correcta protege a todos.
Antes de entrar en detalles, conviene distinguir entre lo que es aportación en especie y otras figuras cercanas, como la suscripción de acciones o participaciones con prima de emisión. En una SL, la aportación en especie no es simplemente una entrega física: debe estar sujeta a valoración y, a menudo, a revisión interna o externa para garantizar que el valor contable reflejado sea razonable. En este punto, la clave está en dos conceptos prácticos: valor razonable y control de riesgos. ¿Qué es valor razonable? Es el importe por el cual se podría intercambiar un activo entre un comprador y un vendedor informados, en una transacción libre de coacciones. En la contabilidad, ese valor guía el registro de la aportación en especie en las cuentas de capital y de activo. Y, por supuesto, el proceso debe ser transparente y documentado para evitar sorpresas a la hora de presentar cuentas anuales o de cara a la administración tributaria.
Qué activos pueden entrar como aportaciones no dinerarias
En una SL, casi cualquier activo susceptible de valoración razonable puede aportar valor a la empresa, siempre que cumpla ciertos requisitos legales y contables. Algunas categorías habituales incluyen:
- Bienes tangibles: inmuebles, maquinaria, vehículos, existencias, mobiliario y equipos
- Propiedad intelectual: patentes, software, derechos de autor, know-how
- Activos financieros: acciones o participaciones en otras sociedades, bonos, carteras de inversión
- Derechos y contratos: licencias de uso, arrendamientos, contratos comerciales de valor.
Por supuesto, no todo puede aportarse sin más. Algunos activos requieren tasación independiente, y otros pueden estar sujetos a restricciones legales o contractuales. En la práctica, antes de aceptar una aportación no dineraria, conviene revisar: estado de conservación, posibles cargas o gravámenes, titularidad, y la posibilidad de dar libertad de uso o transferencia a la sociedad. ¿Te imaginas que traes una patente que, en realidad, tiene una liticia pendiente de resolución? Mejor, documenta la situación y evita sorpresas contables o fiscales más adelante.
Paso 2: Valorar la aportación en especie
La valoración es el corazón del proceso. Si la aportación en especie se queda sin una valoración adecuada, el registro contable puede distorsionar el valor del capital social y los derechos de los socios. En España, la valoración debe ser razonable y, a menudo, respaldada por una tasación técnica. ¿Por qué es tan importante? Porque la valoración determina cuántas participaciones o cuánta aportación corresponde a cada socio y, a su vez, afecta al reparto de beneficios y a la responsabilidad de cada uno. Además, una valoración mal hecha puede acarrear problemas en auditorías, inspecciones fiscales o disputas entre socios.
Cómo se realiza la tasación de aportaciones en especie
Existen varias rutas para tasar una aportación en especie, y la elección suele depender de la naturaleza del activo y de la complejidad de la transacción:
- Tasación interna: realizada por la propia empresa o por un equipo de la administración de la SL, basada en métodos contables y en comparables de mercado. Es útil para activos simples, como bienes muebles o existencias.
- Tasación externa: realizada por una tasadora independiente o un perito, especialmente recomendada para bienes complejos como inmuebles, patentes o derechos de uso. Aporta mayor credibilidad y reduce el riesgo de disputas entre socios.
- Valor contable vs. valor razonable: el valor contable es lo que figura en libros, mientras que el valor razonable es lo que realmente podría venderse en el mercado. En contabilidad, se busca alinear el valor de la aportación con su valor razonable para evitar distorsiones.
En la práctica, la norma más sensata es lograr una valoración respaldada por documentación técnica. Un informe de tasación bien elaborado, con fechas, métodos utilizados y supuestos, facilita el proceso de registro y aporta seguridad jurídica. ¿Qué pasa si no hay acuerdo sobre el valor? Entonces se recurre a una segunda tasación o a un acuerdo entre socios: pactar un valor de consenso y dejar constancia en acta de la sociedad y en el libro de actas de socios.
Métodos y criterios de valoración habituales
Para activos tangibles, se pueden aplicar métodos de valoración como depreciación acelerada, comparables de mercado o coste de reposición, ajustados por condiciones de uso y antigüedad. Para la propiedad intelectual, los métodos suelen incluir ingresos presentes netos (discounted cash flow), enfoque de coste o enfoque de mercado si existen transacciones comparables. En los activos financieros, el valor razonable suele basarse en precios de mercado o en modelos de valoración si no hay un mercado activo. En todo caso, la clave es dejar claro cuál es el método adoptado, por qué se eligió y qué supuestos sustentan el valor final. Y, por supuesto, conservar la documentación para que, si alguien pregunta, puedas demostrar que la valoración se hizo de forma razonable y reproducible.
Paso 3: Registro contable inicial de aportaciones no dinerarias
Una vez que tienes la valoración clara, llega el momento de reflejar la aportación en la contabilidad de la SL. Este paso es crucial para presentar unas cuentas fieles y para que los socios entiendan qué pasa con su participación. El asiento contable típico suele implicar un aumento del capital social o de las aportaciones en especie, y el reconocimiento del activo aportado.
Asiento contable típico para aportación en especie
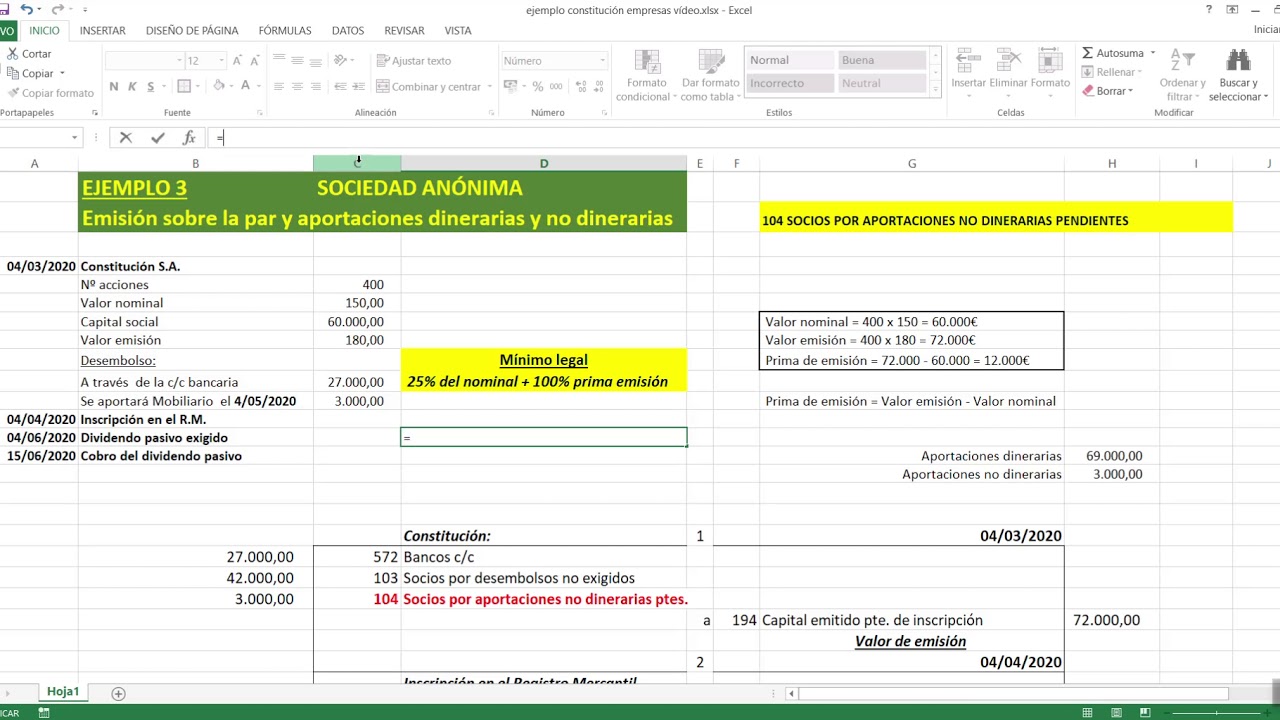
Imagina que una empresa recibe una aportación en especie valorada en 100.000 euros. El asiento contable podría verse aproximadamente así:
- Debe: 210000 Aportaciones en especie (activo) por 100.000 €
- Haber: 57000 Capital social (o la cuenta de aportaciones) por 100.000 €
Nota: los números de cuentas pueden variar según el plan contable adoptado en la empresa y el tipo de aportación. En cualquier caso, la clave es que el activo aportado se registra en el activo no corriente (o en el grupo que corresponda) y, a la vez, se acredita el Capital Social o una subcuenta específica de aportaciones en especie. Si la aportación se realiza como parte de un aumento de capital, el asiento debe reflejar el incremento del capital suscrito y, si corresponde, el desembolso de capital por parte de los socios. Si, por ejemplo, la aportación en especie se suscribe y desembolsa de forma diferida, habrá que registrar los importes pendientes de desembolso y su evolución.
Cuándo registrar cuentas de devaluación o mantenimiento de valor
En caso de aportaciones en especie complejas (por ejemplo, con posibles deterioros o con restricciones de uso), puede haber que realizar pruebas de deterioro y, si corresponde, reconocer pérdidas o ajustes de valor. Esto es especialmente relevante para activos intangibles o para activos que pueden perder valor con el tiempo, como software o patentes caducas o con limitaciones de uso. Mantener un registro claro de cualquier deterioro evita sorpresas en el cierre anual y facilita la toma de decisiones para el negocio.
Las aportaciones no dinerarias cambian la composición del capital social y, en consecuencia, la distribución de participaciones entre los socios. Este paso es clave para entender de verdad qué significa incorporar un activo en especie a la empresa y cómo impacta en el día a día de la gestión. ¿Qué hay que vigilar?
Suscripción y desembolso de participaciones
Cuando una aportación en especie se realiza como parte de una suscripción de participaciones, es crucial documentar cuánto capital se suscribe y cuánto se desembolsa. El desembolso puede ser inmediato o diferido según lo acordado en la escritura de constitución. En la práctica, un desembolso mínimo puede requerirse para dar validez a la suscripción. Si la aportación en especie no se desembolsa de inmediato, conviene reflejar en las cuentas un importe pendiente de desembolso y su calendario de pago para evitar sorpresas fiscales o de control de la empresa. Además, la valoración de la aportación puede influir en el porcentaje de participación que obtienen los socios: una valoración alta puede traducirse en menos acciones para el aportante, y una valoración baja puede aumentar su porcentaje en la SL. Es como repartir un pastel: si el trozo es grande, el resto del pastel cambia para todos.
Impacto en la distribución de participaciones
La distribución de participaciones tras una aportación en especie debe estar claramente especificada en la escritura de constitución y en el libro de actas. Además, conviene revisar si el acuerdo de aportación implica derechos de voto, derechos a dividendos o preferencias de algún tipo. No es solo una cuestión contable; es el equilibrio de poder dentro de la empresa. En sociedades donde el valor de la aportación en especie es significativo respecto al capital social, podría ser recomendable incluir cláusulas de valoración periódica o mecanismos de ajuste si el valor de los activos cambia sustancialmente. ¿Te imaginas un socio que entrega una máquina valorada en 100.000 € y, un año después, esa máquina ha perdido valor a la mitad? Quien gestiona la contabilidad y la gobernanza debe estar preparado para ese tipo de escenarios.
Paso 5: Revisión legal y fiscal de las aportaciones en especie
Este paso es como pasar por el control de calidad antes de lanzar un producto al mercado. En España, las aportaciones no dinerarias deben cumplir con requisitos legales y fiscales específicos. Las reglas buscan garantizar que la entidad sea sólida y que los socios reciban una distribución justa, sin sorpresas a la hora de presentar impuestos o al hacer auditorías. ¿Qué temas legales y fiscales suelen aparecer en estas operaciones?
Requisitos legales habituales
Entre los aspectos habituales se encuentran:
- Redacción de la escritura de constitución o de augmentos de capital con aportaciones en especie, especificando la aportación, el valor y el socio aportante.
- Certificación y, si procede, realización de una tasación independiente para activos complejos.
- Inscripción en el Registro Mercantil de las modificaciones societarias que resulten de las aportaciones.
- Registro contable claro y documentación de apoyo (invoices, informes de tasación, peritaciones, etc.).
Tratamiento fiscal para la empresa y para los socios
Desde la óptica fiscal, las aportaciones en especie pueden generar efectos en el impuesto sobre sociedades y en el IRPF (o el impuesto correspondiente a las personas físicas) de los socios, dependiendo de la forma de valoración y de si existen plusvalías, entre otros factores. En la empresa, la valoración de la aportación puede activar efectos fiscales, como la necesidad de reconocer diferencias entre valor contable y valoración fiscal de ciertos activos. En algunos casos, puede haber impacto en la deducibilidad de gastos o en la amortización futura de los activos aportados. Para el socio aportante, dependiendo de la normativa, puede haber reconocimiento de ganancia o pérdida patrimonial si la aportación se asimila a una transmisión de activos. Por todo ello, contar con asesoría fiscal adecuada resulta imprescindible para evitar errores que resulten en liquidaciones impositivas imprevisibles.
Paso 6: Casos prácticos y ejemplos
Nada mejor que ver ejemplos para entender la realidad. Aquí te dejo dos casos prácticos que ilustran situaciones habituales en las que se pueden ver las aportaciones en especie en una SL.
Caso práctico A: aportación de una máquina usada valorada en 60.000 euros
Una SL recibe una máquina usada, valorada en 60.000 euros, de un socio que se une a la sociedad como nuevo partícipe. La tasación determina un valor razonable de 60.000 €. El asiento contable inicial podría ser:
- Debe: 2111 Maquinaria (activo) 60.000 €
- Haber: 102 Capital Social Suscrito 60.000 €
La participación de ese socio se determina en función de la valoración de la aportación. Si el capital social total tras la operación es de 120.000 €, el socio podría recibir el 50% de las participaciones. Sin embargo, si existiera, por ejemplo, una aportación en efectivo de otro socio de 60.000 €, las proporciones podrían ser distintas según la distribución acordada. En cualquier caso, es fundamental documentar la tasación y la escritura para evitar debates a futuro.
Caso práctico B: aportación de derechos de uso de software y licencias
Una SL aporta derechos de uso de software y licencias que, tasados por un tercero, alcanzan un valor de 30.000 €. El asiento podría reflejarse como:
- Debe: 214 Software y licencias 30.000 €
- Haber: 102 Capital Social Suscrito 30.000 €
Este caso ilustra la necesidad de tratar de forma adecuada los activos intangibles. Puede que, además, sea necesario reconocer amortización de estos activos a lo largo de su vida útil y ajustar el valor contable a medida que pasa el tiempo. También es recomendable revisar si existen restricciones de uso o licencias que deban ser renovadas o actualizadas, lo que podría afectar al valor de la aportación y a la viabilidad de la operación a largo plazo.
Paso 7: Errores comunes y buenas prácticas
Como en cualquier área contable, la experiencia enseña. Existen errores habituales que podrían evitarse con una planificación cuidadosa y una ejecución meticulosa.
Errores comunes
Algunos errores frecuentes incluyen:
- Apostar por una valoración sin tasación externa y sin documentación suficiente.
- Ignorar diferencias entre valor contable y valor razonable en la valoración de aportaciones.
- No registrar adecuadamente el aporte en el libro de actas o en la escritura de constitución, lo que provoca desajustes en las cuentas y en la gobernanza.
- Omitir el seguimiento de desembolsos cuando la aportación se realiza con aportaciones diferidas en el tiempo.
- Negligencia en el cumplimiento de requisitos legales para la inscripción de la modificación en el Registro Mercantil.
Buenas prácticas
Para evitar estos errores y asegurar una gestión fluida, estas prácticas suelen ayudar:
- Realizar una tasación independiente siempre que se trate de activos complejos o de gran valor.
- Documentar cada paso: informes de tasación, actas de la sociedad, escrituras públicas, y cualquier documento jurídico relacionado.
- Definir claramente el valor de la aportación, el porcentaje de participación y los derechos asociados en la escritura y en el pacto de socios.
- Incluir cláusulas de revisión de valor si el activo aportado está sujeto a cambios significativos del mercado o deterioro.
- Contemplar el tratamiento fiscal y contable tanto para la empresa como para el socio aportante.
Conclusión: la práctica diaria de gestionar aportaciones no dinerarias
En la realidad empresarial, las aportaciones no dinerarias pueden ser una herramienta poderosa para que una SL crezca sin depender únicamente del efectivo disponible. Pero esa potencia viene con responsabilidad: requiere valoración adecuada, documentación clara, cumplimiento legal y atención al impacto contable y fiscal. Si lo haces bien, puedes acelerar proyectos, ampliar tu base de activos y repartir riesgos entre los socios sin desestabilizar la liquidez de la empresa. Si lo haces mal, las consecuencias pueden ser costosas: ajustes contables, disputas entre socios y tensiones fiscales que no quieres en tu negocio. ¿Estás listo para evaluar con rigor una aportación en especie en tu empresa? ¿Qué activos crees que podrían fortalecer tu proyecto si se aportaran por un socio o por varios?
Preguntas frecuentes (FAQ) — preguntas únicas para esta guía
1) ¿Qué ocurre si la aportación en especie no tiene un valor de mercado claro? En estos casos, busca una tasación externa o una combinación de métodos de valoración y documenta las bases empleadas. La claridad reduce el riesgo de futuras disputas.
2) ¿Puede una aportación en especie ser objeto de revisión por parte de la administración tributaria años después? Sí, especialmente si se observa una discrepancia entre valor contable y valor fiscal o si hay cambios relevantes en el activo aportado.
3) ¿Qué pasa con el derecho de voto de los socios cuando se aporta en especie? Depende de lo pactado en la escritura de constitución o en el pacto de socios. En general, la participación social determina los derechos, pero se deben especificar en el documento constitutivo para evitar ambigüedades.
4) ¿Es necesario obtener la aprobación de la junta de socios para cada aportación en especie? En muchos casos sí, especialmente si el aporte implica cambios significativos en el capital social o si hay restricciones en la propiedad de los activos aportados. Revisa los estatutos y la legislación aplicable.
5) ¿Cómo se maneja la amortización de activos aportados en especie? Depende del tipo de activo. Activos tangibles pueden amortizarse según la vida útil; intangibles suelen amortizarse siguiendo tasas específicas y políticas de la empresa, con revisión periódica de valor. Mantén un plan de amortización actualizado y revisa cualquier deterioro.





