
Calcular cuando me puedo jubilar seguridad social: guía completa para conocer la edad y requisitos
Calcular cuando me puedo jubilar seguridad social: guía completa para conocer la edad y requisitos
Encabezado relacionado: planifica tu jubilación con estas claves
¿Qué es la jubilación y cómo funciona la Seguridad Social?
Empiezo por lo básico para que nadie se sienta perdido en medio de números y porcentajes: la jubilación es el momento en el que la Seguridad Social te paga una pensión por haber contribuido durante un número de años a lo largo de tu vida laboral. Es como haber ido llenando un depósito durante años y, al llegar la fecha, sacar un rendimiento periódico para cubrir tus gastos de vida. Pero ojo: ese depósito no es fijo, se calcula a partir de tus cotizaciones, la edad a la que te retiras y las normas vigentes en ese momento. En la práctica, hay varias modalidades de jubilación y distintas reglas para cada una, así que entender el marco general te ayudará a decidir cuál te conviene y cuándo dar el salto.
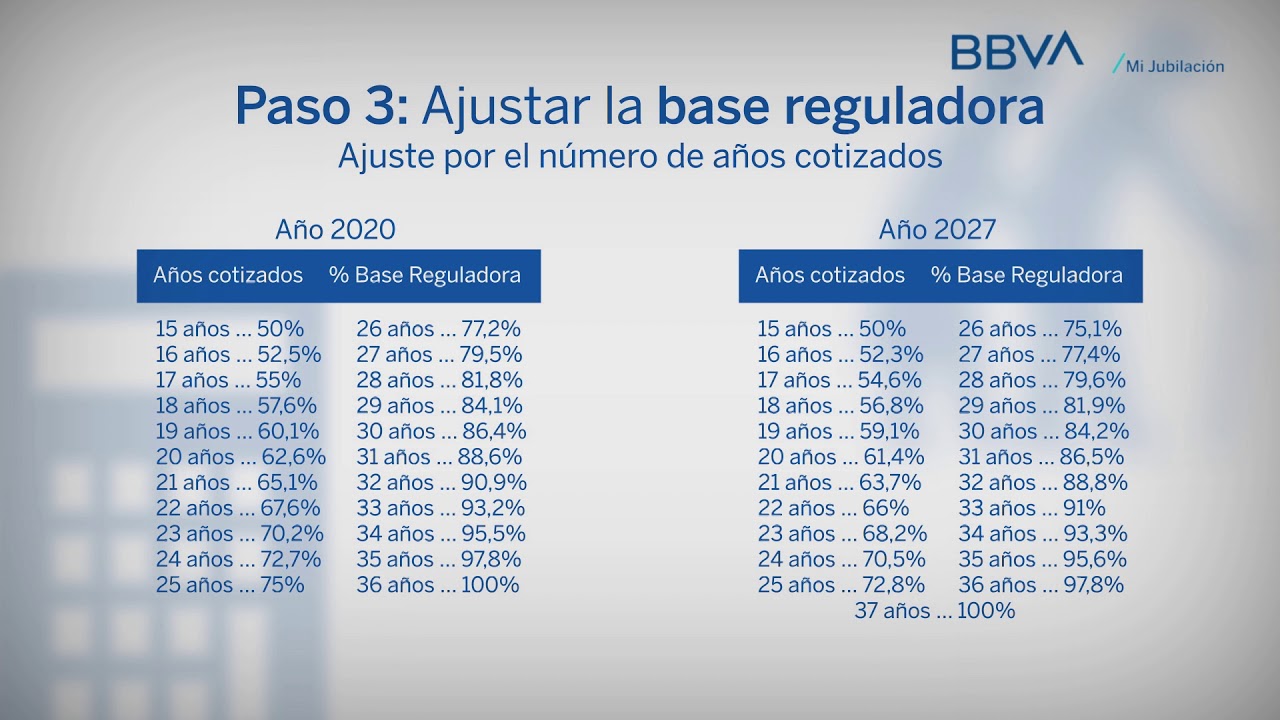
Para moverte con confianza, conviene saber dos cosas clave: la base reguladora (el punto de referencia para calcular la pensión) y el porcentaje que se aplica en función de los años cotizados. La base reguladora se obtiene a partir de las bases de cotización de tus últimos años de trabajo y, en función de esa cifra, se aplica un porcentaje que depende de cuántos años hayas cotizado. ¿Qué significa esto en la práctica? Que dos personas que se retiran a la misma edad pueden cobrar pensiones muy diferentes si una ha cotizado más años o con bases distintas. Por eso, en este artículo te acompaño paso a paso para que puedas estimar cuándo podrás jubilarte y cuánto podría llegar a ser tu pensión, con ejemplos y herramientas útiles.
Edad de jubilación y requisitos actuales
Edad legal de jubilación
La edad de jubilación no es una cifra fija para todas las personas: depende de tu año de nacimiento y de la cantidad de años que hayas cotizado. En las últimas reformas, la tendencia es ir elevando progresivamente la edad de jubilación para favorecer la sostenibilidad del sistema. En términos generales, la edad de jubilación ordinaria se sitúa en torno a los 66 años, pero para alcanzarla con la totalidad de la pensión puede requerirse un mínimo de años cotizados. A partir de ciertos umbrales de cotización, esa edad puede subir o bajar ligeramente según la legislación vigente y tu trayectoria laboral. En resumen: cuanto más hayas cotizado, más claro suele ser que podrás jubilarte a la edad establecida para tu caso concreto; si no alcanzas ese umbral, podrías tener que esperar más o considerar otras modalidades de jubilación.
Años cotizados necesarios y periodo de carencia
Otro pilar de la jubilación es cuántos años has cotizado a la Seguridad Social. En general, para tener derecho a la prestación contributiva hay que cumplir un mínimo de años cotizados, que suele rondar los 15 años para ciertos supuestos y más para la jubilación plena. El denominado “régimen de años” se va ajustando: a mayor cantidad de años cotizados, mayor posibilidad de acceder a una pensión más alta y/o a la jubilación a una edad más establecida en la ley. Además, hay periodos de carencia que pueden influir: si no has estado cotizando durante un tiempo, podría haber reducciones o necesitarse recuperar influencia de ese periodo para que la pensión se otorgue. En cualquier caso, la calculadora de pensiones oficial te mostrará, para tu caso particular, cuánto contexto de años te corresponde y qué efecto tiene cada año adicional de cotización.
Jubilación anticipada y sus matices
La jubilación anticipada es como adelantar la salida para evitar seguir trabajando cuando ya no quieres o no puedes. Hay dos grandes vías: voluntaria (decides retirarte antes de la edad legal) y forzosa (por despidos, reestructuraciones, o causas similares). En cualquiera de las dos, la pensión suele verse reducida por coeficientes reductores que dependen de los años que falten para alcanzar la edad oficial de jubilación y del número de años cotizados. Es decir, si te retiras antes de tiempo, recibes una cantidad inferior, pero en muchos casos te permite empezar antes a disfrutar de tu tiempo libre. Es crucial entender estos coeficientes y planificar con antelación para evitar sorpresas en la siguiente factura mensual de la vida.
Jubilación parcial: compaginar trabajo y pensión
La jubilación parcial es una opción para quienes quieren reducir su jornada laboral y, al mismo tiempo, recibir una pensión reducida. Es como bajar el volumen de un programa para ahorrar energía sin cortar la fuente por completo. Este formato puede ser especialmente atractivo para quienes desean mantenerse activos, compartir responsabilidades o simplemente transitar hacia la jubilación de forma gradual. Las condiciones, como el porcentaje de reducción de jornada y la cuantía de la pensión, dependen de la normativa vigente y del tipo de contrato que mantengas. Si te interesa, conviene calcular cómo quedaría tu pensión con la reducción de jornada para ver si realmente es la mejor estrategia para ti.
Cálculo de la pensión: cómo estimar cuánto podrás cobrar
Herramientas oficiales y pasos prácticos
La forma más fiable de avanzar es usar las herramientas oficiales de la Seguridad Social. Existe una calculadora de pensiones que te permite introducir tu edad, tus años cotizados, las bases de cotización de tus últimos años y otros datos relevantes para obtener una estimación de tu pensión futura. Es una buena forma de hacerte una idea realista de lo que podrías cobrar y de cuánto tienes que trabajar más para acercarte a tu objetivo. También puedes ver estimaciones de jubilación anticipada o de jubilación parcial. Si prefieres un enfoque más “manual”, puedes usar la fórmula general: base reguladora x porcentaje según años cotizados, pero ten presente que la base reguladora se construye a partir de tus bases de cotización y que el porcentaje aplicable depende de tus años de cotización y del tipo de jubilación que elijas. En cualquier caso, la previsión es tu mejor aliada: te permite ajustar tu carrera, tus ingresos y tus ahorros para que la jubilación no te pille por sorpresa.
Ejemplos prácticos
Imagina a Marta, que ha trabajado 38 años y ha cotizado de manera estable durante toda su vida laboral. Si la norma vigente le concede una pensión plena al llegar a la edad correspondiente y su base reguladora está en un nivel razonable, podría aspirar a una pensión alta y estable. Por otro lado, Juan, con 20 años cotizados y varios cambios de empleo, puede enfrentarse a una pensión menor y a una edad de jubilación más flexible, dependiendo de si logra acumular más años. En ambos casos, la clave no es solo la cifra de la pensión, sino también el tipo de jubilación al que pueden aspirar (edad, anticipada, parcial) y la sostenibilidad de su calidad de vida. Si te encuentras en una trayectoria similar, te recomiendo hacer simulaciones con tus datos reales y, si es posible, consultar a un asesor para que te ayude a optimizar tu plan.
Cómo planificar con tiempo: estrategias para maximizar tu pensión
Estrategias a lo largo de la carrera
Piensa en tu carrera como un proyecto a largo plazo. Cada año de cotización cuenta, y cada cambio de empleo puede afectar tu base reguladora. Algunas ideas prácticas: mantener un historial de cotización constante, evitar “saltos” largos sin empleo formal (contratos de corta duración pueden complicar la suma de años), y, si puedes, buscar empleos que te permitan subir tu base de cotización en los últimos años de vida laboral. También puede ser útil combinar distintos empleos que te permitan cotizar más años en el tramo final o ampliar el periodo de aportaciones para la base reguladora. Y sí, conviene planificar también la vida post-jubilación: gastos fijos, vivienda, salud y posibles cambios en ingresos. Es como preparar un viaje: cuanto antes empieces a planificar, más suave y más agradable será el trayecto.
Cambiar de régimen o compatibilidades
Otra pieza clave es entender las posibilidades de compatibilidad entre trabajar y cobrar la pensión. En algunos casos, es posible compatibilizar un trabajo a tiempo parcial con la pensión, o alternar periodos de trabajo y descanso sin perder la cobertura. Cada situación tiene límites y requisitos específicos, por lo que conviene analizar tu caso concreto con calma. Si estás cerca de la edad de jubilación, a veces compensa esperar ciertos periodos de cotización adicionales para subir la base reguladora, pero no todos los casos encajan en esa lógica. Aquí la pregunta clave es: ¿qué equilibrio entre ingresos actuales y pensión futura te resulta más cómodo a nivel de estilo de vida y tranquilidad financiera?
Casos especiales: autónomos, mujeres, y otros perfiles
Autónomos y sus particularidades
Los autónomos pueden ver su trayectoria de cotización de forma diferente a la de los trabajadores por cuenta ajena. Las bases de cotización, los tramos y las condiciones para acceder a ciertas modalidades de jubilación pueden variar. Si eres autónomo, conviene revisar con detalle tus bases de cotización, qué porcentaje de esas bases está destinado a la pensión y si tienes la opción de incorporar medidas que te permitan aumentar tu base reguladora en los años clave previos a la jubilación. También es posible que existan regímenes específicos para autónomos que influyan en la cuantía de la pensión, por lo que una revisión individual es especialmente recomendable.
Mujeres y brechas de maternidad
Las interrupciones por maternidad o cuidado de familiares pueden afectar la trayectoria de cotización, aunque la ley actual ofrece algunas reducciones o cómputos favorableizados para no penalizar excesivamente a quienes han cuidado de hijos. Es importante entender cómo estas circunstancias se reflejan en tu base reguladora y en el cálculo de tu pensión. Si has tenido periodos fuera del trabajo por maternidad, paternidad o cuidados, no te asustes: la normativa suele contemplar ajustes para compensar esa interrupción, y la planificación temprana puede ayudarte a recuperar terreno en los años previos a la jubilación.
Cómo preparar tu jubilación: checklist práctico
Para no perderse entre números, te dejo un checklist práctico que puedes aplicar en cualquier momento, incluso si estás empezando tu vida laboral:
- Revisa tu historial de cotización: años y bases de cotización. Pide un informe a la Seguridad Social si no lo tienes claro.
- Calcula tu edad de jubilación estimada y tu pensión esperada con la calculadora oficial.
- Considera opciones de jubilación: por edad, anticipada o parcial, y evalúa cuál encaja contigo.
- Planifica tus ingresos y gastos para la transición: piensa en ahorros, inversiones o planes de pensiones complementarios.
- Si puedes, intenta maximizar años cotizados en los últimos años para subir la base reguladora.
- Consulta con un asesor o utiliza los recursos de la Seguridad Social para entender posibles coeficientes reductores si piensas en la jubilación anticipada.
Preguntas frecuentes únicas sobre la jubilación y la Seguridad Social
¿Puedo jubilarme antes si quiero dejar el trabajo por completo y no trabajar más?
Sí, pero debes aceptar una reducción en la pensión si la edad de jubilación no es la adecuada para ese momento. La reducción depende de cuántos años te falten para alcanzar la edad legal o de los años cotizados. Planificar con anticipación ayuda a minimizar esa merma y a decidir si es mejor esperar o no.
¿Qué pasa si trabajé en el extranjero y luego vuelvo a España?
Las cotizaciones en otros países se pueden convalidar o sumar para calcular tu pensión, dependiendo de acuerdos internacionales y de la normativa de la Seguridad Social. Es fundamental reunir toda la documentación de empleo en el extranjero y consultar con un especialista para ver cómo afecta a tu base reguladora y al periodo de cotización total.
¿Cómo influye la base reguladora en la cuantía de la pensión?
La base reguladora es el punto de partida para calcular la pensión. Se obtiene a partir de las bases de cotización de tus últimos años de trabajo, ajustadas por tasas y reglas específicas. Cuanto mayor sea esa base, mayor será la pensión resultante, siempre que el resto de los factores (edad, años cotizados, etc.) acompañen.
¿Qué ocurre si no llego al mínimo de años cotizados?
Si no alcanzas el mínimo de años cotizados, es posible que no puedas recibir una pensión contributiva. En ese caso, podrías explorar la pensión no contributiva o ayudas sociales, o bien trabajar más tiempo para acumular suficientes años. Es crucial revisar tu situación individual con la Seguridad Social para entender las opciones disponibles.
¿Existen ayudas o planes para complementar la pensión pública?
Sí. Hay opciones como planes de pensiones privados, ahorros a largo plazo, y productos de inversión diseñados para la jubilación. Estas herramientas pueden ayudar a completar el ingreso esperado y a mantener un nivel de vida similar al que tenías durante el trabajo. Es prudente buscar asesoramiento financiero para elegir opciones que se ajusten a tu perfil de riesgo y a tus objetivos.
En resumen, calcular cuándo te puedes jubilar y cuánto podrías cobrar implica combinar tu historial de cotización, tu edad, la base reguladora y las reglas vigentes. La buena noticia es que no tienes que hacerlo solo: la Seguridad Social pone a tu disposición herramientas de simulación y asesoría, y hay expertos que pueden ayudarte a optimizar tu trayectoria. Mi consejo práctico es empezar cuanto antes a hacer simulaciones, revisar tus años cotizados y mantener un plan flexible que te permita adaptarte a posibles cambios legales. ¿Te animas a dar el primer paso hoy mismo?





