Ejemplo ampliacion de capital por compensacion de creditos: guia completa de requisitos, pasos e implicaciones
Ejemplo ampliacion de capital por compensacion de creditos: guia completa de requisitos, pasos e implicaciones
Encabezado relacionado: Ampliación de capital por compensación de créditos — qué implica y por qué podría interesarte
Qué es exactamente la ampliación de capital por compensación de créditos
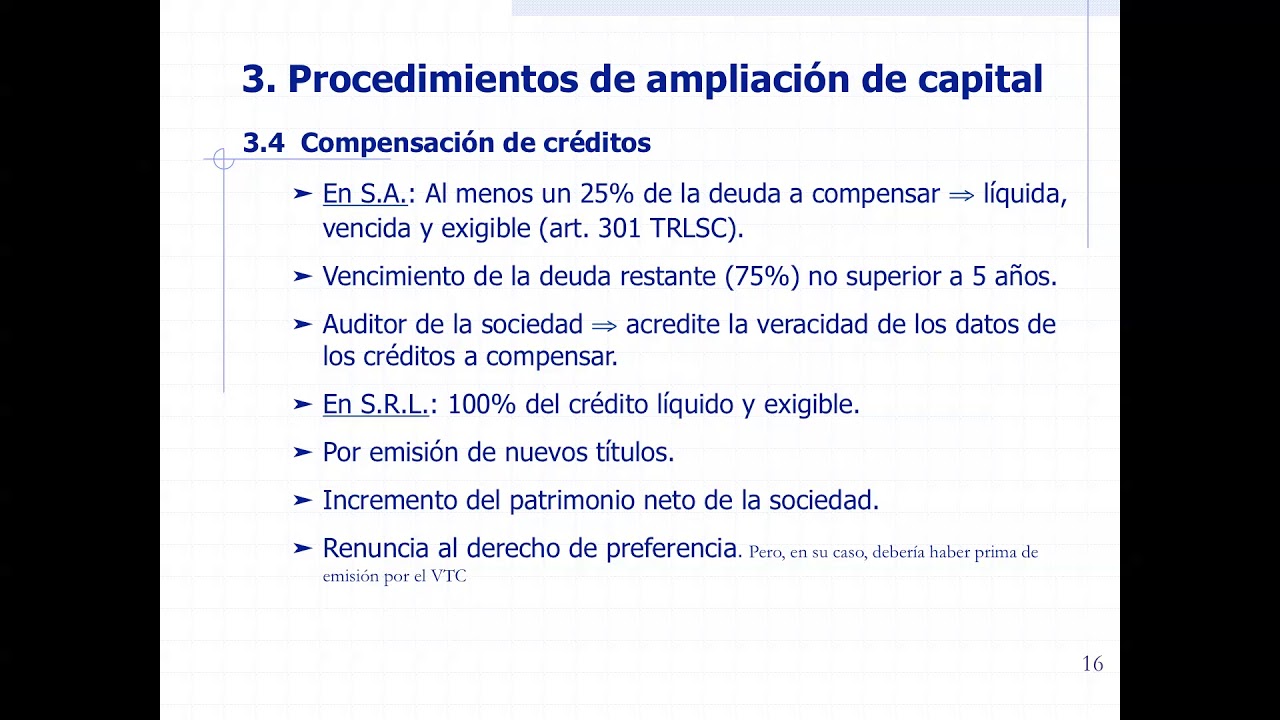
Si llevas las finanzas de una empresa o eres asesor financiero, seguro has visto momentos en los que la deuda pesa más que el entusiasmo por buscar financiación. Una opción que algunas compañías utilizan para fortalecer su balance sin tener que pagar efectivo inmediato es la ampliación de capital por compensación de créditos. En palabras simples: en lugar de cobrar dinero en efectivo por las nuevas acciones, la empresa “compensa” deudas o créditos pendientes con la entrega de acciones nuevas a los acreedores o a terceros que aportan crédito, de modo que el capital social aumenta y, a la vez, se reduce la carga de las deudas pendientes.
Este mecanismo tiene dos grandes atractivos: puede mejorar la solvencia percibida de la empresa ante terceros y evitar la salida de efectivo de quienes ya han prestado dinero o tienen créditos a favor de la compañía. Pero no es una herramienta que puedas usar a la ligera: exige cumplir una serie de requisitos legales, contables y fiscales y requiere la aprobación de la junta general de accionistas. En este artículo te guiaré paso a paso, desde qué implica y cuándo tiene sentido, hasta los posibles efectos en la estructura de capital y en la relación con tus acreedores.
Cuándo tiene sentido y qué riesgos implica
Casos típicos en los que podría encajar
Piensa en una empresa que quiere recuperar liquidez y reducir su pasivo, pero no quiere diluir demasiado a los accionistas existentes o agotar líneas de crédito. Si los acreedores tienen créditos vencidos o pendientes de cobro y la dirección está dispuesta a emitir nuevas acciones para convertir parte de esos créditos en participación accionarial, la compensación de créditos puede ser una vía atractiva. También puede ser útil cuando la empresa tiene dificultades para encontrar inversores que aporten efectivo de inmediato, pero sí hay acreedores dispuestos a convertir su crédito en capital para apoyar la continuidad del negocio.
Riesgos y desventajas a considerar
Antes de lanzarte, ten en cuenta varios riesgos. En primer lugar, la operación puede diluir a los accionistas actuales si se emiten suficientes acciones para compensar los créditos. En segundo lugar, la valoración de los créditos a emitir en acciones no siempre es trivial: si se valoran por encima de su valor razonable, podrías terminar ofreciendo más acciones de las necesarias, perjudicando la equidad entre socios. También están los aspectos contables y fiscales: una operación mal ejecutada puede generar problemas en el registro contable, en la tributación de la empresa y en la interpretación de las acreencias frente a otros acreedores. Por último, la aprobación por la junta general puede enfrentar oposición de parte de los accionistas minoritarios o de acreedores que no ven clara la equidad de la operación.
Implicaciones para la gobernanza y la estructura de control
Al incrementar el capital social de forma no monetaria, la composición de la propiedad puede cambiar de manera significativa. Los acreedores que reciban acciones pueden convertirse en socios con derechos de voto, lo que modifica el control y la toma de decisiones. Por ello, muchos consejos y juntas requieren cláusulas específicas para regular la participación de estos nuevos accionistas, además de velar por la protección de los derechos de suscripción preferente de los accionistas existentes, si aplica. En resumen: no es solo un trámite contable; es una decisión estratégica con efectos duraderos en la gobernanza.
Aspectos legales y reglamentarios
Marco general
La mayoría de las jurisdicciones regulan la ampliación de capital por compensación de créditos dentro de su normativa de sociedades mercantiles. En España, por ejemplo, la Ley de Sociedades de Capital y su Reglamento detallan cómo se puede aumentar el capital social mediante aportaciones no dinerarias, entre las que se incluye la compensación de créditos. En otros países, hay reglas equivalentes, a menudo enfocadas a la transparencia en la valoración de las aportaciones y a la protección de los derechos de los acreedores y de los accionistas previos. El común denominador es exigir un acuerdo de Junta, un informe técnico de valoración y la correspondiente inscripción en el registro mercantil para que el aumento tenga efectos frente a terceros.
Requisitos mínimos que suelen exigir las leyes
- Existencia de una base estatutaria que permita aportaciones no dinerarias o compensaciones de créditos como forma de aumento de capital.
- Aprobación de la operación por la Junta General de Accionistas, y en algunos casos, por mayoría cualificada o incluso por una mayoría específica para exenciones del derecho de suscripción preferente.
- Valoración independiente o peritaje de los créditos que se van a compensar para evitar sobrevaloraciones y posibles disputas entre accionistas.
- Redacción de la escritura de aumento de capital que consigne el modo de valoración, el número de acciones, el valor nominal y el importe de la compensación.
- Inscripción en el Registro Mercantil y publicación legal para efectos de publicidad y oponibilidad frente a terceros.
Pasos prácticos para llevar a cabo la operación
1. Identificación y clasificación de créditos
Empieza por hacer un inventario claro de todos los créditos pendientes que podrían ser objeto de compensación. ¿Qué créditos son elegibles? ¿Son créditos de clientes, de proveedores, de entidades vinculadas o de acreedores financieros externos? Es crucial distinguir entre créditos exigibles y no exigibles, vencidos y no vencidos, y entre créditos con garantías reales y sin ellas. Este paso es la base de la valoración posterior: si no entiendes exactamente qué se está “convirtiendo” en capital, es difícil que la operación sea sólida.
2. Valoración y verificación de créditos
Aquí la precisión manda. Debes acordar un método de valoración razonable y, de ser posible, independiente. Podrías considerar el valor razonable de los créditos según mercados comparables, o un valor basándose en flujos de cobrabilidad estimados y solo en créditos claros y con probabilidad de cobro alta. La clave es evitar que la valoración esté sesgada hacia el interés de la empresa emisora o de los acreedores. Este informe de valoración se presenta a la Junta y, en muchos casos, a la auditoría externa, para verificar su razonabilidad.
3. Aprobación por la Junta General
Con la valoración en la mano, convoca una Junta General para acordar la modificación de los estatutos o del capital social. Debes fijar con claridad la proporción de aumento, el número de nuevas participaciones, su valor nominal y si existirá o no prima de emisión. Además, debe decidirse si se exime total o parcialmente el derecho de suscripción preferente de los accionistas existentes, y en su caso, la justificación de esa exención. Este paso es crucial: sin aprobación, la operación no procede y no tiene efectos frente a terceros.
4. Elaboración de la escritura y documentación
La escritura de aumento de capital debe recoger con precisión qué créditos se compensan, cuáles son las condiciones de la emisión de nuevas acciones, el reparto entre acreedores, y cualquier cláusula de gobernanza que afecte a los nuevos accionistas resultantes. También se deben adjuntar los informes de valoración y las certificaciones necesarias, incluyendo si procede, la autorización de los administradores para emitir las nuevas acciones. Este paquete documental es lo que luego se presenta para la inscripción en el Registro Mercantil.
5. Desembolso y suscripción de nuevas acciones
A partir de la escritura aprobada, se formalizan las suscripciones. En la compensación de créditos, el desembolso no es en efectivo, sino la cesión de crédito a cambio de las nuevas acciones. Debe quedar claramente registrado qué derechos asisten a cada acreedor que recibe acciones: número de acciones, su clase (si hay distintas) y derechos económicos y de voto. En algunos casos, puede exigirse la firma de acuerdos de suscripción, pactos de no enajenar las acciones por un periodo determinado, o cláusulas de protección para evitar dilución indebida de otros accionistas.
6. Inscripción en el Registro Mercantil
Con la escritura debidamente otorgada, documentos de valoración, y acuerdos de suscripción, se presenta la operación ante el Registro Mercantil. La inscripción es esencial para hacerla oponible frente a terceros y para que el aumento de capital tenga efectos en la vida societaria y en la contabilidad de la empresa. La registración puede requerir un plazo y, a veces, observaciones o requerimientos de información adicional por parte del registrador.
Implicaciones contables, fiscales y de gobierno corporativo
Contabilidad
Desde el punto de vista contable, un aumento de capital por compensación de créditos implica registrar el incremento del capital social y la reducción de los créditos que se han compensado. En términos prácticos, se puede hacer un asiento en el que se cargue la cuenta de créditos a cobrar (activo) y se abonen las cuentas de capital social y, si corresponde, la prima de emisión. La operación debe reflejarse con claridad en el libro de actas, en la memoria anual y, si corresponde, en el informe de gestión. Es fundamental que el valor de la compensación se refleje de acuerdo con la valoración acordada y aprobada por la Junta, para evitar que haya discrepancias en los estados financieros.
Fiscalidad
La compensación de créditos por emisión de acciones puede generar efectos fiscales, dependiendo de la jurisdicción. En algunos sistemas, no hay tributación directa por la operación en sí, pero puede haber implicaciones en la base imponible de la empresa o de los acreedores que reciben acciones. En otras situaciones, la operación podría considerarse una conversión de deuda en capital, con posibles efectos en la fiscalidad de la empresa y de los acreedores (por ejemplo, en la ganancia de la cancelación de deudas, o en impactos de IVA/Impuestos de Transmisiones Patrimoniales dependiendo de la normativa local). Lo más prudente es consultar al asesor fiscal para entender si hay retenciones, exenciones o tasas específicas aplicables y cómo presentar la información en la declaración de impuestos.
Gobierno corporativo
La introducción de nuevos accionistas mediante la compensación de créditos puede alterar la estructura de poder dentro de la empresa. Es posible que se requiera modificar el comité de administración, acordar políticas de gobernanza para los nuevos accionistas y establecer derechos de información y voto para asegurar que la gestión sigue siendo eficiente y transparente. Además, es común que se articulen acuerdos de protección para accionistas previos que, en caso de tener derechos de suscripción preferente, deben mantenerlos o renunciar a ellos por la vía autorizada. Todo ello debe integrarse en la escritura de aumento y en la documentación de gobierno corporativo para evitar futuras disputas.
Ventajas, desventajas y consideraciones estratégicas
Si te preguntas “¿cuándo conviene?”, la respuesta depende del contexto. Entre las ventajas destacan la mejora de la estructura de capital sin desembolso de efectivo inmediato, la reducción de pasivos y, en ciertos casos, la fidelización de acreedores que quieren convertir su deuda en participación accionarial. Entre las desventajas, la dilución de la base accionarial existente, la complejidad del proceso, y la necesidad de una valoración independiente para evitar tensiones entre socios. A nivel estratégico, puede ser una herramienta útil para reforzar la solvencia, atraer a acreedores que deseen participar en el negocio, o sentar las bases para una futura financiación externa si se acompaña de una buena gestión y de una visión de crecimiento clara.
Ejemplo práctico ilustrativo
Imagina una empresa con un capital social de 100.000 euros, dividido en 100.000 acciones de 1 euro de valor nominal cada una. Durante una revisión financiera, se acuerda una ampliación de capital por compensación de créditos por un importe nominal de 40.000 euros. Los acreedores afectados aportan créditos devengados por cobrar a la empresa por 40.000 euros, a cambio de 40.000 nuevas acciones de 1 euro cada una. En este escenario, el capital social pasaría a ser 140.000 euros, y el número total de acciones sería 140.000. Si la Junta aprueba la exención total del derecho de suscripción preferente para este caso, la distribución se haría entre los acreedores que aceptaron la compensación. Contablemente, se haría un asiento de aumento de capital con cargo a la cuenta de créditos por cobrar y un abono al capital social. Este es un esquema sencillo para entender el mecanismo, pero ten en cuenta que cada caso tiene sus particularidades en valoración, derechos de voto y posibles ajustes fiscales.
Guía rápida: checklist para llevar a cabo la operación con éxito
- Definir claramente el objetivo estratégico de la operación.
- Identificar y clasificar los créditos elegibles para compensación.
- Establecer un método de valoración razonable y, si es posible, obtener una valoración independiente.
- Solicitar la aprobación de la Junta General, especificando el número de acciones, el valor nominal y las condiciones de la transferencia de créditos.
- Determinar si se debe eximir total o parcialmente el derecho de suscripción preferente y documentarlo adecuadamente.
- Redactar la escritura de aumento de capital y preparar toda la documentación necesaria (informes, certificados, acuerdos de suscripción).
- Formalizar las suscripciones y registrar la operación en el Registro Mercantil.
- Actualizar los libros contables y la memoria anual para reflejar el aumento y sus efectos contables.
Preguntas frecuentes únicas y útiles
¿Qué pasa si la valoración de los créditos resulta controversia entre accionistas?
En ese caso, es común recurrir a un informe de valoración independiente o a una comisión de arbitraje interna para resolver discrepancias. La transparencia en el proceso de valoración es clave para evitar conflictos y asegurar que la operación tenga la aceptación necesaria entre las partes.
¿Qué sucede con los derechos de voto de los acreedores que reciben acciones?
Depende de la estructura de la operación y de lo acordado en la Junta. En muchos casos, los acreedores que reciben acciones obtienen derechos de voto en proporción a sus nuevas participaciones, salvo que se acuerde lo contrario en la escritura. Es vital dejar constancia de este aspecto para evitar malentendidos posteriores y proteger la gobernanza de la empresa.
¿La ampliación por compensación de créditos afecta a la prima de emisión?
Si la operación no implica una prima de emisión distinta al valor nominal acordado y la valoración cubre el importe de la compensación, es posible que no haya prima de emisión. En otros escenarios, podría surgir prima si las condiciones de valoración así lo requieren. Es un punto que debe ser explicitado en la escritura y aprobado por la Junta.
¿Qué documentación de auditoría se exige habitualmente?
Generalmente se solicita un informe de valoración de créditos, un informe de auditoría sobre la razonabilidad de la valoración y, en algunos casos, certificaciones de cumplimiento de las normas mercantiles y fiscales aplicables. Estas piezas ayudan a salvaguardar la calidad del proceso y la legitimidad de la operación ante terceros.
¿Y si hay más acreedores de los contemplados en la operación?
La afectación de otros acreedores puede requerir su consentimiento o, al menos, avisos razonables para evitar conflictos. En algunas jurisdicciones, podrías necesitar la aprobación de ciertos acreedores para que la operación no perjudique su posición o derechos contractuales.
¿Qué plazo tiene la inscripción en el Registro Mercantil tras la Junta?
El plazo varía según la jurisdicción y la carga de trabajo del registro, pero suele estar entre varias semanas y un par de meses. Mientras tanto, la operación podría estar en fase de ejecución provisional, pero no plenamente vigente frente a terceros hasta la inscripción.
¿Cómo afecta esta operación a la liquidez y solvencia de la empresa?
La mayor parte de las veces, mejora indicadores de solvencia al reducir deudas pendientes y aumentar el capital social. Sin embargo, la dilución y la complejidad pueden afectar la percepción de la empresa por parte de inversores y acreedores. Un balance bien diseñado y una comunicación clara son clave para que los resultados sean positivos.
Conclusión: ¿es la amplitud de la capitalización por compensación de créditos una buena jugada para tu negocio?
La ampliación de capital por compensación de créditos puede ser una herramienta poderosa para fortalecer la posición financiera de una empresa, siempre que se gestione con rigor. Requiere una mezcla de buena valoración, aprobación adecuada, documentación precisa y una visión estratégica clara sobre cómo la nueva estructura de capital encaja en tus objetivos de crecimiento y gobernanza. Si te planteas esta opción, puede ser útil consultar con un abogado corporativo y un asesor fiscal para adaptar el proceso a la normativa local y para anticipar posibles efectos en la contabilidad y en la relación con acreedores y accionistas. En última instancia, cuando se ejecuta bien, la compensación de créditos transforma deudas en participación, y eso puede ser la chispa que permita a la empresa avanzar con más solidez hacia el futuro.