
Se pueden elegir los años de cotización para la jubilación: guía práctica
Se pueden elegir los años de cotización para la jubilación: guía práctica
Importancia de los años de cotización para la jubilación
¿Qué significa realmente elegir años de cotización?
Cuando hablamos de jubilarse, muchos se preguntan si es posible decidir cuántos años de cotización contar para calcular la pensión. La respuesta corta es que, sí, existen reglas y opciones que dependen del sistema de seguridad social de cada país, pero podemos asomarnos a un marco general para entender qué está en juego. Los años de cotización son el tiempo que has trabajado y has aportado a través de las cotizaciones obligatorias; ese historial es lo que fundamenta la cuantía de tu pensión y, en última instancia, si puedes acceder a ciertos umbrales de jubilación. Imagínalo como un historial de puntuación: cuanto más largo y estable sea, más alto puede ser el puntaje para la pensión, siempre dentro de los límites que marque la ley. ¿Y qué pasaría si tus años de cotización no son perfectos? No te preocupes: hay rutas para compensar, para corregir o para adaptar tu plan a circunstancias particulares. En resumen, los años de cotización no son un simple número; son la pieza central de tu estrategia de retiro.
Por qué importa planificar con antelación
Planificar de forma consciente tus años de cotización te da margen para decidir cuándo quieres jubilarte y qué nivel de sustento económico esperas en esa etapa. Si esperas que tu jubilación llegue a los 65, 67 años o cualquier otro punto, debes saber cuántos años de cotización tienes ya y cuántos te faltan para alcanzar ciertos umbrales. El beneficio de hacerlo con antelación es doble: por un lado, puedes distribuir tus aportaciones para evitar picos grandes de esfuerzo; por otro, puedes aprovechar periodos de transición, consolidar bases reguladoras y, si procede, realizar cambios en tu actividad profesional para optimizar la pensión. ¿Te has preguntado alguna vez cómo un pequeño ajuste en tus cotizaciones anuales podría impactar años después en el importe de tu pensión? La respuesta suele ser más clara de lo que parece: cada año cuenta, pero no todos cuentan igual si no se acompaña de una planificación adecuada.
El marco básico: conceptos que conviene entender
¿Qué se cuenta como año de cotización?
Un año de cotización es el periodo en el que has estado trabajando y has hecho aportaciones a la seguridad social o al sistema de pensiones vigente. En muchos sistemas, cada año completo de cotización añade un saldo a tu historial que se reflejará en la base reguladora o en el cálculo de la pensión futura. No todos los años valen igual; hay años completos y años parciales, meses trabajados y periodos de incapacidad, entre otros. Por eso es importante revisar tu historial de cotización y confirmar que no haya lagunas que te priven de derechos. Si trabajaste a tiempo parcial durante un año, por ejemplo, ese año podría computar de forma proporcional, y eso también puede afectar el cómputo total. ¿Qué pasa si has estado sin trabajar por un tiempo? En muchos sistemas hay mecanismos para sumar periodos de cotización por maternidad, paternidad, cuidado de familiares o desempleo, que pueden ampliar de forma indirecta tu historial.
La base reguladora y la pensión inicial
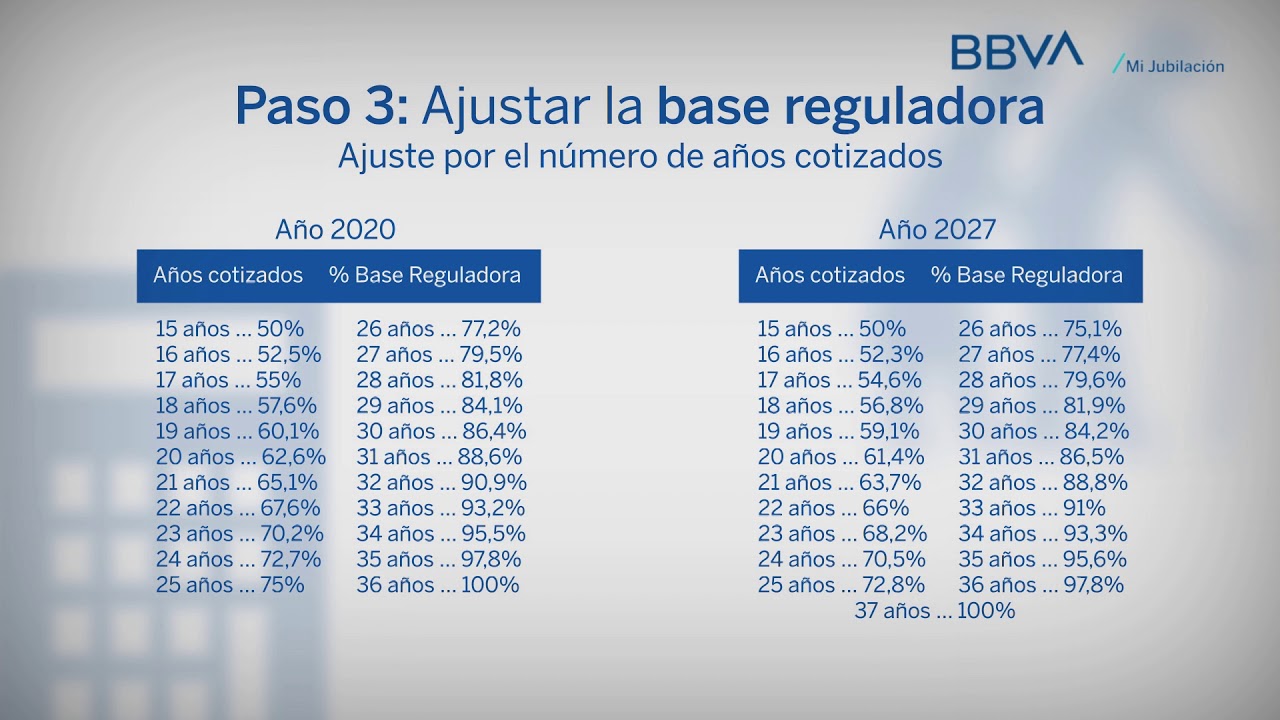
La base reguladora es el valor sobre el que se aplica el porcentaje de la pensión. Su cálculo depende de los años de cotización y de la base de cotización de cada periodo. En pocas palabras: cuanto más tiempo cotizas y cuanto mayor es tu salario a lo largo de ese periodo, mayor suele ser la base reguladora. Este concepto suele estar sujeto a reformas y a fórmulas específicas, pero la idea general es que tu retiro depende de un promedio ponderado de tus ingresos y de la duración de tu vida laboral. Además, algunas jurisdicciones permiten recalcular la pensión si cambian las reglas o si se cumplen ciertos requisitos de normativa temporal. Mantenerse informado sobre estas variaciones es clave para ajustar tus expectativas a la realidad legal vigente.
Cómo se calculan los años de cotización: pasos prácticos
1) Revisa tu historial de cotización
El primer paso práctico es revisar tu historial de cotización. ¿Dónde mirar? En la mayoría de los países existe un portal de seguridad social o una oficina de pensiones donde puedes descargar un certificado de vida laboral o un historial de cotizaciones. Verifica: fechas de alta y baja, periodos de desempleo remunerado, periodos de incapacidad temporal y cualquier otro registro de cotización. Si ves lagunas, anota las fechas y consulta qué actos pueden cubrir esos huecos (p. ej., periodos de cuidado de hijos, autónomo, etc.). En nuestra era digital, muchos de estos datos están ya accesibles online, pero en ocasiones hay que pedirlos por escrito. ¿Qué harías si descubrieras que te faltan meses de cotización? Es hora de planear cómo compensarlos con el tiempo que te queda antes de jubilarte.
2) Identifica los años completos y los parciales
Una vez tengas el historial, separa lo que corresponde a años completos y qué porcentaje de otros años se computa. En algunos sistemas, cada año completo aporta un porcentaje fijo, mientras que los años parciales se promedian. Este paso te ayudará a entender cuánto te falta para alcanzar un umbral concreto. Si te faltan meses para llegar a un año de cotización, mira si hay mecanismos para redondear ese conteo o para aprovechar meses de tarificación acelerada en determinadas condiciones. Saber exactamente cuántos años completos tienes te da claridad para plantear estrategias de futuro, como trabajar más años antes de jubilarte o, por el contrario, considerar una jubilación adelantada con ajustes correspondientes.
3) Calcula tu base reguladora estimada
Con tus años de cotización identificados y tu historial salarial, puedes estimar la base reguladora. En muchos sistemas, la base reguladora se calcula tomando un promedio de las bases de cotización de los últimos años de trabajo, ponderando por cada año y como resultado obtenemos un monto que se utiliza para calcular la pensión. Si tienes periodos con salarios particularmente altos o bajos, podría interesarte ver escenarios: ¿qué pasa si jubilo ahora vs. ¿qué pasa si sigo trabajando dos o tres años más? Este tipo de simulaciones te ayuda a decidir entre diversas rutas, siempre teniendo en cuenta las reglas vigentes y la posibilidad de cambios legislativos.
Rutas prácticas para distintos perfiles
Escenarios para trabajadores por cuenta ajena
Si has trabajado en empresas, tus años de cotización suelen estar bien documentados por tu empleador y por la seguridad social. En este caso, el reto suele ser no perder años por cambios de empresa, periodos de excedencia o interrupciones. Una práctica útil es registrar cada cambio de empleo y revisar cada año de servicio para asegurarte de que no quedan huecos en tu historial. Además, para una jubilación futura, puede ser conveniente planificar a medio plazo qué salarios has de mantener para conservar una base reguladora favorable. En ciertos casos, puede valer la pena reducir la jornada de trabajo progresivamente para prolongar tu historial de cotización sin perder ingresos, o bien, combinar empleo con actividades parciales que te permitan seguir aportando mientras te preparas para el retiro.
Escenarios para trabajadores autónomos
Para los autónomos, el panorama es distinto: las cotizaciones pueden ser voluntarias para ciertos tramos o basadas en la base de ingresos declarados. Aquí, la clave es la consistencia: mantener aportaciones regulares, incluso cuando los ingresos fluctúan mes a mes. Un autónomo puede necesitar más previsión para que sus años de cotización generen una pensión suficiente, porque a veces la base de cotización puede ser más baja cuando se reciente la carrera. En este sentido, planificar con varios años de antelación puede incluir decidir una base de cotización adecuada para cada año, incluso ajustándola cuando haya cambios en ingresos. Pregúntate: ¿qué nivel de aportación me permite sostener mi nivel de vida deseado en el retiro sin comprometer mi situación actual?
Qué pasa con las lagunas y periodos no cotizados
Las lagunas pueden aparecer por periodos de desempleo, estudios, o trabajos eventuales. La mayoría de sistemas permiten imputar ciertos periodos no cotizados si están cubiertos por otro tipo de aportación o si hay reconocimiento de periodos de incapacidad, cuidado de hijos u otros supuestos. En algunos casos, las lagunas pueden reducir la base reguladora o modificar el acceso a ciertos tramos de la pensión. Por eso, es clave documentar y, si es posible, reducir las lagunas a través de aportaciones voluntarias o mediante la suma de periodos que la ley reconozca como cotizados. ¿Tienes lagunas? No te asustes; hay soluciones y estrategias para mitigarlas, especialmente si te estás acercando a la etapa de jubilación.
Ventajas y desventajas de alargar la vida laboral
Ventajas de seguir cotizando más años
En general, trabajar y cotizar por más años puede traducirse en una pensión más alta. Más años de cotización pueden aumentar la base reguladora y, por ende, la cuantía de la pensión. Además, alargar la vida laboral te da seguridad adicional ante cambios imprevistos: inflación, recortes en el sistema de pensiones, o incrementos en la esperanza de vida. También puede permitirte generar una red de ingresos adicional para cubrir gastos no cubiertos en la jubilación, o simplemente para mantener un estilo de vida más cómodo durante más tiempo. ¿Quién no quiere tener esa tranquilidad extra cuando el reloj avanza y el cuerpo ya no responde igual?
Desventajas de postergar la jubilación
Por otro lado, seguir trabajando puede implicar costos personales y de salud: menos tiempo libre, más estrés, o desgaste físico que, a largo plazo, puede afectar tu calidad de vida. Si continúas trabajando, también debes considerar el efecto en impuestos, en la acumulación de derechos de pensión y en la compatibilidad de recibir una pensión parcial mientras trabajas. No todas las personas pueden o desean seguir en la misma actividad. En algunos casos, podría ser mejor planificar una jubilación escalonada, reduciendo gradualmente la carga de trabajo y manteniendo aportaciones para no perder derechos, al mismo tiempo que disfrutas de tiempo libre para otros proyectos o intereses. ¿Qué peso tiene para ti el balance entre salud y dinero cuando piensas en el retiro?
Ejemplos prácticos para clarificar ideas
Ejemplo 1: trayectoria estable con subida salarial constante
Imagina a Marta, que ha trabajado 35 años, con un crecimiento salarial constante y aportaciones regulares. Si decide jubilarse a los 65, y su sistema utiliza los últimos 25-30 años para calcular la base reguladora, ella podría beneficiarse de una base reguladora robusta gracias a los aumentos salariales y a un historial sólido de cotización. En este caso, seguir trabajando dos o tres años podría significar una jubilación significativamente más alta, pero también implica perder dos o tres años de vida fuera del trabajo. ¿Qué priorizas: más dinero en la pensión o más años de vida personal en el presente?
Ejemplo 2: periodos de empleo irregular y lagunas
Luis ha tenido periodos de desempleo y trabajo freelance intermitente. Su historial muestra lagunas que podrían reducir su pensión si no se reconducen. La estrategia podría consistir en completar años de cotización mediante aportaciones voluntarias durante los años siguientes o en coordinar periodos de seguridad social con su actividad freelancer. Al planificar de forma proactiva, podría compensar las lagunas y optimizar su pensión sin necesidad de exigir sacrificios extremos. ¿Qué periodo de tu vida profesional podría convertirse en una oportunidad para sumar cotización adicional sin sacrificar tu bienestar?
Ejemplo 3: jubilación anticipada y subsidios alternativos
Si alguien piensa en una jubilación anticipada, debe evaluar si la reducción de la pensión compensada por un menor número de años de cotización es aceptable frente a la necesidad de dejar de trabajar por motivos personales. En algunos sistemas, la jubilación anticipada puede venir acompañada de reducciones en la pensión, pero podría estar compensada por otros beneficios o por el acceso a un retiro de corta duración con transición suave. En cualquier caso, la clave es hacer simulaciones detalladas con estimaciones realistas de ingresos, gastos y vida esperada. ¿Estás preparado para enfrentar la realidad de una jubilación que empieza antes de lo previsto?
Errores comunes que evitar
Confundir años cotizados con años trabajados
A veces, la gente confunde el total de años trabajados con los años que realmente cuentan para la pensión. No todo periodo laboral trae consigo aportaciones registradas o cuotas que se contabilizan para la pensión. Mantén tus registros claros y verifica con la seguridad social qué periodos se computan y cuáles no. ¿Has revisado recientemente si tus años de cotización coinciden con tu vida laboral real?
No planificar para lagunas inevitables
Otra trampa frecuente es subestimar las lagunas. Incluso si ahora trabajas de manera estable, es posible que en el futuro tengas periodos de desempleo, salud o cuidado familiar que afecten tu historial. La solución es preveer esas situaciones y, si es necesario, compensarlas con aportaciones voluntarias o con reconocimiento de periodos concretos. ¿Qué laguna actual podría convertirse en una oportunidad para reforzar tu historial de cotización?
Descuidar la revisión periódica de normativas
Las reglas de jubilación cambian con frecuencia. Revisa al menos una vez al año si hay actualizaciones que afecten tus cálculos, umbrales de acceso, bases reguladoras o las formas de computar ciertos periodos. Un pequeño cambio legislativo puede modificar significativamente el importe de tu pensión. ¿Sientes que podrías estar siguiendo una guía desactualizada? Actualizarse es parte del juego.
Consejos prácticos para planificar tu jubilación hoy
Haz proyecciones anuales y escenarios múltiples
Utiliza herramientas de simulación que te permitan evaluar diferentes escenarios: jubilarte temprano, a tiempo completo, o prolongar la vida laboral. Ajusta los supuestos de ingresos, gastos y esperanza de vida. Las simulaciones no son predicciones, pero te dan una idea clara de cuál camino podría darte más tranquilidad financiera. ¿Qué escenario te parece más realista para tus próximos años?
Incluye aportaciones voluntarias cuando sea posible
Si tienes ingresos extra o ya consolidaste ahorros, considera aportar voluntariamente para cubrir posibles lagunas o para subir la base de cotización en años clave. En muchos sistemas, estas aportaciones pueden ser deducibles o devolverse en forma de mayor pensión, dependiendo de la normativa. ¿Qué porcentaje de tu presupuesto actual podrías destinar de forma sostenible para fortalecer tu jubilación?
Optimiza la salud y el bienestar para que la vida post-laboral sea plena
La jubilación no solo es un cálculo monetario. Mantener la salud física y mental te permitirá disfrutar de ese periodo con mayor calidad de vida. La planificación de la jubilación debe incluir también hábitos de vida, ahorro para actividades, y la posibilidad de hacer proyectos personales. ¿Qué hábitos podrías cultivar ahora para que tu jubilación sea, además de rentable, feliz?
Consideraciones legales y de procedimiento
Antes de tomar decisiones definitivas, es crucial entender el marco legal vigente y los procedimientos para cambiar tu situación de cotización. Algunas decisiones, como cambiar la base de cotización o realizar aportaciones voluntarias, pueden requerir trámites específicos y ciertas condiciones. Consulta con un profesional o con las oficinas de pensiones para confirmar los plazos, los requisitos y los costos asociados. ¿Sabes dónde acudir en tu país para verificar estas opciones y obtener asesoría personalizada?
Conclusión: construir una jubilación a prueba de sorpresas
La idea central es simple y, a la vez, poderosa: cuántos años cotizas y cómo los gestionas tienen un impacto directo en cuánto recibirás cuando de verdad llegue el momento de dejar de trabajar. No te quedes mirando desde el margen. Haz un inventario de tu historial, identifica lagunas, planifica aportaciones futuras y simula diferentes escenarios. Con un enfoque práctico, puedes convertir una incertidumbre financiera en una estrategia clara y factible. ¿Qué cambio pequeño podrías hacer este año para empezar a fortalecer tu historial de cotización y asegurar un retiro con menos sorpresas?
Preguntas frecuentes (únicas y útiles)
- ¿Puedo combinar trabajo actual con una pensión si me jubilo anticipadamente? En muchos sistemas sí, pero con límites. Depende de la normativa vigente y de si tu necesidad de ingresos se mantiene dentro de ciertos umbrales. Consulta tu situación particular para evitar penalizaciones.
- Si he tenido lagunas por maternidad/paternidad, ¿cómo afectan mis años de cotización? Normalmente, las lagunas por cuidado de hijos pueden reconocerse como periodos cotizados o añadirse al historial, aumentando la base reguladora o el conteo total. Revisa tu historial y pregunta por estos periodos en tu seguridad social.
- ¿Qué pasa si mi país cambia las reglas de pensión después de que ya he trabajado muchos años? Las reformas pueden cambiar fórmulas, bases y requisitos. En general, las modificaciones no suelen retroceder derechos ya consolidados, pero sí pueden alterar futuros cálculos. Mantente informado y pide un cálculo de simulación con las reglas actuales en cada momento.
- ¿Existe una forma de anticipar la jubilación sin perder derechos significativos? Sí, mediante estrategias específicas como aumentar aportaciones en años clave, mantener una base de cotización estable y planificar fases de vida laboral que te permitan acumular años de manera eficiente.
- ¿Cómo sé si mis años de cotización están correctamente computados? Solicita un certificado de vida laboral o un informe de historial de cotización en la seguridad social y compáralo con tus fichas de empleo y nóminas. Si hay discrepancias, debes corregirlas con las oficinas correspondientes.
- ¿Qué herramientas puedo usar para simular mi pensión futura? Muchos sistemas ofrecen calculadoras en línea o software público que permiten introducir años cotizados, bases de cotización, y escenarios de vida. También puedes acudir a un asesor para una simulación personalizada.
- ¿Es mejor jubilarse a una edad específica o depender de mi situación personal? Depende de tus metas, tu salud, tus ingresos actuales y tus planes de vida. Una evaluación realista de tus necesidades y un plan flexible suelen ser la mejor guía para decidir cuándo jubilarte.





