Cómo saber si me sale a pagar o devolver: guía práctica para entender tus impuestos y posibles devoluciones
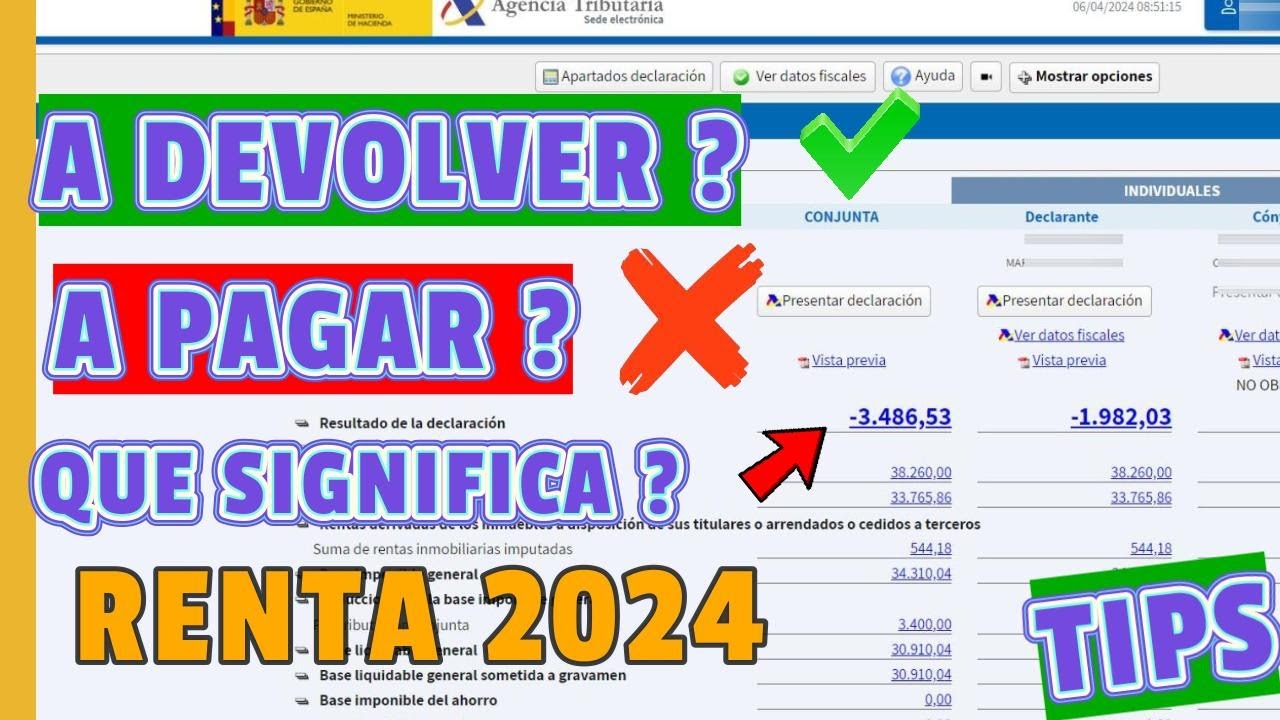
Cómo saber si me sale a pagar o devolver: guía práctica para entender tus impuestos y posibles devoluciones
Encabezado relacionado: claves para entender tu saldo fiscal y evitar sorpresas al declarar
Introducción: por qué este tema te afecta directamente
Quien oye “devolución de impuestos” a veces piensa que es buena noticia y listo: dinero extra en la cuenta. Pero la realidad es más matizada. Tus impuestos son una especie de espejo que refleja tus ingresos, tus gastos y las decisiones que tomaste durante el año. Saber si te sale pagar o te devuelven no es un juego de adivinanzas: es entender el mecanismo detrás del cálculo, observar dónde se quedan las dudas y, sobre todo, saber qué hacer para que ese espejo no te mienta. ¿Te has preguntado alguna vez por qué, en un año, la devolución parece grande y, en otro, apenas hay un ajuste? ¿Qué significa realmente esa cifra que ves en la declaración? Este artículo te guía paso a paso para que puedas interpretar tu saldo y decidir qué acciones tomar, sin perderte en jerga tributaria ni promesas mágicas. Vamos a convertir ese PDF lleno de números en una conversación clara, con ejemplos simples y consejos prácticos que puedes aplicar ahora mismo.
¿Qué significa exactamente “salir a pagar” vs. “devolver”?
Antes de meternos en la teoría, es útil aclarar dos conceptos básicos que rara vez son neutros: pagar y recibir devolución. Cuando tu declaración concluye con una cuota más alta que lo que ya pagaste durante el año, se dice que te sale pagar. En cambio, si la cuota es menor a lo que ya te retuvieron o abonaste, la autoridad fiscal te devuelve la diferencia. Es como si, durante el año, hubieras abonado de más o de menos según el flujo de tu dinero. Pero ojo: esa cuota puede cambiar según diferentes factores, como deducciones, créditos fiscales, retenciones y la forma en que se calculan las tarifas. Así que, en lugar de ver la cifra final como un número aislado, piensa en ella como el resultado de una cadena de decisiones y movimientos que se remontan a tu situación personal y al comportamiento tributario de ese año.
Paso 1: estructura tu análisis: qué revisar primero
La declaración de impuestos no empieza por la cifra final; empieza por la historia de tu año: ¿qué ingresos tuviste? ¿qué retenciones te hicieron? ¿qué gastos son deducibles y qué créditos podrías reclamar? Empieza por armar una especie de mapa mental con estos puntos. Si ya tienes tu borrador o tu borrador preliminar, síguelo y marca cada bloque con una pregunta: ¿qué ingreso está incluido? ¿qué retención corresponde a este ingreso? ¿qué gasto podría ser deducible? ¿qué crédito podría aplicar? Este ejercicio te ayuda a evitar saltarte deducciones o pasar por alto créditos potenciales. Y sí: puede ser un poco tedioso al inicio, pero te ahorrarás dolores de cabeza cuando ya estés a mitad del proceso. Imagina que estás cocinando una receta: necesitas los ingredientes (tus ingresos y gastos), el orden correcto (cómo se aplican las deducciones) y el resultado esperado (la cuota final).
Tu lista de verificación inicial
- Ingresos totales del año y su fuente (empleo, freelance, inversiones, alquileres, etc.).
- Retenciones y pagos provisionados por cada fuente de ingreso.
- Deducciones permitidas: gastos médicos, educativos, hipotecarios, donaciones, aportes a planes de pensiones, etc.
- Créditos fiscales posibles: por hijo, por cuidado de dependientes, por inversión en ciertos instrumentos, etc.
- Gastos que ya pagaste con impuestos regionales o municipales si aplica.
Paso 2: entiende las bases: ingresos, deducciones, y retenciones
La base de tu cálculo es bastante simple en apariencia, pero puede volverse compleja en la práctica. Tu ingreso bruto te da la cifra inicial; de ahí se aplican las deducciones para llegar a la base imponible, que es la porción sobre la cual se aplican las tasas. Luego, las retenciones que ya te han descontado a lo largo del año reducen esa cuota final. Si tus retenciones fueron altas, es más probable que tengas devolución; si fueron bajas, es más probable que tengas que pagar. Vamos por partes:
Ingresos
Incluye todo lo que ganaste en el año: sueldo, trabajos por cuenta propia, ingresos por alquiler, intereses, dividendos, ganancias de capital, etc. No dejes fuera ningún rubro: a veces una fuente menos obvia (un trabajo temporal, una beca, o una ganancia por venta de un bien) puede influir significativamente en tu saldo final. La clave es registrar cada ingreso con su fuente y, si es posible, con la fecha y el importe exacto. Si trabajas para una empresa, suele haber un resumen anual de ingresos y retenciones; si eres autónomo, necesitarás tus facturas y extractos de cobros.
Deducciones y créditos
Las deducciones reducen tu base imponible y, a su vez, la cuota final. Los créditos, en cambio, reducen directamente la cuota a pagar (o aumentan la devolución). Por eso, a veces es más valioso obtener un crédito que una deducción equivalente. Ejemplos típicos de deducciones incluyen gastos educativos, de salud, intereses de hipoteca, aportes a planes de pensiones, y gastos de trabajo necesarios que no te reembolsaron. Los créditos pueden incluir, por ejemplo, créditos por hijos, por educación, o por inversión en ciertas iniciativas.
Paso 3: calcula tu base imponible de forma clara
Una vez tengas las cifras de ingresos y deducciones, llega el momento de calcular la base imponible. Es la cifra clave: ingreso total menos deducciones. A partir de ahí aplica la tarifa o tasa correspondiente para obtener la cuota bruta. En algunas jurisdicciones, la base imponible determina el tramo impositivo: diferentes rangos de ingreso se gravan a diferentes tasas. En otras, el sistema no es tan progresivo y la cuota se determina por una tabla específica. Cualquiera que sea el mecanismo, la idea es la misma: menos base imponible, menor cuota. ¿Qué hacer para optimizar lo que comes de base? Revisa posibles deducciones y créditos que puedas reclamar que afecten esa base. A veces, un pequeño ajuste en gastos deducibles puede moverte a un tramo impositivo más bajo, con un impacto significativo en la cuota final.
Ejemplo práctico de base imponible
Imagina que ganaste 40,000 euros en el año. Tienes deducciones por 6,000 euros entre gastos médicos y educativos. Tu base imponible sería 34,000 euros. Si la tarifa aplica tramos, en el tramo más alto de la tarifa podrías pagarlo de forma diferente a si fueras a un tramo más bajo. Ese es el tipo de decisión que puede marcar la diferencia. Pero ojo: algunas deducciones no reducen la base imponible de forma directa; algunas reducen la cuota final mediante créditos. Por eso, conviene revisar cada categoría con detalle y, si es posible, consultar una guía oficial o hablar con un profesional.
Paso 4: la cuota final y la diferencia entre cuota y saldo
Con la base imponible calculada, aplicas la tasa correspondiente para obtener la cuota bruta. A esa cuota bruta le restas las retenciones y pagos a cuenta que ya hayas hecho a lo largo del año. Si esas retenciones y pagos superan la cuota bruta, te sale devolución. Si son menores, te sale a pagar la diferencia. Es como un juego de equilibrio entre lo que ya has entregado y lo que vendrá a deber o recibir. En algunos casos, podrías haber recibido ingresos a lo largo del año con retenciones variables; en otros, podrías haber tenido gastos de última hora que cambian la cifra final. La clave está en entender que cada euro ya pagado o retenido se resta de la cuota final, y lo que queda determina si te devuelven o te cobran.
Comprobaciones rápidas que te ahorrarán sustos
- Revisa las retenciones de cada fuente y compáralas con la cuota bruta estimada.
- Verifica si tienes créditos que puedan reducir la cuota directamente o incluso generar devolución.
- Comprueba si hay ingresos no considerados o deducciones no aplicadas que podrían cambiar la base imponible.
Paso 5: cuándo te conviene más esperar una devolución y cuándo prefieres pagar
Puede parecer lógico buscar siempre devolución, pero la realidad es que depende de tu liquidez y de tu planificación financiera. Si esperas una devolución grande, puede ser señal de que has financiado parte de tu vida durante el año con tu dinero de impuestos. Eso no es necesariamente malo, pero implica que podrías haber aprovechado ese dinero durante el año si hubieras recibido una devolución menor. Por otro lado, si te sale pagar, es una invitación a ajustar tu comportamiento para el año siguiente: revisar tus retenciones mensuales, levantar deducciones válidas o incluso ajustar tu salario para que las retenciones se alineen más con la cuota esperada. En cualquier caso, la meta no es forzar una devolución para “ganar” dinero, sino bastante pragmáticamente reducir sorpresas y mantener un flujo de caja saludable.
Qué evitar para no perder dinero en el proceso
- No omitas ingresos por temor a pagar; lo correcto siempre es declararlos.
- No te lances a deducciones sin respaldo; guarda recibos y documentos justificativos.
- Evita apresurarte en presentar sin revisar; una corrección más tarde puede ser más costosa que tomarte un par de días para verificar.
Paso 6: casos prácticos para entender mejor
A veces un ejemplo real ayuda a fijar conceptos. A continuación te dejo tres escenarios típicos para ilustrar cómo pequeños cambios pueden mover tu saldo final entre pagar y recibir devolución.
Escenario A: empleado con retención estable
Imagina que trabajas para una empresa y tu nómina tiene retención fija. Ganas 28,000 euros al año. Tienes deducciones básicas de 2,500 euros y un crédito por hijos de 1,200 euros. Tu base imponible sería 25,500 euros. Aplicas la tarifa correspondiente y obtienes una cuota bruta de 3,800 euros. Las retenciones ya pagadas durante el año suman 3,000 euros más pagos a cuenta. Resulta una devolución de 600 euros. Resultado: liquidación favorable, con devolución por el resto de lo retenido.
Escenario B: autónomo con gastos deducibles variables
Trabajas como autónomo y declaras ingresos de 40,000 euros. Tus gastos deducibles, como equipo, transporte y una parte de la vivienda si trabajas desde casa, suman 10,000 euros. Base imponible 30,000 euros. La cuota bruta resulta más alta que la del escenario A, pero las retenciones practicadas como pago a cuenta cubren una porción mayor gracias a tus gastos. Si las retenciones totalizan 7,000 euros y la cuota bruta es de 5,500 euros, la devolución se vuelve una realidad. Sin embargo, si no haces ajustes en tus pagos a cuenta, podrías terminar pagando. La lección: mantener un registro claro de gastos deducibles y evitar sorpresas en la cuota final.
Escenario C: ingresos mixtos y deducciones reducidas
Un caso más complejo: recibes ingresos por un trabajo por cuenta ajena, más ingresos freelance, y had un par de deducciones limitadas. Con ingresos combinados de 60,000 euros, deducciones de 4,000 euros y créditos de 1,500 euros, la base imponible sube, pero los créditos pueden aliviar la cuota. Si las retenciones totales son de 8,000 euros, podrías terminar con pago o con devolución, dependiendo de cuánto afecten las deducciones y créditos a tu cuota final. Este escenario muestra la importancia de valorar cada fuente de ingreso y cada deducción de forma separada, no solo en conjunto.
Situaciones que cambian el saldo: cosas a considerar durante el año
No todo lo que ocurre durante el año se ve reflejado solo al final. Hay eventos que pueden modificar tu saldo de forma significativa si se gestionan a tiempo. Por ejemplo, cambios en tu estado civil, nacimiento o adopción de hijos, o cambios en tu número de dependientes pueden modificar créditos y deducciones. Cambios en tus ingresos, como recibir un bono importante o un aumento sustancial, pueden empujarte a un tramo impositivo superior. La clave es mantener una visión de conjunto y, si es posible, hacer ajustes a lo largo del año para que no haya sorpresas cuando llegue la declaración anual. ¿Te has propuesto revisar regularmente tus cifras de ingresos y gastos a lo largo del año para anticipar la cuota final? Si no lo haces, podrías enfrentarte a un desequilibrio al cierre.
Cómo prepararte para la próxima declaración: consejos prácticos
Bien, ya tienes una visión clara de cómo funciona el proceso. Ahora, vamos a convertir ese conocimiento en hábitos que te ayuden a la próxima vez. La intención es minimizar sorpresas y, si es posible, optimizar tu flujo de caja durante el año. Aquí tienes algunas ideas útiles:
1) Mantén registros organizados
Adopta un sistema simple para registrar ingresos y gastos relevantes: una hoja de cálculo, una app de contabilidad personal, o incluso un cuaderno bien organizado. La clave es la consistencia. Separa claramente ingresos, gastos deducibles y créditos. Si guardas recibos y facturas, tendrás la evidencia necesaria para justificar cada deducción en caso de una revisión.
2) Revisa las retenciones periódicamente
Si recibes ingresos con retenciones, revisa trimestralmente si tus retenciones cubren de forma adecuada tu cuota estimada. Si detectas desalineación, ajusta las retenciones o pagos a cuenta para el año siguiente. Esto puede evitar la gran sorpresa de tener que pagar todo de golpe al final.
3) Planifica deducciones y créditos con antelación
Infórmate sobre qué deducciones son válidas y qué créditos están disponibles en tu país y región. Programar gastos que te permitan aprovechar deducciones antes de que termine el año puede marcar la diferencia. Por ejemplo, si sabes que una deducción por educación está disponible, podrías planificar cursos o gastos educativos para el año en curso y no posponerlos para el siguiente ejercicio.
4) Considera la asesoría profesional cuando sea necesario
Si tu situación es compleja (múltiples fuentes de ingreso, propiedades, inversiones, deducciones específicas o créditos que cambian con frecuencia), una consulta con un asesor fiscal puede ahorrarte mucho tiempo y evitar errores caros. Un profesional puede ayudarte a identificar créditos que no conocías, optimizar tu base imponible y planificar para años siguientes.
Conclusión: convertir números en tranquilidad financiera
La declaración de impuestos no tiene por qué ser un dolor de cabeza. Si entiendes el flujo: ingresos, deducciones, créditos, bases y retenciones, podrás predecir con mayor precisión si te sale pagar o si te devuelven. La clave está en ser proactivo, mantener la documentación en orden y revisar el panorama general año a año. Al final, se trata de que tengas claridad sobre tu situación financiera y puedas planificar con confianza. Pregúntate: ¿qué cambios puedo hacer este año para que la cuota sea más estable o incluso para conseguir una devolución que te permita ahorrar o invertir? Con este enfoque, cada declaración deja de ser una sorpresa para convertirse en una oportunidad de entender mejor tu dinero y, sobre todo, de tomar decisiones que te acerquen a tus metas.
Preguntas frecuentes únicas
¿Qué hago si mi ingreso cambia durante el año y se sale de mis proyecciones?
Actualiza tus estimaciones de retenciones o pagos a cuenta tan pronto como tengas información fiable. Si trabajas por cuenta propia o tienes ingresos variables, considera hacer ajustes mensuales o trimestrales para evitar una factura grande al final del año. Mantén un registro de las variaciones y su impacto en tu base imponible para futuras declaraciones.
¿Puedo reclamar deducciones por gastos que hice en casa para trabajar remoto?
En muchos lugares sí, si puedes demostrar que esos gastos son necesarios para tu actividad laboral y cumplen con los criterios de deducción. Guarda facturas de internet, electricidad y mobiliario, y consulta las reglas específicas de tu país para confirmar qué gastos son elegibles y en qué porcentaje.
¿Qué pasa si me equivoco en la declaración y ya presenté?
La mayoría de sistemas permiten presentar una declaración de rectificación o una solicitud de corrección. Actúa con rapidez: cuanto antes detectes y corrijas el error, menor será el costo o el impacto en intereses. Revisa las instrucciones oficiales para presentar la corrección y adjunta la documentación que respalde los cambios.
¿Qué indicadores me dicen que debo considerar una revisión profesional?
Cuando tienes más de una fuente de ingreso, inversiones, o propiedad de bienes que generan ingresos, o si tu situación personal cambia con frecuencia (matrimonio, nacimiento de hijos, cambio de residencia), puede valer la pena consultar a un asesor. También si te encuentras en uno de estos escenarios: cambios de normativa recientes, deducciones o créditos nuevos, o dudas sobre la mejor estrategia de retenciones para el próximo año.
¿Cómo puedo saber con certeza si la devolución que espero es real o si hay errores?
Compara la cifra de la cuota final con las retenciones y pagos que ya realizaste. Revisa cada bloque de ingresos, deducciones y créditos para confirmar que todo esté incluido y que no haya transcripciones erróneas. Si tienes dudas, consulta las guías oficiales de tu autoridad fiscal o solicita una revisión formal. Una segunda opinión puede ahorrarte tiempo y dinero.