
Cual es la base de cotizacion para la jubilacion en una nomina: guia completa
Cual es la base de cotizacion para la jubilacion en una nomina: guia completa
Qué es la base de cotización y por qué importa en tu nómina
Introducción: por qué la base de cotización manda en tu jubilación
Imagina que tu sueldo es una especie de semilla que plantarás para que la veas crecer en forma de pensión. La base de cotización no es el tronco principal de ese árbol, pero sí la piedra angular sobre la que se acopían las aportaciones para tu jubilación. Si quieres entender cuánto te corresponderá en el futuro, necesitas mirar de frente esa cifra que se esconde en tu nómina cada mes. No se trata de un dato abstracto. Es el motor que impulsa cuánto dinero aporta tu seguridad social para tu pensión, cuál es el límite que te afecta y qué pasa cuando varía tu salario, tus horas o tus complementos. En este artículo, te voy a guiar paso a paso, con ejemplos claros y lenguaje sencillo, para que puedas interpretar tu nómina como quien entiende un mapa de ruta hacia tu jubilación.
La emoción de entender este tema no debería quedar en la teoría. Si trabajas por cuenta ajena, tu nómina oculta ese mapa: los conceptos que se pagan, las bases de cotización que se aplican y las condiciones que influyen en el importe final de tu pensión. ¿Te has preguntado alguna vez cuánto aporta exactamente tu empresa a tu jubilación cada mes? ¿O qué pasa si sumas horas extra o recibes un complemento variable? Aquí desgranamos todo, sin jerga innecesaria, para que puedas tomar decisiones informadas y, con suerte, vivir esa jubilación con tranquilidad y dignidad.
1. ¿Qué es la base de cotización?
Definición y alcance
La base de cotización es la cantidad sobre la que se aplica el porcentaje de las cotizaciones a la Seguridad Social. En otras palabras, es la base sobre la cual se calculan las aportaciones que recibes para derechos como la jubilación, la incapacidad temporal o permanente, y el desempleo. No es tu sueldo líquido ni tu salario bruto completo, sino una cifra que se usa para determinar cuánto paga la empresa y cuánto aporta el trabajador a distintos conceptos protegidos por la ley.
Imagina que la base de cotización es como el terreno donde se construye una casa: cuanto más grande sea el terreno, más elementos puedes integrar (empleabilidad, prestaciones, pensión futura). Sin embargo, hay límites y reglas: no puedes excederte de ciertos topes y hay conceptos que se suman o restan de esa base. Entender estos matices es clave para saber cuánto de tu salario neto se convierte en derechos para tu jubilación y otras coberturas.
2. Componentes que pueden entrar en la base de cotización
Salario base
El salario base es la parte principal de la remuneración y, con frecuencia, la que más peso tiene en la base de cotización. Es la cantidad acordada en el contrato por tu jornada habitual, y de ahí derivan muchas de las aportaciones. A mayor salario base, mayor cotización, hasta ciertos límites. Es como la columna vertebral de la base de cotización: estable, predecible y fundamental.
Complementos salariales
Los complementos pueden ser variados: paga de productividad, plus de peligrosidad, pagas extraordinarias, incentivos y otros premios. No todos los complementos cuentan para la base de cotización de la misma forma. Algunos se integran plenamente, otros solo en parte, y hay conceptos que pueden estar exentos. Es crucial distinguir qué componente de tu nómina se suma a la base y cuál no para no llevarte sorpresas al recibir la nómina o al planificar tu jubilación.
Horas extras y trabajos temporales
Las horas extraordinarias suelen generar una retribución adicional que, dependiendo del país, puede cotizar o no. En muchos sistemas, las horas extra suman a la base de cotización siempre que se paguen con regularidad y cumplan ciertas condiciones. Si trabajas en turnos, en proyectos puntuales o bajo demanda, estas horas pueden hacer crecer tu base de cotización y, por ende, el porcentaje de tu aportación a la pensión.
Percepciones no salariales
Algunas percepciones no salariales pueden influir en la base de cotización de forma limitada o específica. Por ejemplo, determinadas ayudas de transporte, dietas o indemnizaciones pueden no cotizar o cotizar solo hasta cierto umbral. Es clave revisar cómo cada concepto entra en la nómina para entender su efecto concreto sobre tu base de cotización y, por extensión, sobre tu jubilación.
3. ¿Cómo se calcula la base de cotización?
Reglas básicas y topes
La base de cotización se calcula tomando los importes que componen tu salario sujeto a cotización, sumando complementos y, en algunos casos, las horas extras, y aplicando el tipo de cotización correspondiente a cada concepto. Existen topes y límites mínimos que pueden variar por país, y que evitan que las cotizaciones crezcan de forma desproporcionada en salarios muy altos o, por el contrario, se reduzcan demasiado en salarios bajos. En muchos sistemas, hay un tope superior de cotización para determinadas contingencias y un tope inferior para garantizar una protección mínima. Conocer estos límites te ayuda a entender si estás cotizando de manera adecuada y cuánto de tu salario se invierte en tu futura pensión.
Tipologías de cotización
La cotización se aplica en distintos conceptos: contingencias comunes, desempleo, formación profesional, horas extra, cese de actividad, entre otros. Cada concepto tiene su propio porcentaje y base de cálculo, lo que significa que la misma nómina puede estar contribuyendo de forma diferente a cada cobertura. A veces, sumar todos los porcentajes puede parecer confuso, pero la idea central es que la base de cotización es el conjunto de conceptos laborales que alimentan las prestaciones sociales. Entender qué cubre cada cotización te da una visión más clara de cómo se construye tu pensión y por qué ciertos cambios en tu nómina importan para tu futuro.
4. Campos prácticos: cómo influye la base de cotización en tu sueldo y en tu jubilación
Relación entre salario bruto, base de cotización y sueldo neto
Tu salario bruto es la cantidad acordada en contrato antes de impuestos y cotizaciones. De ese bruto, se descuentan las cotizaciones a la seguridad social y, después, impuestos, resultando tu salario neto. La base de cotización, que puede coincidir con el salario bruto o incluir complementos, determina cuánto se aporta a la Seguridad Social y, en última instancia, cuánto quedará disponible para tu pensión. Es decir, un incremento en la base de cotización, manteniendo constantes otros factores, suele traducirse en mayores aportaciones y, potencialmente, en una mayor pensión futura. Pero ojo: no todo incremento de base se traduce en beneficio neto si va acompañado de impuestos o de límites legales diferentes.
Impacto de la estabilidad laboral y de cambios de empleo
La continuidad en la base de cotización es clave para la consistencia de tu pensión. Si cambias de trabajo, si pasas a jornada parcial o si te conviertes en autónomo, la base de cotización puede resintonizarse o replicarse de forma distinta. En muchos sistemas se puede acumular tiempo cotizado en distintos empleadores para calcular la pensión, siempre que exista coherencia en las bases y las figuras jurídicas de cada empleo. Por eso, cuando evalúas una oferta de empleo o una modificación de contrato, vale la pena mirar no solo el salario neto inmediato, sino también cómo afectará la base de cotización y, a medio plazo, la pensión.
5. Cómo se relaciona la base de cotización con la jubilación
El puente entre aportaciones y pensión
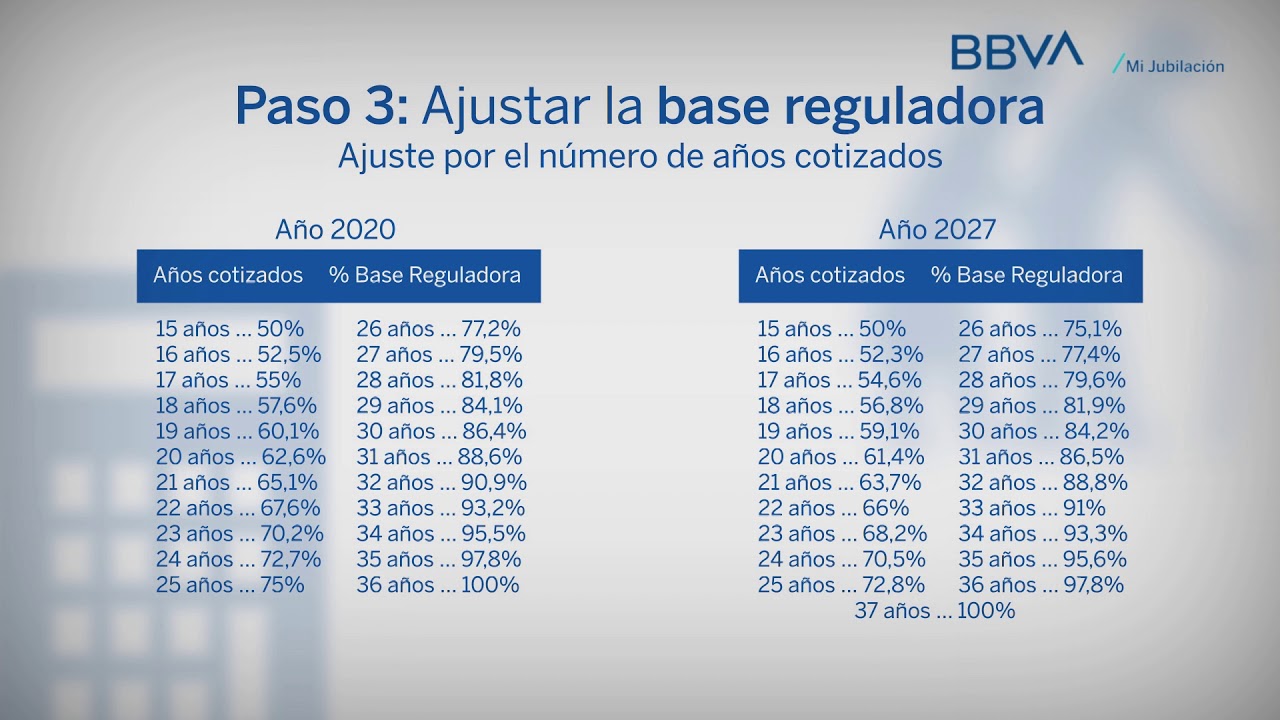
La pensión que recibirás depende, en gran medida, de cuántos años cotizaste y de la base de cotización durante esos años. Más allá de la edad de jubilación, los sistemas de pensiones calculan una cita entre el tiempo cotizado y la base de cotización para estimar la cuantía. En muchos casos, cada año cotizado añade para el cálculo de una pensión, y cuanto mayor fue la base, mayor será el importe de esa pensión. Entender este puente te permite planificar mejor tu carrera profesional y tus aportaciones para la jubilación, quizá buscando estabilizar tu base de cotización en años de mayor ingreso o, al menos, evitar caídas significativas por cambios laborales.
Factores adicionales que intervienen
Además de la base de cotización, hay otros elementos que influyen en la pensión: la edad de retiro, el número de años cotizados, los periodos de interrupciones laborales, las reformas de la ley y los mecanismos de revalorización de las pensiones. En algunos países, existen topes de jubilación o coeficientes de jubilación anticipada. Si estás cerca de una etapa de cambio (por ejemplo, acercarte a la edad de jubilación, considerar una reducción de jornada o planificar una transición a otro rol), vale la pena consultar con un asesor para entender cómo cada decisión afectará tus derechos de pensión a corto y largo plazo.
6. Casos prácticos para entender la base de cotización
Caso A: salario estable con complementos
Imagina a Laura, que tiene un salario base de 1,800 euros al mes y recibe un complemento de productividad de 200 euros. Además, cobra una paga extra anual de 1,200 euros prorrata. Si la base de cotización incluye estos componentes, su base podría verse así: 1,800 + 200 + (1,200 / 12) = aproximadamente 2,000 euros al mes. Con un tipo de cotización total del 28%, Laura aporta 560 euros mensuales a la Seguridad Social, con el beneficio de una base mayor para su eventual pensión. Este ejemplo ilustra cómo distintos elementos de la nómina pueden integrarse para ampliar la base de cotización y, por ende, la pensión futura, siempre que los conceptos estén permitidos por la ley.
Caso B: horas extras y cambios de jornada
Pedro trabaja a tiempo parcial pero recibe horas extra periódicas. Su salario base es de 1,200 euros y las horas extra suman 400 euros al mes. Si las horas extra cotizan, su base de cotización subiría a 1,600 euros, aumentando la aportación de Pedro. Sin embargo, si las horas extra no cotizan o si hay límites, ese incremento podría no reflejarse en la base de cotización. Este ejemplo resalta la importancia de entender qué porcentaje de tus horas extras se considera para la base de cotización y cuál es la normativa vigente en tu país.
Caso C: cambios de empleo y jubilación futura
Ana cambia de empresa a mitad de año. En su nuevo empleo, su base de cotización es ligeramente inferior a la anterior, pero mantiene una continuidad de aportaciones. Si la pensión se calcula considerando los años y la base de cada periodo, Ana podría seguir acumulando derechos, aunque con un perfil distinto. Este caso demuestra que no siempre el salario más alto es la mejor estrategia a largo plazo; a veces es más ventajoso mantener estabilidad en la base de cotización durante más años.
7. Consejos prácticos para optimizar tu base de cotización
Planifica tu carrera y estructura de salario
Pensar a largo plazo no es resignarse a un sueldo alto de inmediato; es optimizar cómo se construye tu base de cotización a lo largo del tiempo. Si puedes, negocia una base de cotización sólida que te permita incorporar complementos que coticen y que incrementen la base de cotización de forma estable. Evita depender solo de remuneraciones variables que no coticen o que se reduzcan con el tiempo. La consistencia es clave para una jubilación más sólida.
Equilibra salario base y complementos
Si tienes oportunidad, combina un salario base razonable con complementos que sí coticen en su totalidad. Por ejemplo, un incremento moderado en el salario base puede ser más efectivo para la pensión que grandes premios ocasionales que no impactan la base de cotización de forma sostenida. Pregúntate: ¿este extra está afectando mi base de cotización a largo plazo? ¿O solo mejora mi bolsillo por un periodo corto?
Conoce los límites y cumplan con la normativa
La clave está en no caer en trampas legales ni en malentendidos. Superar topes o no cotizar ciertos conceptos puede ser perjudicial para tu pensión. Infórmate sobre los topes de cotización en tu país, y verifica tu nómina para asegurarte de que cada concepto está cotizando como corresponde.
Mantén un registro personal de aportaciones
Guarda tus nóminas durante varios años y, si es posible, consolida un resumen de las bases de cotización anuales. Esto te permitirá ver tendencias, detectar cambios y, si hace falta, plantear ajustes con tu departamento de RRHH o con un asesor. Tener claridad sobre tu historial te da poder para exigir tus derechos y planificar tu jubilación con más confianza.
8. Errores comunes y cómo evitarlos
Confundir salario bruto con base de cotización
Este es el error más habitual. No todo lo que aparece en el salario bruto entra en la base de cotización. A veces hay complementos que no cotizan, y otras remuneraciones que sí; la clave está en leer detenidamente la nómina y, si tienes dudas, consultar la documentación oficial o preguntar a RRHH.
Ignorar las horas extra o variable que cotiza
Si trabajas horas extra, no asumas que todo se cotiza automáticamente. Pregunta si esas horas se contabilizan para la base y, de ser así, cuánto impactan. Esto puede marcar la diferencia entre una jubilación más sólida o una más modesta.
Cambiar de trabajo sin revisar la base de cotización
Al cambiar de empleo, es común centrarse en el salario neto inmediato y olvidar el efecto en la base de cotización y, por ende, en la pensión. Revisa cómo cada oferta afecta tu base de cotización y cuánto tardarás en estabilizarla en el nuevo puesto.
9. ¿Qué pasa si cambias de país o sistema de pensiones?
Transiciones entre sistemas y movilidad laboral
Si eres una persona que se mueve entre países o entre sistemas de pensiones, la base de cotización puede volverse más compleja. Muchos países permiten comprar periodos de cotización, transferir derechos o sumar años cotizados en otras jurisdicciones para calcular la pensión. Esto requiere asesoría experta o, al menos, una revisión cuidadosa de las reglas transfronterizas para evitar perder derechos o elementos de la base de cotización que podrían marcar la diferencia en tu jubilación.
10. Estrategias para un futuro más sólido
Plan de contingencia y ahorro adicional
Además de la base de cotización, considera un plan de ahorro privado o de pensiones complementarias si tu país ofrece ese vehículo. Si bien las cotizaciones públicas son esenciales, los ahorros adicionales pueden proporcionar un colchón extra para cuando lleguen los años dorados. Evaluar opciones de inversión y planes de pensiones privados puede ser una forma inteligente de complementar la base de cotización y la pensión pública.
Educación financiera continua
El tema de la base de cotización evoluciona con reformas y cambios legislativos. Mantente actualizado leyendo guías, consultando con tu empresa o centro de trabajo, y, si es posible, con un asesor laboral o financiero. La educación constante te permitirá adaptar tu plan laboral y de jubilación a las nuevas reglas y oportunidades que surjan.
Conclusión: toma el control de tu jubilación desde ya
La base de cotización no es un concepto abstracto reservado a expertos; es una herramienta práctica que afecta tu vida futura. Entender qué entra en esa base, cómo se calculan las cotizaciones y qué impacto tiene cada decisión profesional sobre tu jubilación te da poder para planificar mejor. A medida que avanza tu carrera, podrás ajustar tu estrategia: optimizar tu salario base, gestionar complementos que coticen y completar con ahorros si lo consideras necesario. Las decisiones que tomes hoy, en función de la base de cotización, pueden traducirse en una jubilación más tranquila y con mayor calidad de vida. ¿Estás listo para revisar tu nómina y ver qué ajustes podrían hacer una diferencia real en tu pensión futura?
Preguntas frecuentes únicas
- ¿La base de cotización siempre incluye el salario base? En la mayoría de los casos sí, pero depende de la normativa local y de si existen complementos que cotizan o no.
- ¿Puede la base de cotización cambiar si recibo una paga extraordinaria destinada a un evento puntual? Dependerá de si esa paga extraordinaria se considera dentro de la base de cotización habitual o si está exenta por normativa específica.
- ¿Qué pasa si me desmotivo de mi empleo y empiezo un proyecto freelance? En muchos sistemas, la cotización cambia cuando pasas de empleado a autónomo; conviene revisar cómo se transfiere o se acumulan periodos de cotización.
- ¿Existen topes de cotización superiores o inferiores que limiten cuánto cotizo? Sí, la mayoría de sistemas mantienen topes para evitar cotizaciones desproporcionadas o insuficientes; estos límites pueden variar por país.
- ¿Qué hago si mi nómina no muestra claramente qué conceptos cotizan y cuáles no? Consulta el convenio laboral, el contrato y la guía de la Seguridad Social de tu país, o pregunta a tu departamento de RRHH; a veces hay diferencias entre lo que se paga y lo que se cotiza.
- ¿Cómo afecta una reducción de jornada a mi base de cotización y mi jubilación futura? La reducción de jornada puede disminuir la base de cotización, lo que podría reducir la pensión futura si no se replica con otros aportes o periodos de cotización compensatorios.





