
Cómo contabilizar aportaciones no dinerarias sociedad limitada: guía práctica y ejemplos
Cómo contabilizar aportaciones no dinerarias sociedad limitada: guía práctica y ejemplos
Conceptos clave y marco regulatorio de las aportaciones no dinerarias
Introducción práctica: por qué importan las aportaciones no dinerarias en una SL
Imagínate que estás formando una sociedad limitada con un amigo o socios. Nadie tiene que traer todo el capital en efectivo: podéis aportar bienes como un coche, una máquina, software, o incluso derechos de propiedad intelectual. Esas aportaciones no dinerarias pueden convertirse en una parte del capital social, pero su tratamiento contable no es trivial. Si no se registran y valoran correctamente, podrías encontrarte con discrepancias entre lo que la empresa dice que vale ese activo y lo que realmente vale en la práctica, o con problemas fiscales y de gobernanza en el futuro. En estas páginas vamos a desglosar, paso a paso, cómo contabilizar esas aportaciones en una sociedad limitada, qué criterios de valoración seguir, qué asientos contables ejecutar y qué documentación reunir para que todo quede claro y, sobre todo, legal y rentable para la empresa.
Antes de entrar en el meollo, piensa en esto: una aportación no dineraria no es “un regalo” ni un simple intercambio; es una aportación de valor que afectará al capital social, a la distribución de participaciones y a la estructura de control. ¿Te gustaría saber exactamente qué pasos seguir, qué documentos pedir y qué errores evitar para que esa aportación no dineraria cuente como corresponde? Vamos viendo punto por punto.
Qué se entiende por aportación no dineraria y qué incluye
Definición y marco básico
Una aportación no dineraria, en el contexto de una sociedad limitada, es cualquier activo distinto del efectivo que un socio aporta para suscrbir el capital social. Puede tratarse de bienes muebles (vehículos, maquinaria, equipo informático), bienes inmuebles (locales, terrenos), derechos de propiedad intelectual (patentes, software propietario), derechos de uso, participaciones o acciones en otras sociedades, stock de mercancía, licencias, entre otros. En la práctica, la contabilidad debe reflejar no solo que se aporta un activo, sino también su valor razonable y su impacto en el capital social y en las reservas de la empresa.
La clave está en que esas aportaciones tienen que valorarse de forma razonable y documentarse adecuadamente para que, al momento de emitir y suscribir nuevas participaciones, la sociedad pueda justificar el aumento de su capital social y las modificaciones estatutarias correspondientes.
Valoración de aportaciones no dinerarias: cómo decidir su valor razonable
Principios de valoración y criterios prácticos
La valoración de aportaciones no dinerarias debe basarse en el “valor razonable” del activo aportado. Este valor debe reflejar lo que un comprador razonable pagaría en una transacción entre partes independientes en condiciones de mercado. No se trata de la valoración contable de un activo en libro; se trata de la valoración de la aportación para efectos de emitir participaciones y de registrar el aumento de capital. En muchos casos, el valor razonable se determina con la ayuda de un perito independiente o a través de criterios razonables acordados entre socios y la Junta General. Si el activo es común y de fácil valoración (por ejemplo, inventario, equipo estándar), la valoración puede ser más directa; si el activo es complejo (propiedad intelectual, inmuebles, derechos sobre software), conviene acudir a un informe técnico o a una tasación profesional.
Importante: la valoración debe ser documentada. Un informe escrito que explique el método de valoración, las hipótesis utilizadas y las posibles limitaciones aporta transparencia y reduce el riesgo de conflictos futuros.
Otro punto relevante: si el valor razonable de la aportación excede el valor contable del activo, ese exceso se puede registrar como una prima de emisión, elevando el patrimonio neto o la reserva de prima de emisión, según la normativa aplicable. Si, por el contrario, el valor razonable es menor que el valor contable registrado en libros, podría haber un ajuste a la baja que deberá analizarse con el asesor contable y, si procede, a través de las cuentas anuales.
El proceso contable paso a paso en una SL
1) Identificar y documentar la aportación
Lo primero es dejar claro qué activo se aporta y en qué condiciones. ¿Es un inmueble, una máquina, software, o una participación en otra empresa? ¿Quién valora exactamente el activo? ¿Qué derechos de uso o de explotación quedan vinculados a la sociedad? Esta fase de identificación genera la base documental para el resto del proceso: acta de la Junta, contratos, informes de tasación, y cualquier escritura pública si hay bienes inmuebles.
2) Valoración y certificación
Aquí decides si vas a hacer una valoración interna o externa. Si el activo es complejo o su valor es significativo respecto al capital social, conviene un informe de valoración por un profesional independiente. El objetivo es obtener un valor razonable y verificable que sirva como base para el asiento contable y para el aumento de capital. Este paso es crucial para evitar sorpresas fiscales o contables en el futuro. Recuerda conservar todas las certificaciones y percepciones de valor para futuras auditorías o consultas de la autoridad.
3) Aprobación societaria
La aportación debe ser aprobada por la Junta General de socios o por el órgano de administración según el régimen de la SL. Es habitual que se adopten acuerdos que detallen el activo aportado, su valoración, el número de participaciones que se emiten y el valor nominal de estas participaciones. Este acto jurídico es el que convierte la aportación en un hecho societario formal: aumento de capital, emisión de nuevas participaciones y, a veces, modificación de los estatutos.
4) Registro contable: el asiento de la aportación
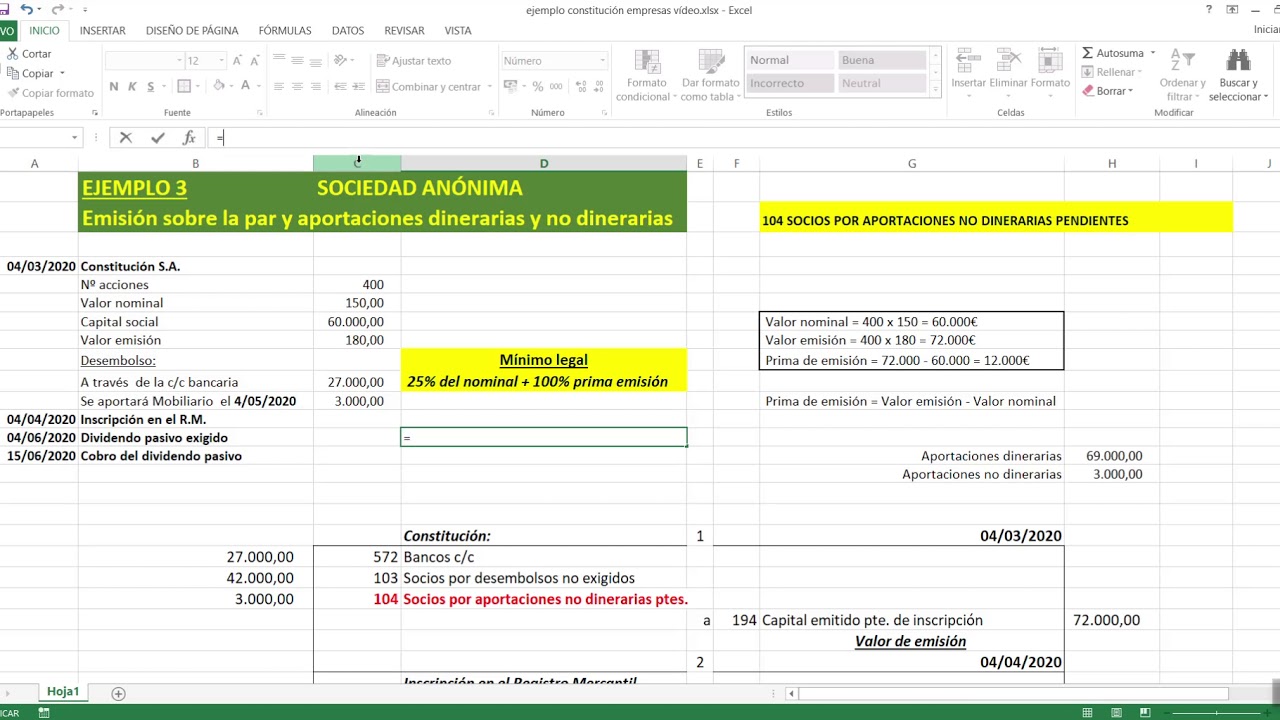
Este paso es el verdadero puente entre la valoración y la contabilidad. En el marco del Plan General de Contabilidad (PGC) o las normas contables aplicables, el activo aportado se debe valorar a su valor razonable y se emiten participaciones por ese valor o, si aplica, por el valor nominal de las participaciones, con la correspondiente prima de emisión si corresponde. A efectos prácticos, el asiento suele ser algo así:
Asiento típico (simplificado):
– Debe: activo aportado (por su valor razonable)
– Haber: capital social suscrito y desembolsado por el valor nominal de las participaciones emitidas
– Haber o Reserva de prima de emisión (según corresponda al excedente entre valor razonable y valor nominal)
La estructura exacta del asiento puede variar según la forma en que la empresa decide registrar la operación y según la normativa local. En sectores con alta valoración de activos (inmuebles, propiedad intelectual valiosa), el asiento podría desglosarse más para dejar constancia de cada componente: valor del activo, valor de las participaciones emitidas, primas, y posibles ajustes en reservas.
5) Integración en el marco de patrimonio y estatutos
Una vez registrado el aumento de capital y la emisión de participaciones, es necesario actualizar el libro de actas, el libro registro de socios y, si corresponde, la escritura pública o el registro mercantil. Además, conviene revisar los estatutos para reflejar cambios en el capital social, el número de participaciones y las reglas de gobierno que acompañan a una aportación en especie.
Consejos prácticos y documentos clave para evitar problemas
Documentación indispensable
Para cada aportación no dineraria, guarda: descripción detallada del activo, valor razonable y método de valoración, informe del valoración (si procede), acta de la Junta que aprueba el aumento de capital y la emisión de participaciones, escritura o documento de cesión, y cualquier tasación o certificación técnica. En el caso de bienes inmuebles, conserva la escritura de propiedad, certificado de dominio y valoración catastral cuando sea necesario. Si hay derechos de propiedad intelectual, guarda contratos de cesión, patentes, licencias o acuerdos de explotación y su valoración.
Implicaciones fiscales a considerar
Las aportaciones no dinerarias pueden generar implicaciones fiscales como IVA, Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITP y AJD) o transmisiones patrimoniales en determinados supuestos. También pueden surgir efectos fiscales para los socios que aportan, y para la sociedad que recibe el activo. El tratamiento varía según el tipo de bien y la jurisdicción, por lo que es aconsejable consultar con un asesor fiscal para cada caso concreto y evitar sorpresas durante la liquidación anual o en inspecciones fiscales.
Casos prácticos: ejemplos para entender mejor
Ejemplo A: aportación de un inmueble a una SL
Supón que una SL incorpora como socio 1.000 euros de capital social y un inmueble valorado en 120.000 euros aportado por un socio. Si el valor razonable del inmueble es de 120.000 euros y el valor nominal de cada participación es de 60 euros, se emiten 2.000 participaciones (120.000 / 60). El asiento podría ser:
– Debe: Inmueble 120.000
– Haber: Capital social 60.000 (2.000 participaciones a 60 euros cada una)
– Haber: Prima de emisión 60.000 (exceso entre valor razonable y valor nominal)
Este esquema refleja que el valor razonable del inmueble se traduce en un aumento de capital y en una prima de emisión, que forma parte de las reservas de la empresa.
Ejemplo B: aportación de software y maquinaria
Imagina que un socio aporta software valorado en 18.000 euros y una máquina por 12.000 euros. El capital social existente es de 50.000 euros, con un valor nominal de 10 euros por participación (5.000 participaciones). El acto de valor razonable total es de 30.000 euros; se emiten 3.000 participaciones nuevas de 10 euros cada una. Si el valor nominal del aumento es 30.000 euros, queda registrada la prima de emisión o el ajuste necesario. Asientos:
– Debe: Software 18.000; Máquina 12.000
– Haber: Capital social 30.000
– Y el resultado podría ser una prima de emisión de 0, si ya se ajusta exactamente al valor nominal. Si hay variación adicional, podría registrarse en reservas.
Errores comunes y cómo evitarlos
1) Subestimar la necesidad de valoración independiente
Confiar en una valoración interna sin respaldo profesional puede generar discrepancias en el futuro. Si el activo tiene un valor significativo, mejor un informe independiente o una tasación técnica para reforzar la fiabilidad del valor.
2) No documentar adecuadamente
La falta de actas de la Junta, informes de valoración y escrituras puede convertir una aportación no dineraria en una operación poco verificada. Mantén toda la cadena documental organizada y disponible para auditoría o revisión.
3) Ignorar consecuencias fiscales
No valorar adecuadamente las posibles obligaciones fiscales puede generar inspectores revisando la operación y exigencias de impuestos, interés y recargos. Consulta con un asesor fiscal para cada caso concreto y considera simulaciones fiscales previas a la aprobación.
4) No actualizar libros y estatutos
Tras un aumento de capital por aportación en especie, actualiza el libro de socios, el libro de actas y, si corresponde, la escritura y los estatutos. La falta de actualización puede llevar a disputas internas o a problemas ante terceros.
Buenas prácticas para una implementación eficiente
- Planifica la valoración con antelación y define quién la realiza.
- Solicita y conserva toda la documentación desde el inicio: informes, actas, contratos y escrituras.
- Comunica a todos los socios los efectos sobre el capital social y la gobernanza para evitar sorpresas.
- Consulta con el asesor contable y fiscal para adaptar el asiento a la normativa vigente y a la realidad de tu empresa.
- Verifica que el aumento de capital y la emisión de participaciones respeten el límite legal y las reglas de distribución de poder dentro de la SL.
Guía rápida: pasos prácticos para contabilizar aportaciones no dinerarias en tu SL
Para cerrar este bloque práctico, aquí tienes una guía condensada que puedes seguir cuando recibas una aportación no dineraria:
- Documenta qué activo se aporta y la valoración razonable acordada o tasada.
- Elabora un informe de valoración si es necesario y guarda las certificaciones.
- Aprobación en Junta General: acuerdo de aumento de capital, emisión de participaciones y valor de cada una.
- Registro contable del activo aportado por su valor razonable; asiento de aumento de capital y prima de emisión si corresponde.
- Actualiza libros y estatutos; conserva toda la documentación para futuras auditorías o revisiones fiscales.
Conclusiones: claves para que tu aportación no dineraria cuente y no genere tensiones
Una aportación no dineraria puede ser una forma inteligente de impulsar tu empresa sin depender exclusivamente del efectivo inmediato. Pero exige rigor: valoración fiable, documentación completa, aprobación societaria y un registro contable correcto. Si consigues alinear estos elementos, la aportación no dineraria no solo fortalece el capital social, sino que también puede mejorar la estructura de gobernanza y las perspectivas de crecimiento. ¿Te atreves a afrontar tu próxima aportación en especie con este plan paso a paso?
Preguntas frecuentes únicas sobre aportaciones no dinerarias en SL
¿Qué sucede si la valoración de la aportación cambia después de la aprobación?
Si la valoración sufre cambios sustanciales, podría requerirse una revisión o ajuste contable y, dependiendo de la normativa local, podría implicar una modificación de la Junta o incluso una revisión fiscal. Es recomendable documentar cualquier ajuste con un informe técnico actualizado y comunicarlo a los socios y al registro mercantil si es necesario.
¿Qué ocurre si el activo aportado deja de valer lo acordado durante el tiempo?
Si el valor del activo se deprecia significativamente, hay que distinguir entre valor razonable y valor contable. En contabilidad de la empresa, debería reflejarse el deterioro si corresponde, y las pérdidas podrían afectar las reservas, siempre bajo la supervisión de un profesional contable. Si la caída impacta el capital social o la prima de emisión, podría requerirse una revisión de la estructura de capital o de las participaciones.
¿Puedo recibir una aportación no dineraria de un tercero que no sea un socio?
En teoría, sí, pero debe tratarse como una aportación de capital de un tercero y debe ser aprobada por la Junta y debidamente valorada. En la práctica, suele gestionarse como un aumento de capital con la suscripción de nuevas participaciones por parte del tercero o, en su defecto, como una aportación de un socio que trae ese tercero. La estructura exacta dependerá de la normativa local y de la regulación societaria aplicable.
¿Qué diferencias hay entre aportaciones en especie y adquisiciones de participaciones?
Las aportaciones en especie son bienes o derechos aportados para suscribir capital social y aumentar el patrimonio de la empresa. Las adquisiciones de participaciones, en cambio, implican comprar participaciones de otros socios o de terceros y, por tanto, pueden afectar a la estructura de propiedad sin necesariamente aumentar el capital social de forma directa. En ambos casos, la valoración y la documentación son cruciales para evitar conflictos y asegurar un registro correcto.
¿Qué papel juega la tasación independiente frente a una valoración interna?
Una tasación independiente aporta una mayor objetividad y reduce riesgos de disputas. Si el activo es significativo o de alto valor, una tasación externa suele ser recomendable, o incluso obligatoria en algunas jurisdicciones, para garantizar que el valor razonable refleje con fidelidad el valor de mercado y cumpla con los estándares contables.
¿Cómo afecta la aportación en especie a la gobernanza de la SL?
La aportación en especie suele conllevar el aumento de capital y, por tanto, una revisión de la distribución de participaciones y del control. Dependiendo de cuántas participaciones emitas en relación con el cambio de capital, podrías aumentar o disminuir tu influencia en la toma de decisiones. Es clave alinear la estructura de gobernanza con las nuevas participaciones y actualizar estatutos y reglas de votación.
¿Qué hacer si hay discrepancias entre el valor razonable y el valor contable del activo aportado?
En estos casos, conviene documentar la diferencia y entender si corresponde registrarla como prima de emisión, reservas o ajustes en el capital. Consulta con tu asesor contable para decidir el tratamiento correcto y evita decisiones basadas en estimaciones impulsivas.
Los activos más comunes suelen ser inmuebles, maquinaria, software y derechos de propiedad intelectual. Los retos varían: inmuebles requieren verificación de título y valoración de mercado; maquinaria y equipo requieren verificación de estado y vida útil; software y PI requieren evaluación de licencias, derechos de uso y posibles inversiones futuras para su mantenimiento o actualización. En todos los casos, la documentación y la valoración clara son la clave para una contabilización correcta.





