El sistema de la seguridad social en España: guía completa y cómo funciona
El sistema de la seguridad social en España: guía completa y cómo funciona
Visión general y estructura del sistema
Qué es la Seguridad Social y para qué sirve
Imagina un paraguas enorme que te protege cuando la vida te da un giro inesperado: una enfermedad, un accidente, un despido o la llegada de un nuevo miembro a la familia. Ese paraguas es, en España, la Seguridad Social. No es un lujo, es una red de seguridad que nos acompaña desde la cuna hasta la jubilación, con pagos coordinados entre trabajadores, empleadores y el Estado para cubrir una variedad de necesidades: salud, pensiones, desempleo, accidentes laborales, invalidez y cuidados a largo plazo. Pero, ¿qué significa exactamente estar cubierto y qué hay detrás de cada prestación? Vamos a desglosarlo de manera clara y práctica, sin perder el contexto político y económico que la rodea.
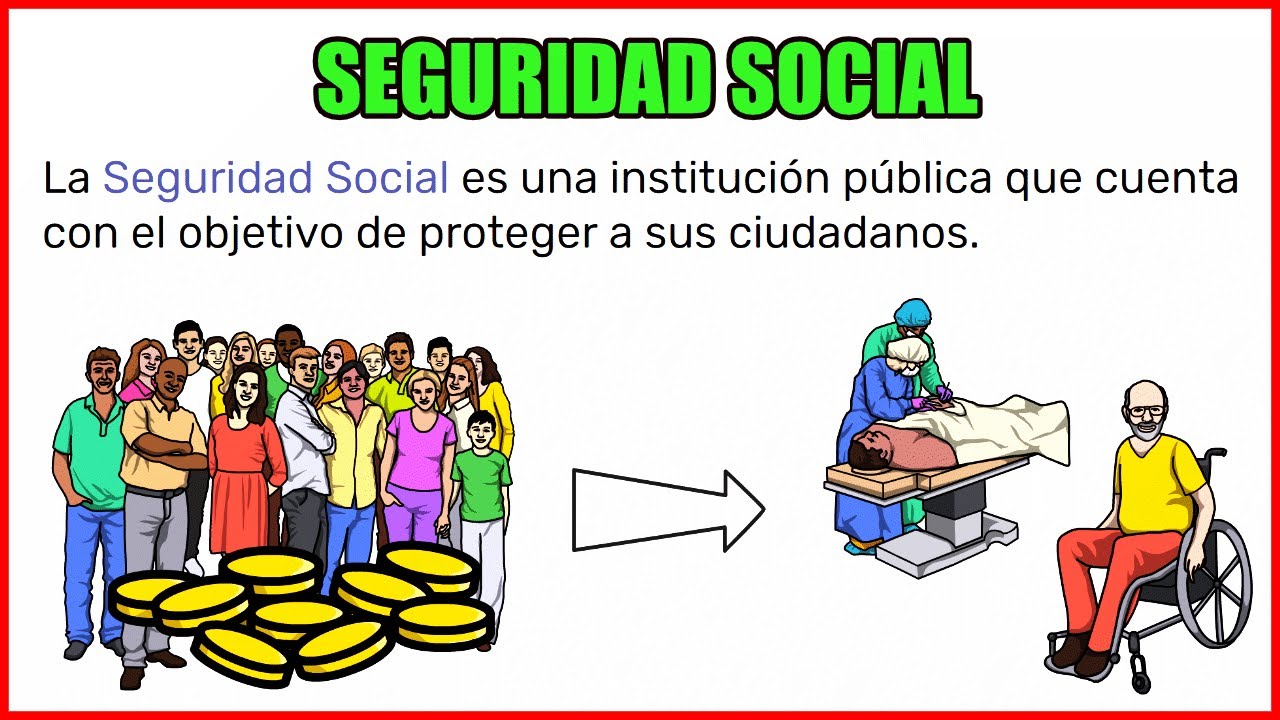
La Seguridad Social es un sistema público obligatorio gestionado por organismo públicos y administraciones que recogen las cotizaciones de trabajadores y empleadores para financiar prestaciones. ¿Quién paga? Básicamente trabajadores, empresas y, en ciertos casos, el propio Estado, especialmente cuando hablamos de prestaciones mínimas o de ciertos colectivos. ¿Qué se recibe a cambio? Prestaciones por enfermedad, desempleo, jubilación, maternidad/paternidad, incapacidad temporal o permanente, entre otras. A diferencia de un seguro privado, aquí las prestaciones no se compran por individuo de forma aislada: se obtienen en función de la situación personal y de los años cotizados.
Contribuyentes y cotización: ¿quién aporta y cuánto?
La financiación de la Seguridad Social se apoya en cotizaciones. Estas son cuotas que pagan el trabajador y la empresa, y, en algunos casos, el propio autónomo. Las cotizaciones se calculan sobre la base de las nóminas y, en general, varían según el tipo de contrato, la categoría profesional y la situación laboral. Para un trabajador por cuenta ajena, la empresa retiene y paga parte de la cotización y, en la nómina, se refleja la aportación del trabajador. Los autónomos aportan de forma independiente, con bases de cotización que pueden elegir dentro de ciertos rangos. ¿Qué cubren estas cotizaciones exactamente? En gran medida, las prestaciones de salud, las pensiones y las ayudas por desempleo o incapacidad, dependiendo del tipo de cotización y de los periodos trabajados. Es como construir una cesta de protecciones: cuanto más tiempo y más alto sea tu aporte, más robusta puede ser la cobertura en momentos críticos.
Prestaciones principales: qué cubre la Seguridad Social
Las prestaciones de la Seguridad Social se agrupan en categorías que responden a distintas necesidades vitales. Algunas de las más importantes incluyen:
- Atención sanitaria y acceso a servicios médicos y farmacéuticos cubiertos por el sistema público de salud.
- Prestación por baja laboral: cubre parte de la pérdida de ingresos cuando no puedes trabajar por enfermedad o accidente.
- Prestación por maternidad/paternidad: ayuda económica durante el periodo de cuidado del hijo.
- Incapacidad temporal y permanente: asistencia cuando una incapacidad te impide trabajar temporal o permanentemente.
- Jubilación: pensión de la Seguridad Social al alcanzar la edad de jubilación y cumplir con los años de cotización necesarios.
- Desempleo: prestaciones para quienes han perdido su empleo y cumplen ciertos requisitos de cotización.
- Cuidados de mayores y dependientes, en su marco de servicios y prestaciones, según el desarrollo normativo vigente.
La clave está en entender que no todas las prestaciones requieren la misma base de cotización ni se acceden de la misma manera. Algunas dependen de una antigüedad mínima en el empleo, otras de periodos de cotización consecutivos y, en ocasiones, de la situación familiar o de salud. Si te preguntas: “¿Yo puedo recibir X?”, la respuesta suele depender de dos cosas: cuánto has cotizado y en qué momento se activa la necesidad.
Cómo se tramita y qué pasos seguir para gestionar tu situación
La gestión de la Seguridad Social no es algo que se haga de forma improvisada. Existen pasos y organismos claros que te guían desde la afiliación hasta la percepción de las prestaciones. En la práctica, esto es lo que suele ocurrir:
- Afiliación y alta: cuando empiezas una relación laboral o te das de alta como autónomo, se genera un registro en la Seguridad Social. Esto te permite cotizar y, en su caso, acceder a las prestaciones.
- Comprobación de las bases de cotización y de las bases de golpe económico para asumir la responsabilidad de la prestación adecuada.
- Solicitud de prestaciones: en caso de enfermedad, desempleo, maternidad, etc., se solicita la prestación correspondiente ante el organismo competente (normalmente la Seguridad Social o el Servicio de Empleo Público).
- Seguimiento y control: recibes comunicaciones sobre el estado de tu trámite, plazos y documentos pendientes. Es importante conservar tus recibos de cotización y cualquier informe médico o administrativo.
No se trata de un proceso complejo por capricho, sino de garantizar que cada quien reciba lo que le corresponde en función de su situación. Si alguna vez te sientes perdido, recuerda que hay guías, asesoría profesional y oficinas de seguridad social que pueden aclararte el camino paso a paso.
Autónomos, empresas y trabajadores por cuenta ajena: diferencias clave
El funcionamiento puede parecer técnico, pero tiene diferencias prácticas que te afectan día a día. Si trabajas por cuenta ajena, tu empleador es quien gestiona buena parte de la cotización y te da de alta en el sistema. Si eres autónomo, eres tú quien gestiona tu base de cotización y tus pagos; eso implica elegir un régimen y un importe que se ajusten a tu realidad laboral y a tus ingresos. Por supuesto, las obligaciones cambian si tienes varios empleadores o si alternas actividades. En cualquier caso, la finalidad es la misma: garantizar que haya una red de seguridad cuando la vida te sorprende, y que puedas acceder a servicios de salud y a pensiones cuando lleguen los años de jubilación.
La relación entre la Seguridad Social y el sistema de salud: ¿son lo mismo?
No exactamente. En España, el sistema de salud está gestionado principalmente por las comunidades autónomas y financiado en gran parte a través de impuestos generales. La Seguridad Social se encarga de las prestaciones relacionadas con la incapacidad laboral, la maternidad/paternidad, las pensiones, el desempleo y la invalidez, entre otras. Aun así, hay una interacción constante: la atención sanitaria básica que recibes está dentro de los acuerdos que tienen con la Seguridad Social, y a veces la tarjeta sanitaria y la cobertura pueden estar vinculadas a tu registro como beneficiario de la Seguridad Social. Entender este nexo ayuda a no confundirse cuando hay cambios de empleo, mudanzas o situaciones familiares complejas.
Qué cambia con las reformas: hacia un sistema más moderno y digital
La seguridad social no es un ente estático: se actualiza para adaptarse a la realidad laboral, demográfica y tecnológica. En los últimos años, se han impulsado reformas para digitalizar trámites, simplificar procesos y ampliar la transparencia. Esto significa poder consultar condiciones, bases de cotización y derecho a prestaciones en portales en línea, reducir tiempos de respuesta y facilitar el acceso desde dispositivos móviles. También se han discutido cambios para facilitar la conciliación entre vida personal y laboral, y para ajustar las cotizaciones ante nuevos perfiles de empleo, como el trabajo a tiempo parcial, las plataformas digitales o la economía gig. Si te preguntas: “¿Cómo me afecta la reforma actual?”, la clave está en revisar tus bases de cotización, tus periodos de trabajo y los plazos para solicitar cualquier beneficio.
Consejos prácticos para entender y gestionar tu situación
En lugar de dejar la gestión en manos del azar, te dejo una serie de pautas prácticas que puedes aplicar hoy mismo para navegar con más confianza:
- Guarda toda la documentación laboral y de cotización: nóminas, contratos, partes de baja, informes médicos y resoluciones administrativas.
- Consulta tu situación online: muchos trámites y comprobaciones se pueden hacer desde portales oficiales. Esto evita colas y acelera procesos.
- Conoce tus fechas clave: aniversario de alta, periodos mínimos de cotización, fechas de pago de prestaciones y plazos para reclamar si no recibes lo defectuoso.
- Evalúa tu base de cotización: si eres autónomo, revisa si tu base se ajusta a tu actividad actual y si hay motivos para actualizarla.
- Identifica a quién acudir: oficinas de la Seguridad Social, el Servicio Público de Empleo o canales de atención al ciudadano pueden resolver dudas específicas y guiarte en el proceso.
Desempleo y empleo: qué cobertura tienes si cambias de trabajo
Perder el empleo es una experiencia estresante, pero la Seguridad Social tiene mecanismos para mitigar el golpe inmediato. La prestación por desempleo, también llamada paro, depende de haber cotizado un mínimo de tiempo y de la situación administrativa de cada persona. Si acabas de perder el trabajo, la primera pregunta suele ser: “¿Cuánto tiempo tardaré en recibir la ayuda y cuánto durará?” Las respuestas no son universales: dependen de tus periodos de cotización, de tu base reguladora y de los requisitos del momento. Lo importante es iniciar el trámite cuanto antes, porque el plazo para solicitar la prestación puede variar y, en muchos casos, acumular días de espera no es conveniente. Además, el Servicio Público de Empleo y la Seguridad Social trabajan con coordinación para evitar vacíos en la cobertura.
Preguntas frecuentes sobre la Seguridad Social en España
Para cerrar este recorrido, dejo respuestas a preguntas que suelen surgir, formuladas de manera clara y aprovechando ejemplos prácticos. Si tienes una duda específica, recuerda que cada caso puede tener particularidades.
¿Qué necesito para abrir una afiliación y empezar a cotizar?
En general, necesitas un documento de identidad, un alta en la Seguridad Social correspondiente a tu situación (empleado, autónomo, etc.) y, en su caso, un contrato de trabajo. Si eres autónomo, te piden que elijas una base de cotización y pagues tus cuotas mensuales. Si vienes de otro país pero vives en España, puede haber trámites de reconocimiento de derechos y de cotización previa; consulta con la oficina correspondiente para evitar sorpresas.
¿Puedo compatibilizar prestación por desempleo con un trabajo a tiempo parcial?
En algunos casos sí. Hay reglas específicas para compatibilizar el desempleo con un empleo a tiempo parcial o con trabajos compatibles. En general, ciertos porcentajes de la prestación pueden combinarse, siempre que cumplas los requisitos y no exista un conflicto con el periodo de carencia o los topes establecidos. Es importante consultar tu situación particular porque la normativa puede cambiar y las condiciones dependerán de tu contrato y tu base reguladora.
¿Qué cubre exactamente la prestación por incapacidad temporal?
La incapacidad temporal cubre la pérdida de ingresos cuando no puedes trabajar por razones de salud. Normalmente se concede tras un periodo de baja médica y se abona una cantidad proportionada a tu base de cotización. El pago suele ser a partir de cierto día de baja y, en muchos casos, la prestación cubre un porcentaje del salario. Si el médico de cabecera o el hospital emite el parte de baja, es clave presentarlo y seguir las indicaciones de recuperación para volver al trabajo en cuanto te sea posible.
¿Qué pasa si cambio de trabajo o de residencia?
Si te mudas o cambias de empleo, debes actualizar tu situación ante la Seguridad Social para que tus derechos y tus prestaciones se mantengan en vigor. En la mayoría de los casos, la transición se realiza con la coordinación entre la empresa entrante, la empresa saliente y la Seguridad Social. Mantener actualizados los datos evita interrupciones en servicios de salud o en futuras prestaciones de jubilación o desempleo.
¿Qué diferencias hay entre la Seguridad Social y las entidades privadas de seguros?
La gran diferencia es la subsidiariedad y el objetivo: la Seguridad Social es un sistema público financiado de forma obligatoria para proteger a todos los trabajadores, con un abanico amplio de prestaciones y con reglas que pretenden ser universales. Las aseguradoras privadas ofrecen pólizas voluntarias y específicas (salud, extra de pensión, etc.) que pueden complementar, ampliar o acotar coberturas. Muchas personas combinan ambas: una cobertura básica pública y seguros privados para reducir tiempos de espera o ampliar servicios. Analizar tus necesidades, horarios, presupuesto y prioridades te ayudará a decidir la mejor combinación.
Casos prácticos y ejemplos cotidianos
Para entender mejor cómo funciona, vamos con dos escenarios simples que podrían aproximarse a tu día a día:
- Escenario 1: Una empleada de 35 años con contrato indefinido se cae durante una jornada laboral. En estos casos, tiene cobertura de incapacidad temporal, acceso inmediato a atención sanitaria y, de ser necesario, posibilidad de recibir una prestación si la baja se prolonga. La gestión suele empezar con el parte de baja y la comunicación entre la empresa y la Seguridad Social.
- Escenario 2: Un autónomo de 40 años que decide ampliar su actividad a partir de otro proyecto. Debe elegir una base de cotización que le permita cubrirse en caso de enfermedad o accidente y, al mismo tiempo, ahorrar para la jubilación. Aquí la planificación personal es clave: cuánto cotizar, qué prestaciones se buscan y cómo se balancea con los ingresos variables del negocio.
La digitalización ha cambiado la forma en que interaccionas con la Seguridad Social. Hoy puedes realizar muchos trámites en línea, consultar tu historial de cotización, solicitar documentos y gestionar bajas por enfermedad sin necesidad de madrugar para hacer cola. Sin embargo, la experiencia puede variar según la región y la conectividad. Si te sientes frustrado, respira y recuerda que la mayoría de gestiones son de carácter orientativo y orientadas a guiarte paso a paso. Mantén a mano tus datos personales, números de identificación y, cuando sea necesario, la firma digital o certificado electrónico para firmar documentos de forma segura.
Qué esperar en el futuro: hacia un sistema más sencillo y accesible
La tendencia apunta a simplificar trámites, reducir tiempos de espera y ampliar la transparencia de la información. Los cambios suelen centrarse en tres ejes: digitalización, simplificación de requisitos y ampliación de servicios en línea. A largo plazo, esto puede traducirse en procesos de aprobación más rápidos, acceso más directo a la información de tus derechos y una coordinación más eficiente entre trabajadores, empresas y administraciones públicas. Si te preocupa cómo te afectarán estas reformas, mantente informado a través de las vías oficiales y no dudes en solicitar orientación cuando surjan dudas específicas sobre tu caso.
Conclusión: entender para proteger mejor a ti mismo y a los tuyos
Navegar por el sistema de la Seguridad Social puede parecer un reto, pero entender sus fundamentos te da poder para protegerte a ti y a tu familia. No importa si eres joven y acabas de entrar en el mundo laboral, si ya tienes una trayectoria profesional consolidada o si te encuentras en una transición entre trabajos: la cobertura pública está ahí para acompañarte. Pregúntate qué necesitas cubrir hoy y qué podrías necesitar mañana. La clave está en la información clara, la planificación y, sobre todo, saber a quién acudir cuando surja una duda o un cambio significativo.