
Con cuántos años de cotización me puedo jubilar: guía para calcular tu jubilación
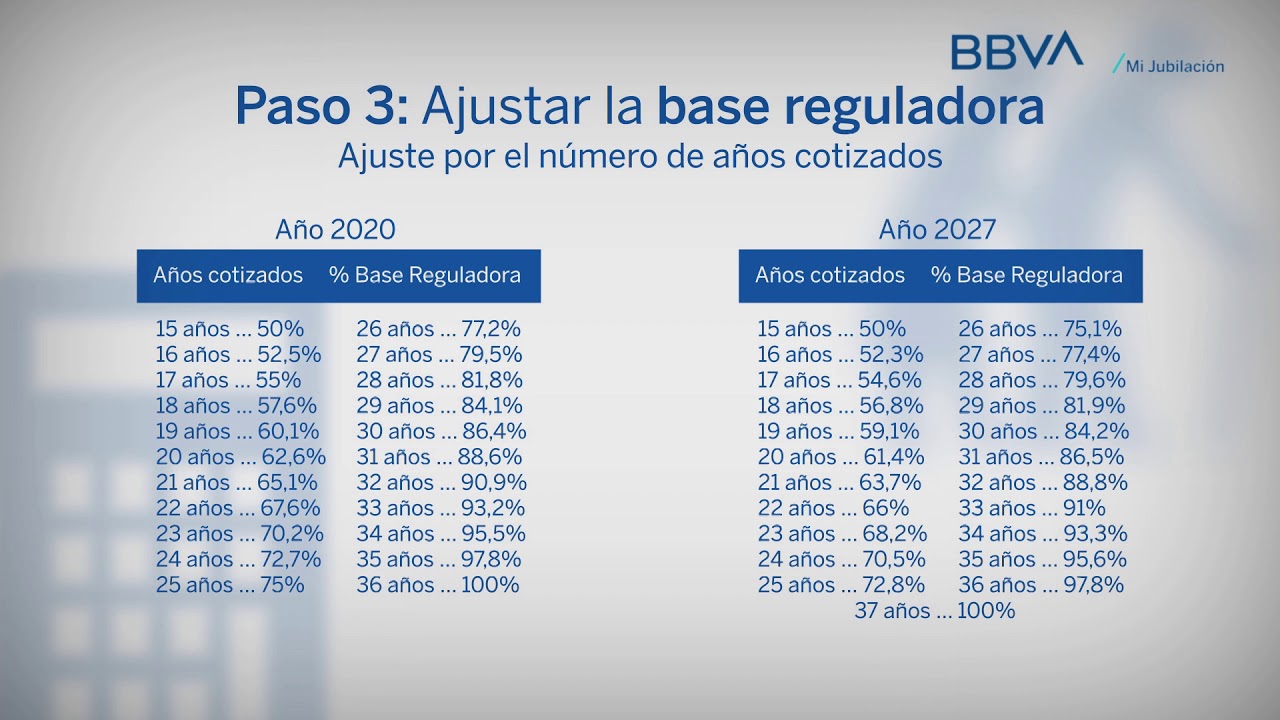
Con cuántos años de cotización me puedo jubilar: guía para calcular tu jubilación
Factores que influyen en tu jubilación
Introducción: entender la jubilación en tu país
Todos hemos pensado alguna vez en ese momento en el que ya no tenemos que madrugar para ir a trabajar. La jubilación, sin embargo, no es solo una fecha en el calendario; es el resultado de decisiones que tomaste durante años. ¿Cuánto dinero vas a recibir? ¿A qué edad podrás retirarte sin perder calidad de vida? ¿Qué pasa si decides seguir trabajando una vez que puedas? Si quieres responder estas preguntas con serenidad, necesitas entender dos cosas: qué piden las reglas de tu sistema de pensiones y cómo se traduce tu historial laboral en una cifra concreta. Este artículo no pretende sustituir una asesoría personalizada, pero sí darte un mapa claro para que puedas planificar con inteligencia y sin miedos.
La idea central es simple: la jubilación depende de cuántos años has cotizado, cuánto dinero has ganado durante esos años y a partir de qué edad se abren las ventanas para reclamar una pensión. Pero, ojo, no todas las jurisdicciones trabajan igual. En algunos lugares, la edad mínima de jubilación está fijada por ley y los años de cotización requieren una combinación de bono-puntaje o coeficientes; en otros, el sistema puede combinar un componente público con aportaciones privadas o de empresa. Así que, antes de extraer conclusiones, conviene identificar el marco en el que estás moviéndote. ¿Has revisado ya el reglamento de tu país o ciudad sobre las pensiones? Si no, este podría ser un excelente primer paso.
Paso a paso: cómo calcular tu jubilación
1) Identifica las reglas básicas de tu sistema de pensiones
Este primer paso es esencial. Sin conocer la edad mínima de jubilación, la cantidad de años que se exigen y el modo en que se calculan las cotizaciones, cualquier cálculo será una estimación incierta. Investiga tres elementos clave: la edad legal de jubilación, los años de cotización necesarios y el método de cálculo de la pensión (promedio de ingresos, puntos, o una combinación). En muchos sistemas, la edad mínima no es única: podría haber una edad estándar y una edad de jubilación anticipada con penalización. En otros, derechos por años de servicio pueden permitir alternativas como la jubilación anticipada parcial o total. Si tienes dudas, consulta fuentes oficiales o habla con un asesor laboral o de seguridad social. Cuanta más claridad tengas aquí, más fiable será el resto de tu proyección.
2) Revisa tu historial laboral y de cotización
Tu historial es la materia prima de la jubilación. Debes recoger cuántos años llevas cotizando, en qué sectores trabajaste y qué ingresos recibiste. Si te resultan complicados los datos, puedes hacer un ejercicio de recopilación: revisa tus nóminas, extractos de tu cuenta de cotización y documentos fiscales correspondientes a los últimos 10–15 años. Calcula el periodo total de cotización y anota los años en los que estuviste trabajando de alta. Si hay periodos sin cotizar por razones válidas (por ejemplo, cuidado de familiares, estudios, o desempleo), verifica si el sistema contempla la posibilidad de computarlos como cotizados o si es necesario hacer aportes complementarios para cubrir esos huecos.
3) Calcula la base de cálculo de la pensión
La mayoría de los sistemas usan una base de cálculo basada en tus ingresos durante un periodo determinado, a menudo tus mejores años o un promedio de tus ingresos a lo largo de la vida laboral. Aquí es donde la matemática empieza a hablar: cuánto mayor sea tu promedio salarial, más alta tiende a ser la pensión. Para estimar tu base de cálculo, sigue estos pasos sencillos:
- Elige el periodo que aplica en tu sistema (por ejemplo, los 5, 10 o 15 mejores años).
- Ajusta cada año por indexación para compensar la inflación. Sin esto, una cifra de hace 15 años no refleja tu poder adquisitivo actual.
- Calcula el promedio o la suma, según el método oficial, y luego aplica el factor de conversión que usa tu sistema para convertir ese promedio en una pensión anual. Este factor puede depender de años de cotización o de la edad a la jubilación.
Si te resulta útil, piensa en la base de cálculo como el “mundo” desde el que se extraerá tu jubilación. Es la materia prima que, transformada por la relación de años y coeficientes, se convertirá en el monto que recibirás cada mes o cada año.
4) Aplica el coeficiente de cotización y la edad de jubilación
En muchos sistemas, no es suficiente con haber cotizado muchos años; la edad también importa. Dos escenarios comunes son: jubilarse al cumplir la edad mínima con el total de años exigidos o jubilarse más tarde para obtener un mayor ingreso mensual. En ciertos modelos, cuanto más tarde te jubiles, mayor será tu pensión, porque el sistema aplica un coeficiente de incremento (o una reducción si te jubilas antes). Esta parte puede parecer técnica, pero es la clave para entender posibles aumentos en tu tesidad de vida cuando llegues a la jubilación. Si hay posibilidad de conservar una parte de la actividad laboral (trabajo a tiempo parcial, por ejemplo), pregunta si existe una modalidad de jubilación parcial que te permita combinar ingresos actuales con una pensión reducida.
5) Haz simulaciones con escenarios prácticos
La realidad se entiende mejor con ejemplos. Toma un par de escenarios realistas y ponlos sobre la mesa:
- Escenario A: te jubilas a la edad mínima con todos los años requeridos. ¿Qué monto esperas y cuál será tu tasa de reemplazo?
- Escenario B: difieres la jubilación 3 o 5 años y aumentas la base de cálculo por cada año de cotización adicional. ¿Qué ganancia en la pensión se traduce en esos años extra?
Si tu país ofrece simuladores oficiales en línea, utilízalos. Estos programas suelen pedirte tu historial de ingresos y años cotizados y te entregan una estimación razonable de la pensión esperada, más posibles variables como bonificaciones por contribuir de forma adicional o ajustes por edad de jubilación. El objetivo es ver distintas rutas y comparar resultados, no tomar una decisión definitiva en una sola pasada.
6) Considera los componentes complementarios
La jubilación no siempre se compone de una única fuente. En muchos casos, conviene mirar otros ingresos: planes privados de pensiones, cuentas de ahorro para la jubilación, inversiones, o ingresos pasivos. Si tienes acceso a planes de empresa, aportes voluntarios o deducciones fiscales, evalúalos con cuidado. A veces, aportar un poco más cada mes puede suponer un salto significativo en el monto final que recibirás. Piensa en ello como plantar un árbol: a veces un pequeño riego constante hoy puede dar frutos abundantes mañana. Claro, asegúrate de entender las comisiones y las condiciones de liquidación para evitar sorpresas desagradables al momento de retirar.
Estrategias para planificar tu jubilación: hazlo paso a paso
1) Empieza cuanto antes, incluso con poco
El beneficio del interés compuesto suele ser tu mejor aliado. Si comienzas a ahorrar para la jubilación cuando eres joven, tus aportes, aunque modestos, tienen más tiempo para crecer y acumular valor. No esperes al “momento perfecto”: cada año cuenta, especialmente si las tasas de interés y la inflación se mueven a tu favor o en tu contra. La paciencia y la constancia funcionan mejor que intentar hacer grandes saltos de una vez.
2) Ahorra de forma inteligente y con disciplina
La disciplina es la clave. Si puedes destinar un porcentaje fijo de tus ingresos cada mes a un plan de pensiones o a inversiones para la jubilación, lograrás mejores resultados que con esfuerzos puntuales. Programa un ahorro automático, evita sacar dinero de ese fondo para otros fines y revisa periódicamente tus metas. Si tus ingresos varían, establece un umbral mínimo de aportación que puedas mantener aun en meses complicados. La consistencia es más valiosa que la intensidad aislada.
3) Optimiza tus gastos y aprovecha incentivos fiscales
Pequeñas reducciones en gastos cotidianos pueden liberar recursos para tu jubilación. Además, muchos sistemas ofrecen incentivos fiscales por aportes voluntarios o por planes de empleo. Infórmate sobre deducciones, aportes patronales y límites anuales. Un asesor fiscal o financiero puede ayudarte a diseñar una estrategia que te dé beneficios tangibles sin sacrificar tu liquidez personal. Recuerda que el objetivo es garantizar una red de seguridad sin que te falte dinero para cubrir necesidades básicas en el día a día.
4) Mantente actualizado y revisa cada año
Las reglas pueden cambiar. Normalmente, las políticas de pensiones se actualizan cada año o cada vez que hay reformas importantes. Haz una revisión anual de tu situación: cambios en tus ingresos, cambios en la legislación, modificaciones en tus planes de empresa. Si algo importante cambia, ajusta tus proyecciones y tus aportes en consecuencia. Esta revisión te ayuda a evitar sorpresas y a ir acercándote a tu objetivo con confianza.
5) Planifica escenarios de vida y de longevidad
La jubilación no es solo dinero; es también tiempo. Considera cuánto esperas vivir, posibles emergencias médicas y cambios en tu salud. Crear un plan que contemple distintos escenarios —por ejemplo, una jubilación temprana por elección, o una jubilación tardía por necesidad— te da margen para decidir sin pánico cuando llegue el momento. La planificación flexible te permite adaptar tus estrategias de ahorro y consumo sin perder el norte.
Consejos prácticos para gestionar tu camino hacia la jubilación
1) Mantén un registro claro de tus aportes
Guarda copias de tus recibos de nómina, extractos de seguridad social y cualquier documento relacionado con tus cotizaciones. Un registro organizado te evita dolores de cabeza cuando necesites aclarar dudas sobre años cotizados o bases de cálculo. Considera crear una carpeta digital donde puedas almacenar todo de forma ordenada и accesible para revisiones futuras.
2) Utiliza herramientas oficiales y fiables
Siempre que sea posible, utiliza simuladores oficiales y plataformas gubernamentales para consultar tu situación. Estos recursos están actualizados con la normativa vigente y te brindan estimaciones más confiables. Si encuentras discrepancias, contacta con las oficinas correspondientes para obtener aclaraciones y corregir errores antes de que afecten tu proyección a largo plazo.
3) Habla con un asesor y con tu red de confianza
Una conversación con un asesor financiero puede ayudarte a alinear tus metas con tu realidad económica. Pero también es útil conversar con familiares o amigos que ya estén en camino. Compartir experiencias, revisar casos reales y aprender de errores comunes puede darte ideas prácticas y evitar que cometas fallos habituales, como subestimar gastos o sobre-optimizar sin respaldo.
Errores comunes que pueden afectar tu jubilación (y cómo evitarlos)
Fallo frecuente 1: subestimar la inflación y el coste de vida
Si no ajustas tus proyecciones por inflación, podrías pensar que tu pensión alcanza para más de lo que realmente hará. Asegúrate de incorporar una tasa de inflación razonable para tus cálculos y revisa cada año si el ajuste de tu pensión cubre tus necesidades reales.
Fallo frecuente 2: depender exclusivamente de la pensión pública
Confiar solo en la pensión estatal puede dejarte en una situación delicada si la inflación aumenta o si las reformas reducen beneficios. Complementa con ahorros personales y, si es posible, con planes de pensión privados o privados-empresariales. Diversificar las fuentes de ingresos es una buena defensa para la jubilación.
Fallo frecuente 3: no adaptar los planes ante cambios personales
A lo largo de la vida ocurren cambios: ascensos, cambios de empleo, cambios familiares, o alteraciones en la economía familiar. Ajusta tus aportes y objetivos conforme a estas realidades. La rigidez puede hacerte perder oportunidades para mejorar tu situación futura.
Conclusión: tu plan, tu historia de jubilación
La jubilación no es una sorpresa que llega por accidente; es el resultado de una historia que escribes cada día con tus decisiones de ahorro, tu estabilidad laboral y tu capacidad para adaptarte a cambios. Ahora que tienes un mapa claro, puedes trazar un camino que te dé tranquilidad y libertad cuando llegue el momento de decir adiós al día a día laboral. Recuerda que cada persona tiene una historia distinta: tus años de cotización, tus ingresos, tus responsabilidades y tus metas personales. Teniendo esto en cuenta, puedes construir una proyección realista y, sobre todo, alcanzable. ¿Qué paso inmediato puedes dar esta semana para acercarte a tu jubilación soñada?
Preguntas frecuentes
- ¿Qué pasa si aún no alcanzo la edad mínima de jubilación pero ya tengo muchos años cotizados? En algunos sistemas existe la posibilidad de jubilación anticipada con reducción de la pensión, o de recibir una pensión parcial y volver a trabajar. Las condiciones varían; consulta las normas específicas de tu país para saber si existen opciones de transición y qué impacto tendrían en tu cuantía final.
- ¿Cómo afecta cambiar de trabajo o de empresa a mi jubilación? Los periodos en los que estuviste empleado en diferentes empresas pueden sumar años de cotización, pero es crucial verificar que cada periodo quedó registrado correctamente en tu historial. A veces, pueden existir lagunas o duplicaciones que requieren corrección. Mantén tus documentos y verifica con la administración de pensiones.
- ¿Cuánto debo ahorrar adicionalmente para garantizar una jubilación cómoda? No existe una cantidad única; depende de tu ingreso, tus gastos y tus metas. Un asesor puede ayudarte a estimar un porcentaje de tu ingreso que te permita mantener un estilo de vida similar. A modo orientativo, muchos expertos recomiendan destinar entre el 10% y el 20% de ingresos anuales a planes de pensiones o inversiones para la jubilación, pero ajusta esto a tu realidad.
- ¿Qué debo revisar cada año en mi plan de jubilación? Revisa tu base de cálculo, la edad a la que planeas jubilarte, cualquier cambio en las reglas de tu sistema y el rendimiento de tus ahorros o inversiones. Ajusta aportes si es necesario y aprovecha cualquier incremento salarial para incrementar tus aportes. Una revisión anual evita sorpresas desagradables.
- ¿Existen herramientas útiles para simular mi jubilación? Sí. Muchas administraciones públicas ofrecen simuladores en línea que, con tus ingresos y años de cotización, estiman tu pensión. También hay herramientas de terceros y asesores que pueden ayudarte. Busca fuentes oficiales y evita depender de estimaciones de fuentes no verificadas.
- ¿Qué hago si perdí registros de cotización? Contacta a la autoridad de pensiones de tu país y solicita un historial de cotización. A veces pueden reconstruir tu historial a partir de tus registros fiscales, laborales y de seguridad social. Mantener copias de tus documentos es clave para prevenir este tipo de problemas.





