
Diferencia entre igic repercutido y soportado: guía práctica y ejemplos
Diferencia entre igic repercutido y soportado: guía práctica y ejemplos
Encabezado relacionado: conceptos clave para entender el IGIC y su impacto en tu negocio
Qué es el IGIC y por qué importa para tu empresa
Antes de entrar en la diferencia entre igic repercutido y soportado, conviene entender, de forma general, qué es el IGIC. El Impuesto GeneralIndirecto Canario es un tributo que grava las operaciones de venta de bienes y prestación de servicios en las Islas Canarias. Es, en la práctica, un impuesto al consumo similar al IVA que se aplica a casi todas las transacciones comerciales, aunque con particularidades propias de la economía canaria. Su objetivo principal es financiar servicios públicos y, a la vez, regular la competencia dentro del archipiélago.
Para las empresas, entender cuándo se aplica el IGIC repercutido y cuándo se abre la posibilidad de considerar el IGIC soportado es fundamental para llevar una contabilidad clara y cumplir con la normativa. No se trata solo de hacer cálculos; se trata de saber qué monto debe figurar en facturas, qué monto debe reflejarse en libros contables y qué parte de ese impuesto debe entregarse a la Hacienda Canaria o, en su caso, de qué forma se puede compensar. Vamos a desglosarlo paso a paso, con ejemplos prácticos que puedas aplicar en tu negocio, ya seas autónomo, pymes o una empresa con operaciones regulares en Canarias.
Diferencia entre IGIC repercutido y IGIC soportado
IGIC repercutido: qué es y cuándo se aplica
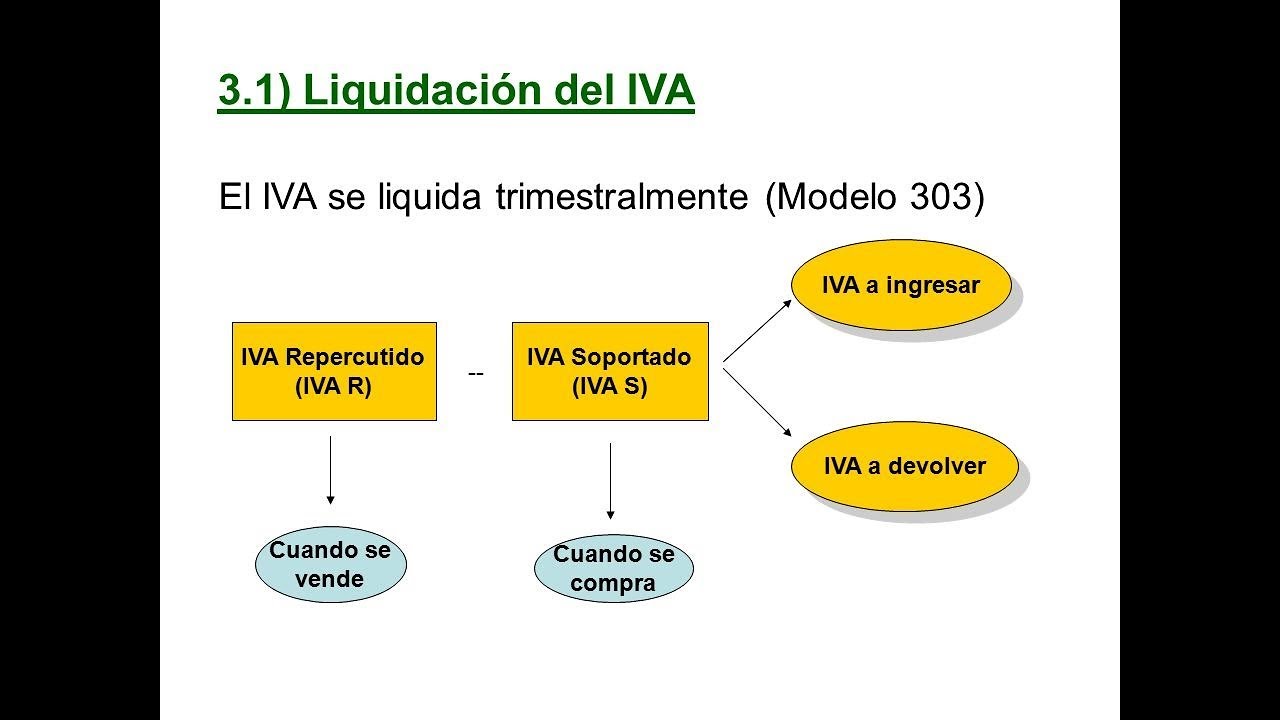
El IGIC repercutido es la parte del impuesto que tu empresa cobra a tus clientes en la factura de venta o de prestación de servicios. Es el impuesto que se “repercute” al consumidor final o, en su caso, a otras empresas que adquieren tus productos o servicios. En la práctica, funciona igual que el IVA: calculas el IGIC de acuerdo con la base imponible de la operación y la tasa aplicable, y ese importe forma parte del importe total que el cliente paga.
La clave del IGIC repercutido es que debe ir claramente desglosado en la factura, junto con el concepto de venta, la base imponible y el tipo de IGIC aplicado. Un error común es no indicar correctamente el porcentaje o no especificar el concepto, lo que complica la contabilidad y puede generar sanciones si se revisa por la autoridad fiscal. En la mayoría de los casos, el IGIC repercutido es el que financia la recaudación del impuesto por parte de la empresa y, en consecuencia, es la porción que la empresa debe ingresar a la Hacienda Canaria en su periodo de liquidación correspondiente.
IGIC soportado: qué es y cuándo se paga
Por otro lado, el IGIC soportado es el impuesto que tu negocio paga en las compras y gastos necesarios para su actividad. Es decir, cuando tu empresa adquiere bienes o servicios para su funcionamiento (materias primas, suministros, servicios de terceros, etc.), paga IGIC sobre esas adquisiciones. En un sistema de tributación similar al IVA, estos importes normalmente se considerarían como IGIC soportado y, en muchos regímenes, se pueden descontar de lo que corresponde ingresar por IGIC repercutido, dando lugar a un saldo neto que debe entregarse al fisco, o a un saldo a favor en caso de que el soportado supere al repercutido.
Es importante destacar que la posibilidad de deducir o compensar IGIC soportado frente a IGIC repercutido depende de la normativa vigente y del régimen en el que opere la empresa. Algunas operaciones pueden no dar derecho a deducción total o parcial, por ejemplo, ciertas adquisiciones privadas, gastos no vinculados a la actividad empresarial o operaciones exentas. Por ello, es esencial registrar correctamente cada factura de compra, identificar la tasa aplicada y conservar la documentación de respaldo.
Diferencia práctica: ¿cuál es la consecuencia para tus cuentas?
La diferencia entre IGIC repercutido y soportado se refleja en tus libros contables como un saldo de impuesto a ingresar o a devolver. Si tu IGIC repercutido supera al IGIC soportado durante un periodo, tendrás que pagar la diferencia a la administración; si al contrario el soportado es mayor, podría existir un saldo a tu favor que, según la normativa, podría compensarse en periodos siguientes o solicitarse en devolución. En la práctica, es similar al concepto de IVA en otros territorios, pero con particularidades de la normativa canaria.
Para evitar sorpresas, conviene monitorizar cada factura, clasificar bien las operaciones exentas o gravadas, y revisar periódicamente las liquidaciones para confirmar que estás declarando correctamente. Un control riguroso evita gastos innecesarios, te facilita la contabilidad y reduce el riesgo de errores en las declaraciones trimestrales o anuales.
Cómo se determina la base imponible y el tipo de IGIC
La base imponible es el importe sobre el cual se aplica el IGIC. Normalmente se toma como precio de venta o, en operaciones de servicios, la contraprestación pactada. A partir de esta base, se aplica la tasa de IGIC correspondiente. En Canarias existen diferentes tipos de tasas: la general y las reducidas, destinadas a ciertos bienes y servicios específicos, y, en algunos casos, tasas especiales para determinadas actividades. Es crucial identificar correctamente qué tipo de bien o servicio se está dando y qué tasa corresponde para calcular el IGIC de forma correcta.
El reconocimiento de la tasa adecuada depende de la clasificación de la operación: productos de consumo, servicios, bienes de inversión o adquisiciones intracomunitarias. Además, puede haber exenciones temporales, regímenes especiales para determinadas actividades (por ejemplo, transports, servicios digitales, obras públicas, etc.) y diferencias entre entregas de bienes dentro de Canarias y las que se operan entre Canarias y el resto de España o fuera de ella. Por eso, un esquema práctico para determinar la base imponible y la tasa adecuada es fundamental para evitar errores costosos.
Tipos de tasas y ejemplos prácticos
En términos generales, la clasificación típica incluye una tasa general y tasas reducidas para productos o servicios básicos. Aunque la normativa puede evolucionar, una forma de entenderlo con ejemplos prácticos puede ser la siguiente:
- Tasa general: se aplica a la mayoría de bienes y servicios no sujetos a una tasa reducida. Por ejemplo, la venta de productos electrónicos, servicios profesionales y la mayoría de bienes de consumo suelen tributar a la tasa general.
- Tasa reducida: destinada a bienes y servicios considerados básicos o prioritarios. Por ejemplo, ciertos alimentos, productos farmacéuticos o servicios sociales pueden beneficiarse de una tasa reducida.
- Exenciones y tasas cero: hay operaciones que pueden estar exentas o gravadas a 0% en determinadas circunstancias (actividades médicas, educación, ciertas ONG, etc.).
La clave, en cualquier caso, es revisar la clasificación de cada operación y la tasa vigente en el momento de la transacción. Las modificaciones fiscales pueden alterar las tasas aplicables, por lo que es una buena práctica consultar la normativa actual o recurrir a asesoría cuando haya cambios o dudas.
Guía práctica paso a paso para calcular IGIC repercutido y soportado
Paso 1: identificar operación y tipo de bien o servicio
Antes de abrir una factura, pregúntate: ¿qué estoy vendiendo o prestando? ¿Es un bien tangible o un servicio? ¿Existe alguna exención o tasa especial? Conocer la naturaleza de la operación te guiará para escoger la tasa correcta y, en su caso, para indicar si se trata de una operación gravada o exenta. Además, identifica si hay clientes finales o empresas que puedan estar exentas o aplicar una tributación distinta.
Paso 2: aplicar tasas correctas
Una vez que tengas clara la operación, aplica la tasa correspondiente a la base imponible. Si trabajas con varios productos o servicios en una misma factura, puede que haya diferentes tasas dentro de la misma operación. En ese caso, desglosa cada partida con su base y su IGIC correspondiente para evitar confusiones y facilitar la liquidación posterior.
Paso 3: registrar en factura
La factura debe reflejar de forma clara: base imponible, tipo de IGIC aplicado y cantidad de IGIC repercutido. También debe figurar la fecha de la operación, el número de factura, datos del emisor y del receptor, y cualquier información adicional exigida por normativa. Un registro nítido evita que haya dudas en auditorías o revisiones y facilita la conciliación contable.
Paso 4: contabilización de IGIC en libros
En la contabilidad, registra el IGIC repercutido como un pasivo temporal (obligación de ingreso) y el IGIC soportado como un crédito fiscal (operación de deducción) según la normativa. En periodos de liquidación, compensa el IGIC repercutido con el IGIC soportado para determinar cuánto hay que ingresar o deducir. Mantén un control separado de las operaciones gravadas, exentas y de las deducciones para evitar que se mezclen conceptos.
Paso 5: deducciones y compensaciones
La posibilidad de deducir IGIC soportado frente a IGIC repercutido depende del régimen y de la normativa vigente. En muchos casos, las empresas pueden compensar el IGIC soportado con el IGIC repercutido mensualmente o trimestralmente, pero hay excepciones. Guarda las facturas de compra y los justificantes de gasto, ya que pueden servir como respaldo para las deducciones. Si hay dudas sobre si una operación da derecho a deducción, consulta con tu asesor o con la administración tributaria para evitar errores que puedan derivar en sanciones.
Ejemplos prácticos con números
Ejemplo 1: venta minorista de productos con tasa general
Imagina que vendes un producto electrónico por 100 euros de base imponible, con una tasa general del IGIC del 7%. En este caso, el IGIC repercutido sería 7 euros. La factura a tu cliente quedaría: base 100 €, IGIC repercutido 7 €, total a pagar 107 €. Si el cliente es una empresa que puede deducir IGIC, la operación entra en el cálculo de tus cuentas de IGIC repercutido y soportado. Si, en este periodo, has comprado material por 40 € con IGIC soportado del 7% (28 €), tendrías un saldo de IGIC repercutido de 7 € y IGIC soportado de 28 €, por lo que, en teoría, tendrías un crédito de 21 € que podría compensarse en liquidaciones futuras o solicitarse en devolución, según la normativa aplicable.
Ejemplo 2: venta con tasa reducida
Supongamos que vendes un servicio de educación a un cliente particular y la tasa aplicable es la reducida del 3%. Si la base imponible es 200 €, el IGIC repercutido sería 6 €. Si, durante el mismo periodo, tu empresa ha adquirido suministros por 70 € con IGIC soportado del 3% (2,1 €), entonces tu balance sería 6 € repercutidos frente a 2,1 € soportados, resultando en un saldo neto de 3,9 € a ingresar o a compensar, dependiendo de las reglas de liquidación que correspondan a tu régimen. Estos números ilustran cómo las diferencias de tasas impactan directamente en el flujo de efectivo y en la contabilidad.
Ejemplo 3: compra de insumos con IGIC soportado y deducción
Una empresa compra material de oficina por 500 € con IGIC soportado del 7% (3500) diez%? Aclaración: 500 € base imponible con IGIC 7% da 35 € de IGIC soportado. Si en el periodo has vendido por 1.000 € con IGIC repercutido de 70 € (7%). El saldo, en este caso, sería 70 – 35 = 35 € a pagar si el sistema no permite deducciones, o 0 si se puede compensar plenamente en otro esquema. Este ejemplo muestra la importancia de separar cada transacción y entender si puede o no compensarse, así como las posibles diferencias entre base imponible y tasas aplicadas.
Ejemplo 4: operación mixta o devolución
Imagina una factura mixta en la que vendes varios productos, algunos con tasa general (7%) y otros con tasa reducida (3%). Debes desglosar cada artículo con su base imponible y su IGIC correspondiente. Si una parte de la venta se devuelve, se debe ajustar la base imponible y el IGIC repercutido de acuerdo con el porcentaje de devolución, manteniendo el detalle por cada tipo de tasa. En operaciones devueltas, es común que el IGIC asociado a la devolución se anule o se ajuste, lo que influye directamente en el balance de IGIC repercutido y soportado para el periodo correspondiente.
Errores comunes y cómo evitarlos
- Confundir las tasas: una de las equivocaciones más habituales es aplicar la tasa equivocada a un producto o servicio. Esto puede generar diferencias en liquidaciones y posibles sanciones. Revisa cada partida y mantén una tabla de tasas vigente y actualizada.
- Omisión de desgloses: no desglosar correctamente el IGIC en factura puede generar problemas de trazabilidad. Asegúrate de detallar base imponible, IGIC y total, y de incluir el concepto de cada artículo o servicio.
- Faltas de documentación: no guardar facturas de compra o gasto con su correspondiente IGIC soportado puede dificultar las deducciones o compensaciones en el futuro. Conserva respaldos adecuados.
- Errores en la liquidación: en la liquidación trimestral o anual pueden ocurrir omisiones, como no incluir operaciones exentas o no registrar correctamente las compensaciones. Mantén un control periódico para evitar acumulaciones elevadas.
- Desconocer exenciones: algunas operaciones pueden estar exentas o gravadas a 0%, lo que requiere un tratamiento especial en la factura y en la contabilidad. Si hay dudas, consulta la normativa o un asesor.
Preguntas frecuentes (FAQ) únicas y útiles
1. ¿El IGIC soportado siempre se puede deducir? R: No siempre. Depende del régimen, de la actividad y de la normativa vigente. En general, las adquisiciones necesarias para la actividad suelen permitir deducciones parciales o totales, pero hay excepciones. Consulta con un asesor para tu caso específico.
2. ¿Cómo sé si una operación es gravada o exenta? R: Revisa la clasificación del bien o servicio y las tasas aplicables. Algunas actividades pueden estar exentas o gravadas a una tasa reducida y otras operaciones pueden requerir un tratamiento particular. Mantén una lista actualizada de las operaciones habituales de tu negocio.
3. ¿Qué pasa si la tasa aplicada cambia durante el año? R: Si hay cambios normativos, las liquidaciones deben adaptarse a la tasa vigente en el momento de cada operación. En estos casos, es importante conservar documentación que pruebe la tasa aplicada en cada transacción y ajustar las declaraciones de impuestos en consecuencia.
4. ¿Puedo compensar IGIC en periodos diferentes al periodo en el que se generó? R: En algunos regímenes, sí, pero suele haber límites y plazos. Verifica la normativa vigente o consulta a tu asesor para entender el calendario de compensaciones aplicable a tu empresa.
5. ¿Cómo afecta el IGIC repercutido al flujo de caja? R: Al cobrar IGIC repercutido, incrementas el importe facturado al cliente. Sin embargo, si el IGIC soportado es alto, puede generar un crédito o un saldo que puedas compensar en periodos siguientes. Un control riguroso de estas cifras ayuda a mantener un flujo de caja equilibrado.
6. ¿Qué debo hacer si me equivoco en una factura ya emitida? R: Debes corregir la factura, emitir una factura rectificativa y reflejar el ajuste en la liquidación correspondiente. Es vital mantener un historial claro para evitar discrepancias en la contabilidad y ante posibles requerimientos de la autoridad fiscal.
7. ¿Existe un régimen especial para pequeñas empresas o autónomos? R: Puede haber regímenes simplificados o especiales para ciertos tamaños o tipos de negocio. Consulta la normativa o un asesor para saber si aplicas alguna exención, reducción o simplificación que te beneficie.
8. ¿Cómo se gestionan las devoluciones de clientes en IGIC? R: En caso de devolución, puedes ajustar la base imponible y el IGIC repercutido proporcionalmente al porcentaje de devolución. Si ya entregaste el IGIC, deberá revertirse en la liquidación correspondiente para evitar doble cobro.
9. ¿Qué documentación necesito para justificar deducciones de IGIC soportado? R: Conserva facturas de compra, justificantes de gasto, acuerdos contractuales y cualquier documento que demuestre la relación entre la adquisición y la actividad económica. La contabilidad debe poder demostrar la relación entre la base imponible, IGIC y la operación.
10. ¿Cómo mantenerme al día con cambios en la normativa de IGIC? R: Suscríbete a boletines oficiales, consulta regularmente las guías de la Agencia Tributaria Canaria y considera la asesoría de un profesional. Las actualizaciones pueden modificar tasas, exenciones y procedimientos de liquidación.
Cierre práctico: claves para gestionar IGIC repercutido y soportado sin dolores de cabeza
La gestión del IGIC repercutido y soportado no tiene por qué ser un dolor de cabeza constante. Con una estructura de contabilidad clara, un sistema de facturación que desglose correctamente las tasas y una revisión regular de las liquidaciones, podrás mantener el control de tus impuestos sin perder la focus en hacer crecer tu negocio. Mantén al día las tasas vigentes, aplica las deducciones cuando corresponda y, sobre todo, documenta cada movimiento. Así evitarás sorpresas y podrás planificar mejor tus finanzas.
Conclusión: por qué entender estas diferencias te ayuda a ser más eficiente
En resumen, la diferencia entre igic repercutido y soportado es fundamental para entender cómo funciona la recaudación de impuestos en Canarias. El repercutido es el impuesto que cobras a tus clientes; el soportado es el impuesto que pagas en tus compras. La relación entre ambos determina si debes pagar a la administración o si tienes un crédito fiscal a tu favor. Aplicarlo correctamente no es solo cumplir una obligación legal; es una buena práctica que mejora la salud financiera de tu negocio, facilita la toma de decisiones y te da tranquilidad frente a posibles inspecciones. Si te surgen dudas específicas, consulta a un profesional para adaptar estas pautas a tu situación particular y a la normativa vigente en cada momento.




