
A partir de cuánto dinero hay que pagar a Hacienda: guía práctica
A partir de cuánto dinero hay que pagar a Hacienda: guía práctica
Encabezado relacionado: conceptos clave para entender cuándo pagar a Hacienda
Primero, lo básico: no hay una cantidad única que determine todo
Comencemos por lo esencial: no existe un umbral único y universal que diga “a partir de X euros hay que pagar a Hacienda”. En España, la obligación de pagar impuestos depende de varios factores, no de una cifra mágica. Tu situación personal —tu cuantía de ingresos, tu situación familiar, las deducciones y las retenciones— determina si tienes que pagar o si tu factura fiscal se queda en cero o incluso en negativo a efectos de IRPF (Impuesto sobre la Renta de las Personas Físicas). Imagina que la Hacienda es como un termostato: no es un interruptor que se acciona solo porque el termostato marque una cifra, sino que se ajusta según la temperatura total de tu vida financiera. Por eso, antes de afirmar “tengo que pagar X euros”, conviene mirar el cuadro completo.
¿Qué impuestos entran en juego cuando hablamos de pagar a Hacienda?
El sistema fiscal español no se limita a un único impuesto si eres persona física. Hay varios frentes, y cada uno tiene su propio momento y sus propias reglas. Los dos grandes pilares para la gente que trabaja y/o tiene actividad económica son el IRPF y el IVA. Además, si eres autónomo o tienes una empresa, existen pagos fraccionados y modelos específicos (como el 130 o el 303) que requieren una planificación a lo largo del año. Piensa en ello como en una orquesta: cada instrumento (impuesto) tiene su momento para sonar, y la armonía total depende de cómo se toquen juntos esos instrumentos.
IRPF para la mayoría: ¿cuándo aparece la factura real?
Rendimientos del trabajo y la magia de las retenciones
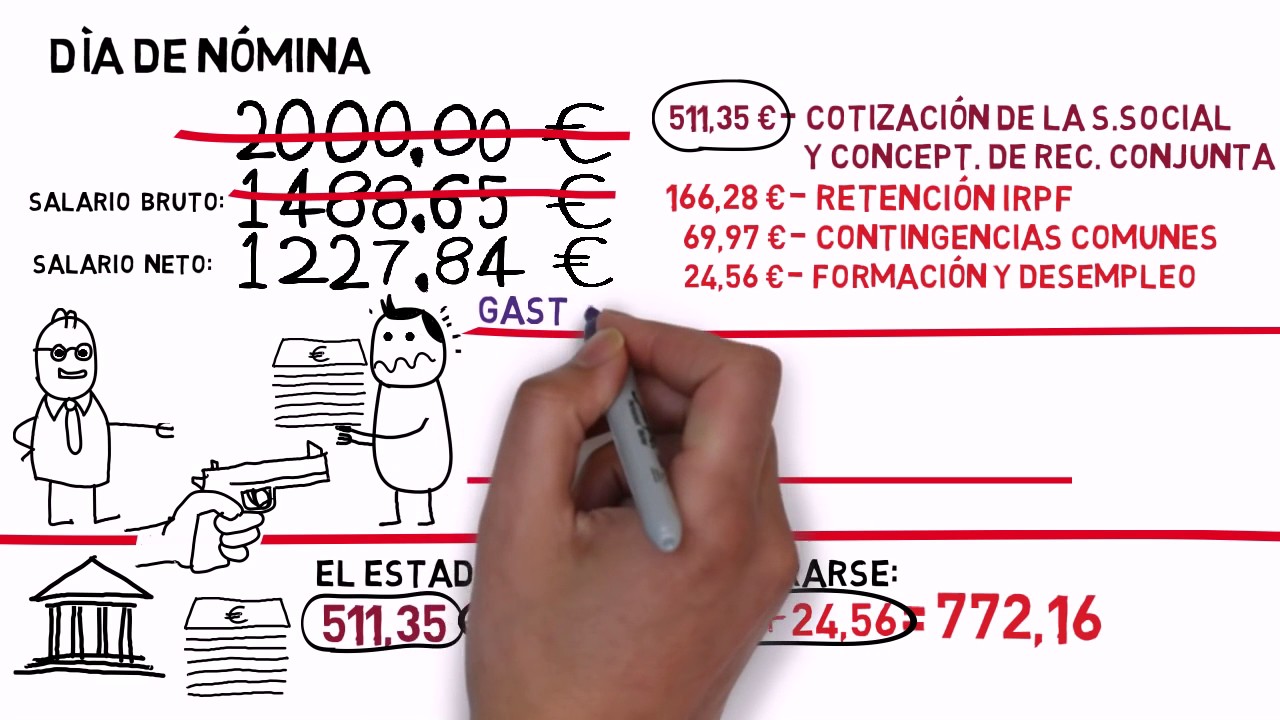
Si trabajas por cuenta ajena, tu empleador ya te está haciendo una retención en nómina. Esa cantidad, que se descuenta cada mes, funciona como un adelanto de tu pago de IRPF. Si las retenciones cubren tu factura real, no pagarás más al final del año; si no, te tocará pagar la diferencia. Aquí la clave no es una cifra concreta, sino el balance entre lo que ganas, lo que ya te han retenido y lo que puedes deducir. Es como si organizaras una cena: cuanto más ingresos y menos deducciones, más grande puede ser la cuenta final, pero las retenciones actúan como un anticipo para que no te sorprenda el cargo al cerrar la mesa.
Rendimientos del capital y actividades económicas: otras fuentes de pago
Si tienes ingresos de inversiones, alquileres o realizas una actividad económica por cuenta propia, la historia cambia un poco. Los rendimientos de capital pueden generar retenciones diferentes o incluso obligar a presentar la declaración para ajustar cuentas. En estos casos, la pregunta “¿cuánto pago?” se resuelve sumando lo que ya te han retenido y lo que corresponde pagar según la base imponible. En pocas palabras: no es solo una cifra de ingresos, sino un mosaico de piezas que hay que encajar. Es como armar un puzle: a veces una pieza pequeña parece inofensiva, pero cambia todo el cuadro si está mal colocada.
Autónomos y pequeñas empresas: voy a pagar más de una vez, ¿verdad?
Sí, para muchos autónomos y pequeños negocios hay pagos periódicos que hay que cumplir a lo largo del año. No se trata de pagar una gran factura al final, sino de gestionar anticipos y modelos mensuales o trimestrales. El modelo 130, por ejemplo, es un pago fraccionado del IRPF para quienes trabajan por cuenta propia y no tienen cuotas compatibles con retenciones suficientes. Además, si vendes bienes o servicios, el IVA debe ser ingresado periódicamente, con sus propias fechas y reglas. Es como si tuvieras que regar varias plantas a lo largo de la temporada: cada planta (impuesto) tiene su propio calendario de riego (plazos de pago), y si te olvidas de alguno, las hojas se marchitan (te llega una sanción o recargo).
Cómo saber si te corresponde pagar en la práctica: una guía paso a paso
1) Reúne tus ingresos totales del año
Haz una radiografía clara de todo lo que has ganado: salario, rendimientos de inversiones, alquileres, ventas puntuales, ingresos por actividades económicas, etc. No te quedes solo con una fuente; la suma total es la que determina la realidad fiscal. Piensa en ello como en preparar una mochila para un viaje: si te llevas solo una cosa, quizás te quejes al final por el peso; si llevas lo imprescindible, el viaje es más ligero y manejable.
2) Aplica las retenciones que ya te han hecho
Revisa tu nómina, extractos de cuentas y recibos de autónomos. ¿Qué impuestos ya se han adelantado? ¿Qué parte de tu IRPF ya está cubierta con retenciones o ingresos a cuenta? Este paso es crucial: cuantas más retenciones tengas, menor será la sorpresa cuando llegue la declaración. Es como hacer una reserva de hotel: cuanto más hayas pagado por adelantado, menos te faltará por pagar al final.
3) Aplica las deducciones y mínimos personales
En el IRPF hay mínimos personales y familiares que reducen la base imponible. También existen deducciones por vivienda, por hijos, por discapacidad, por aportaciones a planes de pensiones, entre otras. Cada deducción es una pieza que puede mover la balanza entre «tienes que pagar mucho» y «la factura sale a cero o incluso sale a tu favor». Piensa en ello como en descuentos de temporada: si conoces las reglas, puedes aprovecharlas para pagar menos.
4) Calcula la cuota resultante
Con la suma de ingresos, restando deducciones y aplicando las retenciones, obtienes la cuota o saldo a pagar. Si el resultado es negativo, puede salir devoluciones (si tienes derecho a devolución) o a veces cero. Si es positivo, tendrás que ingresar esa cantidad en la fecha establecida. Es como hacer una balanza: cada euro que entra o sale afecta el peso final de la deuda o del remanente a tu favor.
5) Decide el método de pago y el calendario
Dependiendo de tu situación, puedes pagar en una o varias veces y a lo largo del año mediante pagos fraccionados o en la declaración anual. Si eres autónomo, ya estarás familiarizado con el ritmo trimestral. Si eres trabajador, la mayor parte de la gente paga al presentar la declaración anual (o cuando sale la devolución). Tener claro el calendario evita sustos en fechas señaladas y te permite planificar mejor tus gastos.
Consejos prácticos para no perder el rumbo
Planifica un presupuesto fiscal simple
Reserva una pequeña cantidad cada mes para impuestos. Aunque no tengas obligación de pagar de inmediato, la previsión te evita acabarte el dinero de otros gastos cuando llegue la factura. Es como poner un “hucha de impuestos” para cada trimestre, sin que te traicione el gasto diario.
Conoce las deducciones que tú puedes pedir
Muchas personas se pierden deducciones por desconocimiento. Por ejemplo, en IRPF puedes aplicar deducciones por alquiler de vivienda, por inversión en vivienda habitual en ciertos casos, por aportaciones a planes de pensiones, por másteres o formación, por donaciones, etc. Haz un repaso anual de posibles deducciones y ajusta tu contabilidad para no perder esas oportunidades.
Usa herramientas y simuladores fiables
Las calculadoras y simuladores de la Agencia Tributaria y de terceros pueden ayudarte a estimar tu cuota. Úsalas para tener una idea de la tendencia, pero siempre verifica con tu situación real y, si es posible, consulta a un profesional si tu caso es complejo. Es como usar un mapa digital: te da la dirección, pero a veces necesitas un guía para tomar desvíos específicos.
Errores comunes y cómo evitarlos
El mundo tributario está lleno de trampas frecuentes que convierten una declaración “cero” o una factura razonable en algo desproporcionado. Aquí tienes algunos errores comunes y cómo prevenirlos:
- No actualizarse ante cambios legislativos: las normas cambian cada año; lo que fue válido el año anterior puede no serlo ahora. Mantén un ojo en las noticias fiscales y revisa tu situación cada 12 meses.
- Confundir retenciones con ingresos netos: las retenciones no son ingresos, son anticipos. No las restes de tus ingresos para calcular la cuota final sin haberlas aplicado correctamente.
- Omitir deducciones o reducciones disponibles: no todas están en la misma página. Investiga o consulta para no perder beneficios.
- Presentar fuera de plazo sin interés de demora: la sanción puede aumentar con el tiempo. Presenta en plazo y, si surge un retraso, solicita orientación para minimizar recargos.
- No conservar la documentación: tienes que conservar facturas, justificantes y documentos de deducción por si Hacienda te los solicita en una revisión.
Qué hacer si te parece complejo: cuándo pedir ayuda
Si tu situación es compleja (múltiples fuentes de ingresos, inversiones internacionales, cambios de residencia, herencias, alquileres variados, o tienes una actividad empresarial importante), pedir asesoría fiscal puede ahorrarte dinero y dolores de cabeza. Un profesional puede ayudarte a separar conceptos, optimizar deducciones y planificar pagos para evitar sorpresas. Piensa en ello como consultar a un guía de montaña cuando el terreno cambia de forma abrupta: te ofrece ruta, seguridad y eficiencia.
Entendiendo la lógica detrás de “cuánto hay que pagar”
La clave está en la correlación entre ingresos y cargas fiscales, no en una cifra fija. Si tus ingresos suben pero también suben las deducciones permitidas (o las retenciones se ajustan), la cuota final puede mantenerse razonable o incluso reducirse. Si, por el contrario, tus ingresos suben sin un contrapeso en deducciones o retenciones, la cuota crece. Es como andar en una bicicleta con cambios: algunos tramos requieren potencia (más ingresos) y otros requieren eficiencia (aprovechar deducciones y retenciones).
Preguntas frecuentes únicas
¿Qué pasa si no entro en la obligación de declarar pero sí debo pagar? En algunos casos, aunque estés exento de presentar la declaración por ingresos bajos, puede haber circunstancias en las que debas pagar determinada cuota. Si tienes dudas, verifica con tu liquidación o consulta a la Agencia Tributaria. La regla general es: no presentar para evitar un trámite no garantiza cero deuda; conviene revisar casilla por casilla.
¿Puedo hacer la declaración aunque no me obliguen a hacerlo? Sí. Muchas personas presentan la declaración de forma voluntaria para reclamar devoluciones o comprobar que el balance es correcto. Si te sale a devolver, la declaración voluntaria puede ser ventajosa, y en algunos casos, incluso podría darte un alivio fiscal si existen deducciones que no se aplican a través de las retenciones.
¿Qué ocurre si me equivoco en la declaración y ya está presentada? Si detectas un error, puedes presentar una rectificación. Las rectificaciones permiten corregir datos, bases imponibles o cuotas. Es mejor hacerlo cuanto antes para evitar intereses o recargos. En esencia, no hay que temer al error; hay que actuar con diligencia para corregirlo.
¿Cómo afectan las comunidades autónomas a mi cuota? En España, la base del IRPF es estatal, pero hay desgravaciones y deducciones autonómicas que pueden aplicar. Algunas comunidades tienen diferencias en tramos, deducciones por vivienda, o por familia, lo que puede mover tu factura total. Asegúrate de revisar también tu situación regional para no perder beneficios específicos de tu lugar de residencia.
¿Qué pasa con las rentas de alquiler y los ingresos por alquiler? Los alquileres se describen como rendimiento de capital inmobiliario y pueden generar ingresos sujetos a IRPF. Dependiendo de tu situación, puedes deducir gastos asociados al alquiler, como intereses de hipoteca, gastos de conservación y ciertos gastos relacionados con el inmueble. Es una buena razón para llevar una contabilidad clara de cada recibo y gasto.
¿Hay herramientas gratuitas para estimar mi cuota? Sí. La Agencia Tributaria ofrece simuladores y programas, y hay herramientas en línea de uso público. Úsalas para formarte una idea de la cuota, pero recuerda que la realidad podría variar con cambios en tu situación o en la normativa.
¿Cuándo es mejor pagar al final del año o a lo largo del año? Si eres autónomo, el ritmo trimestral suele ser más eficiente para evitar sorpresas. Si eres trabajador por cuenta ajena, a veces te sale más cómodo esperar a la declaración anual para pagar o recibir la devolución. Todo depende de tu flujo de caja y de cómo gestiones las retenciones. En general, conviene mantener un plan de pagos que no te deje sin liquidez cuando llegue la factura.
En resumen, entender cuánta presión fiscal tendrás no es un cálculo único, sino una evaluación dinámica que depende de tus ingresos, deducciones, retenciones y del perfil de tu situación personal y familiar. La clave para no desbordarse es organizar, planificar y, si es necesario, pedir ayuda profesional. Con un poco de disciplina y conocimiento, pagar a Hacienda puede convertirse en un proceso razonable y predecible, más que en una sorpresa anual que te descoloca el presupuesto.




