
El IVA devengado es el soportado o el repercutido: guía completa para entenderlo
El IVA devengado es el soportado o el repercutido: guía completa para entenderlo
Qué significa realmente el IVA devengado, soportado y repercutido
Introducción: el IVA y por qué te importa entenderlo
El impuesto al valor agregado (IVA) es, para la mayoría de las empresas, una especie de código secreto que decide cuánto dinero se mueve entre cuentas y cuánta parte de la facturación termina en la Hacienda pública. Pero no se trata solo de números: entender cuándo se genera, cuánto se debe pagar o deducir, y qué factura activa cada fase te evita sorpresas, multas y dolores de cabeza. Imagina que el IVA es como un río que fluye a través de tu negocio: nace en las ventas, se transforma en un crédito para compras y, al final, desemboca en la declaración periódica ante la autoridad tributaria. Si no entiendes su cauce, te pierdes en las orillas y acabas con un saldo que no cuadra ni en sueños.
En este artículo vamos a desglosar, paso a paso y en lenguaje claro, qué es el devengo, qué es el IVA soportado y qué es el repercutido, y cómo se gestionan en operaciones cotidianas. No necesitas ser un experto en contabilidad para seguirlo; te acompañaré con ejemplos cercanos, analogías simples y una estructura que te permita volver a consultar cada concepto cuando lo necesites. ¿Te has preguntado alguna vez por qué una misma factura puede generar un crédito y un débito al mismo tiempo? Vamos a resolverlo.
Conceptos básicos: IVA, devengo, soportado y repercutido
Qué es el IVA
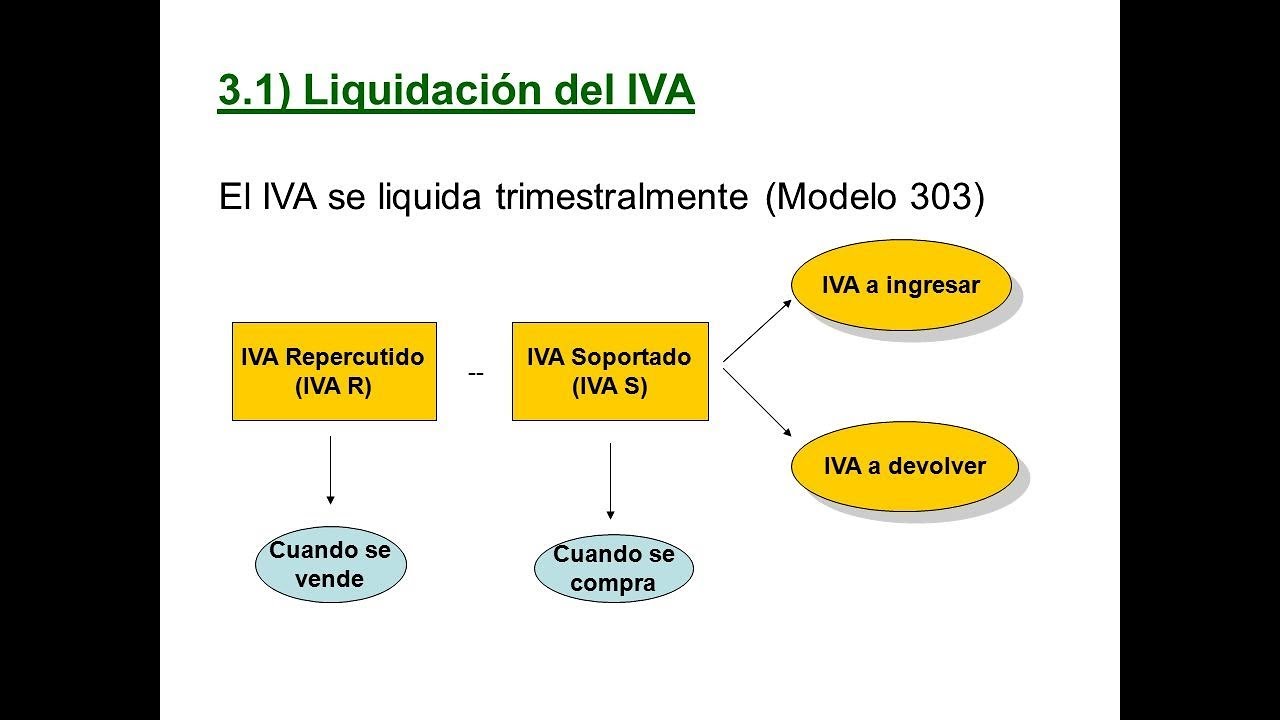
El IVA es un impuesto indirecto que grava el consumo. En pocas palabras: cuando compras algo, pagas IVA; cuando vendes, cobras IVA. La diferencia entre el IVA que soportas en tus compras y el IVA que repercutes en tus ventas determina si tienes que pagar o te devuelven la diferencia. Es como un flujo: el Estado se lleva una parte del valor añadido en cada paso, pero tú como empresa solo pagas o recibes la diferencia entre lo que has soportado y lo que has repercutido.
Devengo
El devengo es el momento en que nace la obligación de ingresar ese IVA a la Hacienda. En la mayoría de operaciones, el devengo coincide con la entrega de bienes o la realización de la prestación de servicios, es decir, cuando se emite la factura o cuando se entrega el producto, si la factura se emite después. No confundas devengo con pago: puedes haber generado la obligación de IVA en un mes y pagarlo en otro, dependiendo de tus periodos de liquidación. Entender el concepto de devengo te ayuda a colocar cada factura en el periodo correcto y evitar desajustes en las declaraciones.
IVA soportado y repercutido
– IVA soportado: es el IVA que soportas en tus compras y gastos. Es decir, el IVA que te han cargado en facturas de tus proveedores. Este importe se convierte en un crédito fiscal, porque reduces tu deuda tributaria por cada adquisición que justifique ese gasto.
– IVA repercutido: es el IVA que repercutes a tus clientes en las facturas de venta. Es la parte del precio que corresponde al impuesto y que, por tanto, tu cliente debe pagar adicionalmente, en la mayoría de casos, al precio neto de la operación.
La diferencia entre lo que repercutes y lo que soportas determina si hay que pagar a la hacienda o si hay saldo a favor para compensar en futuras declaraciones. Es como si cada factura fuera una ficha de dominó: una pieza empuja al siguiente bloque y, al final, te dice si debes, tienes saldo o te devuelven.
Cómo se calculan y cuándo se liquidan
Base imponible y tipo impositivo
La base imponible es la cantidad sobre la que se aplica el IVA. En la mayoría de países hispanohablantes, existen tipos impositivos que se aplican a distintos bienes y servicios. Por ejemplo, un tipo general, uno reducido y, a veces, uno superreducido para ciertos productos esenciales. El porcentaje varía según la legislación de cada país y, dentro de una misma jurisdicción, puede haber variaciones según la naturaleza de la operación.
Calcular el IVA es simple: multiplicas la base imponible por el tipo impositivo correspondiente. Pero la clave está en saber qué factura pertenece a qué tipo de IVA y si la operación está gravada o exenta.
El proceso básico de liquidación
– Recibir y registrar facturas de proveedores (IVA soportado).
– Emitir facturas de venta (IVA repercutido).
– Comparar ambos importes en el periodo de liquidación.
– Compensar el IVA soportado con el repercutido.
– Desarrollar el pago o la devolución correspondiente.
La táctica más común es que, mes a mes o trimestre a trimestre, la diferencia entre el IVA repercutido y el soportado determine si hay que ingresar dinero a Hacienda o si la empresa tiene un saldo a favor que puede minorar deudas futuras. Si repercutes más IVA del que soportas, pagarás la diferencia. Si soportas más del repercutido, podrás compensarlo, siempre sujeto a las reglas locales.
Facturas y cuándo se devenga el IVA
Para que el IVA se devenga correctamente, es fundamental saber cuándo se emite la factura o cuándo se entrega el bien o servicio. Si la factura se emite antes de la entrega, el devengo puede situarse en la fecha de emisión; si la entrega ocurre antes de emitir factura, el devengo suele fijarse en esa fecha de entrega. Existen regímenes especiales para ciertos sectores o tipos de operaciones (p. ej., servicios continuos, entregas de bienes a distancia, ventas intracomunitarias), con reglas específicas. La idea central es que cada transacción tenga un momento claro en el que nace la obligación de IVA.
Casos prácticos: ejemplos para entender en la vida real
Venta a cliente final (repercutido)
Imagina que vendes productos a un consumidor final. Debes emitir una factura con el IVA incluido o destacado, según el marco legal de tu país. Este IVA repercutido es el que cobrarás al cliente. Si, por ejemplo, tu base imponible es de 100 euros y el tipo de IVA es 21%, la factura mostrará 121 euros, donde 21 euros corresponden al IVA repercutido. Posteriormente, ese 21 euros se separa de tus ingresos y pasa a ser una obligación de ingreso para Hacienda, pero solo si no tienes otro IVA soportado que compensar.
En este caso, el IVA soportado no entra en juego de forma directa para esa operación, salvo que utilices esa misma factura para deducir, cuando corresponda, el IVA soportado en tus compras para ese periodo. Es decir, el flujo básico es repercutir y declarar, con la posibilidad de compensar en la liquidación el crédito por compras si tienes gastos que lo generen.
Compra a proveedores (soportado)
Ahora piensa en la inversión de tu negocio: compras de materia prima, servicios, alquiler, etc. Cada factura de proveedor te genera un IVA soportado. Si en el mismo periodo tienes ventas que generan IVA repercutido, puedes restar el soportado del repercutido. Por ejemplo, si repercutes 2.000 euros de IVA en ventas y soportas 1.500 euros en compras, la diferencia a pagar a Hacienda será de 500 euros, correspondiente al IVA neto.
En casos de pérdidas o exenciones, la dinámica puede variar. Algunas operaciones pueden quedar exentas de IVA o no generar derecho a crédito, dependiendo de la normativa. Es crucial identificar estas situaciones para evitar errores de clasificación.
Operaciones intracomunitarias y exportaciones
Cuando operas con clientes o proveedores de otros países de la Unión Europea, o realizas exportaciones fuera de tu país, las reglas pueden diferir. En ciertos escenarios intracomunitarios, el IVA puede trasladarse de una frontera a otra mediante mecanismos como el «inversion del sujeto pasivo» o exenciones específicas. Las exportaciones pueden estar exentas o gravadas a tipos reducidos, según la legislación local y acuerdos internacionales. Estas situaciones requieren controles adicionales: facturas con datos de IVA, números de registro, y, a veces, documentación aduanera, para asegurar que el crédito y la liquidación se manejan correctamente.
Errores comunes y consejos para evitarlos
Confundir devengo con cobro
Un error frecuente es vincular el devengo del IVA con el momento en que recibes el pago. En muchos regímenes, el devengo se fija por la entrega o la emisión de la factura, no por el cobro. Esto puede llevar a presentar un IVA distinto al real en cada periodo si no se mantiene un calendario claro de fechas de factura, entrega y pago. Mantén un registro explícito de fechas de emisión, entrega y cobro para cada factura.
Omitir facturas o errores en las bases imponibles
Otra equivocación común es no registrar todas las facturas o cometer errores en la base imponible o en el tipo impositivo. Esto puede generar saldos incorrectos y posibles sanciones. Un sistema de contabilidad fiable, ya sea manual o digital, ayuda a asegurarte de que cada factura se clasifica correctamente y se aplica el tipo correcto de IVA.
No distinguir entre IVA exento y cero-rated
Algunas operaciones pueden estar exentas o gravadas a cero, y en algunos regímenes las exenciones no dan derecho a crédito por IVA soportado. No confundir estas categorías con la cantidad de IVA repercutido o soportado puede darte un saldo erróneo y complicar tus declaraciones.
Faltas de documentación para intracomunitarias
Si trabajas con clientes o proveedores de la UE, la documentación adecuada es crucial. Sin justificantes, números de registro y pruebas de operaciones intracomunitarias, Hacienda puede cuestionar la aplicación del régimen y la compensación de créditos.
Implicaciones fiscales y cumplimiento: cómo mantener todo en orden
Periodicidad de las liquidaciones
La frecuencia de tus declaraciones de IVA (mensual, trimestral, o anual) depende del país y del tamaño de tu negocio. Muchos regímenes están basados en periodos que te permiten verificar la contabilidad por bloques y ajustar errores sin afectar la liquidación general. Mantener una rutina fija de revisión de las facturas y reconciliaciones entre el IVA soportado y el repercutido te ayuda a evitar sorpresas al cierre de cada periodo.
Guía de registros y documentación
Conserva todas las facturas de proveedores y clientes, notas de entrega, albaranes y cualquier documento que respalde las bases imponibles. La documentación clara facilita auditorías y demuestra que cada operación está correctamente clasificada. Un sistema de almacenamiento organizado (digital o físico) reduce errores y facilita la obtención de información cuando se solicita.
Herramientas y software recomendados
Hoy en día, muchos negocios se apoyan en software de contabilidad que integra la gestión de facturas, inventario y liquidaciones de IVA. Busca herramientas que permitan:
– Clasificación automática de facturas por tipo de IVA.
– Reconciliación entre IVA soportado y repercutido.
– Alertas de fechas de presentación y vencimiento.
– Generación de libros de ventas y compras para auditoría.
La inversión en una buena herramienta puede ahorrar tiempo y reducir errores humanos.
Buenas prácticas para un cumplimiento sólido
Realiza cierres mensuales o trimestrales
Cierra tus libros con regularidad para garantizar que las cifras de IVA estén alineadas con las operaciones reales. Un cierre frecuente te permite detectar desviaciones y corregirlas antes de presentar la declaración.
Audita tus propias facturas
Antes de enviar una factura, repásala con una lista de verificación: datos del cliente, base imponible, tipo de IVA, importe del IVA, fecha de emisión y fecha de entrega. Un par de minutos de revisión puede evitar errores que se multiplierían en la liquidación.
Capacita a tu equipo
Si tienes personal que gestiona facturas, ofréceles capacitación periódica sobre las reglas de IVA aplicables a tu negocio. Un equipo bien informado reduce errores y aumenta la eficiencia.
Entender el IVA devengado, soportado y repercutido no es perderse en una maraña de números; es adquirir una brújula que te permite moverte con seguridad en el mapa de tus ventas y compras. La clave está en distinguir cuándo nace la obligación (devengo), qué parte de lo que pagas se transforma en crédito para tu negocio (soportado) y cuánto cobras a tus clientes (repercutido). Con una buena organización, procedimientos claros y herramientas adecuadas, puedes optimizar tus flujos de caja, reducir riesgos y cumplir sin drama. Piensa en cada factura como una pequeña historia de dinero que, bien contada, da lugar a un balance claro y a una declaración limpia.
Preguntas frecuentes (FAQ) únicas y útiles
¿Qué pasa si emito una factura con error de IVA?
Si detectas un error en la factura, lo correcto es emitir una factura rectificativa o una nota de abono/cobro, según corresponda, para corregir la base imponible o el tipo de IVA. Esto evita que la declaración final se vaya por un camino equivocado y te ayuda a no perder derechos de crédito o a sufrir recargos por discrepancias.
¿Puedo compensar IVA soportado de periodos anteriores?
En muchos regímenes, sí, siempre que exista un saldo a favor y se cumplan las reglas de compensación. Esto puede requerir presentar declaraciones de ejercicios pasados o usar mecanismos específicos para trasladar créditos entre periodos. Consulta con tu asesor para entender las reglas aplicables en tu país.
¿Qué ocurre si mi empresa no realiza ventas gravadas?
Si no realizas ventas gravadas, normalmente no tendrías IVA repercutido, pero podrías seguir teniendo IVA soportado por tus compras. En algunos regímenes, podrías tener derecho a recuperar esos créditos, o podrías quedar en una situación de excedente que se compense en periodos siguientes o se solicite su devolución, dependiendo de la normativa.
¿Cómo afecta el IVA a operaciones internacionales?
Las operaciones internacionales pueden traer reglas especiales: exenciones, inversiones del sujeto pasivo, o tipos reducidos para ciertas exportaciones. Es crucial verificar si tu país aplica exenciones para exportaciones o si las transacciones intracomunitarias requieren un tratamiento distinto para el IVA. Documentar adecuadamente estas operaciones evita revisiones y sanciones.
¿Qué debo hacer si recibo una notificación de inspección sobre IVA?
Mantén la calma y reúne toda la documentación (facturas, libros, registros de compras y ventas, declaraciones de IVA). Si hay discrepancias, consulta con un asesor tributario y presenta explicaciones claras, respaldadas por la documentación. Las auditorías suelen centrarse en la clasificación de las facturas y en la coherencia entre lo que se declara y lo que realmente se ha soportado o repercutido.
¿Puede una pequeña empresa gestionar el IVA sin software?
Sí, pero puede ser más trabajoso. Un sistema contable básico o incluso una hoja de cálculo bien organizada puede funcionar, siempre que haya una disciplina rigurosa para registrar fechas de facturas, bases imponibles, tipos de IVA y el estado de cada factura. Si el volumen de facturas crece, la eficiencia de un software se vuelve casi imprescindible.
¿Qué pasa con los recibos o notas de gasto sin factura?
Las facturas son el respaldo principal para el IVA. Recibos y gastos sin factura pueden ser problemáticos si no cumplen con los requisitos fiscales. En estos casos, consulta con un asesor para ver si se pueden imputar de forma diferente o si se requieren documentos complementarios para justificar el gasto y el crédito de IVA.
¿Cómo se aplica el IVA en ventas a distancia?
Las ventas a distancia, especialmente a clientes finales en otros países, suelen tener reglas específicas de umbral y tipo de IVA. En muchos lugares, cuando superas un umbral de ventas, debes registrarte para el IVA en el país del cliente o usar un régimen especial que facilita la declaración y el pago. Verifica las normas locales para no incurrir en doble imposición o en deudas no corresponde.




