Préstamo de empresa a socio sin intereses: guía práctica y normativa
Préstamo de empresa a socio sin intereses: guía práctica y normativa
Marco legal y normativa aplicable al préstamo entre empresa y socio
Qué es un préstamo de empresa a socio sin intereses
Imagínate que tu empresa tiene una necesidad puntual de liquidez y decide prestarle dinero a uno de sus propios socios, en lugar de buscar financiación externa. ¿Qué diferencia hay entre este movimiento y, por ejemplo, una ampliación de capital o un aporte de socios? En esencia, un préstamo de empresa a socio sin intereses es una operación de financiación interna donde la sociedad presta fondos a un socio sin cobrarse intereses por ese dinero. Es decir, la empresa actúa como prestamista y el socio como prestatario, pero sin que exista una ganancia por intereses para la entidad. Suelen derivar de situaciones puntuales como cubrir necesidades de tesorería, financiar compras de participaciones, o facilitar la salida de un socio de la empresa sin que haya impacto inmediato en la caja societaria.
Pero, ojo, que sea “sin intereses” no quiere decir “gratis”. Aunque no se cobren intereses, la operación debe estar debidamente documentada y cumplir con las normas contables y fiscales para evitar que se convierta en una transferencia disfrazada, una aportación encubierta o una operación vinculada con efectos fiscales desfavorables. En la práctica, una operación así debe instrumentarse con un documento de préstamo, un calendario de amortización y, si corresponde, una tasa de interés razonable para reflejar el valor económico de la operación, incluso cuando se acuerda cero interés. ¿Por qué es tan importante? Porque la ausencia de documentación o de criterios de valoración puede provocar problemas con la Agencia Tributaria, con la autoridad mercantil o con los propios socios, que podrían interpretar la operación de distintas maneras y generar conflictos o riesgos fiscales. Por eso, la transparencia y la formalización son claves desde el primer momento.
Encabezado relacionado: Aspectos legales y fiscales clave que debes conocer
Cuándo tiene sentido y cuándo no tiene sentido hacerlo
Cuándo es conveniente
Hay escenarios en los que un préstamo entre empresa y socio sin intereses puede ser una solución práctica. Por ejemplo, si la empresa quiere apoyar al socio sin que se dispare la carga fiscal de una aportación de capital inmediata, o si la tesorería permite un ajuste suave entre movimientos de caja y necesidades de negocio. También puede ser útil para cubrir un desfase temporal de liquidez, evitar la emisión de deuda externa con intereses, o facilitar una reestructuración interna sin tener que recurrir a mecanismos más complejos.
Cuándo evitarlo o analizar otras vías
No todas las situaciones son adecuadas para un préstamo sin intereses. Si la operación puede ser interpretada como una aportación de capital encubierta, o si existe un riesgo de que la autoridad regulatoria la valore como una distribución de beneficios no remunerada, conviene mirar alternativas. En algunos casos, puede ser más adecuado realizar una ampliación de capital concripción de valor, una subvención interna regulada, o un préstamo con intereses que recoja una tasa razonable para evitar interpretaciones fiscales erróneas. Además, si la empresa tiene pérdidas fiscales pendientes o si el socio cuenta con saldos deudores en diversas entidades, conviene hacer un análisis de compatibilidad y de impactos en resultados y en la tributación de las personas físicas o jurídicas involucradas.
Estructura y formalización del préstamo
Documentación imprescindible
La base de cualquier operación de financiación interna es la documentación clara y detallada. Debe incluir:
- Un contrato de préstamo que identifique a las partes (sociedad y socio prestatario), la cantidad, el objetivo, el plazo, la forma de devolución y las condiciones en las que se realiza la operación.
- Un calendario de amortización que especifique fechas y montos de devolución, incluso si el interés es cero. De esta forma, queda constancia de la estructura temporal de la deuda.
- Una cláusula de devolución anticipada, en su caso, para fijar cómo se liquidan posibles pagos anticipados y si hay penalizaciones o ajustes.
- Un informe de valoración o justificación económica que demuestre la razonabilidad de la operación, especialmente si involucra el valor de la participación del socio o de otros activos de la empresa.
- Un reconocimiento de que no existe relación de dependencia o de auto-financiación irregular, para evitar interpretaciones de “socios proveedores” o de conflicto de interés salarial.
Formalización ante órganos societarios
En la mayoría de las jurisdicciones, la aprobación de un préstamo entre empresa y socio debe pasar por la Junta General o el órgano de administración y, en algunos casos, por la asamblea de socios. Es crucial dejar constancia en el acta de la reunión de aprobación de la operación, con mención de los términos y el plazo de devolución. Este paso evita dudas futuras sobre la legitimidad del movimiento y facilita la trazabilidad contable y fiscal. Si la empresa es de tamaño reducido o está estructurada como sociedad limitada, puede bastar con la aprobación del administrador único, siempre que quede reflejada en el libro de actas y se documenten correctamente las condiciones.
Intereses cero vs. interés razonable
Un punto clave es decidir si se mantiene el interés cero o se fija una tasa razonable. Las ventajas de mantener cero interés son, entre otras, la simplicidad y la imagen de apoyo entre la empresa y el socio. Pero las desventajas pueden incluir: mayor escrutinio por parte de hacienda, necesidad de justificar que la operación no distorsiona la base imponible de la empresa ni la de la persona física o jurídica prestataria. En términos prácticos, muchas empresas optan por una tasa de interés baja y acordada de forma razonable para evitar interpretaciones de enriquecimiento indirecto o de transferencia de valor sin compensación. Si se aplica interés, incluso simbólico, conviene documentarlo de manera explícita y reflejarlo en la contabilidad para evitar discusiones futuras.
Implicaciones fiscales y contables
Tratamiento fiscal para la empresa
La entidad que presta el dinero no cobrará intereses, pero debe analizar si esa operación genera algún ingreso por cesión de crédito o si debe tratarse como una operación vinculada. En muchos sistemas fiscales, las operaciones entre entidades vinculadas o entre la empresa y el socio pueden generar ajustes de valor o comprobaciones de precios de transferencia, incluso cuando no hay intereses. Pero como el activo se devuelve, la cuestión se centra en la imputación de intereses o en la clasificación de la operación como un préstamo entre partes vinculadas. En cualquier caso, la empresa debe registrar la deuda y el gasto por intereses cero, así como el reconocimiento contable del activo y su amortización al vencimiento. Si se trata de un grupo de empresas, pueden haber reglas específicas sobre consolidación de préstamos, intereses implícitos y tratamiento de pérdidas por deterioro de la deuda.
Tratamiento para el socio prestatario
Para el socio, el préstamo sin intereses puede no generar ingresos por intereses, pero puede afectar a su base imponible en determinadas situaciones. En algunos países, la ausencia de intereses puede considerarse una forma de contribución de la empresa al socio, con efectos fiscales indirectos, por ejemplo, aumentando la base de su participación o generando beneficios no distribuidos. Por ello, es fundamental evaluar si el socio debe reconocer algún ingreso imputado por uso del dinero, o si la transacción debe tratarse como una operación de financiación ajena a la renta. En casos complejos, un asesor fiscal puede ayudar a calcular la imputación de intereses a efectos fiscales y a determinar si corresponde presentar información adicional ante la Administración Tributaria.
Riesgos y mitigación
Principales riesgos
Una operación de este tipo conlleva varios riesgos: distorsión de la liquidez de la empresa, conflictos entre socios, interpretación incorrecta por parte de autoridades fiscales y posibles cuestionamientos de autoridades mercantiles. También está el riesgo de que, si la devolución se retrasa, se afecte la solvencia de la empresa prestamista o se genere un desequilibrio en la estructura de capital. Además, el no cumplimiento de la formalidad puede desencadenar sanciones o ajustes fiscales si se considera que el movimiento no tiene una finalidad comercial razonable.
Medidas de mitigación
- Elaborar y mantener la documentación en perfecto orden, con contratos, actas y calendarios actualizados.
- Involucrar al área de contabilidad y, si procede, a asesoría fiscal para evaluar el tratamiento impositivo.
- Asegurar la aprobación de la operación por los órganos sociales competentes y dejar constancia en actas y libros contables.
- Definir un plazo razonable y un calendario claro de devolución para evitar tensiones de liquidez.
- Considerar una revisión periódica de la operación para adaptarla a cambios en la normativa o en la situación económica de la empresa y del socio.
Procedimiento paso a paso para implementar un préstamo sin intereses
Paso 1: Evaluar la necesidad y la viabilidad
Antes de escribir una sola línea de contrato, pregúntate: ¿cuál es la necesidad real de liquidez? ¿Puede resolverse con una línea de crédito, una reducción de gastos, o una reestructuración de pagos? Si descubres que es la mejor opción, avanza con una evaluación de riesgos y con la preparación de un marco de gobernanza para evitar sorpresas.
Paso 2: Definir términos y condiciones
Determina la cantidad, el plazo de devolución, las fechas de pago y la ausencia de intereses. Decide si habrá amortización parcial o total al vencimiento y qué pasa si el socio no puede pagar a tiempo. Si eliges mantener intereses, especifica la tasa, el método de cálculo y el modo de liquidación de intereses.
Paso 3: Formalizar y registrar
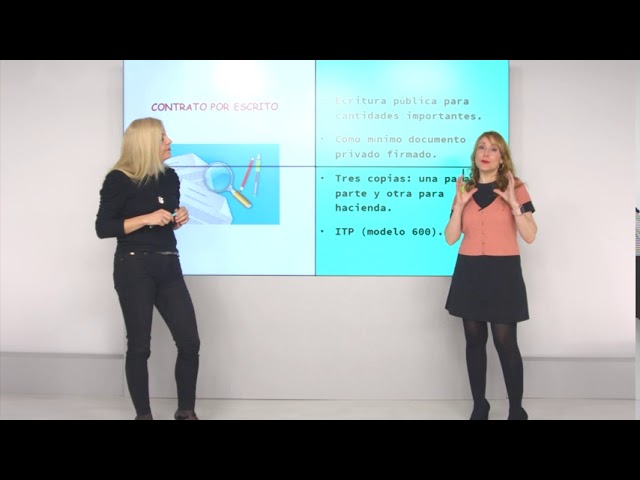
Redacta un contrato de préstamo en el que aparezcan las identidades de las partes, el importe, el objetivo (si corresponde), el plazo, el calendario de amortización, la tasa de interés (si hay), las garantías, y las cláusulas de resolución y de devolución anticipada. Registra el préstamo en el libro de Actas de la sociedad y, si la normativa local lo exige, en el registro mercantil correspondiente. Esta formalidad es clave para evitar interpretaciones ambiguas en el futuro.
Paso 4: Aprobarlo en el órgano societario
Convoca una reunión de la Junta General o del administrador para aprobar la operación. Registra la aprobación en el acta y anexa la documentación necesaria (contrato, calendario, informe de valoración si aplica). La transparencia aquí es tu mejor aliada para prevenir conflictos.
Paso 5: Contabilizar y reportar
En la contabilidad, registra la deuda como un pasivo por préstamo y el desembolso de caja como una disminución de efectivo. Si no hay intereses, registra un gasto por intereses de cero o, si corresponden, el gasto imputado. Mantén actualizados los saldos para cada cierre contable y prepárate para posibles revisiones fiscales. Lleva un control de devoluciones para que el historial sea claro y auditable.
Paso 6: Monitoreo y revisión periódica
Programa revisiones semestrales o anuales para evaluar la liquidez de la empresa, el estado de la deuda y el cumplimiento de los plazos. Si la situación cambia, actualiza el calendario de pagos o reajusta las condiciones de la operación. Este hábito evita que la deuda se convierta en un lastre.
Casos prácticos y ejemplos
A continuación, te presento tres escenarios hipotéticos para ilustrar cómo podría verse esta operación en la práctica, con sus matices fiscales y contables. Estas historias son simplificaciones, pero ayudan a entender las decisiones que se deben tomar.
Caso práctico A: empresa pequeña, préstamo sin intereses con plazo fijo
Una empresa de software presta 50.000 euros a uno de sus socios para financiar la compra de equipamiento. El plazo es de 24 meses y no hay intereses. Se elabora un contrato de préstamo, se registra la operación en la contabilidad y se aprueba en la Junta. Al vencimiento, el socio devuelve 50.000 euros. No hay ingresos por intereses. Fiscalmente, se debe revisar si hay imputación de beneficios por uso del dinero; si la tasa de interés de mercado para este tipo de operación era, por ejemplo, 2%, podría considerarse una pequeña diferencia, pero si la autoridad no la ve razonable, podría haber ajustes. En este caso, la operación se considera razonable por su finalidad y transparencia.
Caso práctico B: préstamo sin intereses con revisión de condiciones
Una empresa tecnológica con una tesorería estable presta 100.000 euros a un socio para cubrir una inversión en I+D. El plazo es de 18 meses, pero se acuerda revisar la tasa de interés cada 6 meses para reflejar cambios en el costo de oportunidad. La documentación está clara y el acta de aprobación recoge la cláusula de revisión. En este supuesto, si la tasa de mercado baja, podría compensarse ajustando la tasa a un valor razonable. Esto puede requerir ajustes contables y fiscales, pero aporta flexibilidad frente a cambios de entorno.
Caso práctico C: distinción entre préstamo y aportación de capital
Una empresa decide no pagar intereses y, además, plantea una ampliación de capital para el socio al que se le presta dinero, con una parte de esa inversión que se considera aportación de capital y otra como préstamo. Este enfoque debe ser manejado con cuidado para evitar sanciones por interpretación de operaciones vinculadas. En este caso, cada parte debe estar claramente documentada para no confundir la financiación interna con una operación de aumento de capital. Un asesor financiero puede ayudar a diseñar el esquema de forma que la transferencia de valor entre la empresa y el socio sea transparente y conforme a la normativa.
Buenas prácticas para evitar complicaciones
Si quieres minimizar riesgos y aumentar las probabilidades de que la operación salga bien, estas prácticas pueden marcar la diferencia:
- Documenta todo con claridad y evita la improvisación. Cada detalle cuenta: montos, plazos, intereses (si los hay) y garantías.
- Involucra a los responsables contables y fiscales desde el inicio. El doble chequeo reduce sorpresas fiscales.
- Comunica de forma transparente a todos los socios implicados. La claridad reduce conflictos internos.
- Evalúa la viabilidad desde la perspectiva de tesorería y capital. No pongas en riesgo la liquidez operativa de la empresa.
- Considera la posibilidad de convertir la operación en una fuente de financiación más formal, si el contexto lo aconseja, para evitar interpretaciones sesgadas.
Comparativa: préstamo entre empresa y socio vs. otras vías de financiación internas
Préstamo sin intereses vs. aportación de capital
La diferencia clave es que el préstamo mantiene la deuda y la liquidez en la contabilidad de la empresa y del socio, mientras que una aportación de capital aumenta el patrimonio neto de la empresa y diluye la participación del socio o, en su caso, se transforma en nuevas aportaciones de capital. En términos prácticos, un préstamo sin intereses puede ser más flexible y menos intrusivo en la estructura de control, pero puede atraer más escrutinio fiscal. Una aportación de capital, por otro lado, fortalece el balance pero tiene consecuencias directas en la distribución de poder y en la tributación de dividendos futuros.
Préstamo sin intereses vs. crédito externo
El crédito interno evita intereses al banco, pero debe justificar que no hay favorecimiento indebido o conflicto de intereses. Por otro lado, un crédito externo trae condiciones de mercado, coste de oportunidad y un marco legal más estricto, pero ofrece una separación más clara entre las finanzas personales y las de la empresa. En muchos casos, una combinación de ambas opciones, con una política de tesorería que priorice la financiación externa para operaciones más grandes, funciona mejor que depender exclusivamente de préstamos internos.
Conclusiones prácticas
Un préstamo de empresa a socio sin intereses puede ser una herramienta útil para gestionar liquidez con agilidad y sin endeudamiento externo inmediato. Sin embargo, no es una solución que se debe improvisar: requiere formalización, aprobación por los órganos sociales, y un marco claro de devolución y de posibles ajustes fiscales. La clave está en la transparencia: documentación completa, plazos bien definidos y revisión periódica. Si lo haces bien, puedes facilitar la vida de la empresa y del socio, manteniendo al mismo tiempo la integridad contable y la conformidad fiscal. Si tienes dudas, consulta a un asesor legal y fiscal. Lo barato en estos temas suele salir caro si no se hace con rigor.
Preguntas frecuentes únicas
¿Cuál es la diferencia entre un préstamo entre empresa y socio sin intereses y una donación encubierta?
La donación encubierta implicaría una transferencia sin contrapartida a favor del socio que podría interpretarse como una aportación de capital sin formalizar o como una distribución de beneficios no autorizada. En cambio, un préstamo correctamente documentado, con un calendario de devolución y aprobación societaria, tiene una finalidad de financiación y una base legal más clara. La clave está en evitar cualquier apariencia de financiación encubierta no pactada o de transferencia de valor sin regulación.
¿Qué pasa si el socio no devuelve el préstamo a tiempo?
Debes contemplar en el contrato cláusulas de vencimiento, intereses (si se aplica alguno) y consecuencias por incumplimiento, como intereses de demora o las vías para ejecutar la devolución. Si el plazo se prorroga, conviene documentar una modificación del contrato para evitar interpretaciones posteriores de que la deuda quedó extinguida o que se trata de una aportación de capital encubierta.
¿Necesito una valoración de mercado para justificar la operación?
Una valoración puede ser útil para demostrar que la operación es razonable en términos de costo de oportunidad y de condiciones comparables en el mercado. En algunos dominios fiscales, la valoración puede ser obligatoria si la operación se considera una transacción entre partes vinculadas. Aunque no siempre es imprescindible, contar con un análisis de razonabilidad puede aportar seguridad ante posibles inspecciones.
¿Qué pasa si la empresa entra en pérdidas o la tesorería se reduce?
Si la empresa atraviesa dificultades, la operación debe reevaluarse. El préstamo a un socio puede ser visto como un lastre si la tesorería se deteriora. En esos casos, es razonable renegociar condiciones, convertir parte del préstamo en una aportación de capital si procede, o incluso anular la operación si es necesaria para la viabilidad del negocio. Todo debe hacerse con aprobación y registro adecuado para evitar conflictos o sanciones.
¿Cómo puedo asegurar que esta operación no será cuestionada por precios de transferencia?
Para evitar problemas de precios de transferencia, documenta la operación con criterios de razonabilidad, compara con operaciones similares de mercado y, si corresponde, consulta a un asesor para fijar una tasa de interés o justificar su ausencia. Mantén un registro claro de cómo se determina el importe, el objetivo y el calendario de devolución. En empresas con estructuras complejas o grupos, puede ser necesario un informe de valoración interna o externa.
¿Qué debo hacer si soy socio prestatario y ya no necesito el dinero?
Si la situación cambia, puedes acordar la novación del préstamo, la reducción del importe, o la devolución anticipada. Cualquier modificación debe quedar por escrito y ser aprobada por los órganos sociales pertinentes. Evita actuar de forma unilateral para no generar tensiones o interpretaciones de abuso de poder o de conflicto de intereses.
Notas finales
La idea central es practicar la transparencia y la diligencia. Un préstamo entre empresa y socio sin intereses, cuando está bien planteado, puede ser una herramienta útil y flexible para gestionar necesidades de liquidez sin complicar la estructura de deuda externa. Pero sin una base sólida de documentación, aprobación y seguimiento, puede convertirse en un dolor de cabeza. ¿Te parece que este enfoque podría encajar en tu negocio? ¿Qué dudas te quedan sobre la forma en que se debe documentar o en qué momento conviene optar por una alternativa de financiación interna o externa? Si quieres, dime qué tipo de empresa tienes y en qué país operas, y te puedo ayudar a adaptar estas pautas a tu marco normativo específico. ¿Estás preparado para dar el siguiente paso de forma ordenada y segura?»