Cuanto cuesta asegurar a un trabajador 4 horas semanales: guía completa de costes y coberturas
Cuanto cuesta asegurar a un trabajador 4 horas semanales: guía completa de costes y coberturas
Cómo se calculan las primas para un trabajador a tiempo parcial
Introducción: por qué 4 horas pueden marcar la diferencia en costes y coberturas
Imagínate que tienes una sastrería donde sólo 4 horas a la semana las ocupa una persona para hacer ajustes y reparaciones. Podrías pensar: “¿Qué tan caro puede ser asegurarlo si apenas tiene una pequeña cuota de trabajo?” La realidad es que, aunque el tiempo de trabajo sea reducido, la responsabilidad y los riesgos siguen ahí. El empleador está expuesto a posibles reclamaciones por accidentes laborales, daños a terceros y, a veces, gastos médicos o de compensación. Por eso, entender qué cubre una póliza y cómo se calculan las primas para un trabajador a tiempo parcial te ayuda a equilibrar protección y presupuesto. En este artículo te voy a guiar paso a paso, con ejemplos prácticos y un tono directo, para que puedas planificar de forma clara qué coste esperar y qué coberturas conviene incluir cuando el trabajador sólo dedica 4 horas semanales.
Factores que influyen en el coste de asegurar a un trabajador a tiempo parcial
Antes de afinar números, es útil entender qué parámetros pueden hacer subir o bajar la prima de un seguro para un empleado a media jornada. No es lo mismo cubrir a un profesional que opera maquinaria pesada que a alguien que realiza tareas administrativas o de diseño desde una oficina. Aquí van los factores clave:
1) Duración y tipo de contrato
La cantidad de horas semanales y la duración del contrato (temporal, indefinido, por proyecto) influye directamente en el coste. Un contrato pico estacional con alta reclamación de riesgos puede generar primas mayores que un contrato estable con bajo riesgo operativo. En general, cuanto más estable y repetitivo sea el tipo de tarea, más claro queda el perfil de riesgo y más preciso la aseguradora puede estimar la prima.
2) Sector y riesgos asociados
Algunos sectores acarician un mayor riesgo de accidentes (construcción, logística, manipulación de cargas, trabajos al aire libre) frente a otros (consultoría, diseño, servicios digitales). La siniestralidad histórica del sector, así como el historial de reclamaciones de tu empresa, se refleja en la prima. Si tu trabajador a 4 horas semanales realiza tareas de alto riesgo, es natural esperar una prima mayor que si su labor es principalmente de oficina.
3) País y normativa aplicable
Las legislaciones y modelos de aseguramiento varían entre países y, dentro de un mismo país, entre comunidades o estados. En muchos lugares, hay una cuota obligatoria para accidentes de trabajo y enfermedades profesionales que se calcula sobre la masa salarial. En otros, el seguro de responsabilidad civil para empleadores y servicios de salud se negocia de forma independiente. Saber qué es obligatorio y qué es opcional te evita sorpresas y sobregastos innecesarios.
4) Salario bruto y masa salarial
La prima suele basarse en la masa salarial, es decir, el total de la remuneración bruta prevista para el periodo de cobertura. Aunque el trabajador solo trabaje 4 horas a la semana, el cálculo se realiza sobre el salario anual estimado. Contempla vacaciones, pagas extra y cualquier remuneración adicional. Si pronosticas 1.000 euros al mes, eso se traduce en una cifra anual sobre la que se aplica la tasa de prima.
5) Coberturas seleccionadas y deducibles
La presencia o ausencia de coberturas adicionales (responsabilidad civil, defensa legal, enfermedad profesional, asistencia médica, incapacidad temporal, etc.) y el nivel de deducibles o franquicias que elijas pueden cambiar radicalmente el coste. A mayor protección y menores deducibles, mayor prima, pero también mayor tranquilidad ante reclamaciones.
Qué cubre típicamente una póliza para un trabajador a media jornada
Una póliza bien estructurada para un empleado que trabaja 4 horas semanales debería cubrir, como mínimo, tres áreas críticas: accidentes de trabajo y enfermedades profesionales, responsabilidad civil del empleador y una red de apoyo para emergencias y salud. A continuación te detallo cada bloque y por qué importa:
Accidentes de trabajo y enfermedades profesionales
Este bloque cubre situaciones en las que tu trabajador sufre un accidente durante la jornada laboral o desarrolla una enfermedad vinculada a su actividad. Incluye gastos médicos, rehabilitación, y, en casos de incapacidad temporal o permanente, compensaciones. Es la base obligatoria en muchos países y, cuando está bien dimensionada, evita que una lesión pequeñita se convierta en un quebradero de caja para la empresa.
Responsabilidad civil del empleador
Protege frente a reclamaciones por daños a terceros causados por el desempeño del trabajador. Por ejemplo, si una persona ajena a la empresa sufre un daño en un proyecto que realiza tu empleado, la aseguradora puede cubrir las indemnizaciones y, a veces, los costos de defensa legal. Aunque cuentes con muy pocas horas, un error aislado puede generar costes significativos sin esta cobertura.
Cobertura de salud y servicios de asistencia
En algunos planes, se incluyen servicios de atención médica para el trabajador, así como programas de bienestar, asesoramiento y rutas de asistencia. Esto puede ser especialmente útil si la empresa quiere cuidar la salud de su personal, incluso en jornadas cortas. Considera si se trata de un plan corporativo o si se necesita contratar un seguro complementario para acceso a servicios médicos privados.
Servicios de prevención y formación en seguridad
Además de la cobertura económica, muchas aseguradoras ofrecen servicios de prevención de riesgos y formación en seguridad para reducir la probabilidad de incidentes. Un trabajador bien formado en un entorno seguro reduce reclamaciones futuras y, a largo plazo, la prima global de la póliza.
Cómo se calculan las primas: guía paso a paso
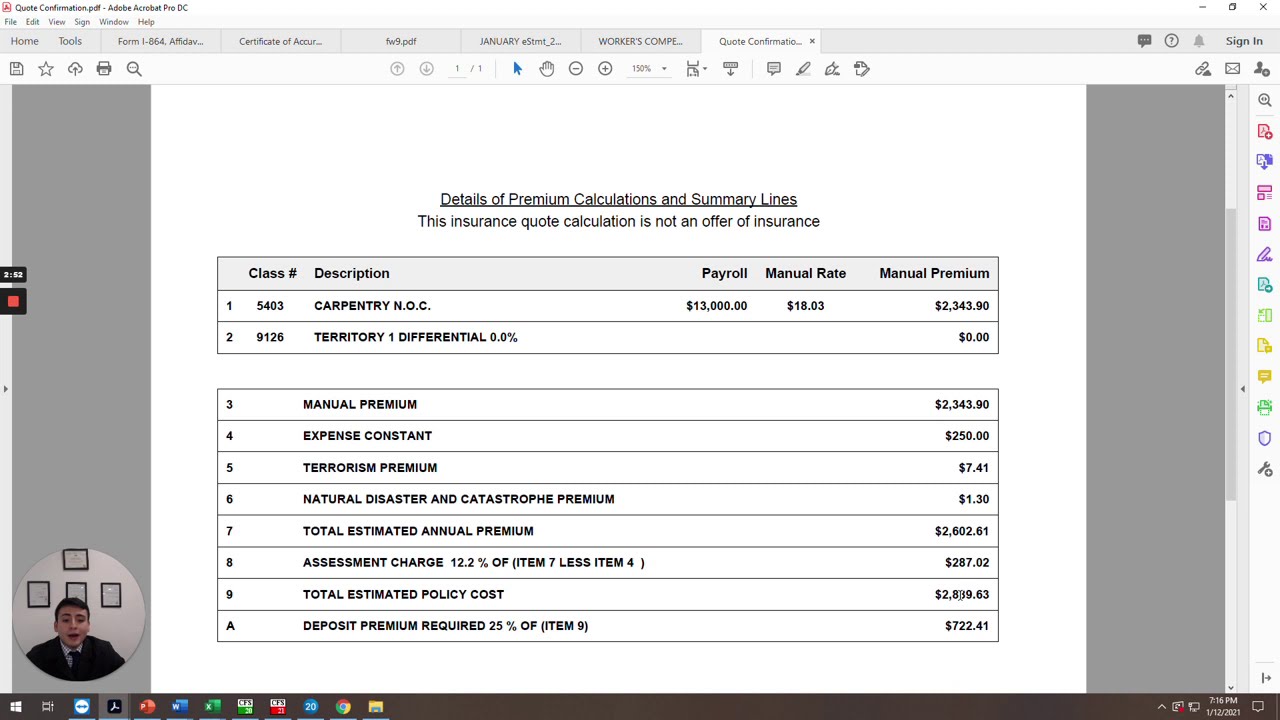
Aquí te dejo un método práctico para estimar el coste de asegurar a un trabajador de 4 horas semanales, con la advertencia de que las cifras exactas deben salir de una cotización real de una aseguradora. Este plan te permitirá tener una estimación razonable y negociar con mayor claridad.
Paso 1: define la masa salarial anual proyectada
Estima cuánto ganará ese empleado en el año, incluyendo pagas extra y beneficios si corresponde. Si paga 12 euros por hora y trabaja 4 horas a la semana durante todo el año, la masa salarial anual sería aproximadamente 12 x 4 x 52 = 2.496 euros. Esta cifra servirá como base para calcular la prima. Si tu país usa años fiscales distintos o promedios, adapta el cálculo a esas reglas.
Paso 2: decide las coberturas mínimas necesarias
Pregunta a la aseguradora qué coberturas son obligatorias en tu jurisdicción y qué coberturas se recomiendan para un trabajador a media jornada. En muchos casos, una cobertura de accidentes y una de responsabilidad civil por empleador es un mínimo razonable. Piensa también en si necesitas servicios de salud complementarios o asesoría legal para reclamaciones.
Paso 3: solicita cotización a varias aseguradoras
No te quedes con la primera oferta. Pide estimaciones a al menos tres compañías y, si es posible, a corredores o asesores especializados. Pide que te detallen la prima anual, la prima por cada cobertura, el deducible y los servicios incluidos. Compara no solo el precio, sino también el alcance de la protección y la calidad de la atención al cliente.
Paso 4: analiza deducibles y límites
Un deducible más bajo suele subir la prima, pero te da menor coste directo ante un siniestro. Piensa en cuál es tu capacidad para absorber gastos. Con 4 horas semanales, quizá prefieras una prima más estable y un deducible razonable para evitar variaciones bruscas en el presupuesto.
Paso 5: incluye costos de gestión y servicio
En la cotización también pueden aparecer cargos por gestión de siniestros, asesoría legal y servicios de prevención. A veces estos servicios marcan la diferencia en la experiencia de usuario y en la reducción de reclamaciones futuras.
Paso 6: evalúa la relación costo-beneficio
Más allá del precio, valora qué ganas con cada póliza: rapidez de indemnización, facilidad de comunicación, red de proveedores médicos, programas de prevención y la posibilidad de ampliar coberturas si tu empresa crece. El seguro debe ser una herramienta de tranquilidad, no un gasto que te quita el sueño cada mes.
Ejemplos prácticos y escenarios por sector
Aunque no voy a darte números exactos sin cotización real, estos escenarios te ayudarán a entender cómo cambia el costo según el contexto. Piensa en ellos como plantillas para comparar ofertas y para anticipar qué preguntas hacer a la aseguradora.
Ejemplo A: Pyme de servicios con un empleado a media jornada
Imagina una pequeña empresa de servicios administrativos y diseño gráfico. El trabajador a 4 horas semanales realiza tareas de oficina y soporte remoto. El riesgo de accidente es bajo, pero hay exposición a reclamaciones por daños a equipos o información sensible de clientes. En este caso, la clave está en una cobertura de accidentes y una responsabilidad civil de empleador, con un deducible moderado y servicios de prevención. El costo será contenido, y la prima podría fluctuar poco mes a mes si el contrato es estable y el historial de siniestralidad es bajo.
Ejemplo B: Sector construcción con un trabajador a media jornada
En construcción, incluso una jornada corta puede implicar riesgos reales: caídas, manipulación de herramientas, maniobras de carga. La prima de accidente de trabajo probablemente será mayor y la cobertura de responsabilidad civil puede requerir límites más altos. Si el trabajador a 4 horas semanales participa en tareas de campo o en proyectos con maquinaria, convendrá invertir en formación en seguridad y en un plan de prevención sólido. Aunque el coste sea mayor, la reducción del riesgo de reclamaciones y la tranquilidad para la empresa suelen justificar la inversión.
Cómo reducir costos sin perder coberturas esenciales
La buena noticia es que, con 4 horas semanales, hay varias estrategias para mantener una protección adecuada sin disparar el presupuesto. Aquí van ideas prácticas y fáciles de aplicar.
1) Prioriza coberturas obligatorias y de alto impacto
Identifica qué coberturas son obligatorias en tu país y cuáles aportan la mayor protección frente a los riesgos de tu sector. En muchos casos, la base –accidentes de trabajo y responsabilidad civil– es suficiente para empezar. No sacrifiques estas coberturas en busca de un precio más bajo.
2) Invierte en prevención y formación
La prevención reduce la probabilidad de siniestros y, en muchos planes, las aseguradoras valoran positivamente estas iniciativas con reducciones de prima. Haz cursos de seguridad, implementa protocolos simples y registra las mejoras. Piensa en esto como un seguro indirecto que te devuelve ahorro a largo plazo.
3) Negocia y compara paquetes completos
Solicita paquetes con varias coberturas agrupadas y pregunta por descuentos por paquetes o por contratar varias pólizas con la misma aseguradora. El “todo en uno” no solo facilita la gestión, sino que a veces sale más barato que adquirir coberturas desconectadas.
4) Ajusta deducibles y límites con pragmatisimo
Un deducible ligeramente más alto puede reducir la prima sin afectar la cobertura esencial. Si tu empresa puede absorber pequeños gastos, este ajuste puede equilibrar el coste total. Pero evita reducir coberturas clave para ahorrar de forma que puedas lamentarlo si surge un siniestro mayor.
5) Revisa y actualiza la póliza regularmente
Con el tiempo tu empresa puede cambiar; el trabajador puede pasar a 6 o 8 horas semanales, o el tipo de tarea puede evolucionar. Revisa la póliza cada 12 meses como mínimo y ajusta coberturas y primas a la realidad actual. Así evitas pagar por una protección que ya no necesitas o descubrir que le faltan coberturas cuando más las necesitas.
Guía de verificación rápida para contratar
Antes de cerrar un acuerdo, usa esta lista de verificación para asegurarte de que no te falta nada importante:
- Verifica qué cubre y qué no cubre cada póliza; pregunta por límites por reclamación y por año.
- Comprueba los tiempos de respuesta en indemnizaciones y el proceso de gestión de siniestros.
- Solicita ejemplos de siniestros similares y cómo se resolvieron.
- Solicita aclaraciones sobre deducibles, franquicias y cómo se aplican a cada cobertura.
- Asegúrate de que la póliza es flexible para futuras ampliaciones si la empresa crece.
- Solicita un asesoramiento personalizado para adaptar la póliza a las actividades de ese trabajador 4 horas/semana.
Errores comunes al asegurar a un trabajador a tiempo parcial y cómo evitarlos
Para completar el cuadro, aquí tienes algunos fallos frecuentes y las soluciones rápidas:
- Confundir cobertura de responsabilidad civil con cobertura de accidentes: son cosas distintas; ambas pueden ser necesarias.
- Elegir una póliza solo por precio sin revisar límites y deducibles: el ahorro rápido puede salir caro tras un siniestro.
- No actualizar la póliza cuando cambia el horario o el tipo de trabajo: la protección debe reflejar la realidad operativa.
- Omitir servicios de prevención: una buena inversión en seguridad suele reducir primas y reclamaciones.
Conclusión: tomando decisiones informadas para 4 horas de trabajo
En resumen, asegurar a un trabajador que sólo dedica 4 horas semanales no es un capricho; es una forma de proteger a tu empresa, a tus clientes y a tu propio futuro financiero. El coste no se mide solo por euros al mes, sino por la tranquilidad de saber que, ante un imprevisto, cuentas con una red de apoyo sólida. Con una buena evaluación de riesgos, una cobertura adecuada y una estrategia de prevención, puedes lograr un equilibrio entre coste y cobertura que te permita dormir mejor por las noches y enfocarte en lo que mejor haces: hacer crecer tu negocio, incluso con una persona trabajando pocas horas.
Preguntas frecuentes únicas
Estas preguntas buscan abordar escenarios prácticos y dudas que suelen surgir cuando se evalúan pólizas para empleados a tiempo parcial. Si quieres, puedo adaptar las respuestas a tu país o sector específico.
¿Es obligatorio asegurar a un trabajador a tiempo parcial en mi país o región?
Depende de la normativa local. En muchos lugares, hay requisitos para accidentes de trabajo y enfermedades profesionales para todos los empleadores, independientemente de cuántas horas trabajen sus empleados. Consulta con una aseguradora o con la autoridad laboral correspondiente para confirmar obligaciones y plazos.
¿Qué pasa si el trabajador es autónomo o freelance en vez de empleado?
Un autónomo suele gestionar su propio seguro o estar cubierto por un régimen especial. Como empleador, tu responsabilidad puede disminuir si la persona no es un empleado asalariado, pero aún podrías necesitar coberturas distintas, como responsabilidad civil profesional o acuerdos de protección para terceros. Pregunta a tu asesor qué es aplicable en tu caso.
¿Cómo influyen las horas trabajadas semanales en la prima?
Más horas implican mayor exposición y, por lo tanto, posibles primas más altas. En el caso de 4 horas semanales, la prima suele ser más baja que para un empleado a tiempo completo, pero el valor de las coberturas y la calidad de la atención siguen siendo factores decisivos. No obstante, el perfil de riesgo de la tarea puede contrarrestar este efecto y aumentar la prima a pesar de pocas horas.
¿Puedo diseñar una póliza para solo 4 horas semanales o necesito una cobertura amplia desde el inicio?
Lo más común es que puedas adaptar una póliza existente para incluir un trabajador a media jornada. Sin embargo, hay que asegurarse de que las coberturas relevantes para ese perfil estén activas y adecuadamente limitadas. Trabajar con un corredor o aseguradora que entienda tu sector facilitará la configuración adecuada sin pagar de más.
¿Qué beneficios ofrece la prevención de riesgos para la prima?
La prevención de riesgos puede reducir la frecuencia y severidad de incidentes, lo cual a su vez puede traducirse en primas más estables o descuentos en ciertos planes. Implementar prácticas seguras, formación regular y protocolos simples es una inversión que a medio plazo se nota en el bolsillo.
¿Cómo comparar ofertas de aseguradoras de forma fiable?
Compara el costo total anual, pero mira también el detalle de coberturas, límites, deducibles, tiempo de indemnización, red de proveedores y servicio de atención al cliente. Pide ejemplos de siniestros anteriores y verifica que las coberturas cubren escenarios relevantes para tu sector, incluso si el trabajador solo realiza 4 horas semanales.
¿Qué hacer si el trabajador ya sufrió una lesión o reclamación antes de contratar la póliza?
Infórmalo a la aseguradora como parte de la evaluación de riesgos. Algunas pólizas pueden aceptar nuevos empleados con ciertas condiciones o requerir cláusulas específicas. En otros casos, podría ser necesario un plan de acción particular o un periodo de carencia. La transparencia desde el inicio evita sorpresas cuando llegue el momento de presentar una reclamación.