Tributación de las comunidades de bienes: guía esencial
Tributación de las comunidades de bienes: guía esencial
Encabezado relacionado: claves para entender cómo se tributan las comunidades de bienes
Entendiendo qué es una comunidad de bienes y por qué importa la tributación
¿Te has preguntado alguna vez qué pasa cuando varias personas deciden compartir una propiedad sin formar una empresa? Una comunidad de bienes es, en pocos palabras, una forma de copropiedad en la que varias personas tienen un porcentaje sobre un conjunto de bienes (generalmente inmuebles). No es una persona jurídica independiente; es decir, no tiene identidad fiscal propia como una empresa o una sociedad. En ese sentido, la tributación no recae sobre una entidad, sino sobre las personas que componen la comunidad, en proporción a sus cuotas o participaciones. Si alguna vez te has enfrentado al dilema de cómo declarar ingresos, gastos o plusvalías de un inmueble que compartes, este artículo te acompaña paso a paso. Imagina que la comunidad de bienes es como un coche compartido: cada conductor aporta su cuota, y, al final, cada uno paga impuestos según su participación y la utilidad generada por el coche.
En este recorrido, hablaremos de qué implica exactamente esta estructura desde el punto de vista fiscal, qué obligación tienes como comunero y qué decisiones pueden marcar la diferencia en tu factura fiscal. Vamos a desglosarlo con ejemplos, preguntas retóricas para activar tu curiosidad y comparaciones simples para que puedas ver las cosas claras, sin perder precisión. Si eres heredero, arrendatario, o simplemente alguien que quiere entender mejor el paisaje fiscal de estas comunidades, este guía esencial te dará una visión práctica y aplicable a la vida real.
Qué implica fiscalmente una comunidad de bienes: principios básicos
Antes de entrar en los recovecos de la declaración, conviene fijar un marco claro. En una comunidad de bienes, cada comunero no paga impuestos por una “empresa” que exista, sino por la parte de ingresos que le corresponde de la comunidad. Eso significa que si la comunidad genera ingresos por alquileres, por ejemplo, cada comunero debe incluir en su IRPF la parte proporcional de esos ingresos que le corresponde. De forma análoga, si la comunidad obtiene gastos deducibles, también se deben analizar y asignar a cada participante según su cuota. En resumen: la tributación es principalmente personal y proporcional, no societaria.
Otro aspecto clave es la forma en que se reconocen y gestionan los rendimientos. La comunidad no tributa como entidad independiente; cada comunero debe declarar su parte de rendimientos (positivos o negativos) en su declaración individual. ¿Qué significa esto en la práctica? Que si tienes el 40% de una vivienda en comunidad y esa vivienda produce ingresos por alquiler, tú reportas el 40% de esos ingresos y, en su caso, también tu parte de gastos deducibles. Esto puede parecer una nimiedad, pero a largo plazo marca diferencias en la cuota efectiva de IRPF y en posibles compensaciones o pérdidas que puedas aplicar para reducir tu base imponible.
Cómo se reparte y qué debes tener en cuenta en la declaración
La participación de cada comunero y su relevancia práctica
La participación se expresa habitualmente en porcentaje y debe figurar en el documento de constitución de la comunidad de bienes, o en su defecto, acordarse mediante escritura pública. Lo importante es que esa cuota sea clara y documentada, porque será la base para distribuir ingresos y gastos. Si alguien aporta más capital inicial o más derechos de uso, su porcentaje puede incrementarse, siempre dentro de acuerdos entre las partes. En la práctica, se traducirá en que dicho comunero declare una mayor proporción de los rendimientos y asuma una mayor proporción de los gastos.
Rendimientos de la comunidad de bienes: alquileres, ventas y otros ingresos
– Ingresos por alquileres: cada comunero debe incluir en su IRPF su cuota de ingresos brutos (menos los gastos deducibles que le correspondan). Si la comunidad gestiona directamente el alquiler y paga gastos comunes como comunidad, mantenimiento, o impuestos, esas partidas deben asignarse a cada comunero conforme a su participación.
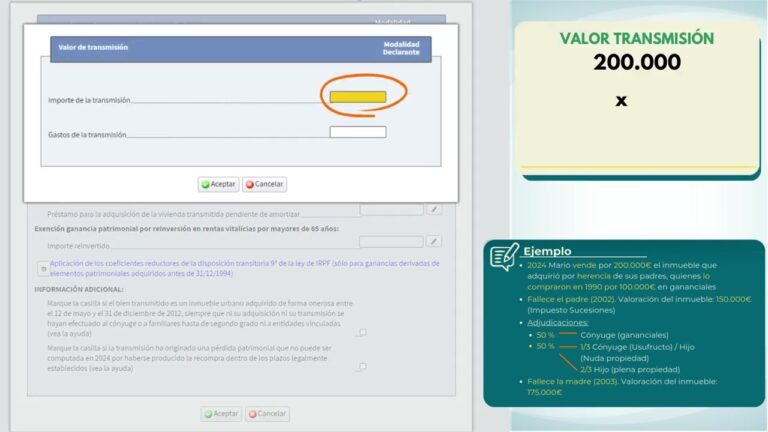
– Ganancias por ventas de la cuota o de la propiedad: si la comunidad decide vender un inmueble, la ganancia o pérdida se reparte entre los comuneros según su cuota y debe declararse en la declaración de IRPF de cada uno.
– Otros ingresos derivados de la propiedad: por ejemplo, rendimientos de actividades empresariales cuando la comunidad gestione un inmueble de forma que pueda considerarse una actividad económica; en ese caso, la situación puede volverse más compleja y podría haber obligación de emitir facturas, llevar libros y aplicar determinadas obligaciones fiscales.
Deducciones y gastos: qué puedes restar y qué no
Los gastos deducibles suelen ser aquellos que se asocian directamente a la obtención de ingresos. Entre ellos pueden figurar intereses de hipotecas, gastos de mantenimiento, seguros del inmueble y otros gastos necesarios para la obtención de ingresos. Es crucial que estos gastos se repartan con la misma proporción que los ingresos para evitar desequilibrios en la declaración de cada comunero. Si un gasto corresponde a una mejora que aumenta el valor de la cuota de un comunero, la distribución debe hacerse de forma que cada participante reciba o soporte esa carga acorde a su cuota. En definitiva: la equidad y la trazabilidad de los gastos son la clave para una distribución correcta.
Obligaciones formales y qué debes llevar para evitar sorpresas
Documentación de la comunidad
– Escritura o acta de constitución: debe dejar claro el porcentaje de participación de cada comunero y las reglas para reparto de ingresos y gastos.
– Libro de registro de la propiedad y/o escritura de la vivienda: si la comunidad posee un inmueble, la información registral es crucial para determinar titulares y cuotas.
– Registros de ingresos y gastos: mantener una contabilidad básica, en especial si existen rendimientos por alquiler, ayuda a evitar errores en la imputación a cada comunero.
La declaración individual de cada comunero
Cada comunero debe incluir en su IRPF la parte de rendimientos de la comunidad que le corresponde. Esto implica conocer con claridad qué ingresos, qué gastos y qué pérdidas le afectan. En algunos casos, si la comunidad tiene pérdidas fiscales o si se pueden compensar pérdidas, cada comunero deberá evaluar cómo esas pérdidas se trasladan a su declaración personal y si hay forma de optimizar su carga impositiva de manera lícita.
Casos prácticos de cumplimiento
– Caso 1: Comunidad de dos hermanos que alquilan una vivienda heredada. Cada uno aporta el 50% y declara el 50% de los ingresos de alquiler y de los gastos deducibles. Si uno de ellos está en un tramo de IRPF alto, el reparto puede impactar de forma significativa en su factura anual.
– Caso 2: Un grupo de propietarios que comparten un local comercial. Si la actividad genera beneficios, la tributación podría acercarse a una economía de escala: la declaración de cada comunero debe reflejar su parte de beneficios y gastos, de forma que la suma de las declaraciones individuales coincida con la realidad económica de la comunidad.
Impuestos relevantes y consideraciones prácticas
IRPF y la imputación de rendimientos
La norma general es que la comunidad de bienes no tributa como entidad independiente; la tributación recae en los comuneros. Esto significa que, a efectos prácticos, cada propietario debe imputar a su base imponible del IRPF su parte de rendimientos, deducciones y, si corresponde, pérdidas de la comunidad. La clave está en la concreción de la cuota y su reflejo en la declaración anual. Si tienes dudas sobre cómo imputar determinados ingresos o gastos, consulta a un profesional para evitar errores que deriven en sanciones o ingresos incorrectos.
IVA y operaciones de la comunidad
En algunos casos, la actividad relativa a la comunidad podría estar sujeta a IVA (por ejemplo, si se alquilan bienes que generan servicios o si la comunidad realiza actividades empresariales de forma regular). Aquí la regla general es que la comunidad, al no ser una persona jurídica, podría no obligar a presentar capítulos de IVA por sí misma, pero cada comunero podría verse afectado si la actividad está vinculada a su cuota de negocio. Si se trata de servicios que generan IVA, conviene verificar si hay obligación de presentar declaraciones trimestrales o de presentar modelos informativos. En cualquier caso, la asesoría profesional es clave para evitar errores y multas.
Casos prácticos avanzados: escenarios para entender la realidad fiscal
Escenario A: alquiler de vivienda en comunidad con participación desigual
Imagina una vivienda en la que la participación es del 30% para uno de los comuneros y 70% para el resto. Los ingresos por alquiler mensuales se reparte acorde a esa cuota. Si el comunero con el 30% declara sus ingresos de alquiler, también debe asumir el 30% de los gastos deducibles relacionados con ese alquiler, como mantenimiento, seguros o intereses de hipoteca. La clave es modelar cada entrada de ingresos y cada gasto para evitar sorpresas al final del año fiscal.
Escenario B: venta de un inmueble compartido
Si la comunidad decide vender un inmueble, la ganancia o pérdida se reparte entre los comuneros según su cuota. Cada comunero debe declarar su parte en la ganancia obtenida. Esto puede disparar tramos de IRPF para alguno de los participantes, por lo que es útil planificar con antelación, evaluando si conviene realizar la venta en un ejercicio con menor carga impositiva o si, en su caso, se pueden optimizar ciertas deducciones.
Escenario C: comunidad que realiza mejoras que aumentan el valor
Las mejoras que aumentan el valor del inmueble también deben atribuirse a cada comunero de acuerdo con su cuota. En IRPF, la ganancia futura podría verse afectada por estas inversiones, ya que elevan la base de valor del inmueble y, por ende, la ganancia en una eventual venta. Es útil documentar estas mejoras y su impacto en la valoración de la participación de cada comunero para que, en una eventual venta, la distribución de costos y beneficios sea justa y sostenible.
Errores comunes y cómo evitarlos
Se cometen varios errores habituales cuando se trata de la tributación de comunidades de bienes. Aquí tienes una lista concisa para que puedas anticiparte y evitar sustos desagradables:
- No ajustar las cuotas cuando cambian las aportaciones o las participaciones reales. Si alguien aporta más capital o si se modifican las cuotas, hay que actualizar la documentación y reflejarlo fiscalmente.
- Confundir ingresos de la comunidad con ingresos personales. Recuerda: la referencia es cada cuota y no la suma de todos los ingresos recibidos por la comunidad.
- Ignorar gastos deducibles. Mantén un registro claro de gastos para evitar perder deducciones que podrían reducir la carga fiscal de cada comunero.
- No conservar la documentación necesaria ante una posible revisión de la Agencia Tributaria. Llevar libros y registros adecuados facilita la justificación ante eventuales inspecciones.
- No consultar con un profesional ante cambios normativos. Las reglas pueden variar y, a veces, una asesoría actualizada puede marcar la diferencia entre pagar de más o de menos.
Ventajas y desafíos de gestionar una comunidad de bienes desde el punto de vista fiscal
Una de las grandes ventajas de esta figura es su simplicidad en cuanto a la distribución de la carga fiscal: no hay una entidad fiscal separada que declarar, y la tributación se reparte entre los comuneros. Sin embargo, esa simplicidad aparente puede convertirse en un desafío si no hay una claridad suficiente en la documentación y en la contabilidad. Si las participaciones son equitativas y los acuerdos son explícitos, la tributación puede ser bastante fluida. Por el contrario, si hay desajustes, puede generar conflictos y dudas en cada declaración de IRPF. Por eso, una buena gobernanza, con acuerdos firmados y un control de ingresos y gastos, suele traducirse en una menor carga de estrés y mayor previsión financiera.
Conclusión: tu plan práctico para afrontar la tributación de comunidades de bienes
En resumen, la clave para navegar con éxito la tributación de las comunidades de bienes está en la claridad, la documentación y la previsión. Si sabes exactamente cuánto le corresponde a cada comunero, qué gastos son deducibles y cómo se reparte cada ingreso, vas por buen camino. Mantén a mano los registros, evita cambios bruscos sin actualizar las participaciones y, cuando surjan dudas, consulta a un asesor que te ayude a interpretar la normativa vigente y a aplicar correctamente las deducciones y las obligaciones formales. Piensa en la tributación como un mapa: si tienes una ruta clara, el viaje es más eficiente y menos proclive a desvíos costosos. Y recuerda que, ante cualquier duda, la mejor decisión es informarse y planificar con antelación para evitar pagar de más o perder incentivos fiscales valiosos.
Preguntas frecuentes únicas (FAQ) sobre la tributación de comunidades de bienes
Aquí tienes respuestas breves a preguntas que suelen surgir cuando alguien está atándose los cordones de esta realidad fiscal, con un enfoque práctico y sin jerga innecesaria.
¿Qué pasa si un comunero no paga su parte de los gastos?
Si un comunero no abona su cuota de gastos, la responsabilidad solidaria podría recaer sobre el resto de los comuneros, dependiendo de los acuerdos internos y de la legislación aplicable. Es fundamental revisar el reglamento de la comunidad y, si es necesario, buscar asesoría para recuperar esos importes.
¿Puede haber cambios en las cuotas de participación a lo largo del tiempo?
Sí, pero deben formalizarse mediante escritura o acta y registrarse adecuadamente. Cualquier modificación debe reflejarse en la contabilidad y en la declaración de IRPF de cada comunero para evitar desajustes en la distribución de ingresos y gastos.
¿Cómo afecta la venta de un inmueble compartido a cada comunero?
La ganancia o pérdida se reparte entre los comuneros según su cuota y cada uno debe declarar su parte en IRPF. Es crucial planificar la operación para optimizar el resultado fiscal y evitar saltos impositivos inesperados.
¿Qué sucede si la comunidad no tiene ingresos, pero sí gastos de mantenimiento?
Aunque no haya ingresos, algunos gastos pueden ser deducibles o, en ciertos casos, afectar la base de cada comunero. Es importante conservar la documentación y consultar si alguno de esos gastos puede compensar pérdidas fiscales o tributar de forma diferente en IRPF.
¿Existe una opción de convertir una comunidad de bienes en una entidad con personalidad jurídica para efectos fiscales?
Podría haber rutas legales para reorganizar la estructura (por ejemplo, convertirla en una sociedad civil o en una sociedad limitada, según la normativa vigente). Esto cambia significativamente la forma de tributar y exige asesoría especializada para valorar beneficios y costos. No se debe improvisar, porque podría implicar efectos fiscales y administrativos no deseados.
¿Qué tanto influye la normativa local o autonómica en la tributación de una comunidad de bienes?
La mayor parte de la tributación se rige por la normativa estatal, pero pueden existir matices o políticas específicas a nivel autonómico que afecten ciertos impuestos o procesos de declaración. Mantenerse al día con las reglas de la comunidad autónoma ayuda a evitar sorpresas y a cumplir con las obligaciones en tiempo y forma.
Si quieres profundizar, dime en qué región operas, qué tipo de bienes integra la comunidad y cuál es la estructura de participación entre los comuneros. Con esa información, puedo adaptar ejemplos y pautas a tu situación particular y ayudarte a construir un plan práctico para tu caso.