Qué es el Modelo 190 de la Agencia Tributaria: guía completa
Qué es el Modelo 190 de la Agencia Tributaria: guía completa
Resumen rápido de qué es el Modelo 190 y por qué importa
¿Qué es el Modelo 190 y para qué sirve?
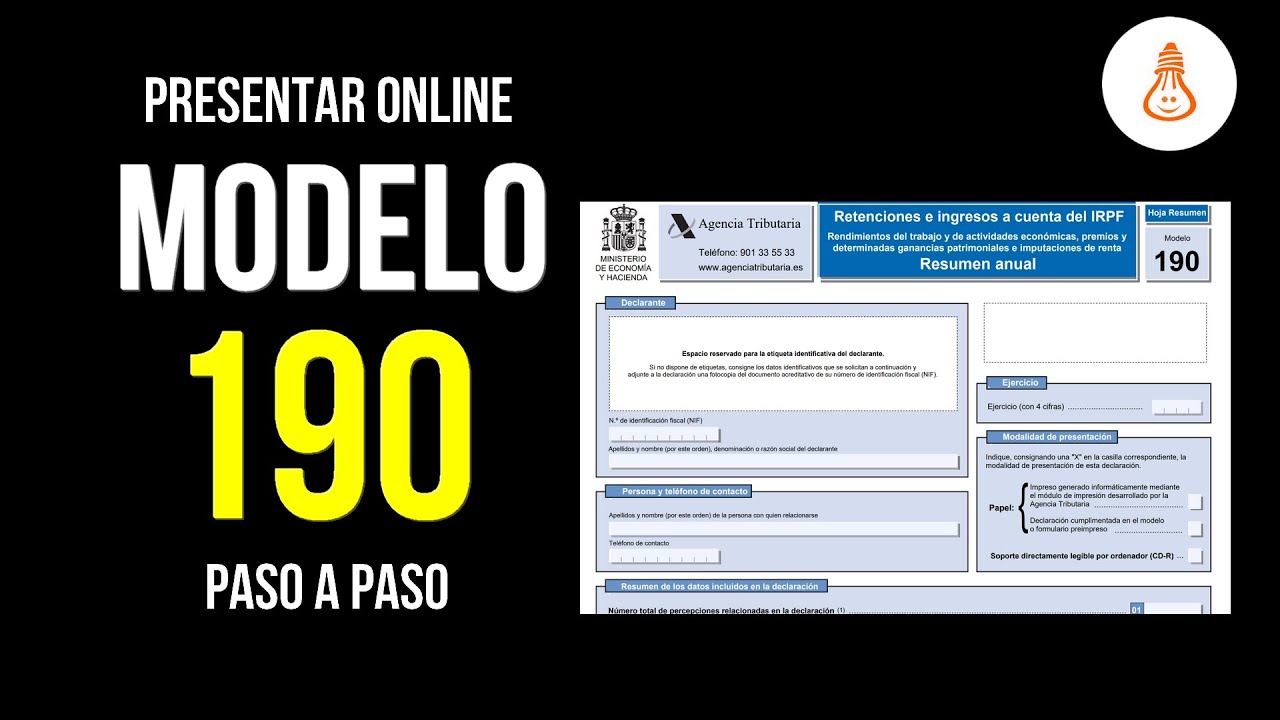
Seguramente has oído hablar del Modelo 190, pero ¿realmente sabes qué es y por qué puede ser relevante para ti o para tu empresa? En pocas palabras, el Modelo 190 es el resumen anual de retenciones e ingresos a cuenta del IRPF que debe presentar la Agencia Tributaria. No lo rellenan los trabajadores a título personal en la mayoría de los casos; lo presentan las empresas, entidades o profesionales que actúan como pagadores o agentes de retenciones. Su función es consolidar, de forma clara y estructurada, las retenciones practicadas a trabajadores y a otros rendimientos a lo largo del año natural (de enero a diciembre). Así, la Agencia Tributaria puede verificar con facilidad si las retenciones practicadas coinciden con las obligaciones fiscales de cada contribuyente. Si alguna vez te has preguntado por qué tu nómina incluye ese porcentaje que se retiene, ahí está una de las respuestas: es un anticipo de tu IRPF que, al cierre del año, se declara en este modelo.
Para que lo entiendas mejor, piensa en el Modelo 190 como una factura-resumen de las retenciones que se han aplicado en distintos conceptos durante el año. No es un impuesto nuevo; es una especie de contabilidad de lo que ya se ha retenido o ingresado a cuenta. Este modelo no se rellena para cada persona por separado; lo hace quien tiene la obligación legal de hacerlo (el pagador). Sin embargo, como trabajador, conviene que lo conozcas para entender por qué tu empresa declara ciertas cifras y qué significan esos importes en tu declaración de la renta del año siguiente.
Requisitos y condiciones: ¿quién debe presentarlo y qué datos se requieren?
¿Quién está obligado?
La obligación de presentar el Modelo 190 recae sobre las entidades que actúan como pagadoras o que practican retenciones. Esto incluye:
- Empresas y autónomos que abren nóminas y realizan pagos sujetos a retención por IRPF.
- Instituciones públicas o privadas que gestionan sueldos, pensiones, ayudas o rendimientos sujetos a retención.
- Entidades financieras o entidades que efectúan pagos por rendimientos de capital mobiliario o rentas sujetas a retención.
Si tú eres trabajador por cuenta ajena o freelance que recibe retenciones por cuenta de un tercero, no tienes que presentar el modelo 190 tú directamente (a menos que seas tú quien actúe como pagador). En cambio, debes asegurarte de que la información que proporciona tu pagador en el 190 sea correcta y esté disponible para tu consulta personal en el certificado o en el resumen anual que te entregue la empresa.
¿Qué datos se deben incluir?
El Modelo 190 agrupa información de varias categorías de rendimientos y de retenciones. Los apartados principales suelen incluir:
- Identificación del pagador: nombre o razón social, NIF, domicilio fiscal y datos de contacto.
- Datos del ejercicio: año al que corresponde la retención y el periodo de resumen (normalmente año natural).
- Rendimientos del trabajo: importes de las percepciones sujetas a IRPF que han formado parte de nóminas, indemnizaciones, primas, etc., y las retenciones practicadas.
- Rendimientos de actividades económicas: si eres autónomo o realizas actividades profesionales, se incluyen las retenciones aplicadas a estos rendimientos.
- Rendimientos de capital mobiliario: intereses, dividendos y otros rendimientos sujetos a retención, con sus correspondientes importes retenidos.
- Rendimientos de capital inmobiliario o de arrendamiento: rentas gravadas con retención, si corresponde.
- Ganancias y pérdidas patrimoniales: retenciones o ingresos a cuenta asociados.
- Resumen de importes totales retenidos por cada categoría, y la suma total de las retenciones practicadas a lo largo del año.
En la práctica, el objetivo es que la AEAT tenga una foto clara de cuánto dinero ya ha ingresado en forma de retenciones y cuánto falta por abonar o ajustar cuando se presente la declaración de la renta. Esencialmente, el Modelo 190 facilita la revisión fiscal y evita sorpresas cuando llega el momento de la declaración anual de IRPF.
Cómo rellenar Modelo 190 paso a paso
A través de la Sede Electrónica de la AEAT
Hoy en día, la mayoría de los modelos, incluido el 190, se gestionan online. Si eres una empresa o entidad pagadora, lo habitual es acceder a la Sede Electrónica de la Agencia Tributaria con certificado digital, DNI electrónico o Cl @ve PIN. El proceso es guiado y te pide información estructurada por secciones. Ir en persona a una oficina ya no es lo más común, salvo excepciones, y te ahorras mucho tiempo si ya dominas la vía electrónica.
Pasos prácticos para completar el Modelo 190
- Accede a la Sede Electrónica y localiza el Modelo 190. El sistema suele pedirte identificar al pagador y al ejercicio correspondiente.
- Rellena los datos de identificación del pagador: nombre, NIF, domicilio fiscal y código de actividad o sector si aplica.
- Indica el periodo y las secciones de rendimientos que corresponden a tu situación: trabajo, actividades profesionales, capital mobiliario, arrendamientos, etc.
- Introduce los importes retenidos o ingresos a cuenta por cada categoría. Es crucial que sean montos exactos y que coincidan con lo que ya has ingresado en tus nóminas, facturas o pagos al IRPF.
- Revisa las sumas y verifica que el total de retenciones coincide con los importes declarados en otras liquidaciones o certificados. Un pequeño desajuste puede generar requerimientos o correcciones.
- Adjunta o hace constar cualquier documentación adicional necesaria si la plataforma te lo solicita (certificados de retenciones, nóminas, justificantes de ingresos, etc.).
- Valida y envía. Guarda el justificante de envío, ya que podría ser necesario para futuras consultas o revisiones.
Si alguna vez te pierdes en los conceptos, piensa en ello como si estuvieras completando un informe de gastos para tu empresa: cada gasto tiene su código, cada ingreso su lugar asignado, y al final todos deben sumar correctamente para que la contabilidad cuadre.
Fechas, plazos y cuándo presentar
El plazo exacto para presentar el Modelo 190 puede variar ligeramente cada año y depende de la normativa vigente en ese ejercicio. En general, el resumen anual debe presentarse después de cerrar el año fiscal, habitualmente en los primeros meses del año siguiente. Por ejemplo, para el año natural 2025, la presentación ocurriría en 2026, no antes, y suele haber una fecha límite que la AEAT publica cada año. Te recomiendo consultarlo directamente en la Sede Electrónica de la AEAT o en los comunicados oficiales para esa anualidad concreta. Si trabajas para una empresa, tu departamento de recursos humanos o el departamento de impuestos debería informarte de la fecha límite que aplica para tu caso.
Una buena práctica es preparar con antelación la documentación de retenciones: certificados de retenciones, nóminas, justificantes de ingresos y cualquier acuerdo especial. Así, cuando llegue la fecha límite, podrás completar y enviar sin apuros, evitando errores por prisas.
Consejos para evitar errores comunes
Los errores en el Modelo 190 pueden generar retrasos, requerimientos y posibles sanciones. Aquí tienes una lista de prácticas útiles para ahorrarte dolores de cabeza:
- Verifica la identificación del pagador: NIF correcto, razón social exacta y domicilio. Un dato incorrecto puede hacer que la declaración se pierda entre papeles y bases de datos.
- Cuida la correspondencia entre importes: los importes retenidos deben coincidir con lo que realmente se ha practicado en nóminas, facturas o documentos de ingreso a cuenta. Un desajuste pequeño puede generar discrepancias en la declaración de IRPF del trabajador.
- Clasifica correctamente cada concepto: trabajo, profesional, capital mobiliario, arrendamientos, etc. Un error de categoría puede cambiar la interpretación de la retención por parte de la autoridad.
- Utiliza herramientas oficiales: la Sede Electrónica de la AEAT ofrece guías, calculadoras y validaciones para confirmar que los importes son correctos antes de enviar.
- Guarda copias y justificantes: guarda copias del envío y, si es posible, un registro de los importes retenidos por cada categoría para futuras consultas o auditorías.
Casos prácticos y ejemplos para entender mejor
Caso práctico 1: una empresa con empleados y rendimientos de capital
Imagina una empresa que, durante el año, paga salarios y, además, tiene inversiones que generan intereses sujetos a retención. En el Modelo 190, la empresa debe consolidar las retenciones de IRPF sobre los salarios (rendimientos del trabajo) y añadir las retenciones de capital mobiliario (intereses de cuentas, por ejemplo). Supón que las nóminas suman 2.000.000 € en bruto con retenciones del 15% y que los intereses devengados son 100.000 € con retención del 19%. El Modelo 190 debe reflejar ambas líneas: el total de retenciones del trabajo y el total de retenciones por capital mobiliario, con sus importes exactos, para que la AEAT tenga una visión global de las retenciones practicadas.
Caso práctico 2: autónomo que paga retenciones por sus servicios
Una empresa que contrata a un profesional autónomo podría practicar retenciones a cuenta de IRPF sobre sus facturas. En el Modelo 190, la retención practicada a esas facturas se incluirá en el bloque de rendimientos de actividades económicas, junto con la retención correspondiente. El objetivo es que, al cierre, la suma de todas las retenciones (empleo, autónomos, capital) quede recogida para la revisión anual. Si la empresa tiene dudas sobre la clasificación de determinadas facturas, es recomendable consultar a un asesor para evitar errores de codificación que luego obliguen a rectificaciones.
Caso práctico 3: arrendamientos y rendimientos inmobiliarios
Si una empresa o entidad paga alquileres y aplica retención por concepto de IRPF, esas retenciones deben aparecer en el Modelo 190 bajo la categoría de rendimientos de capital inmobiliario o arrendamientos. Por ejemplo, si se pagan 50.000 € en rentas anuales con una retención del 15%, ese importe debe registrarse con claridad en la sección correspondiente. El detalle es clave: cada inmueble y cada contrato pueden presentar particularidades que conviene anotar para evitar confusiones futuras.
Recursos y herramientas oficiales para ayudarte
La AEAT ofrece guías, tutoriales y formularios en su web. Si te dedicas a la gestión de nóminas o a la asesoría fiscal, estas herramientas te serán útiles para entender cada apartado y para validar tus datos antes de enviarlos. Algunos recursos recomendados son:
- Manuales y guías del Modelo 190 disponibles en la Sede Electrónica de la AEAT.
- Calculadoras y simuladores para verificar importes de retención antes del envío.
- Certificados digitales y sistemas de identificación para presentar de forma segura.
- Foros y FAQ oficiales que aclaran dudas frecuentes y casos particulares.
Preguntas frecuentes (FAQ) y respuestas claras
Para cerrar con claridad, aquí van respuestas a preguntas que suelen surgir cuando alguien empieza a trabajar con el Modelo 190:
- ¿Quién debe presentar el modelo 190 si yo tengo una empresa con varios departamentos? – Debe hacerlo la persona o el área responsable de la nómina y de las retenciones de IRPF para toda la empresa. Si hay varias entidades pagadoras, cada una debe presentar su propio resumen correspondiente a sus retenciones y pagos.
- ¿Qué pasa si me equivoco al introducir un importe en el Modelo 190? – Debes corregirlo en la siguiente liquidación o presentar una rectificación si la AEAT lo permite. La corrección temprana reduce el riesgo de sanciones o requerimientos, así que verifica con calma antes de enviar y guarda los respaldos.
- ¿El Modelo 190 es lo mismo que el Modelo 190 de años anteriores? – En esencia, el objetivo es el mismo, pero las secciones y códigos pueden cambiar ligeramente según la normativa vigente. Siempre consulta la guía de ese año y utiliza las tablas de codificación actualizadas.
- ¿Puede un tercero presentar el Modelo 190 por mi empresa? – Sí, una asesoría o gestoría puede presentar el Modelo 190 en nombre de la empresa. Deben acceder con las credenciales adecuadas y asegurarse de que la información sea exacta y verificada.
- ¿Qué ocurre si no presento el Modelo 190 dentro del plazo? – La AEAT puede imponer sanciones o recargos por presentación fuera de plazo. Si te das cuenta de un error, es mejor corregir cuanto antes mediante las vías de rectificación que ofrece la AEAT.
Cierre: reflexiones y recomendaciones finales
En resumen, el Modelo 190 es una pieza clave de la maquinaria fiscal. No es un simple trámite administrativo; es la memoria de las retenciones que ya se han hecho y que, de alguna forma, anticipan el IRPF de cada contribuyente. Si eres pagador, toma el control de este proceso para evitar sorpresas y mantener la contabilidad en orden. Si eres trabajador, mantén una visión general de cómo se calculan esas retenciones y qué significan a la hora de hacer tu declaración anual. Y si gestionas nóminas o servicios profesionales para otros, aprovecha las herramientas oficiales para evitar errores y facilitar el trabajo de cierre anual.
Preguntas finales únicas y útiles para recordar
- ¿Puedo consultar mi Modelo 190 si quiero verificar que las retenciones de mi nómina están correctas? – Sí. Aunque el modelo lo presente la empresa, puedes solicitar un certificado de retenciones o un resumen anual para comparar con tu declaración de IRPF.
- ¿Qué hago si en mi empresa no me informan del Modelo 190? – Pregunta al departamento de nóminas o a la asesoría fiscal de tu empresa. Si no obtienes respuesta, consulta con la AEAT o busca asesoría externa para verificar la situación.
- ¿Cómo puedo prepararme para la declaración de IRPF usando la información del Modelo 190? – Ten a mano el resumen anual y las nóminas; revisa las categorías de rendimientos y las retenciones. Así podrás anticipar ajustes o deducciones que podrían aplicar en tu declaración personal.
- ¿Existe alguna excepción para pequeños empresarios o trabajadores por cuenta propia? – En ciertos casos, sí. Algunas retenciones pueden variar o no aplicar dependiendo de la naturaleza de la relación contractual y de las rentas. Consulta con un asesor para tu caso concreto.
- ¿Qué cambios deberían notarse en el Modelo 190 si cambia la normativa de IRPF? – La Guía oficial de la AEAT suele indicar cambios en codificaciones, tasas y secciones. Mantente al día con las noticias fiscales para adaptar tus procesos.