Hay que declarar los préstamos entre particulares: guía rápida
Hay que declarar los préstamos entre particulares: guía rápida
Cómo declarar préstamos entre particulares y su impacto fiscal
Qué son los préstamos entre particulares
Un préstamo entre particulares es, en esencia, un acuerdo en el que una persona o una empresa cede dinero a otra sin intermediarios, como bancos u otras instituciones. No hablamos de una hipoteca ni de un crédito comercial, sino de una relación privada en la que el acreedor entrega una cantidad de dinero al deudor con la expectativa de que se devuelva según unos términos acordados: plazo, intereses (si los hay), y condiciones de pago. Es algo que puede ocurrir entre familiares, amigos, vecinos o incluso entre dos negocios que no tienen relación mercantil formal. ¿Por qué es importante entenderlo? Porque, a pesar de que suena simple, tiene implicaciones fiscales y legales que conviene aclarar desde el inicio para evitar sorpresas desagradables a medio plazo.
Por qué y cuándo declarar un préstamo entre particulares
Declarar un préstamo entre particulares no es solo una buena práctica; a veces es una obligación, dependiendo de la normativa de tu país. En líneas generales, la declaración es relevante por dos motivos: saber qué rentas o pérdidas se deben imputar y demostrar que se trata de una operación real y documentada. Si recibes intereses, esos ingresos suelen considerarse rendimientos de capital mobiliario y deben entrar en tu declaración de la renta o del impuesto correspondiente. Si no hay intereses, la declaración puede no exigir un ingreso, pero sí es crucial demostrar que existió la operación, para evitar que alguien lo interprete como una donación encubierta o una transferencia informal que podría generar conflictos fiscales más adelante. Además, cuando hay préstamos entre particulares, la escritura de contrato y su registro ayudan a que las partes se sientan seguras y a evitar disputas futuras.
Cómo estructurar el préstamo para evitar problemas
La forma en que estructuras el préstamo marca la diferencia. No se trata solo de firmar un papel, sino de dejar claro todo lo esencial para que no haya interpretaciones ambiguas. Piensa en ello como si organizaras una película: necesitas guion, reparto, lugar y duración. En este caso, el guion es el contrato, el reparto son las partes involucradas, el lugar es el marco (entidad, si aplica, o la formalidad del documento) y la duración son el plazo y las condiciones de devolución. Algunos elementos clave a incluir son:
- Identificación de las partes: nombres completos, NIF o DNI, direcciones y datos de contacto.
- Importe exacto del préstamo y moneda.
- Plazo de devolución y calendario de pagos (fechas y montos).
- Interés acordado, si lo hay, y su base de cálculo (tasa nominal, tipo de interés). En ausencia de interés, especificarlo claramente como 0% o como préstamo sin intereses.
- Garantías, si existen (por ejemplo, avales, garantías personales o prenda).
- Destino del dinero: para qué se utiliza, si es relevante para el acuerdo.
- Consecuencias de impago y penalizaciones (recargos, intereses de demora).
- Firma de ambas partes y, de ser posible, fecha y lugar de la firma.
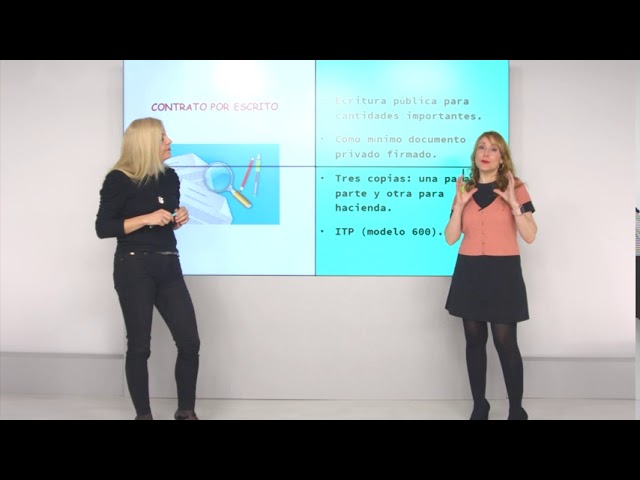
Además, conviene considerar una formalización adicional cuando la cantidad es significativa o cuando el préstamo puede generar conflicto: por ejemplo, hacer la operación constar en una escritura pública o acudir a un notario para dejar constancia. Esto no siempre es obligatorio, pero aporta seguridad jurídica y facilita la prueba documental ante terceros o autoridades fiscales en caso de ser requerida.
Requisitos fiscales y documentales: ¿qué necesita la Administración?
La Administración suele exigir que exista documentación suficiente para acreditar la operación y su naturaleza pública o privada. En general, prepararte con estos documentos te facilita mucho el trámite y evita dudas posteriores:
- Contrato escrito: incluso si no es notarial, debe estar por escrito y firmarse por las partes. En él, detalla las condiciones del préstamo (importe, plazo, intereses, calendario de pagos).
- Extractos o movimientos bancarios: prueba de la transferencia del dinero y de los abonos periódicos, si corresponde.
- Documentación de intereses: si se cobran intereses, debes justificar su monto y su cálculo. Si el interés es bajo o nulo, conviene dejarlo explícito.
- Identificación de intermediarios: si intervino un tercero (un familiar, un amigo, o una plataforma), hay que dejar constancia de su rol y de cualquier comisión o cargo, si aplica.
- Certificados o avisos de impago: en caso de retrasos o incumplimientos, mantener constancia de las comunicaciones y de las gestiones para resolver la situación.
En algunos países, si el préstamo tiene un importe elevado o si hay intereses, es posible que la autoridad fiscal requiera que declares como rendimiento de capital mobiliario los intereses recibidos. Si no hay intereses, la posibilidad de declarar es menor, pero no está de más mantener la evidencia de la operación por si surge alguna revisión futura. En definitiva: mejor documentar de forma clara todo lo que concierne al préstamo para evitar malentendidos y sanciones.
Implicaciones fiscales para prestamistas y prestatarios
Las implicaciones fiscales dependen de si tú eres la persona que presta o la que recibe el dinero. Aquí tienes una visión clara de ambos roles, sin tecnicismos innecesarios:
Para el prestamista (el que presta dinero)
Si recibes intereses, esos ingresos suelen considerarse rendimientos de capital mobiliario y deben declararse en la declaración de la renta o del impuesto correspondiente. El tratamiento puede variar según la jurisdicción, pero la idea general es que el interés se integra en tu base imponible y puede estar sujeto a retención en origen o a tipos marginales del IRPF. La clave es que, si hay intereses, el contrato debe indicar con precisión la tasa y la forma de cálculo para que puedas justificar esos ingresos.
Para el prestatario (el que recibe el dinero)
Como prestatario, la principal implicación suele ser la obligación de pagar los intereses acordados y cumplir con el calendario de devoluciones. En algunos países, ciertos tipos de préstamos entre particulares pueden afectar beneficios fiscales, deducciones o límites de gasto, por lo que es esencial entender si los intereses son deducibles en determinadas circunstancias (por ejemplo, para financiación de vivienda, negocio o estudiantil). En otros casos, no hay deducción posible, pero sí hay que mostrar que el préstamo es real para evitar que la autoridad lo trate como una donación encubierta. Si estás pagando intereses, guarda las pruebas de cada pago para justificar la deducción o la falta de ella según corresponda.
Guía paso a paso para declarar un préstamo entre particulares
Aquí tienes un itinerario práctico, pensado para que puedas hacerlo tú mismo sin perderte en charcos legales. Recuerda: las reglas pueden variar por país, así que adapta estos pasos a tu normativa local o consulta a un profesional si tienes dudas.
Paso 1: Preparar la documentación
Reúne el contrato, identifica a las partes, verifica datos fiscales, anota el importe, el interés y el plazo. Si el dinero se movió por transferencia bancaria, guarda los comprobantes. Cuanto más completa esté la carpeta, más ordenada quedará la declaración y menos dolores de cabeza tendrás ante cualquier consulta de la administración o de la otra parte.
Paso 2: Formalizar el acuerdo por escrito
Si aún no lo has hecho, redacta un contrato claro. Incluye fechas de pagos, cláusulas de impago, intereses y cualquier garantía. Si puedes, que esté firmado ante testigos o ante un notario; no es obligatorio en todos los sistemas, pero aporta reputación y evidencia ante terceros.
Paso 3: Determinar si hay rendimientos de capital mobiliario
Si hay intereses, identifica cuánto debes declarar como rendimiento de capital mobiliario. Averigua en tu país cuál es el marco para gravarlos y si existen retenciones o deducciones. Si no hay interés, este paso se simplifica, pero no está de más registrar el hecho de que no hubo intereses y que el contrato es válido.
Paso 4: Comprobar límites y excepciones
Comprueba si hay límites de cantidad, de plazo o de uso del dinero que condicionen la declaración o el tratamiento fiscal. Algunas jurisdicciones tienen reglas específicas para préstamos entre familiares o entre entidades, que pueden cambiar si se exceden ciertos umbrales o si hay otros vínculos.
Paso 5: Presentar la declaración correspondiente
Dependiendo de tu país, ingresa la información en el formulario adecuado: rendimiento de capital mobiliario, ingresos, o una sección específica para operaciones entre partes relacionadas. Si no estás seguro, consulta las guías oficiales o un profesional. A veces, incluso si no hay ingresos a declarar, conviene adjuntar el contrato o un resumen para demostrar la existencia de la operación ante una revisión.
Paso 6: Conservar la documentación
Mantén todos los documentos durante el plazo que exijan las autoridades fiscales. En muchos sistemas, eso puede ser entre 4 y 5 años, o incluso más si hay pendientes de revisión. La capacidad de demostrar la operación ante futuras inspecciones exige que guardes contratos, comprobantes de pago y cualquier comunicación relevante.
Qué pasa si hay impagos o alteraciones del préstamo
La vida está llena de imprevistos. Si el prestatario no paga según lo acordado, o si hay cambios en el plazo o en la tasa de interés, es crucial documentarlo de inmediato. Actualiza el contrato, registra cualquier modificación por escrito y, si es necesario, firma un anexo. En términos fiscales, los intereses dejados de percibir pueden no declararse, pero si la situación cambia de forma sustancial, conviene revisar cómo afecta a la declaración. Si la deuda queda convertida en una donación o si el importe se perdona, es posible que existan implicaciones tributarias para ambas partes. Por eso, conviene mantener comunicación clara y registros actualizados ante cualquier cambio.
Ventajas y riesgos de prestar dinero entre particulares
Entre las ventajas se cuentan la flexibilidad en las condiciones, la rapidez para obtener el dinero y, en algunos casos, una tasa de interés favorable frente a las opciones comerciales. También puede ayudar a un familiar o amigo en un momento de necesidad. Pero hay riesgos importantes: la falta de garantías puede convertir un préstamo en una deuda incobrable, la posibilidad de conflictos personales si hay demoras o impagos, y, como ya mencionamos, las implicaciones fiscales si hay intereses o si la operación se percibe como una donación encubierta. La clave para minimizar riesgos es la transparencia: contratos claros, pruebas de pago, límites razonables y, si es posible, garantías o avales adecuados.
Buenas prácticas y herramientas útiles
Aquí hay una recopilación de prácticas que suelen funcionar bien para evitar malentendidos y facilitar la declaración si llega el momento:
- Usa plantillas de contrato que incluyan todos los elementos esenciales y que puedas adaptar a tu situación específica.
- Documenta cada pago mediante transferencias o recibos, no en efectivo, para dejar rastro verificable.
- Si el importe es alto, considera acudir a un notario o formalizar mediante escritura pública para mayor certeza.
- Mantén un registro de todas las comunicaciones relevantes (acuerdos, modificaciones, avisos de impago).
- Consulta guías oficiales o busca asesoría profesional si la situación implica montos significativos o circunstancias especiales (empresas, autónomos, préstamos entre sociedades).
Ejemplos prácticos para entender mejor la declaración
Imagina dos casos sencillos que ilustran la diversidad de escenarios que puedes encontrar:
Ejemplo A: Préstamo sin intereses entre un familiar
Una tía presta 8.000 euros a su sobrino sin intereses para ayudarle a pagar un gasto educativo. Firma un contrato simple, especificando el importe, la fecha de entrega y que no hay intereses. A lo largo de dos años, el sobrino devuelve el dinero en cuotas mensuales. En este caso, no hay ingresos por intereses para la tía, pero conviene guardar el contrato y las pruebas de transferencia. Al presentar la declaración, la tía no debe declarar rendimientos de capital mobiliario por intereses, pero sí debe conservar la prueba de la operación para futuras revisiones y para demostrar que la deuda existió si fuera necesario.
Ejemplo B: Préstamo con interés entre dos amigos que montan un negocio
Dos amigos acuerdan prestar 15.000 euros para financiar una pequeña empresa. El contrato fija un interés del 4% anual y un plazo de 3 años, con pagos trimestrales. Se formaliza ante un notario y se registran las transferencias. Al cierre fiscal, el prestamista debe declarar 600 euros anuales como rendimientos de capital mobiliario por intereses. El prestatario, por su parte, debe mostrar al fisco los intereses como gasto aplicable a la actividad empresarial o, si corresponde, como coste financiero. Este escenario requiere control detallado de pagos y pruebas de que el negocio genera ingresos para sostener la operación.
Recomendaciones finales para mantener todo en regla
Si te vas a meter en préstamos entre particulares, hazlo con cabeza. Es un terreno más cercano a la transparencia que a la informalidad: cuanto más claro seas, menos riesgo de conflicto. Define con claridad la naturaleza de la operación (donación encubierta o préstamo real), mantén los registros actualizados y prepara la documentación para la declaración fiscal correspondiente. Y sobre todo: si algo te parece ambiguo, pregunta a un profesional. Las normas cambian y las consecuencias pueden ser más fáciles de manejar si anticipas el escenario correcto desde el primer momento.
Conclusión: claridad, documentación y responsabilidad compartida
Declarar y gestionar préstamos entre particulares no es un trámite aburrido, es una práctica de buena salud financiera y fiscal. Te da seguridad a ti y a la otra parte, evita malentendidos y facilita la revisión ante la autoridad correspondiente. Con un contrato claro, una documentación ordenada y una declaración bien preparada, puedes transformar una operación privada en una transacción transparente, fácil de justificar y, sobre todo, libre de sorpresas desagradables. ¿Te parece útil empezar por redactar un contrato de préstamo formal hoy mismo y revisar qué documentación tienes a mano para, si acaso, convertir esa idea en una práctica segura?
Preguntas frecuentes (FAQ) únicas
1) ¿Es obligatorio declarar préstamos entre particulares si no hay intereses? En muchos sistemas fiscales, la declaración de un interés cero puede no generar rendimientos, pero la existencia de la operación debe quedar documentada para evitar interpretaciones de donación encubierta o uso indebido de fondos. Verifica tu normativa local y conserva evidencia del acuerdo.
2) ¿Qué pasa si la persona que presta y la que recibe el dinero son familiares cercanos? Las relaciones familiares pueden hacer más sensible la cuestión de las donaciones o de retribuciones. Asegúrate de que, aun siendo familiar, el préstamo tiene condiciones claras y por escrito para evitar conflictos y facilitar su declaración fiscal en caso de ser necesario.
3) ¿Cómo demostrar el préstamo ante la administración si no tengo contrato escrito? Es recomendable crear un contrato por escrito tan pronto como se formalice la operación. Si ya fue en forma oral, intenta reconstruirlo con la mayor exactitud posible y adjuntar pruebas de la transferencia y de los pagos realizados. Cuanta más evidencia, mejor.
4) ¿Puede un tercero actuar como garante del préstamo y complicar la declaración? Sí, si hay garantía o aval, debes documentarlo todo y considerar que la garantía podría generar obligaciones fiscales adicionales para el garante y para la parte prestataria. Mantén claros los roles y las responsabilidades de cada uno.
5) ¿Qué ocurre si el préstamo se perdona o se reduce? La condonación de deuda puede generar ingresos para la parte que perdona la deuda en algunos sistemas fiscales. En otros, podría requerirse una escritura de liquidación o reporte de la transacción para evitar interpretaciones incorrectas. Busca asesoría cuando haya perdón parcial o total de la deuda.
6) ¿Cómo influye el tipo de interés en la declaración? Si hay intereses, suelen considerarse rendimientos de capital mobiliario y se gravan como ingreso. Si el interés es cercano a cero, puede haber menos impacto fiscal, pero la documentación debe demostrar que el interés era realmente inexistente o mínimo y que la operación fue real.
7) ¿Qué pasa si se producen cambios en el calendario de pagos? Actualiza el contrato y, si corresponde, registra las modificaciones ante la administración o en la documentación de la operación. Los cambios deben ser claros para evitar dudas sobre el cumplimiento y su tratamiento fiscal.
8) ¿Es recomendable formalizar el préstamo ante notario o mediante escritura pública? En muchos casos, no es obligatorio, pero brinda más seguridad jurídica y facilita la prueba en caso de disputa o revisión fiscal. Si la cantidad es significativa o si las partes buscan tranquilidad, puede ser una buena opción.