
Cuánto se cobra de pensión con 25 años cotizados: guía completa para conocer tu pensión
Cuánto se cobra de pensión con 25 años cotizados: guía completa para conocer tu pensión
Factores que determinan tu pensión y cómo empezar a estimarla hoy
1. Empezando por lo básico: ¿qué significa tener 25 años cotizados?
Cuando hablamos de “25 años cotizados” nos referimos al tiempo durante el que has trabajado y aportado a la Seguridad Social o al sistema de pensiones de tu país. Es el periodo que los distintos esquemas de pensiones utilizan para calcular tu derecho a una pensión y, en muchos casos, para definir el porcentaje de la base reguladora que recibirás de forma periódica. Pero ojo: 25 años no siempre es un umbral único y universal. Dependiendo de tu país, de la fecha de inicio de tu vida laboral y de cambios legislativos, los requisitos para cobrar o no cobrar una pensión contributiva pueden variar, así como el importe que recibes. En España, por ejemplo, existen mínimos de años de cotización para generar derecho a una pensión contributiva y para alcanzar la pensión plena, la cantidad de años cotizados influye notablemente. En otros países, las reglas pueden ser distintas: edades de jubilación, coeficientes de aportación, topes y bases reguladoras pueden cambiar. Con esto en mente, lo primero es entender que cada sistema tiene su propia anatomía y que 25 años es una cifra orientativa que te da un marco, pero no es una garantía universal.
Imagina que la pensión es como una receta de cocina: los años de cotización serían los ingredientes base y la base reguladora, el pan de la masa. Si te faltan ingredientes, la masa no levanta igual; si añades más ingredientes de calidad, la masa crece y rinde más. En la práctica, 25 años de cotización pueden darte acceso a ciertas prestaciones y a una base de cálculo que, combinada con otros factores, determina cuánto recibirás cada mes. En este artículo te llevamos paso a paso a través de esos factores, para que puedas estimar tu pensión con honestidad y sin rodeos.
2. Cómo se calcula la pensión: conceptos clave que debes entender
2.1 Base reguladora: el corazón de la cuantía
La base reguladora es como la “pieza central” de la pensión. Es el valor sobre el que se aplica un porcentaje en función de tus años cotizados. En muchos países, cuanto más tiempo hayas cotizado, mayor será este porcentaje. Si has trabajado 25 años, es posible que puedas aplicar un porcentaje que se corresponde con esa franja de años, pero recuerda: no solo depende de la cantidad de años, sino también de la evolución de tu salario a lo largo de ese periodo y de cómo se promedian las bases de cotización de cada año.
2.2 Porcentajes por años cotizados
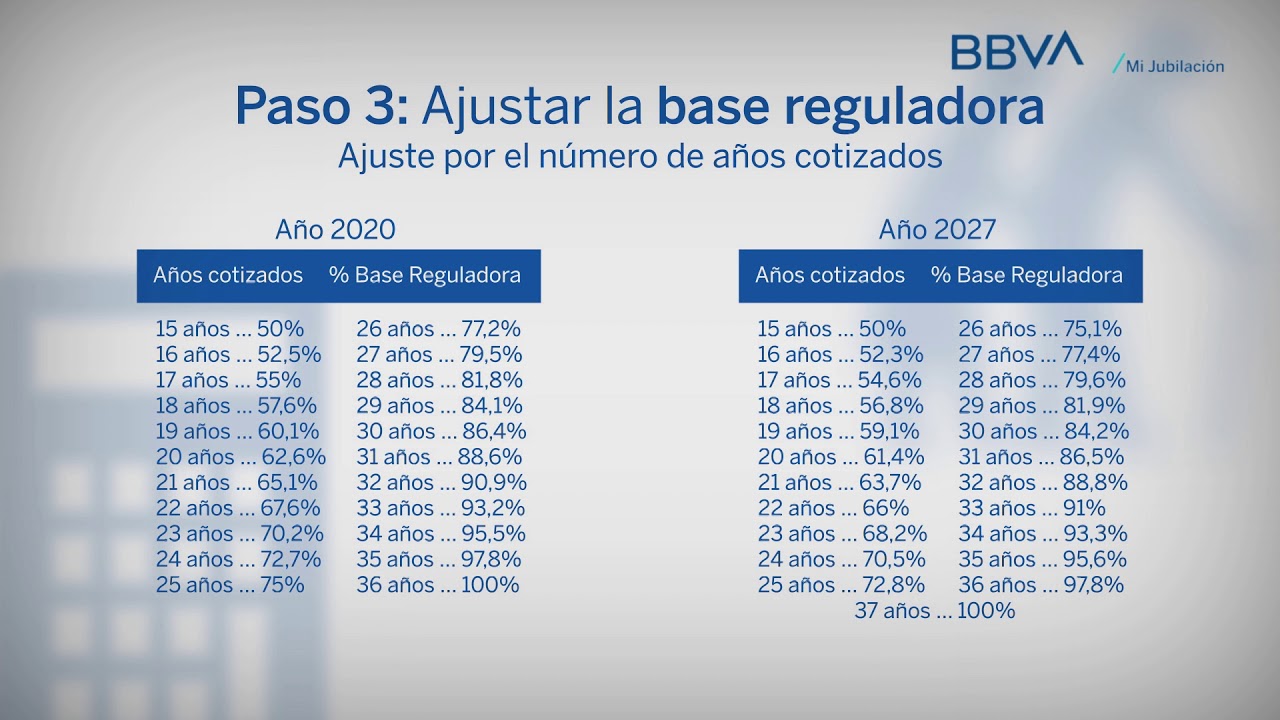
Los sistemas de pensiones suelen aplicar coeficientes por años cotizados. En general, a más años cotizados, mayor es la pensión, hasta un tope en el que alcanzas la pensión plena o su equivalente. Un punto clave es que no siempre el incremento es lineal; puede haber saltos o tramos. Por eso, dos personas con 25 años de cotización pueden recibir importes diferentes si sus bases de cotización durante esos años fueron dispares o si la normativa vigente en su momento cambió. Si te preguntas cuánto representa 25 años en tu país, lo más práctico es consultar con el organismo de pensiones o usar un simulador oficial, ya que ahí figuran las fórmulas actualizadas y los límites.
2.3 Edad de jubilación y sus efectos
La edad a la que te jubilas no es un simple número; condiciona cuánto te pagan y por cuánto tiempo. En muchos sistemas, la edad de jubilación estándar está en torno a los 65 o 67 años, pero existen modalidades de jubilación anticipada o diferida que pueden cambiar el importe mensual. Si te jubilas antes, el importe suele reducirse; si te demoras, puede haber incrementos. El factor edad-importe es un tema central si tienes 25 años cotizados y te acercas a la jubilación: conviene planificar para no perder derechos o caer en reducciones inesperadas.
3. Factores que pueden hacer variar tu pensión con 25 años de cotización
3.1 País, régimen y fecha de inicio de cotización
El país determina las reglas: qué cuenta como año cotizado, qué base se toma en cuenta, si existen topes y si hay “bonificaciones” por ciertos periodos, como maternidad o invalidez. Si comenzaste a trabajar hace años o si cambiaste de régimen, esos cambios pueden afectarte en el cálculo final. Por eso, la estimación más fiable es consultar el escenario concreto de tu país y, si es posible, tu situación personal (trabajo a tiempo completo, parcial, autónomo, cambios de empleo, etc.).
3.2 Trabajos a tiempo parcial y periodos de inactividad
Trabajar a medio tiempo o tener periodos sin cotizar afecta directamente la base reguladora y el porcentaje aplicado. Si, por ejemplo, durante ciertos años tus ingresos fueron más bajos, la base reguladora se podría ver afectada. Por otro lado, si tienes periodos de desocupación con cobertura, algunos sistemas permiten acumular años de cotización aunque el salario haya sido menor, manteniendo el cómputo hacia el total de años requeridos.
3.3 Ganancias y topes de la pensión
En muchos sistemas, la pensión no crece indefinidamente con cada año de cotización. Hay una base máxima o tope que limita la cantidad a la que puedes aspirar. Llegar al tope puede requerir combinar años de cotización con salarios altos o con regímenes complementarios. Llegar al tope significa que, aunque sigas cotizando, no verás aumentos proporcionales en la pensión contributiva. Por eso, además de cotizar, puede valer la pena considerar planes de ahorro para la jubilación y seguros de ingresos complementarios.
4. Guía paso a paso para estimar tu pensión con 25 años de cotización
4.1 Paso 1: identifica tu marco legal y la fecha de referencia
Lo primero es saber en qué sistema estás. ¿País? ¿Régimen público o privado? ¿Qué año corresponde al cálculo? Si estás en España, por ejemplo, hay una normativa vigente que se actualiza cada año; si estás en otro país, las reglas se parecen, pero con matices. Anota: edad de jubilación prevista, años mínimos de cotización necesarios para derechos y si existen coeficientes de mejora por años cotizados. Este marco te permitirá evitar suposiciones erróneas y te abrirá la puerta a estimaciones más realistas.
4.2 Paso 2: recolecta tus bases de cotización por año
Necesitas la suma de tus bases de cotización anuales y el número de años cotizados. Si tienes más de una empresa, reúne los informes de cotización, nóminas, o extractos de la Seguridad Social. No te quedes con la idea de “promedio” de salarios; lo clave es la base reguladora que se aplica a cada año. Si tienes dudas, pregunta a tu departamento de recursos humanos o consulta en la web oficial de tu organismo de pensiones. Cuanto más exactos sean estos datos, mejor será tu estimación.
4.3 Paso 3: calcula la base reguladora
En muchos sistemas, la base reguladora se obtiene promediando las bases de cotización de determinados años (los últimos 15, 20 o 25 años, según el país y el régimen). Si tus años de cotización son 25, el sistema podría promediar esas 25 bases para determinar la cifra base. Multiplicar esa base reguladora por el porcentaje correspondiente según tus años de cotización te da una estimación de la pensión mensual. Aquí la precisión es clave: un pequeño error en el promedio o en el porcentaje puede traducirse en diferencias sustanciales cada mes. Si hay coeficientes por edades, no olvides considerarlos al final.
4.4 Paso 4: aplica el porcentaje según años cotizados
Una vez tengas la base reguladora, aplica el porcentaje que corresponde a tus años cotizados. Por ejemplo, si tu régimen aplica un 60% para 25 años y el base reguladora es de 1.000 euros mensuales, la pensión te quedaría en torno a 600 euros al mes, si no hay otros factores. En otros sistemas, el porcentaje puede ser más alto o más bajo y podría haber bonificaciones o deducciones por distintos motivos (cargas familiares, discapacidad, etc.).
4.5 Paso 5: añade otros componentes y consideraciones
Además de la pensión contributiva, puede haber complementos por viudez, orfandad, o ayudas específicas. También pueden existir pensiones no contributivas o mínimas que se otorgan por necesidad. Si tienes acceso a planes de pensiones privados o a sistemas de ahorro voluntario, considera su impacto conjunto. A veces, un plan de pensiones privado puede mejorar significativamente tu situación post-jubilación, sobre todo si tu base reguladora no alcanza para una jubilación confortable.
5. Casos prácticos para entender mejor tu escenario
5.1 Caso A: 25 años cotizados, carrera estable, edad de jubilación típica
Imagina a Marta, que ha cotizado 25 años de forma continua y su base reguladora promedio para esos años resulta ser 1.100 euros mensuales. Si la norma aplicable le da un 65% del base reguladora a esa cantidad, su pensión inicial podría rondar los 715 euros al mes. Esta cifra podría ajustarse con cómputos por edad, espaciados de aportación y cambios legislativos futuros. Este ejemplo ilustra que 25 años pueden ofrecer una base razonable, pero no garantiza una cantidad alta si las bases de cotización fueron modestas a lo largo de ese periodo.
5.2 Caso B: 25 años con cambios de empleo y salarios fluctuantes
Vamos con Luis, que trabajó en distintas empresas con salarios variables. En su caso, algunas bases fueron altas y otras bajas. Aunque totalizó 25 años, el promedio de la base reguladora podría ser menor que en un escenario de carrera más uniforme. Además, si el sistema aplica un porcentaje que depende de la constancia de cotización, él podría ver diferencias frente a alguien con un perfil más estable. Esto demuestra que no solo el tiempo cuenta, sino también la consistencia de los ingresos a lo largo de esos años.
6. Cómo planificar tu jubilación de forma proactiva
6.1 Ahorro adicional y planes privados
Una estrategia inteligente es complementar la pensión pública con ahorros personales y planes de pensiones privados. Si la pensión pública se queda corta, un plan privado puede marcar la diferencia entre una jubilación modesta y una que te permita mantener un estilo de vida cómodo. Evalúa comisiones, rentabilidades y las condiciones fiscales de cada producto. Pregúntate: ¿qué nivel de seguridad necesito y qué flexibilidad me ofrece cada opción?
6.2 Optimizar tu historial de cotización
Cuanto más constante sea tu historial de cotización, mejores serán tus perspectivas. Si tienes la posibilidad de reengancharte al mercado laboral tras una interrupción, intenta mantener ingresos que permitan cotizar a la tasa más alta posible. Si has trabajado por cuenta propia, explora qué regímenes se aplican y si hay oportunidades para optimizar las aportaciones. En muchos sistemas, incluso aportaciones voluntarias pueden sumar para mejorar la base reguladora en años futuros.
6.3 Considera escenarios de vida y span de jubilación
Piensa en cuánto tiempo esperas vivir tras la jubilación. Si la esperanza de vida aumenta y la pensión se mantiene plana, puedes necesitar un colchón mayor para no quedarte corto. Por eso, además de la pensión, considera seguros de gasto viable, rentas vitalicias o inversiones de bajo riesgo que te proporcionen ingresos sostenidos. Es como planificar un viaje: no solo quieres llegar, sino llegar cómodo y sin sorpresas indeseadas.
7. Consejos prácticos para obtener estimaciones realistas
7.1 Usa simuladores oficiales
La forma más fiable de estimar tu pensión es usar simuladores oficiales de tu país. Suelen requerir datos de tus años de cotización, bases de cotización y edad prevista de jubilación. Aunque dan una cifra estimada, te ofrecen una referencia más realista que cualquier cálculo improvisado. Ten en cuenta que futuras reformas podrían cambiar esos números, pero un simulador bien construido te dará una guía sólida para planificar.
7.2 Consulta con un asesor de pensiones
Si la materia te parece compleja, no dudes en pedir ayuda. Un asesor de pensiones puede analizar tu historial laboral, verificar tus periodos de cotización y explicarte las opciones disponibles en tu país. Aunque implique un pequeño costo, la claridad que obtendrás puede valer la pena, especialmente si tienes una historia laboral irregular o si planeas combinaciones de pensión pública y privada.
7.3 Mantén tus datos actualizados
Las leyes cambian, los coeficientes se ajustan y los datos personales pueden modificarse (cambios de domicilio, nacionalidad, escenarios familiares). Mantén tus documentos al día y revisa tu situación cada año o cada vez que haya cambios relevantes en tu vida laboral. Así evitarás sorpresas cuando llegue el momento de jubilarte y tendrás cifras más cercanas a la realidad.
8. Reflexiones finales: ¿qué significa 25 años de cotización para tu vida futura?
25 años de cotización no son un billete de lotería: no garantizan una gran pensión por sí solos, pero sí te ponen en la mejor posición para que la jubilación sea manejable, estables y, si te organizas, incluso confortable. Es el resultado de años de trabajo, compromiso y planificación. Si hoy tienes 25 años de cotización, no esperes a mañana para revisar tus números: hazlo, pregunta, compara y planifica. ¿Qué podrías hacer hoy para mejorar tu base reguladora mañana? ¿Qué porcentaje de tu salario podrías destinar a un plan de pensiones privado sin que te falte para cubrir lo básico? ¿Qué cambios legislativos podrían afectar tu situación en los próximos años? Cada una de estas preguntas te abre la puerta a decisiones más informadas y a un retiro con más seguridad.
9. Preguntas frecuentes únicas y específicas
- ¿Qué pasa si he trabajado en distintos países? En muchos casos hay convenios internacionales que permiten sumar años cotizados entre países para calcular la pensión. Consulta el convenio vigente entre los países donde trabajaste para entender cómo se computan esos años.
- ¿Una reducción temporal de jornada afecta más de lo que parece? Sí. Las reducciones de jornada suelen disminuir la base reguladora y, por lo tanto, la pensión final, salvo que existan mecanismos de compensación o complementos.
- ¿Puedo combinar una pensión parcial con un trabajo activo? En algunos sistemas sí, con límites y reglas específicas. Es crucial verificar si existe incompatibilidad o si la pensión se reduce al comenzar trabajar de nuevo.
- ¿Qué ocurre si mi cotización se interrumpe durante varios años? Depende de la duración y de si existen cotizaciones anteriores que compensen. En general, periodos largos de interrupción pueden disminuir la base reguladora, pero algunos regímenes permiten reconocer años previos para mitigar ese impacto.
- ¿Existen bonificaciones por maternidad/paternidad en la pensión? Sí, en muchos países hay periodos de protección o bonificaciones que incrementan tu base o ajustan el cómputo de años, especialmente para trabajadores con interrupciones por cuidado de hijos.
- ¿Cómo influyen las jubilaciones anticipadas y diferidas en la cuantía? Las anticipadas suelen reducir la cuantía mensual, mientras que diferir la jubilación puede aumentar el importe. Es una balanza entre recibir menos ahora o más más adelante.
- ¿Qué hacer si estoy cerca de los 25 años y no estoy seguro de mi historial completo? Reúne ya las nóminas y extractos de la Seguridad Social disponibles, consulta con el organismo oficial y solicita un informe de vida laboral para verificar años y bases.





