Presentar escrito aeat sin requerimiento: guía completa paso a paso
Presentar escrito aeat sin requerimiento: guía completa paso a paso
Guía práctica para presentar un escrito ante la AEAT sin requerimiento
¿Qué es un escrito ante la AEAT y por qué podría interesarte presentarlo sin requerimiento?
Imagínate que la Agencia Tributaria (AEAT) es como una oficina de atención al cliente, pero a la hora de los trámites se comporta como un funcionario muy metódico: todo tiene un plazo, un formato y una ruta específica para cada trámite. Un escrito ante la AEAT sin requerimiento es básicamente una comunicación que haces de manera proactiva, sin esperar a que la AEAT te lo solicite. Puede ser para alegar hechos, solicitar información, resolver dudas sobre una autoliquidación, presentar una rectificación de datos, o defender una situación particular cuando detecta un posible error en tu expediente.
¿Te ha pasado alguna vez que, al revisar un borrador de declaración o una notificación, ves algo que no cuadra y prefieres aclararlo antes de que te exijan una corrección? ¿O quizás te propones adelantar trámites para no perder plazos y evitar problemas posteriores? En esos escenarios, presentar un escrito a la AEAT sin requerimiento puede ser una herramienta poderosa. No se trata de una “demanda” en el sentido judicial, sino de una comunicación formal ante la Administración mediante la cual expones hechos, fundamentos y solicitudes, y adjuntas la documentación que respalde tu postura.
Cómo se estructura este artículo y qué vamos a cubrir
Antes de entrar en la letra pequeña, te adelanto el mapa mental de este artículo. Vamos a ir paso a paso, con un enfoque práctico y directo al grano. Primero aclararemos conceptos clave y cuándo conviene usar este recurso. Después, desglosaremos los requisitos técnicos y documentales, para luego entrar en un plan de acción claro y accionable: pasos a seguir, plantillas y ejemplos, errores comunes a evitar y trucos para que tu escrito llegue de forma eficaz a la AEAT. Finalmente, responderemos a preguntas frecuentes y tendremos una sección de consejos finales para no improvisar sobre la marcha.
H2: qué es exactamente un escrito y qué tipos existen cuando no hay requerimiento
Definición simple
Un escrito ante la AEAT es un documento formal en el que expones hechos, fundamentos jurídicos y/o solicitas algo concreto. Si lo haces sin requerimiento, no es porque la Agencia te lo haya pedido, sino porque tú mismo crees que la situación lo requiere y quieres dejar constancia oficial de tu posición.
Tipos comunes de escritos sin requerimiento
Hay varias finalidades frecuentes. Algunas de las más relevantes son:
- Rectificación o subsanación de datos en tu expediente fiscal (por ejemplo, errores en datos personales o en liquidaciones).
- Aclaración de hechos o circunstancias que afectan una autoliquidación o gestión tributaria.
- Presentación de alegaciones ante una propuesta de interpretación o valoración de la Administración.
- Solicitud de información o de consentimiento para determinadas actuaciones administrativas.
- Presentación de documentos justificativos que acompañen una solicitud o un recurso, aunque no esté aún iniciado un procedimiento específico.
¿Cuándo es recomendable hacerlo?
Esa pregunta tiene truco. Es recomendable cuando:
- Detectas un error o una omisión antes de que la AEAT emita una posición oficial, de modo que puedas prevenir complicaciones posteriores.
- Necesitas una respuesta oficial de la AEAT para planificar mejor tus movimientos fiscales (por ejemplo, si te exigen una corrección de datos que afecta a la cuota o al tipo de tributación).
- Quieras dejar constancia escrita de una interpretación o criterio que consideras correcto para futuras actuaciones que te afecten en el mismo ámbito.
H2: Requisitos básicos para presentar un escrito sin requerimiento
Antes de ponerte a redactar, conviene aclarar qué necesitas para que tu escrito tenga validez y no se quede en un simple papelito sin efecto.
Datos del interesado y del destinatario
Incluye siempre: nombre y apellidos (o razón social), NIF/NIE/CIF, domicilio fiscal, teléfono y correo electrónico de contacto. En cuanto al destinatario, identifica claramente la autoridad o el procedimiento de la AEAT al que te diriges y el número de referencia si lo tienes. Si vas a dirigirte a una unidad específica, menciónala para facilitar la tramitación.
Objeto y hechos relevantes
Sección clara y precisa. En el primer párrafo, en una o dos frases, indica el propósito del escrito. En los apartados siguientes, detalla los hechos cronológicamente, sin adornos innecesarios, para que quien lea tenga un mapa claro de la situación. Evita ambigüedades y adjetivos ambiguos; la exactitud facilita que la AEAT entienda tu caso y te responda con mayor rapidez.
Fundamentos de derecho y/o argumentos
En este bloque, enlaza tu situación con normas o criterios aplicables. Puedes citar artículos, reglamentos y criterios administrativos relevantes. Si no estás seguro de la norma exacta, describe la interpretación que sostienes y señala que buscas una aclaración o rectificación basada en la normativa vigente. La AEAT suele valorar también pruebas documentales; por ello, conviene anticipar estas pruebas en el escrito para evitar idas y venidas posteriores.
Solicitudes concretas
Después de exponer hechos y fundamentos, indica claramente qué pides. ¿Solicitas una rectificación de datos? ¿Una revisión de una liquidación? ¿Una ampliación de plazo para presentar documentación? Si puedes, especifica el resultado deseado y, si aplica, los plazos deseados para la respuesta.
Documentación adjunta
Haz un inventario de todos los documentos que acompañan al escrito. Ordena y numera cada adjunto y, si procede, explica la relación de cada documento con los hechos o fundamentos expuestos. Evita incluir papeles innecesarios y prioriza aquello que aporte valor probatorio o aclaratorio a tu caso.
H2: Paso a paso práctico para redactar y presentar un escrito sin requerimiento
Paso 1: Define tu objetivo con claridad
Antes de abrir el ordenador, toma un cuaderno y escribe una frase objetivo: ¿qué quieres lograr exactamente con este escrito? Tener una meta clara te evita divagaciones y te facilita la redacción. Por ejemplo: “Solicito la rectificación de mi expediente por error en la autoliquidación correspondiente al período X” o “Solicito información sobre el estado del procedimiento Y y la posibilidad de ampliar la documentación aportada”.
Paso 2: Reúne documentos y datos relevantes
Haz una lista de todo lo que podría sustentar tu caso: facturas, certificados, comunicaciones previas, pantallazos de la sede electrónica, números de expediente, fechas de plazos, resguardos de presentación, etc. Clasifica por temática y, si puedes, digitaliza todo en un único dossier para adjuntar. Una buena recopilación evita idas y venidas y acelera la tramitación.
Paso 3: Redacta con estructura clara y lenguaje directo
La redacción debe ser precisa y comprensible. Utiliza párrafos cortos, encabezados claros y evita jerga innecesaria. Cada sección debe responder a una pregunta concreta: qué ocurrió, qué norma te respalda, qué solicitas. Si vas a citar normativa, añade el título, el número de artículo y una breve explicación de por qué es aplicable. No te pierdas en tecnicismos: si puedes explicarlo con una analogía simple, hazlo.
Paso 4: Elige el canal de presentación
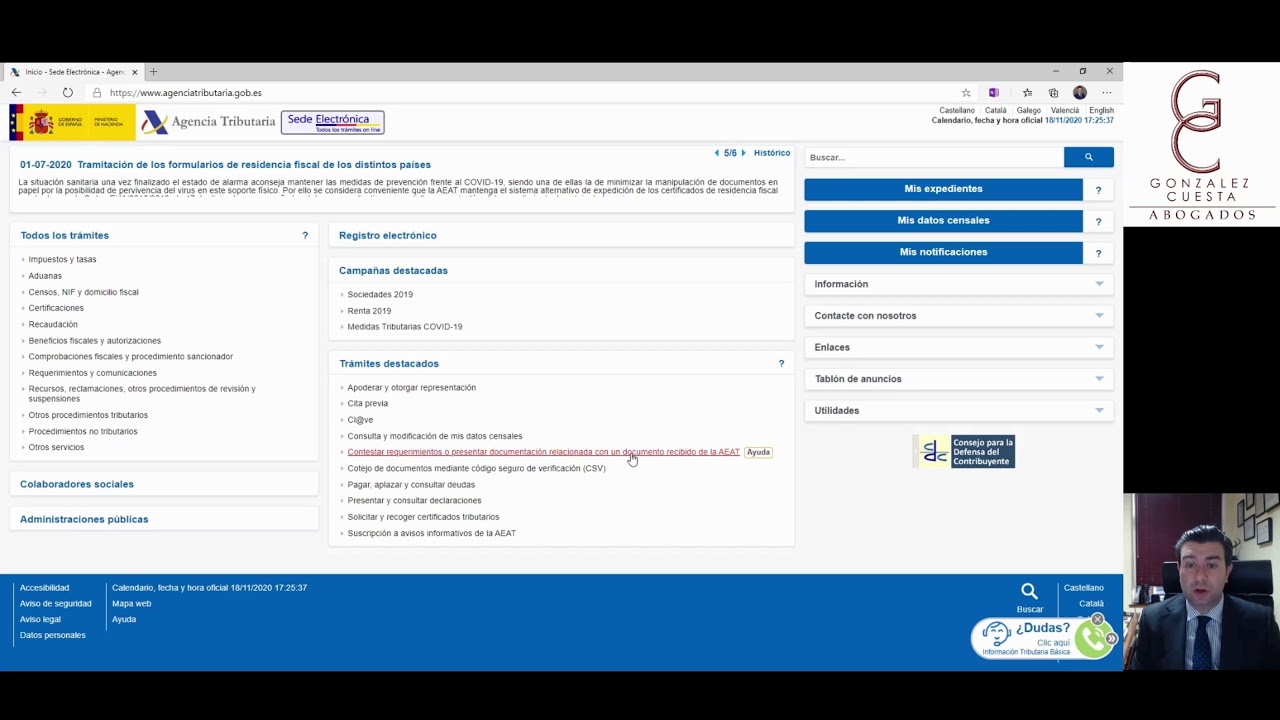
En España, la AEAT ofrece presentación telemática a través de la Sede Electrónica. Si no tienes certificado digital, Cl@ve PIN o DNIe, a veces hay opciones de presentación vía registro general o de oficinas. En cualquier caso, consulta las opciones disponibles para tu caso particular. Si optas por telemático, vas a necesitar identificarte y seguir una ruta de trámites específica para “presentar escritos” o “solicitudes” dentro del procedimiento correspondiente.
Paso 5: Adjunta pruebas y documentos
Adjunta todo lo que respalde tus hechos y argumentos. Asegúrate de que los archivos estén legibles y en formatos aceptados (PDF, JPG, etc.). Nombra los archivos de forma descriptiva para que la Administración entienda rápidamente de qué trata cada documento (por ejemplo, “Factura_2024-06_Importe1200.pdf”).
Paso 6: Especifica plazos y tiempos de respuesta esperados
Aunque no siempre sea obligatorio, es útil indicar plazos razonables para la respuesta. Si tu caso tiene fechas críticas (plazos de prescripción, de recurso, etc.), recuerda mencionarlas y justificar por qué el plazo propuesto es razonable. Esto facilita la gestión y evita escenas de cero comunicación.
Paso 7: Revisa, firma y presenta
Antes de enviar, revisa varias veces: ortografía, claridad, secuencia de hechos, coherencia de los fundamentos y que las solicitudes estén explícitas. Firma el escrito cuando corresponda (si es telemático, la firma digital o Cl@ve). Realiza la presentación y asegúrate de guardar el acuse de recibo o confirmación de presentación, ya sea en formato digital o en soporte físico.
Paso 8: Confirma la recepción y haz seguimiento
La AEAT debe proporcionarte un número de registro o acuse de recibo. Guarda este identificador y úsalo para hacer seguimiento. Si en el plazo que indicaste no recibes respuesta, puedes consultar el estado del expediente o, si procede, considerar un recordatorio o una consulta formal sobre el estado del trámite. Mantener una trazabilidad es clave para no perder de vista tu caso.
H2: Consejos prácticos para mejorar la calidad y la rapidez de la respuesta
Lenguaje claro y tono neutral
Evita exaltarte o acusar. Aunque puedas sentirte frustrado, la AEAT responde mejor a escritos claros, objetivos y bien fundamentados. Piensa en un amigo que necesita entender lo que le cuentas a la primera lectura. ¿Qué cambiaría si el texto fuera a tu propio abogado? Mantén esa simplicidad útil.
Orden lógico y secuenciado
Presenta los hechos en orden cronológico, seguido de fundamentos jurídicos y, al final, lo que pides. Este orden facilita que quien lea el escrito entienda rápidamente la historia y la solución que propones.
Evita afirmaciones no respaldadas
Si no puedes respaldar una afirmación con un documento o norma, déjala fuera o en su defecto cuéntala como parte de una expectativa razonable y pide confirmación o aclaración. La credibilidad del escrito depende de la combinación de hechos verificables y fundamentos claros.
Usa plantillas como guía, no como regla rígida
Una plantilla puede ayudarte a estructurar tu escrito, pero evita copiar texto palabra por palabra. Personalízala con tus datos, fechas y particularidades. Las plantillas deben servir como marco flexible, no como moldes exactos.
H2: Presentación telemática vs presentación en mesa de registro
La vía telemática es la opción más cómoda para la mayoría: puedes adjuntar documentos, completar campos y recibir notificaciones sin moverte de casa. Sin embargo, conviene saber cuándo acudir a una oficina de registro si acaso surgen dudas técnicas, si no cuentas con certificado digital, o si prefieres una atención cara a cara para aclarar puntos complejos. En la sede electrónica, busca el trámite específico para “presentar escritos” o “solicitudes” dentro del procedimiento correspondiente. Si optas por la presencial, pregunta por citas previas y lleva copias certificadas de la documentación relevante.
H2: Errores comunes y cómo evitarlos
Errores de forma
Fallo frecuente: olvidar la firma o no adjuntar documentos requeridos. Solución: verifica la lista de requisitos y firma el escrito de manera adecuada. Otro error típico es enviar archivos en formatos no aceptados o con nombres poco descriptivos. Solución: usa PDFs legibles y nombres claros.
Errores de fondo
Confundir hechos con opiniones o extrapolar interpretaciones sin base legal. Solución: separa hechos verificables de interpretaciones y, cuando uses fundamentos, enlázalos con normativa aplicable. También es común no especificar claramente qué se solicita; la solución está en ser explícito y concreto.
Gestión de plazos
Ignorar plazos clave puede hacer que pierdas oportunidades o derechos. Solución: apunta en un calendario cada fecha importante y, si hay prórrogas o términos específicos, actúa con antelación para evitar correr riesgos.
H2: Plantillas y ejemplos prácticos de escritos sin requerimiento
Gracias a esta sección, tendrás una idea más concreta de cómo debe verse un escrito bien estructurado. No se trata de copiar literalmente, sino de adaptar la plantilla a tu caso concreto.
Ejemplo 1: Solicitud de rectificación de datos
Asunto: Solicitud de rectificación de datos en expediente fiscal. Hechos: En la autoliquidación de IRPF correspondiente al ejercicio 2024, línea X figura un importe incorrecto debido a un error en la transcripción de factura Y. Fundamentos: artículo 92 de la Ley General Tributaria (LGT) y normativa de desarrollo. Petición: Rectificar la información en el expediente y actualizar la cuota correspondiente. Documentación adjunta: factura Y, copia de declaración Z, registro de presentaciones anteriores.
Ejemplo 2: Aclaración sobre liquidación aportada
Asunto: Aclaración sobre liquidación de IVA y base imponible. Hechos: Se ha aplicado una deducción que no corresponde a mis operaciones. Fundamentos: interpretación de normativa de IVA y criterios publicados por la AEAT. Petición: revisión de la liquidación y emisión de nuevo cálculo. Documentación adjunta: facturas, pruebas de operaciones, correspondencia previa.
Ejemplo 3: Solicitud de información sobre el estado de un expediente
Asunto: Consulta sobre el estado del expediente Y y fecha estimada de resolución. Hechos: He presentado escrito X y no he recibido respuesta. Fundamentos: derechos de los ciudadanos a obtener información en plazo razonable. Petición: confirmar el estado del expediente y fecha de resolución prevista. Documentación adjunta: acuse de recibo de presentación, número de expediente, comunicaciones previas.
H2: Preguntas frecuentes únicas y útiles
¿Puedo presentar un escrito sin requerimiento si ya he recibido una notificación?
Sí. En algunos casos, puedes presentar un escrito para reclamar o aclarar aspectos de una notificación existente, siempre dentro de los plazos legales correspondientes. Sin embargo, en esas situaciones es crucial indicar claramente que tu escrito se dirige a una notificación previa y especificar el efecto que buscas (modificación, subsanación, aclaración, etc.).
¿Qué pasa si no tengo certificado digital o Cl@ve?
La vía telemática es la más cómoda, pero no es la única. Puedes acudir a una oficina de la AEAT y presentar el escrito en soporte físico, o solicitar asistencia en la ventanilla de registro. En algunos casos, se puede presentar mediante registro electrónico común, siempre que puedas acreditar tu identidad por otros medios. Consulta en la sede electrónica las opciones disponibles para tu situación específica.
¿Qué plazo tengo para obtener respuesta tras presentar un escrito?
El plazo típico puede variar según el procedimiento y la complejidad del caso. En general, la AEAT suele responder en un plazo razonable, pero no siempre hay una fecha fija para todos los escritos. Si trascurren meses sin respuesta y hay intereses o plazos prescriptivos implicados, conviene hacer una consulta o recordar el estado del expediente. Mantén registrado el número de registro de tu escrito para poder hacer seguimiento.
¿Puedo ampliar o adjuntar más documentos después de haber presentado el escrito?
Sí, en muchos casos puedes ampliar con nueva documentación. Sin embargo, conviene hacerlo a través del canal que correspondía a la presentación inicial (telemático o presencial) y referenciar el escrito original. Esto evita que la AEAT pierda la conexión entre documentos y expediente.
¿Qué pasa si la AEAT no acude a mis argumentos?
La AEAT no está obligada a aceptar todas las interpretaciones, pero sí debe valorar razonadamente tus hechos y fundamentos. Si la respuesta no es satisfactoria, usa los mecanismos de reclamación o recursos que correspondan y, si procede, busca asesoría profesional para fortalecer tu caso en futuras comunicaciones o procedimientos.
H2: Consejos finales para una experiencia más fluida
Piensa en esto como si estuvieras escribiendo a un amigo, pero con la formalidad que requiere la autoridad. Mantén un tono respetuoso, pero cercano. Anima a la AEAT a entender tu situación con claridad y a responder de forma concreta. Si te organizas bien desde el inicio, ahorrarás tiempo, molestias y posibles errores que, al final, cuestan dinero y nervios.
H2: Resumen práctico en unos puntos clave
Para finalizar, aquí tienes un resumen rápido de lo esencial:
- Antes de redactar, define un objetivo claro y concreto.
- Reúne todos los documentos relevantes y ordénalos por tema.
- Redacta con estructura clara: hechos, fundamentos, solicitud y adjuntos.
- Elige el canal de presentación adecuado y conserva el acuse de recibo.
- Evita errores de forma y de fondo, y usa un lenguaje directo y objetivo.
- Realiza seguimiento del expediente y no dudes en pedir aclaraciones si la respuesta no llega.
H2: Conclusión: una herramienta útil si se usa bien
Presentar un escrito a la AEAT sin requerimiento no es una táctica rebelde ni una traba burocrática sin sentido. Es una herramienta de gestión proactiva, un modo de aclarar, corregir y avanzar con tus gestiones tributarias. Si lo haces con un plan, con documentación sólida y con un objetivo claro, conviertes una aparente molestia administrativa en una oportunidad para dejar las cosas claras y evitar problemas futuros. ¿Te animas a darle forma a tu primer escrito siguiendo esta guía paso a paso?
H2: ¿Quieres un último empujón? Checklist rápido antes de enviar
Antes de hacer clic en enviar, verifica:
- Objeto claro y concreto en el escrito.
- Datos de contacto actualizados.
- Hechos en orden cronológico y sin exageraciones.
- Fundamentos jurídicos citados con referencias correctas.
- Documentación adjunta bien identificada y legible.
- Formato adecuado y firma digital si corresponde.
- Acuse de recibo guardado y número de expediente registrado.
H2: Últimas recomendaciones para lectores inquietos
Si te consideras una persona que prefiere la seguridad por delante, reserva unos minutos para revisar cada detalle. Si, en cambio, te gusta confiar en una plantilla y adaptar poco a poco, utiliza la guía como marco, pero personaliza cada párrafo para que refleje exactamente tu situación. En cualquier caso, la clave está en la claridad y la documentación. Y recuerda: la AEAT, como cualquier organismo público, se mueve mejor cuando tiene toda la información organizada y justificada delante.