
Asiento constitucion sociedad aportacion no dineraria: guía práctica de contabilización
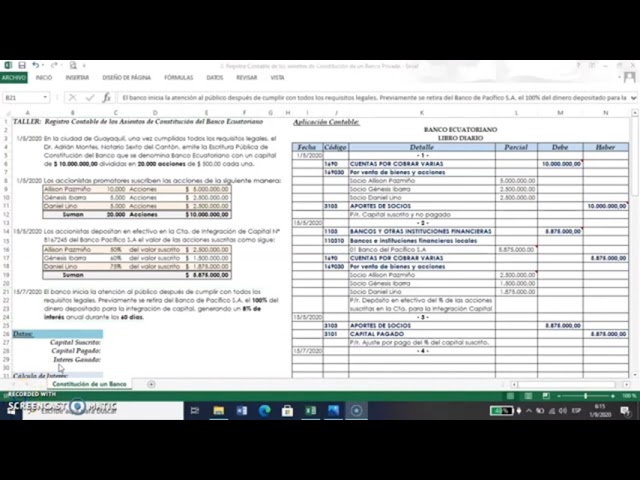
Asiento constitucion sociedad aportacion no dineraria: guía práctica de contabilización
Encabezado relacionado: Conceptos clave, valuación y ética contable en aportaciones no dinerarias a la constitución de una sociedad
Introducción práctica: entender qué es exactamente un asiento de aportación no dineraria
Cuando una empresa o persona decide crear una sociedad y aportar bienes distintos del dinero, entra en juego una figura contable que puede parecer compleja a simple vista: el asiento de constitución por aportación no dineraria. Imagina que te invitan a formar un equipo y, en lugar de dinero, cada uno trae herramientas, maquinaria o derechos de propiedad que suman valor a la empresa. ¿Cómo se registra ese valor en la contabilidad para que el balance refleje con precisión la realidad económica? Ahí es donde el asiento contable se convierte en la brújula: nos dice qué cuentas se debitan, qué cuentas se acreditan y en qué cantidades, de modo que la sociedad quede correctamente constituida y el aporte quede alineado con su valor razonable. En este artículo te lo explico paso a paso, sin jerga innecesaria y con ejemplos prácticos que podrías aplicar mañana mismo.
Qué entiendes por aportación no dineraria y por qué importa su valoración
Una aportación no dineraria es cualquier bien o derecho que un socio aporta a la sociedad en la constitución o durante una ampliación de capital, que no se paga en efectivo. Pueden ser bienes tangibles como maquinaria, mobiliario, inmuebles o inventario; o intangibles como patentes, derechos de autor o software. El valor que se asigna a esa aportación no es caprichoso: debe aproximarse de forma razonable a su valor de mercado para que el patrimonio de la sociedad y la participación de cada socio reflejen la realidad económica. Si el valor aportado difiere mucho del valor contable que se pretende reflejar, podrías encontrarte con problemas de consistencia en los estados financieros, conflictos con autoridades fiscales o incluso con otros socios. Por eso la valoración es una pieza clave del rompecabezas.
Fundamentos contables: cómo se plasma la aportación en el balance y en las cuentas
En una aportación no dineraria, el objetivo es registrar dos efectos principales: 1) la entrada de un activo no monetario a nombre de la sociedad y 2) el aumento del capital social, reflejado como una aportación de capital por el socio o por la propia sociedad si se trata de una ampliación. El asiento debe indicar qué valor le damos al bien aportado (valor razonable) y a qué cuenta de patrimonio corresponde ese aumento (capital social, prima de emisión, o reservas, según el marco legal y el acuerdo entre socios). Una buena regla de oro es que el activo aportado debe registrarse por su valor razonable, y el contravalor debe colocarse en una cuenta de capital social o de prima de emisión, según corresponda. Si el aportante recibe una participación al tipo de valor razonable, el asiento se equilibra y el balance queda en equilibrio, tal como debe ser.
Paso a paso práctico para contabilizar una aportación no dineraria en la constitución
1) Identificar el activo aportado y su valor razonable
Lo primero es saber exactamente qué se aporta: un bien tangible, un derecho de propiedad intelectual, inventario, software, etc. Luego, se debe determinar su valor razonable. Esto suele requerir una tasación o valoración profesional. Pregúntate: ¿qué precio podría obtenerse en una transacción entre partes independientes en condiciones normales de mercado? Si no hay mercado activo, se puede emplear métodos de valoración razonable, como coste de reposición, valor de uso o valor residual, siempre con documentación de respaldo. Esta valoración no sólo alimenta el asiento contable, también sirve para evitar sorpresas futuras si se revisan balances o si se realizan auditorías.
Una vez obtenido el valor razonable, debes decidir a qué va a afectar ese valor en el patrimonio. En la mayoría de los casos, el importe se utiliza para aumentar el capital social. Si el valor de la aportación es mayor que el valor nominal de las acciones, la diferencia suele registrarse como prima de emisión o reserva, dependiendo de la regulación aplicable y del acuerdo entre socios. Esto es importante porque cambia la estructura del balance y puede afectar futuros repartos de beneficios o derechos de voto. En otras palabras: el valor que das a la aportación determina cómo se reparte el pastel entre los socios y cómo se ve la empresa en sus libros.
3) Elaborar el asiento contable de constitución
El siguiente paso es plasmar todo en el asiento contable de la constitución. En términos simples, debes debitar la cuenta del activo aportado y acreditar la cuenta correspondiente de patrimonio (capital social, prima de emisión o reservas). Si hay más de una aportación, cada una se registra en un asiento paralelo o complementario. Mantén un registro claro de qué activo corresponde a qué socio, especialmente para el caso de aportaciones no dinerarias que generan participaciones desiguales. Una recomendación práctica es etiquetar cada aportación con un código interno que permita rastrear su origen en caso de futuras auditorías o discrepancias.
4) Verificación y conciliación entre documentos
Antes de cerrar el asiento, revisa todos los documentos: facturas, certificaciones de tasación, acuerdos de socios y actas de constitución. La consistencia entre la valoración del activo y el importe de las participaciones debe ser obvia. Si una tasación externa dice 100.000 euros y el acuerdo de aportación propone 120.000 euros, hay que justificar la diferencia (por ejemplo, aportaciones en especie con derechos de suscripción preferente o plusvalía futura). Esta etapa de conciliación evita dolores de cabeza posteriores y facilita el cumplimiento de estándares contables y fiscales.
5) Registro en el libro de actas y en el registro mercantil
El asiento contable no es sólo un ejercicio interno: debe reflejarse también en la documentación societaria. El acta de constitución debe mencionar las aportaciones y su valor, y el registro mercantil debe recoger la subida de capital y la identidad de los aportantes. Asegúrate de que las actas y el escrito de constitución coincidan con el asiento contable; cualquier desalineación puede generar dudas entre socios y posibles inspectores.
6) Seguimiento contable y impactos fiscales
Una vez constituida la sociedad, las aportaciones no dinerarias seguirán registrándose en el balance con su valor razonable y, si corresponde, se diseñarán las amortizaciones o depreciaciones según la naturaleza del activo. Además, la tributación puede verse afectada a corto o medio plazo, según la jurisdicción y el tipo de activo. Por ello, es clave coordinar con el área fiscal o un asesor para entender obligaciones como IVA, impuesto sobre transmisiones patrimoniales, o posibles derechos de inscripción y depreciaciones fiscales.
Aspectos prácticos y buenas prácticas para evitar errores comunes
La experiencia en la práctica muestra que los errores más habituales giran en torno a la valoración insuficiente, la falta de documentación de respaldo y la inconsistencia entre el acta y el asiento contable. Aquí tienes una guía rápida de buenas prácticas:
- Solicita una valoración externa para activos complejos (maquinaria costosa, patentes, software, bienes inmuebles) y conserva el informe junto con la documentación de la aportación.
- Documenta la identidad de cada aportante y la participación accionarial resultante con claridad en las actas y en el libro de socios.
- Relaciona cada aportación con su activo correspondiente en el inventario y mantén registro de cualquier limitación o carga que pese sobre el bien aportado.
- Verifica que el valor razonable no supere el valor de mercado de forma injustificada para evitar conflictos de intereses.
- Coordina con el equipo fiscal para entender las implicaciones de IVA y otros tributos según el tipo de activo aportado.
Ejemplos prácticos para ilustrar la contabilización
Ejemplo 1: aportación de maquinaria usada a una sociedad
Imagina que una persona aporta una máquina herramienta con un valor razonable de 80.000 euros. La aportación se traduce en un aumento de capital social de 60.000 euros y una prima de emisión de 20.000 euros, si el capital social de la empresa ya está fijado en ese importe. El asiento podría ser:
Debitar maquinaria (activo) 80.000
Acreditar capital social 60.000
Acreditar prima de emisión 20.000
Este es un escenario típico donde el valor razonable se reparte entre el capital social y una prima de emisión, equilibrando el balance y registrando debidamente la aportación.
Ejemplo 2: aportación de propiedad intelectual (derechos de autor) con valor razonable de 40.000 euros
La aportación de derechos de autor tiene una particularidad: pueden generar derechos patrimoniales y, a veces, una reserva para amortizar el activo. Supón que se decide registrar el aporte como aumento de capital social sin prima si es el primer aporte de ese socio. El asiento podría ser:
Debitar derechos de autor (activo intangible) 40.000
Acreditar capital social 40.000
Si, por el contrario, la junta decide emitir acciones por 40.000 con prima asociada, el asiento variaría para reflejar la prima de emisión.
Ejemplo 3: aportación de inventario y deuda pendiente
Supón que el socio aporta inventario valorado en 25.000 euros y a la vez cede créditos por cobrar por 5.000 euros que tenía contra la sociedad. En este caso, el pasivo podría verse afectado si esas deudas deben cancelarse mediante la aportación. El asiento podría incluir:
Debitar inventario 25.000
Debitar cuentas por cobrar (derechos) 5.000
Acreditar capital social 30.000
Esta situación ejemplifica cómo las aportaciones pueden implicar también ajustes en partidas de activo y pasivo, dependiendo de la estructura de deuda y de los derechos que se ceden.
Impacto fiscal y regulatorio: qué considerar para evitar sorpresas
La aportación no dineraria puede generar obligaciones fiscales dependiendo de la jurisdicción y del tipo de activo aportado. En muchos sistemas, la aportación en especie no genera IVA si se trata de una transmisión de bienes entre particulares para la creación de una sociedad, pero hay matices: ciertos bienes pueden estar sujetos a IVA en la entrega o a otros gravámenes. Además, la valoración puede impactar en bases imponibles de impuestos sobre sociedades, especialmente cuando hay plusvalía vinculada a la transmisión. Por ello, es crucial consultar con un asesor fiscal y revisar la normativa vigente aplicable a tu país o región. ¿Te gustaría que analizáramos un caso concreto en tu jurisdicción para entender mejor las obligaciones?
Casos prácticos y escenarios atípicos
Escenario A: aportación de bien inmueble valorado por tasación independiente
Cuando se aporta un inmueble, la tasación independiente regula la valoración. El proceso suele incluir inspección, verificación catastral y evaluación de posibles cargas reales. El asiento contable típico registra el inmueble por su valor razonable y la participación de los socios por el capital social. Si el inmueble ya tiene una hipoteca vigente, se debe decidir si la hipoteca se transfiere a la sociedad o si se mantiene al aportante, con su correspondiente reflects de pasivo y garantía. En cualquier caso, la claridad documental es clave: informes de tasación, certificado de cargas, escritura de propiedad y acta de constitución deben cuadrar a nivel contable.
Escenario B: aportación de software y software como servicio (SaaS) como aportación de valor intangible
La aportación de software puede requerir tratarse como un activo intangible o como un derecho de uso. Si se aporta el código fuente, patentes o derechos de autor de un software, se espera registrarlo como intangible. Si, en cambio, se aporta un contrato SaaS existente, podría tratarse de un derecho de uso que no se capitaliza de la misma forma. En el asiento, el valor razonable del intangible se debita y se acredita el capital social o la prima de emisión, según el acuerdo.
Preguntas frecuentes únicas y útiles para cerrar con claridad
¿Qué pasa si la aportación no puede valorarse con certeza? En ese caso, se busca una valoración razonable con documentación de respaldo y, si es necesario, se aplica un rango de valoración con la debida disclosure en las notas a los estados financieros. ¿Quién determina el valor razonable? Habitualmente, un perito independiente o una tasación certificada sirve como fuente de verdad, respaldada por informes y fe de vida de los activos. ¿Qué ocurre si el valor de la aportación cambia después de la constitución? Si la valoración inicial se ajusta, puede requerirse un revaloración contable y, según el marco legal, puede haber efectos en la prima de emisión y en las reservas. ¿Cómo se controla el riesgo de sobrevaloración? Mantén un proceso de revisión y auditoría, con firmas independientes y documentación robusta que demuestre el método de valoración y sus supuestos. ¿Qué pasa con las aportaciones mixtas (dinero y en especie)? Se registran por separado, pero deben estar alineadas para reflejar el valor total y la participación de cada socio de forma coherente. ¿Y si la aportación tiene un componente de responsabilidad social o ambiental? Considera incluir notas explicativas sobre posibles restricciones, permisos o valor estratégico del activo para que los inversores entiendan el impacto no solo contable, sino también social o estratégico de la aportación.
Conclusión: convertir un aporte en crecimiento con contabilidad clara
Conocer y aplicar bien el asiento de constitución por aportación no dineraria es como montar una pieza de música en la que cada instrumento debe estar afinado para que el conjunto suene bien. Si la valoración está mal, el balance suena desafinado: las participaciones pueden no reflejar la realidad, las futuras revisiones pueden generar tensiones entre socios y, en el peor de los casos, conflictos regulatorios. Por eso, mi consejo práctico es claro: cuida la valoración, documenta con detalle, utiliza tasaciones independientes cuando sea posible y coordina con asesoría fiscal y legal para que el asiento no solo sea correcto contablemente, sino también sólido desde el punto de vista tributario y jurídico. Si te atreves a hacer las cosas con precisión desde el inicio, tu empresa ganará en transparencia y confianza, y cada decisión futura tendrá una base sólida sobre la cual construir.
Notas finales para recordar
Recuerda que cada caso puede presentar matices. La intervención de tasadores, abogados y asesores fiscales es habitual para garantizar que las aportaciones no dinerarias se integren de forma justa y conforme a la normativa aplicable. ¿Tienes un caso concreto que necesites analizar? ¿Qué tipo de activo estás pensando aportar y cuáles serían las implicaciones fiscales en tu país? Si compartes esos detalles, puedo ayudarte a esbozar un esquema de asientos y un plan de valoración adaptado a tu situación, con ejemplos prácticos y un lenguaje claro para que puedas discutirlo con tu equipo o tus asesores.





