Asociación Española de Afectados por la Deuda: Guía de Servicios y Cómo Unirse
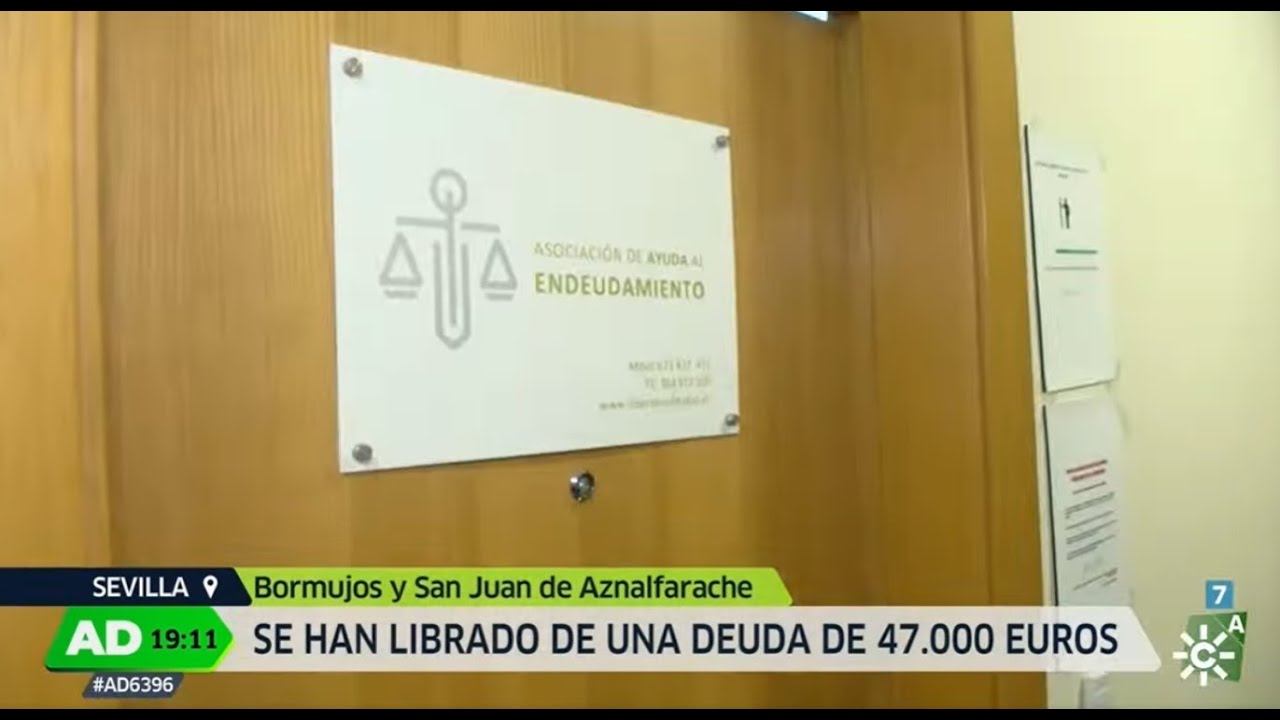
Asociación Española de Afectados por la Deuda: Guía de Servicios y Cómo Unirse
Guía de Servicios y Cómo Unirse
Enfrentarse a la deuda puede sentirse como caminar por un pasillo oscuro sin lámparas: cada paso genera dudas, preguntas y, a veces, miedo. Pero no tienes por qué hacerlo solo. La Asociación Española de Afectados por la Deuda existe para encender esa lámpara y acompañarte en cada tramo del recorrido. En estas líneas te propongo una ruta clara, práctica y comprensible para entender qué ofrece la asociación, qué ventajas tiene unirse y cómo empezar de forma sencilla, sin perderte en jerga legal o técnica. Vamos a hablar de soluciones reales, puntuales y cercanas, con ejemplos que puedes aplicar desde mañana. ¿Listo para descubrir opciones que pueden cambiar tu panorama financiero?
¿Qué es la Asociación Española de Afectados por la Deuda y a quién ayuda?
La Asociación Española de Afectados por la Deuda no es una entidad de crédito ni un banco. Es un colectivo organizado que agrupa a personas que están lidiando con deudas, sobre todo aquellas que se vuelven abrumadoras o difíciles de gestionar por su tamaño, composición o plazos. Su misión principal es brindar apoyo práctico y emocional a quienes se encuentran en situaciones de vulnerabilidad económica, sin juzgar y con soluciones realistas. Si alguna vez te has sentido ahogado por pagos mensuales, intereses que se disparan o la sensación de que la solución está fuera de alcance, aquí hay un lugar donde puedes encontrar aliento, información y herramientas útiles. ¿Qué tipo de ayuda puedes esperar? En esencia, asesoría personalizada, recursos para renegociar deudas, orientación sobre derechos y responsabilidades, y una comunidad que comparte experiencias y estrategias.
La gente que compone la asociación suele provenir de contextos muy diversos: trabajadores autónomos que ven cómo sus ingresos se desploman, empleados que han perdido parte de su salario, familias que deben equilibrar varias cuotas y servicios, o personas que han enfrentado crisis de salud que impactaron sus finanzas. Pero lo importante no es el origen de tu deuda, sino tu voluntad de salir adelante. La misión de la asociación es convertirse en un puente entre la complejidad del mundo crediticio y la vida real: ¿cómo hago lo correcto hoy para no perderlo todo mañana? Aquí encontrarás herramientas para entender mejor tus derechos, estrategias para reorganizar tu presupuesto y un apoyo humano que te acompaña en cada decisión importante.
Servicios que ofrece la asociación: ¿qué puedes obtener y cómo funciona?
Asesoría financiera y legal: entender para actuar con confianza
Imagina que la deuda es un laberinto de números y términos legales. La asesoría de la asociación te ayuda a trazar un mapa claro. Recibirás orientación sobre:
- Revisión de tu situación financiera: ingresos, gastos, deudas, tasas de interés y plazos.
- Priorizar pagos esenciales: vivienda, servicios básicos, alimentación y cuidado de la salud, para evitar que pierdas lo esencial mientras negocias deudas.
- Negociación con acreedores: estrategias para reducir intereses, cambiar plazos o incluso acordar quitas de forma razonable y realista.
- Exploración de vías legales y de protección: medidas temporales, consolidación de deudas o procesos de mediación que pueden ampararte.
La clave aquí es que no tienes que enfrentarte solo a letras pequeñas y cláusulas. Un asesor profesional, con experiencia en casos similares, te ayudará a entender qué opciones son viables para tu situación concreta y te acompañará en las comunicaciones con acreedores para evitar malentendidos y trampas comunes.
Apoyo emocional y comunitario: no solo números, también calma
La deuda no es solo una cuestión de dinero; es una experiencia emocional. La asociación ofrece espacios de escucha, grupos de apoyo y recursos para reducir la ansiedad y aumentar la resiliencia. A veces, escuchar a alguien que ha pasado por lo mismo puede darte ideas prácticas que no aparecen en los folletos. ¿Te has sentido alguna vez bloqueado por el peso de las preocupaciones? Aquí puedes encontrar un ambiente seguro para expresar miedos, compartir estrategias y recuperar la confianza en que hay salida. Además, la comunidad puede convertirse en una red de apoyo para compartir contactos útiles, referencias de profesionales y consejos de manejo del día a día que te hagan la vida más llevadera.
Talleres educativos y herramientas de presupuesto
La educación financiera es poder. Por eso la asociación organiza talleres prácticos sobre cómo hacer un presupuesto realista, cómo priorizar gastos y cómo crear un plan de acción concreto para reducir deudas. Estos talleres suelen incluir:
- Plantillas de presupuestos mensuales adaptados a diferentes escenarios (familias, solteros, autónomos).
- Ejercicios para identificar gastos hormiga y descubrir dónde puedes recortar sin sacrificar necesidades básicas.
- Guías para entender conceptos como mínimo vital, interés compuesto, comisiones ocultas y morosidad.
- Estrategias para establecer metas alcanzables a corto, medio y largo plazo, con indicadores de progreso.
Además, se ofrecen herramientas prácticas: calculadoras de deuda, tablas de amortización fáciles de entender y formatos de plan de acción que puedes personalizar según tu realidad. Nada de lenguaje críptico; todo está pensado para que puedas aplicar los aprendizajes de inmediato.
Cómo unirse: pasos simples para formar parte de la asociación
Requisitos y documentos habituales
Unirse suele ser un proceso sencillo, orientado a que puedas empezar cuanto antes. En la mayoría de los casos, necesitarás lo siguiente:
- Documento de identidad válido (DNI/NIE o pasaporte).
- Comprobante de domicilio actual (recibo, contrato o certificado oficial).
- Una breve declaración de la situación de deuda o situación económica, para que te asignen el plan adecuado.
- Datos de contacto actualizados (teléfono y correo electrónico) para recibir asesoría y convocatorias a talleres.
Si eres autónomo o trabajas por cuenta propia, pueden pedirte documentos adicionales que verifiquen ingresos y gastos recientes. Pero no te preocupes: el objetivo es entender tu caso sin complicarte la vida con una maraña de papeles. Si tienes dudas, pregunta; la mayoría de las asociaciones ofrecen orientación sobre qué presentar y cuándo.
Costos, becas y modelos de membresía
La buena noticia es que muchas asociaciones trabajan con modelos de membresía asequibles y, a veces, con escalas según la situación económica. Algunas ofrecen membresía gratuita para casos de vulnerabilidad, o tarifas reducidas para personas con ingresos modestos o desempleo. Otros beneficios de la membresía pueden incluir:
- Acceso prioritario a asesoría personalizada y a revisoría de planes de pago.
- Descuentos en talleres y cursos especializados.
- Acceso a una biblioteca de recursos y plantillas descargables.
- Participación en grupos de apoyo y redes de contacto con profesionales y entidades aliadas.
Antes de decidir, pregunta cuánto cuesta la membresía y qué incluye específicamente. Si hay costos ocultos o tarifas por servicios puntuales, asegúrate de que estén claramente explicados. Recuerda que la transparencia es una de las señas de identidad de estas asociaciones: quieren ayudarte, no complicarte.
Guía paso a paso para empezar con la asociación
Si te gusta la claridad, aquí va una guía práctica para empezar en menos de una semana. Es un plan de acción que puedes adaptar a tu ritmo sin sentirte abrumado.
Paso 1: Evalúa tu situación y tus metas
Antes de llamar o enviar un correo, toma 30 minutos para escribir dos cosas: (1) cuánto debes aproximadamente, a cuántos acreedores y en qué plazos; (2) qué esperas lograr en los próximos 3-6 meses. ¿Quieres reducir pagos mensuales? ¿Lograr una quita parcial? ¿Comprender mejor tus derechos? Tener metas claras te ayudará a orientar la conversación y a medir tu progreso.
Paso 2: Contacta y solicita una primera consulta
La mayoría de las asociaciones ofrecen una consulta inicial gratuita o a precio reducido. Aprovecha esa primera toma de contacto para exponer tu situación en términos simples y preguntar por el plan de acción recomendado. No esperes a estar desesperado para pedir ayuda: cuanto antes, más opciones tendrás.
Paso 3: Reúne tus documentos y comparte tu realidad
Durante la consulta, el equipo te indicará qué documentos exactos entregar. Reúne tus recibos de pago, extractos bancarios, lista de deudas, tasas de interés, plazos y cualquier correspondencia con acreedores. Llevar todo a mano evita idas y venidas y acelera la elaboración de un plan concreto.
Paso 4: Define un plan de acción realista
Con la asesoría, dibuja un plan de acción: qué deudas se pueden renegociar, cuáles conviene priorizar, cuánto puedes destinar al pago de deudas cada mes y en qué plazos. El objetivo es que el plan sea ejecutable. Si parece demasiado agresivo, ajusta; la paciencia es parte del proceso, no una derrota.
Paso 5: Implementa, registra y ajusta
Una vez en marcha, registra cada pago, cada correspondencia y cada respuesta de acreedores. Revisa tu plan cada mes y ajusta según cambie tu situación: un aumento de ingresos, una reducción de gastos o una renegociación exitosa. La clave es la constancia y la comunicación abierta con tu asesor.
Historias de éxito y casos prácticos: ejemplos que inspiran
Caso práctico 1: Establecer un nuevo rumbo para una familia con deuda de tarjeta y préstamos estudiantiles
María, madre de dos adolescentes, tenía una montaña de deudas que parecían un tren sin frenos: tarjetas de crédito con altos intereses, préstamos estudiantiles que se acercaban a su fecha de vencimiento y una nómina que apenas cubría los gastos básicos. Con la ayuda de la asociación, María hizo una revisión completa de su presupuesto, identificó gastos innecesarios y priorizó el pago de deudas con mayor interés. La asesoría legal la guió para abrir una negociación con el banco emisor de la tarjeta, logrando una reducción de intereses y una extensión de plazos. En seis meses, logró estabilizar su flujo de caja, redujo las cuotas mensuales y consiguió un plan de pagos más manejable. ¿La clave? Paciencia, claridad y un equipo que la sostuvo en el proceso, día a día.
Caso práctico 2: Autonomía y organización para un autónomo con deudas mixtas
Julián, autónomo en el sector servicios, vio quebrar su negocio durante una crisis. Cuando las facturas se amontonaron, decidió buscar apoyo. Con la asesoría, identificó deudas prioritarias y diseñó un plan para renegociar préstamos con el banco y consolidar otras deudas en una sola cuota mensual más estable. Complementaron con un presupuesto estrictamente personalizado que le permitió gestionar los gastos fijos sin perder inversiones clave en su negocio. A los pocos meses, Julián no solo estabilizó su economía personal, sino que también rehabilitó su imagen crediticia y recuperó la confianza para volver a emprender. Casos como el suyo muestran que, con guía adecuada, la deuda puede dejar de ser un obstáculo y convertirse en un punto de inflexión hacia una vida más ordenada y eficiente.
Herramientas y recursos que puedes esperar de la asociación
Calculadoras de deuda y plantillas de presupuesto
Las calculadoras de deuda permiten estimar cuánto pagar a cada acreedor, cuándo podrían liquidarse las deudas y cuánto interés total se ahorraría con una renegociación. Las plantillas de presupuesto ayudan a convertir ideas en acciones: listas de ingresos, gastos fijos, gastos variables y una columna de metas. Estas herramientas están pensadas para que puedas ver tu progreso en números concretos y no solo en sensaciones.
Guías prácticas y documentos descargables
Además de las calculadoras, la asociación suele ofrecer guías simples para vivir con menos estrés financiero: cómo negociar llamadas telefónicas con acreedores, modelos de cartas para solicitudes de revisión de intereses y ejemplos de planes de pago realistas. Todo ello con un lenguaje claro, sin jerga legal innecesaria. La idea es que puedas adaptar estas plantillas a tu situación y demostrar a tus acreedores tu seriedad y compromiso.
Consejos prácticos para manejar la deuda a diario
- Prioriza lo esencial: pago de vivienda, servicios básicos y alimentación antes de cualquier gasto no esencial. Si te cuesta, piensa en “tres cosas que puedo quitar esta semana” y empieza por lo más fácil de eliminar.
- Interés y plazos: si tienes deudas con altos intereses, enfócate primero en ellas. Una pequeña renegociación aquí puede hacer una gran diferencia en el horizonte de pagos.
- Comunica de forma proactiva: cuando se avecina un retraso, informa a tus acreedores y propone soluciones. La proactividad suele generar más flexibilidad que la improvisación.
- Cuida tu salud mental: las preocupaciones financieras agotan. Dedica tiempo a actividades que te relajen y busca apoyo emocional cuando lo necesites. Una mente clara toma mejores decisiones.
- Pequeños logros, grandes avances: celebra cada pago puntual, cada acuerdo alcanzado y cada reducción de interés. La constancia suma, incluso cuando la mejora parece lenta.
Preguntas frecuentes únicas: respuestas directas a inquietudes reales
¿Qué pasa si no puedo pagar en este mes? ¿La asociación puede ayudarme a evitar el desahucio o la pérdida de servicios?
Respuesta: En muchos casos, la asociación puede orientar sobre medidas temporales para evitar emergencias (por ejemplo, acuerdos de pago reprogramados, demandas de moratoria o mediación con acreedores). Cada caso es único, por lo que lo más importante es comunicar la situación y trabajar en un plan de acción inmediato.
¿La pertenencia a la asociación garantiza una deuda reducida o una quita automática?
Respuesta: No hay garantías de quitas automáticas. Las reducciones o modificaciones dependen de la negociación con acreedores y de las condiciones legales aplicables. Lo que sí ofrece la asociación es un marco de negociación sólido, estrategias probadas y un acompañamiento profesional que aumenta tus probabilidades de obtener mejores condiciones.
¿Qué debo hacer si tengo deudas en varios países o con entidades extranjeras?
Respuesta: Muchos países tienen marcos legales y regulaciones diferentes. En ese caso, la asesoría debe adaptar las recomendaciones al marco legal correspondiente y, a veces, coordinarse con profesionales locales para coordinar las gestiones entre jurisdicciones. La comunicación coordinada suele ser clave para evitar conflictos de cumplimiento.
¿Cómo sé si la ayuda de la asociación es adecuada para mí si ya tengo asesoría legal privada?
Respuesta: La combinación de asesoría profesional privada y apoyo de la asociación puede ser muy beneficiosa. La asociación puede aportar una visión práctica y humana, además de recursos educativos y una red de contactos. Si ya tienes un abogado, comparte tu plan con ambos para asegurarte de que las estrategias no se solapan ni se contradicen. La colaboración entre recursos puede acelerar resultados y reducir costos a largo plazo.
¿Qué pasa si mis ingresos vuelven a subir después de renegociar una deuda? ¿Me ajustan de nuevo las cuotas?
Respuesta: En muchos casos, sí. Es común que los planes de pago sean revisables en función de cambios sustanciales de ingresos o gastos. Mantener una comunicación abierta con la asociación y, si aplica, con el acreedor, permite renegociar de forma ágil para evitar recidivas en la deuda.
¿La membresía caduca automáticamente si no pago durante un periodo largo?
Respuesta: No suele ocurrir de manera automática; cada organización maneja su política de forma distinta. En general, si hay un periodo de inactividad por falta de pago, pueden suspender algunos servicios, pero muchas asociaciones ofrecen planes de reenganche y asesoría para volver a la actividad sin perder el progreso logrado.
¿Qué hago si ya he intentado negociar sola y no obtuve resultados?
Respuesta: Es un momento ideal para que la asesoría entre en juego. A veces, una segunda opinión profesional, con experiencia en casos difíciles, puede abrir puertas que no se habían visto. Además, la experiencia de la comunidad puede darte nuevas ideas, como enfoques alternativos de negociación o recursos de apoyo emocional para mantener la motivación.
¿Cómo puedo medir mi progreso de forma realista mes a mes?
Respuesta: Establece indicadores simples: reducción de la cuota mensual total, número de deudas renegociadas, monto total de intereses evitados y fecha de caducidad de cada deuda. Revisa estos números cada mes y celebra avances pequeños pero consistentes. Los números te dan una prueba tangible de que tu plan está funcionando.
¿Qué hago si no tengo acceso a Internet o a correo electrónico para usar las herramientas en línea?
Respuesta: Muchas asociaciones ofrecen alternativas offline: asesoría cara a cara, envío de documentos por correo o entrega de plantillas en formato impreso. Pregunta por estas opciones y, si es necesario, solicita apoyo para adaptar herramientas a un formato tangible que puedas manejar sin depender de la conectividad digital.
¿La asociación ofrece recursos para jóvenes o estudiantes con deudas estudiantiles?
Respuesta: Sí, muchas veces. Existen programas específicos para jóvenes y estudiantes que se enfrentan a deudas educativas, con planes de pago adaptados, asesoría para aprovechar becas y ayudas, y estrategias para evitar que las deudas afecten su trayectoria profesional. Si eres joven o estudiante, no dudes en preguntar por estos contenidos especializados.
¿Cómo puedo convencer a un familiar o a un amigo de que la ayuda vale la pena?
Respuesta: Comparte historias de éxito, datos prácticos de tu progreso y, sobre todo, el beneficio de tener una orientación profesional y una comunidad de apoyo. A veces, la resistencia inicial es solo temor a lo desconocido. Mostrar resultados tangibles y la claridad de un plan puede cambiar la percepción y abrir puertas para que otros se sumen a tu camino de recuperación financiera.
¿Qué pasa con las deudas afectivas o las que se heredan de familiares fallecidos?
Respuesta: Las deudas no siempre se heredan en la misma proporción que se heredó el patrimonio. En algunos casos, las deudas pueden ser transferidas a otros herederos solo si estos asumieron deudas en vida o si la legislación local establece responsabilidades específicas. En cualquier caso, la asesoría de la asociación te ayudará a entender qué deudas pueden ser heredables y qué pasos tomar para proteger a las personas que no son responsables de las deudas.
¿Qué sucede si necesito ayuda después de un evento de crisis, como una pérdida de empleo o una enfermedad grave?
Respuesta: Las crisis pueden aumentar la carga de deudas, pero la asociación está diseñada para acompañarte en momentos volcánicos. En estos casos, suele haber opciones de apoyo emocional, recursos para reorganizar tu presupuesto a corto plazo y esquemas de renegociación que contemplen periodos de gracia o reducción temporal de pagos. No esperes a estar al límite: la intervención temprana puede prevenir daños mayores y abrir la puerta a una recuperación más rápida.
Cierre: avanzar con confianza, paso a paso
La deuda ya no tiene por qué ser una sombra que te siga a cada paso. Con la guía adecuada, herramientas prácticas y una comunidad que acompaña, cada mes puede ser una oportunidad para acercarte a una situación más estable y sostenible. La Asociación Española de Afectados por la Deuda no es solo una fuente de consejos; es un compañero que te recuerda que no estás solo en este camino. Si te preguntas por dónde empezar, empieza con una llamada o un correo para una consulta inicial, reúne tus documentos y hazte a la idea de un plan realista. El objetivo es simple, pero poderoso: vivir sin el peso constante de las deudas, construir un presupuesto que funcione y recuperar la libertad para decidir qué hacer con tu dinero y tu tiempo. ¿Estás listo para dar ese primer paso?