Cómo calcular la cuota mensual de un préstamo: guía paso a paso
Cómo calcular la cuota mensual de un préstamo: guía paso a paso
Conceptos clave para entender tu cuota
¿Qué es la cuota mensual y por qué importa?
La cuota mensual es el pago fijo que haces cada mes para devolver el dinero que has pedido prestado, más los intereses. Parece sencillo, ¿verdad? Pero detrás hay un pequeño mundo de cálculo que determina cuánto pagarás en el tiempo, cuánto de ese pago va a intereses y cuánto va a reducir el capital. Saber calcularla no es solo para cuando vas a solicitar un préstamo; también te ayuda a comparar ofertas, entender tu capacidad real de endeudamiento y planificar tu presupuesto familiar. Imagina que la cuota es como un tren que te lleva a una estación llamada “libertad financiera”: si eliges la velocidad adecuada (la tasa y el plazo correctos), llegarás a buen puerto sin atollarte en pagos eternos. Pero si apuntas a un tren con subida de pendientes interminables, podrías quedarte varado trabajando para pagar intereses que no te benefician.
Paso 1: Define el préstamo: monto, plazo y tasa
Antes de hacer cálculos, tienes que tener claro tres datos fundamentales: el principal (P), que es la cantidad que realmente pides prestada; el plazo (n), que es la cantidad de meses en los que planeas devolver el dinero; y la tasa de interés (i), que te cobra el banco por prestarte ese dinero. Este trío determina la cuota y, por extensión, tu presupuesto mensual. Si cambias cualquiera de estos tres elementos, la cuota cambia. Es como una receta de cocina: cambia la cantidad de ingredientes o el tiempo de cocción y el resultado será distinto.
El principal (P): cuánto quieres pedir
El P es el punto de partida. Si pides 10.000 euros para una reforma, ese es tu P. Si, en cambio, compras un coche por 25.000 euros, entonces tu P ya es 25.000. Es crucial ser realista: pedir más de lo que realmente necesitas puede aumentar la cuota y consumir parte de tu presupuesto en intereses. En este paso también conviene considerar costos asociados al crédito, como comisiones de apertura o seguros obligatorios, que pueden añadirse a la cuota mensual o ser pagos por separado. Todo suma, así que anótalo y tenlo en cuenta cuando compares ofertas.
El plazo (n): cuántos meses pagas
El plazo define la duración de la deuda. Por lo general, cuanto más largo sea el plazo, menor será la cuota, pero terminarás pagando más intereses en total. Es como alquilar un coche por tres años vs. cinco: la cuota mensual puede ser menor en un plazo más largo, pero la factura final puede ser mayor. Si tu objetivo es reducir la cuota para que el gasto mensual se ajuste a tu presupuesto, un plazo más largo puede ser tentador; sin embargo, piensa en el costo total y en tu capacidad para mantener ese compromiso a lo largo del tiempo. A veces, un plazo intermedio ofrece un equilibrio razonable entre cuota y costo total.
La tasa de interés (i): cuánto te cobra el banco
La tasa suele expresarse como un porcentaje anual. Para la cuota mensual, se utiliza la tasa periódica, que normalmente es la tasa mensual. Si tu tasa es del 8% anual, la tasa mensual aproximada es 8%/12 ≈ 0,66% por mes. Pero ojo: existen diferencias entre tasas nominales, efectivas, fijas, variables y TAE (tasa anual equivalente). Cada una se aplica de forma diferente según el producto y la entidad. Entender qué tipo de tasa te ofrecen te ayuda a comparar de forma más precisa. En algunos casos, incluso pueden existir comisiones que se suman a la cuota o se pagan por separado. La transparencia es clave; si algo no queda claro, pregunta a tu asesor o revisa el cuadro de amortización que te deben entregar.
Paso 2: Convierte la tasa anual a tasa periódica y define n
La fórmula que se usa para calcular la cuota mensual asume que la tasa que aplicas es una tasa por periodo (normalmente mensual) y que cada mes pagas de forma regular. Si tienes la tasa anual, conviértela primero para obtener i (la tasa por mes) y define n (la cantidad de pagos mensuales durante el plazo del préstamo).
Convertir tasa anual a tasa mensual
Si tienes una tasa anual nominal sin capitalización compleja, divide la tasa entre 12. Por ejemplo, una tasa anual del 9% se convierte en una tasa mensual de 0,75% (0,09/12). Si la tasa es efectiva, el cálculo es un poco más complejo porque se toma en cuenta la capitalización. En la vida diaria de préstamos personales, oficinas y bancos suelen usar tasas nominales con capitalización mensual o anual. En cualquier caso, la idea es que i sea la tasa que se aplica cada mes sobre el saldo pendiente.
Definir n: cuántos pagos habrán
Este número depende del plazo que acordaste. Si el plazo es de 5 años, n será 60 meses. Si el plazo fuera de 15 años, n sería 180 meses. No confundas la duración del préstamo con la dureza de la cuota: a veces una cuota más pequeña puede venir acompañada de un plazo más largo, y viceversa. El truco está en ver cuál opción te da menor costo total sin que la cuota se vuelva imposible de pagar cada mes.
Paso 3: Aplica la fórmula de la cuota
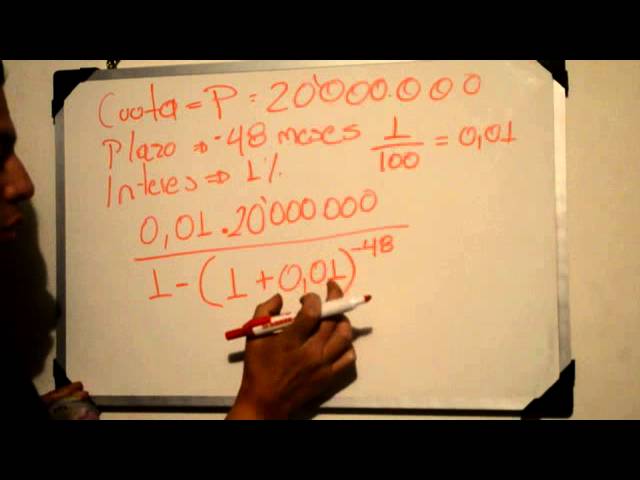
La fórmula clásica para calcular la cuota fija mensual (A) es:
A = P · i · (1 + i)^n / [(1 + i)^n − 1]
Donde:
– P es el principal
– i es la tasa de interés por periodo (mensual)
– n es el número total de pagos
Esta fórmula no solo te da la cuota, sino que también te permite explorar escenarios. Por ejemplo, si cambias P, i o n, verás cómo la cuota responde. Es como un laboratorio de finanzas personales: cambias una variable y observas el efecto en la cuota y en el costo total. Para que lo veas más claro, hagamos un par de ejemplos prácticos.
Ejemplo práctico 1: préstamo de 10.000 € a 5 años al 6% anual
Paso 1: P = 10.000, i ≈ 0,06/12 = 0,005 (0,5% al mes), n = 60 meses
Calculando (1 + i)^n = (1.005)^60 ≈ 1.3486
Cuota A ≈ 10.000 · 0.005 · 1.3486 / (1.3486 − 1) ≈ 10.000 · 0.006743 / 0.3486 ≈ 67.43 / 0.3486 ≈ 193.50 €
La cuota mensual sería aproximadamente 193,50 €. En total pagarías alrededor de 11.610 €, y el costo de intereses sería de 1.610 € en estos 5 años. Este número te da una referencia real sobre cuánto te costará financiar ese importe con esas condiciones.
Ejemplo práctico 2: ¿qué pasa si alargas el plazo?
Si mantienes P = 10.000 € y i = 0,005, pero n sube a 84 meses (7 años), la cuota baja. (1 + i)^n = (1.005)^84 ≈ 1.5607
A ≈ 10.000 · 0.005 · 1.5607 / (1.5607 − 1) ≈ 78.03 / 0.5607 ≈ 139,15 €
La cuota baja a unos 139,15 €, pero el costo total del crédito aumenta porque pagas más meses de intereses. En este escenario, terminarías pagando casi 11.666 € en total, con 1.666 € de intereses. Aquí se ve claramente cómo el plazo afecta la cuota y el costo total. Hay que balancear la comodidad de una cuota menor con el costo total y tu capacidad de pago a largo plazo.
Paso 4: Considera costos adicionales que pueden afectar la cuota
La cuota que resulta de la fórmula no siempre cuenta todos los costos asociados. Muchos préstamos incluyen cargos como comisiones de apertura, seguros obligatorios (por ejemplo, seguro de vida o de protección de pago), gastos de administración o comisiones por prepagos. Algunos de estos cargos pueden sumarse a la cuota mensual, otros se pagan de forma separada, y otros pueden aparecer solo si incumples pagos. Antes de firmar, pregunta por:
– Comisiones de apertura o estudio
– Seguros obligatorios o recomendados
– Penalizaciones por pago anticipado
– Costes de cancelación o gestión de cambios
– Impuestos o tasas administrativas
Incorpora estos costos en tu cálculo para obtener una cifra más realista de lo que pagarás cada mes y a lo largo del crédito. Si la institución no proporciona un cuadro de amortización claro, pídele uno. Un cuadro de amortización desglosa cada cuota en intereses y principal, mostrando cómo el saldo va bajando con el tiempo. Es una herramienta poderosa para entender el comportamiento de tu deuda.
Paso 5: Cómo comparar ofertas y usar herramientas
Comparar préstamos no debe hacerse solo mirando la cuota. Una cuota similar puede esconder diferencias importantes en el costo total. Aquí tienes una guía práctica para comparar de forma efectiva:
Usa la TAE y el costo total
La TAE (Tasa Anual Equivalente) resume el costo total del crédito en un año, incluyendo intereses y comisiones. Es la métrica que debes mirar para comparar ofertas. Aunque no todos los productos muestran la TAE de forma idéntica, intenta hallar una cifra comparable. Si una oferta tiene una cuota baja pero una TAE alta por comisiones, podría no ser buena a largo plazo.
Solicita un cuadro de amortización
El cuadro de amortización te mostrará, mes a mes, cuántos intereses pagas y cuánta parte de cada cuota va a reducir el principal. Este desglose es esencial para entender la evolución de tu deuda y para decidir si prefieres un plazo más corto o una cuota más baja.
Simula diferentes escenarios
No te quedes con un único escenario. Prueba varias combinaciones: distintos P, i y n. ¿Qué pasa si elijo un plazo más corto y pago una cuota mayor? ¿Qué sucede si opto por un seguro con costo adicional? Realiza varias simulaciones para ver cuál se ajusta mejor a tu realidad financiera y a tus planes futuros. Si te gustaría, puedes hacerlo en una hoja de cálculo, que te permita cambiar solo una variable y ver al instante cómo cambia la cuota y el costo total.
Cómo interpretar el resultado y entender la amortización
Una vez obtengas la cuota, es crucial entender qué parte de cada pago corresponde a intereses y qué parte reduce el principal. En las primeras cuotas, la mayor parte suele ser interés y una pequeña porción reduce el saldo. Con el tiempo, esa proporción se invierte: pagas menos interés y más capital. Este fenómeno se llama amortización y es el corazón de la deuda a lo largo del tiempo. Si dibujaras una curva, verías cómo el saldo desciende de forma suave al inicio y luego la reducción se intensifica a medida que avanzan los meses y el principal se acerca a cero. Entender esta dinámica te ayuda a planificar mejor, por ejemplo si piensas hacer pagos extra para reducir el plazo o para disminuir el total de intereses.
Consejos prácticos para reducir la cuota sin perderte en el intento
A veces la vida imparte restricciones y necesitas bajar la cuota para que el gasto mensual no haga desbalance en el presupuesto. Aquí tienes estrategias realistas y prácticas:
Negociar la tasa o las condiciones
No tienes nada que perder pidiendo una revisión de tu oferta actual, especialmente si tu historial de crédito ha mejorado o si tu relación con la entidad ha cambiado (por ejemplo, si migras de un producto de tarifa irregular a uno con condiciones más estables). A veces, una pequeña rebaja de la tasa puede suponer una diferencia considerable en la cuota y en el costo total.
Extender el plazo de manera inteligente
Alargar el plazo reduce la cuota, pero sube el costo total. Si tu objetivo es tener una cuota manejable sin perder de vista la sostenibilidad, un plazo intermedio podría ser la mejor opción. Evalúa si puedes pagar una cuota menor pero manteniendo un plan para hacer pagos extra en algunos meses con ingresos extraordinarios (bonos, reembolsos de impuestos, etc.).
Acelerar o planificar pagos extra
En muchos préstamos, puedes hacer pagos extras sin penalización. Si tu salario aumenta o recibes un ingreso inesperado, paga un poco más para reducir el saldo principal. Cada euro extra reduce intereses futuros, y la amortización se acelera. Asegúrate de que esos pagos extra se apliquen al principal y no a cargos o intereses ya devengados, para ver un impacto real en la cuota durante el resto del plazo.
Casos prácticos: escenarios comunes
A continuación, te propongo tres escenarios típicos: una hipoteca, un préstamo personal y un coche. Cada uno tiene particularidades y suele incluir seguros u otros costos asociados. Verás cómo aplicar la fórmula y las consideraciones específicas para cada caso.
Hipoteca: largo plazo y una tasa que puede variar
Las hipotecas suelen tener plazos muy largos (15, 20, 30 años) y pueden tener modificaciones de tasa (fija, variable, o mixed). En este caso, la cuota se ve influida por la capitalización de intereses y, a veces, por seguros de vivienda y costos de tasación. Si la tasa es fija, el cálculo es directo con la fórmula. Si es variable, hay que hacer proyecciones con escenarios de subida y bajada de la tasa para entender el rango de cuotas posibles a lo largo del tiempo. En hipotecas, la estabilidad de la cuota puede darte tranquilidad, pero también debes estar atento a posibles cambios de tasa que podrían cambiar la cuota en el futuro.
Préstamo personal: flexibilidad y costos
Un préstamo personal suele ser más flexible en términos de uso y terminó a un plazo medio. Aquí la cuota depende mucho de la tasa acordada y de si hay comisiones. En muchos casos, los préstamos personales traen comisiones de apertura y seguros opcionales. Al comparar, verifica si el seguro de protección de pagos reduce tu cuota mensual o si, al contrario, la incrementa. Realiza una simulación con y sin seguro para ver cuál opción te conviene según tu situación laboral y tu perfil de riesgo.
Crédito para coche: garantías y depreciación
Al comprar un coche, el valor del bien puede influir indirectamente en la negociación de la cuota, especialmente si la entidad ofrece un plan de financiación ligado al valor del vehículo. Aquí también importan el plazo y la tasa. Muchas veces, la cuota para coches tiene tasas promocionales o condiciones especiales. Además, debes considerar que el coche pierde valor con el tiempo: si la cuota es alta y el coche se deprecia rápidamente, podrías encontrarte en una situación de valor de mercado inferior al saldo pendiente. Siempre que puedas, acompaña la cuota de un plan de mantenimiento para evitar gastos inesperados en el vehículo que también afecten tu capacidad de pago.
Errores comunes al calcular y al firmar
Incluso personas con buena intención cometen errores simples que pueden costar caro a largo plazo. Aquí tienes una lista de fallos habituales y cómo evitarlos:
- No revisar el cuadro de amortización: sin el cuadro, no sabes exactamente cuánto pagas de intereses cada mes ni cómo se reduce el saldo. Pide siempre un cuadro de amortización y revisa si los números coinciden con lo que te explican.
- Igualar cuota sin mirar el costo total: una cuota pequeña puede parecer atractiva, pero si el plazo es muy largo o las comisiones son elevadas, terminarás pagando mucho más en intereses.
- No comparar tasas diferentes: comparar solo la cuota no sirve. Debes comparar TAE, comisiones y seguros para tener una visión realista.
- Ignorar costos ocultos: comisiones de apertura, seguro obligatorio y penalizaciones por pago anticipado pueden cambiar radicalmente la economía del préstamo.
- Firmar sin plan de pago extra: si tu objetivo es pagar antes, pregunta si puedes hacer pagos extraordinarios sin penalización y si hay límites mensuales.
¿Qué pasa si no pagas a tiempo?
El impago puede acarrear intereses de demora, cargos y, en el peor de los casos, la ejecución de garantías o embargos. Dependiendo del tipo de crédito, los efectos pueden variar. Lo importante es comunicarte con la entidad si anticipas un retraso: a veces es posible renegociar plazos o ajustar la cuota temporalmente. La clave está en la comunicación: cuanto antes informes de dificultades, más opciones tendrás para evitar daños en tu historial crediticio y en tu economía.
Herramientas útiles para calcular y comparar
Afortunadamente, hoy existen herramientas que te permiten hacer simulaciones de forma rápida y clara. Algunas están en línea y otras son plantillas para hojas de cálculo. Te dejo ideas para empezar:
- Calculadoras de cuota en sitios de bancos y comparadores: te permiten introducir P, i y n para obtener la cuota y el cuadro de amortización.
- Hojas de cálculo tipo Excel/Google Sheets: con la función PMT (pago) puedes obtener la cuota de forma rápida. Ejemplo: =PMT(tasa_mensual, n_pagos, -P). Si usas tablas de amortización, puedes ir más allá con un desglose mes a mes.
- Simuladores de escenarios: crea varias hojas para comparar escenarios con diferentes plazos, tasas y comisiones. Así verás rápidamente qué opción te da una cuota razonable y un costo total aceptable.
Conclusiones prácticas: cómo aplicar esto a tu vida diaria
Calcular la cuota mensual de un préstamo no es un ejercicio académico; es una herramienta para la vida real. Te ayuda a decidir cuánto pedir, cuánto pagar cada mes y qué impacto tiene cada decisión en tu presupuesto. Piensa en ello como planificar un viaje: ¿prefieres un trayecto corto y rápido con una cuota alta o un viaje más largo con una cuota suave pero con más paradas? La respuesta depende de tu situación actual y de tus metas a futuro. Pero con las tres variables claras (P, i y n), tienes el control. No temas experimentar con diferentes escenarios y utilizar las herramientas disponibles para que tu decisión sea informada y consciente. Recuerda: el objetivo no es pagar menos hoy a costa de pagar más años después, sino encontrar ese punto en el que la cuota es manejable y el costo total es razonable para tu economía y tus planes de vida.
Preguntas frecuentes (FAQ) únicas y útiles
Para cerrar, te dejo algunas preguntas que suelen surgir, con respuestas claras y prácticas:
¿La cuota cambia si cambia la tasa después de firmar?
Sí. Si el préstamo tiene tasa variable, cada revisión puede modificar la cuota. En contratos con tasa fija, la cuota se mantiene constante durante todo el plazo. Si no estás seguro de si tu crédito es fijo o variable, consulta el contrato o pregunta al prestamista.
¿Qué pasa si pago más de la cuota mensual cuando puedo?
Pagar más de la cuota puede reducir el plazo del préstamo y, a la vez, el costo total de intereses. Muchos préstamos permiten pagos extra sin penalización. Verifica las condiciones y asegúrate de que el pago extra se aplique al principal para obtener el mayor beneficio.
¿Es mejor pagar seguros obligatorios por separado o que vengan incluidos?
Depende de la oferta. A veces, incluir seguros en la cuota puede simplificar pagos, pero puede aumentar el costo total. En otros casos, pagar por separado te da más claridad y, potencialmente, opciones de negociación. Compara siempre el costo total con y sin seguro y el efecto en la cuota mensual.
¿Cómo calcular la cuota si el banco da distintos tramos de interés?
Si hay tramos (por ejemplo, una tasa inicial baja por cierto periodo y luego una tasa mayor), calcula la cuota para cada tramo por separado y suma o genera una tabla de amortización por tramos. Esto te dará una visión realista de cómo evolucionará la cuota a lo largo del tiempo.
¿Qué debo hacer si quiero una cuota más baja para este mes sin cambiar el plazo?
Podrías intentar negociar una reducción temporal con la entidad, o movilizar una parte de tus pagos para un periodo de gracia si el contrato lo permite. Sin embargo, ten en cuenta que esto puede aumentar el costo total o el plazo en el futuro. Haz números y pregunta por las condiciones antes de aceptar cualquier acuerdo.
Con estas pautas, ya tienes una ruta clara para calcular, comparar y entender la cuota mensual de cualquier préstamo. Si te gustaría, puedo ayudarte a hacer una simulación personalizada: dime el monto del préstamo, la tasa anual, el plazo y si hay costos adicionales que quieras incluir. ¿Qué escenario te gustaría explorar primero: un coche, un proyecto de mejora del hogar o una hipoteca?