
Como calcular el patrimonio neto en un balance: guía práctica paso a paso
Como calcular el patrimonio neto en un balance: guía práctica paso a paso
Conceptos clave para entender el patrimonio neto en un balance
Introducción: qué es el patrimonio neto y por qué te debería importar
Si alguna vez has mirado un balance y te has quedado mirando números como si fueran jeroglíficos, te entiendo. El patrimonio neto suena técnico, pero en realidad es una idea bastante simple: es lo que le pertenece a la empresa o a ti después de haber restado lo que debe. Es la porción de valor que no está “pagada” a otros, es decir, lo que realmente pertenece a los dueños o a los accionistas. Imagina que tu negocio es una casa: los activos serían todos los muebles, equipos, dinero en la cuenta y la casa misma; los pasivos serían las hipotecas y deudas. El patrimonio neto sería el valor neto de la casa tras pagar esas deudas. En una empresa, esa diferencia se presenta como patrimonio neto, que junto con los pasivos conforma la totalidad de los activos. Entender esto no es solo una cuestión de contabilidad; te permite ver la salud financiera, planificar inversiones y preguntar: “¿Qué necesito ajustar para que la balanza se incline a mi favor?”. A continuación, te guiaré paso a paso para calcularlo de forma clara y práctica.
Antes de saltar a las cifras, piensa en el patrimonio neto como la energía limpia de tu balance: si es alto y estable, indica que la empresa tiene una base sólida; si es bajo o negativo, sugiere riesgos o necesidad de ajustes. ¿Quieres saber exactamente qué entra en esa ecuación? ¿Cómo se miden los activos y los pasivos de forma adecuada? ¿Y cómo puedes usar ese número para tomar decisiones mejores hoy mismo? Vamos por partes, con ejemplos y una mirada práctica que puedes aplicar desde ya.
Paso 1: Reúne todos los activos de forma ordenada
Para calcular el patrimonio neto, primero necesitas identificar todos los activos. Piensa en activos como todo lo que la empresa posee y que tiene valor económico. No hace falta que sean inversiones gigantes; incluso el efectivo en la caja o en el banco cuenta. La clave es organizar: qué es líquido y qué no, qué podría convertirse en efectivo rápidamente y qué requiere más tiempo o esfuerzo para venderse.
Activos corrientes vs. no corrientes
– Activos corrientes: efectivo, cuentas por cobrar, inventarios, inversiones a corto plazo. Son esos recursos que suelen convertirse en dinero en un año o menos.
– Activos no corrientes (no corrientes o activos a largo plazo): bienes inmuebles, maquinaria, equipo, vehículos, inversiones a largo plazo, activos intangibles como patentes o software propio. Estos no se convierten en efectivo rápidamente, pero aportan valor sostenido.
Cómo valorar los activos
– Valor contable: lo que figura en los libros. Es útil para la contabilidad, pero puede no reflejar el valor de mercado.
– Valor de mercado: el precio que podría obtenerse si se vendiera hoy. A veces es más relevante para decisiones estratégicas o para entender la salud real.
– Depreciación y amortización: muchos activos se deprecian con el tiempo. Debes restar esa depreciación para obtener una estimación más realista del valor neto de esos activos.
– Activos intangibles: todo aquello sin presencia física (licencias, software, marca). Únicamente valora aquello que tenga un valor económico razonable; si no hay un mercado claro, usa criterios de valoración razonables y consistentes.
Paso 2: Recopila y clasifica los pasivos
Los pasivos son las deudas y obligaciones. Se dividen en deudas a corto plazo y a largo plazo. La idea es entender cuánto tienes que pagar y en qué plazo.
Deudas a corto plazo
– Proveedores: facturas pendientes de pago.
– Préstamos a corto plazo.
– Obligaciones fiscales y otros gastos acumulados a pagar en menos de un año.
Deudas a largo plazo
– Préstamos bancarios a largo plazo.
– Emisión de bonos o financiamiento estructurado.
– Arrendamientos financieros que venzan en varios años.
Paso 3: Calcula el patrimonio neto
Aquí llega la fórmula central, simple pero poderosa:
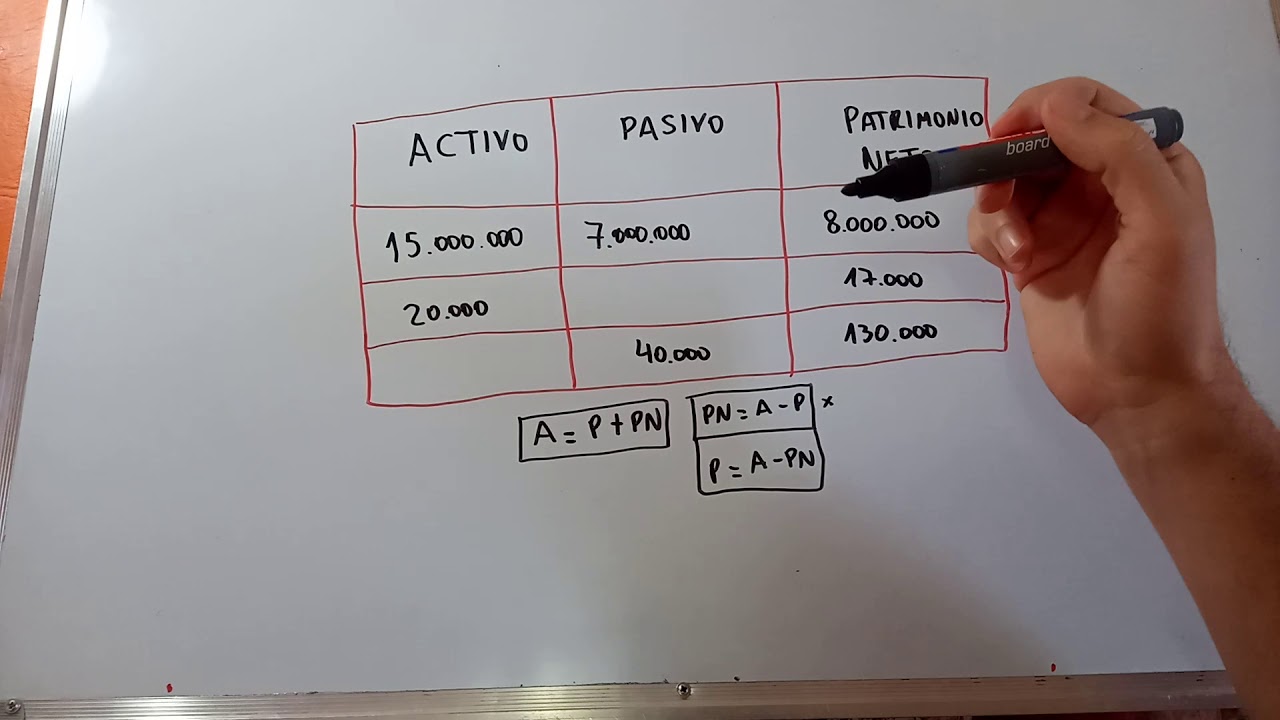
Patrimonio neto = Activos totales – Pasivos totales
Pero no te quedes en el número sin contexto. Desglosa los componentes para entender de dónde sale ese resultado y qué podría cambiarlo.
Ejemplo básico
– Activos totales: 1,500,000
– Pasivos totales: 1,200,000
– Patrimonio neto: 1,500,000 – 1,200,000 = 300,000
Este 300,000 representa la parte del negocio que pertenece a los dueños después de liquidar deudas. Si el resultado fuera negativo, eso indicaría que las deudas superan el valor de los activos, lo cual es una señal de alerta que exige investigación y acción.
Paso 4: Ajustes contables habituales
Los números no siempre cuentan toda la historia; por eso es útil incluir ajustes que reflejen mejor la realidad operativa y la posibilidad de convertir activos en efectivo.
Depreciación y amortización
– La depreciación reduce el valor de los activos fijos a lo largo de su vida útil.
– La amortización aplica a activos intangibles y préstamos en ciertos casos.
– Estos cargos son no monetarios pero impactan el valor contable de los activos y, por ende, el patrimonio neto.
Provisiones y estimaciones
– Provisiones para deudas incobrables.
– Estimaciones de deterioro de inventarios.
– Ajustes por interés devengado pero no cobrado.
– Estas provisiones reducen el valor contable de activos o incrementan pasivos, afectando directamente el patrimonio neto.
Paso 5: Ejemplos prácticos para entender el impacto de las decisiones
La mejor forma de aprender es con números y un escenario palpable.
Ejemplo A: crecimiento con financiación externa
– Activos: 2,000,000
– Pasivos: 1,600,000 (principalmente deuda para financiar expansión)
– Patrimonio neto: 400,000
– Interpretación: la empresa ha crecido respaldada por deuda. Si la rentabilidad de la inversión supera el coste de la deuda, el patrimonio neto podría aumentar con el tiempo. Pero si la rentabilidad es menor, el riesgo de deterioro aumenta.
Ejemplo B: fortalecimiento del capital propio
– Activos: 2,100,000
– Pasivos: 1,700,000
– Patrimonio neto: 400,000
– Interpretación: la relación entre deuda y patrimonio es más equilibrada. Con un rendimiento estable, es más probable que el patrimonio crezca sin depender excesivamente de la financiación externa.
Ejemplo C: revisión de activos intangibles
– Activos totales: 1,800,000
– Pasivos totales: 1,400,000
– Patrimonio neto: 400,000
– Sin embargo, si una revisión de intangibles revela que ciertos activos ya no aportan valor o que el valor de marca está sobrevalorado, podría ser necesario ajustar y reducir activos, lo que afectaría el patrimonio neto. Este es un recordatorio de que la contabilidad no es solo números; también es juicio y revisión constante.
Paso 6: Consideraciones para diferentes tipos de balances
No todos los balances son iguales, y entender para qué lo estás calculando te ayuda a decidir qué mirar con más detalle.
Balanzas de una empresa vs balances personales
– En una empresa, el patrimonio neto representa el valor residual para los accionistas después de cumplir con las deudas. Es un indicador central de solvencia y de la capacidad de la empresa para financiar crecimiento y enfrentar imprevistos.
– En balances personales, el patrimonio neto es la diferencia entre activos personales (propiedades, ahorros, inversiones) y pasivos (hipotecas, deudas de tarjetas, préstamos). Tu objetivo podría ser diversificar activos, reducir deudas y construir una reserva para emergencias.
Errores comunes y cómo evitarlos
– Ignorar depreciaciones y amortizaciones: se subestima el desgaste real de los activos.
– Sobrevalorar activos intangibles: sin bases razonables, esto distorsiona la realidad.
– No actualizar pasivos: deudas vencidas o contingentes pueden cambiar el resultado.
– Mezclar activos personales con los de la empresa: complica la interpretación y puede generar conflictos fiscales.
– No documentar las estimaciones: cada supuesto debe estar respaldado para que la cifra tenga sentido ante terceros.
Cómo presentar el resultado en un informe financiero
La claridad facilita la toma de decisiones. Al presentar el patrimonio neto, organiza la información de forma que cualquier lector pueda entenderla sin necesidad de una explicación previa.
Formato recomendado
– Sección de activos: divididos en corrientes y no corrientes, con subtotales.
– Sección de pasivos: también en corto y largo plazo, con subtotales.
– Sección de patrimonio neto: capital social, reservas, resultados acumulados y otras partidas relevantes.
– Notas explicativas: si hay depreciación, estimaciones, cambios contables o adquisiciones recientes, incluye notas que aclaren las cifras.
Consejos prácticos de presentación
– Usa subtotales para cada bloque para que el lector vea rápidamente la contribución de cada grupo.
– Incluye comparativas con periodos anteriores para mostrar tendencias.
– Añade un resumen al principio que indique el valor total de activos, el total de pasivos y el patrimonio neto resultante.
– Mantén consistencia en criterios de valoración (si usas valor de mercado para activos, aplícalo de forma consistente en el tiempo).
Beneficios y usos prácticos del patrimonio neto
– Toma de decisiones estratégicas: si el patrimonio neto crece, hay más capacidad para reinversiones sin depender de financiación externa.
– Evaluación de solvencia: una cifra de patrimonio neto saludable suele correlacionarse con una mayor capacidad para obtener crédito y afrontar imprevistos.
– Gestión de riesgos: saber qué parte del balance depende de deudas ayuda a planificar estrategias de reducción de deuda o de creación de reservas.
– Transparencia para inversores y auditores: un balance claro y razonablemente ajustado gana confianza y facilita la revisión.
Conclusión
Calcular y entender el patrimonio neto no es un ejercicio puramente contable; es una herramienta de gestión. Te permite ver dónde estás, qué tan robusta es tu base de valor y qué necesitas hacer para fortalecerte. No se trata de tener números bonitos, sino de tener una lectura honesta de la health financiera que te permita tomar decisiones informadas: invertir en activos que generen valor, reducir deudas que pesan y planificar escenarios futuros. Si lo haces con constancia, verás cómo el número no es solo un dígito en una hoja, sino una brújula que orienta tus acciones cotidianas.
Preguntas frecuentes
¿Puedo calcular el patrimonio neto personal igual que el de una empresa?
Sí, la idea es similar: activos menos pasivos. Sin embargo, la complejidad cambia. En lo personal, puedes incluir tu casa, ahorros, inversiones y deudas como tarjetas o préstamos. En lo empresarial, necesitas desglosar activos y pasivos de forma contable y en conformidad con principios contables. Además, las implicaciones fiscales y las normas de valoración suelen ser diferentes.
¿Qué pasa si un activo intangible no tiene un valor de mercado claro?
En ese caso, utiliza criterios razonables de valoración basados en métodos como costo menos amortización, flujos de caja descontados o comparables de mercado, y documenta las suposiciones. Es crucial ser transparente y consistente en las estimaciones para que el patrimonio neto sea fiable.
¿Cómo afecta la depreciación a la valoración de activos y al patrimonio neto?
La depreciación reduce el valor contable de los activos fijos con el tiempo, lo que baja el total de activos y, por ende, puede reducir el patrimonio neto si el pasivo permanece constante. Es una representación razonable de la pérdida de valor por uso y obsolescencia, y debe verse en el estado de resultados y en el balance para reflejar la realidad operativa.
¿Qué diferencias hay entre calcular para una empresa pequeña y para una corporación?
Las diferencias principales están en el nivel de detalle y en las normas contables aplicables. Las corporaciones pueden requerir mayor rigor en la valoración de activos, utilidades retenidas y participaciones de accionistas, mientras que las empresas pequeñas pueden optar por simplificaciones, siempre que la información siga siendo fiel y fiable.
¿Con qué frecuencia debería revisar y actualizar el patrimonio neto?
Idealmente, cada periodo contable o tras eventos significativos (nuevas inversiones, compras grandes de activos, reestructuración de deuda). Así te aseguras de que el patrimonio neto refleje la realidad más reciente y puedas reaccionar a tiempo ante cambios en el negocio.
¿Qué importancia tiene la consistencia en criterios de valoración?
Es crucial. Cambiar métodos de valoración entre periodos puede distorsionar el patrimonio neto y dificultar la comparación entre periodos. Mantén criterios claros y documentados, y aplica cualquier cambio con divulgación adecuada.
¿Cómo puedo usar el patrimonio neto para mejorar la liquidez de mi negocio?
Al observar el patrimonio neto, identifica si hay activos que pueden convertirse en liquidez sin perder valor significativo o si hay pasivos que podrían refinanciarse a mejores condiciones. Planifica ventas estratégicas, reajustes de inventario o renegociación de deudas para liberar flujo de caja sin comprometer la viabilidad.
¿Qué herramientas o formatos recomiendas para presentar el balance de forma clara?
Utiliza plantillas estructuradas que separen activos, pasivos y patrimonio neto, con subtotales y notas explicativas. Las tablas simples con colores neutros y encabezados claros ayudan a la legibilidad. Para empresas, considera herramientas de contabilidad que generen automáticamente estos apartados a partir de tus asientos contables.
¿Qué hago si el patrimonio neto cambia drásticamente de un periodo a otro?
Investiga las causas: revalorizaciones, pérdidas por deterioro, nuevas inversiones, o cambios en deudas. Revisa las notas y ajusta la presentación para que el impacto sea comprensible. Si la causa es una corrección de errores o una estimación, comunícalo claramente y, si procede, ajusta periodos anteriores para comparar correctamente.
¿Existe alguna métrica complementaria para entender mejor la salud financiera junto con el patrimonio neto?
Sí. Algunas métricas útiles incluyen la relación deuda/patrimonio (debt-to-equity), el fondo de maniobra (activo corriente menos pasivo corriente), el ratio de liquidez (activo corriente sobre pasivo corriente), y la tasa de rotación de activos. Estas herramientas te permiten ver de forma integral la solidez, la eficiencia operativa y la capacidad de generar liquidez a corto plazo.





