Cómo hacer un seguro médico en Maffre: guía paso a paso para contratar tu póliza
Cómo hacer un seguro médico en Maffre: guía paso a paso para contratar tu póliza
Guía rápida: fundamentos, costos y pasos prácticos para elegir tu cobertura
¿Por qué tomar un seguro médico con Maffre vale la pena hoy?
Imagina que tu salud fuera un coche: no quieres que se quede a mitad de camino cuando más lo necesitas. Un seguro médico es ese seguro adicional que te evita sorpresas desagradables cuando surgen gastos médicos. Con Maffre, como con cualquier aseguradora, hay matices que pueden marcar la diferencia entre un abrigo cómodo y una solución que te cubra realmente en momentos críticos. En este artículo te acompañaré paso a paso para que entiendas qué preguntas hacer, qué opciones evaluar y cómo completar el proceso sin complicaciones. No se trata solo de elegir la póliza más barata; se trata de encontrar la que encaje con tu estilo de vida, tus hábitos de salud y tu presupuesto, sin perder de vista la red de médicos, hospitales y servicios que realmente usarás.
Conociendo el terreno: conceptos clave para empezar
Qué significa la cobertura de salud en Maffre
En una póliza de seguro médico, la cobertura es como un paraguas: protege frente a gastos que, de otra forma, podrían desestabilizar tus finanzas. En Maffre, como en otras aseguradoras, verás expresiones como atención primaria, especialistas, pruebas diagnósticas, hospitalización, cirugía, urgencias, maternidad, medicamentos, y a veces coberturas específicas como salud dental o visión. Antes de elegir, debes entender qué servicios son necesarios para ti y tu familia: ¿necesitas consultas frecuentes? ¿viajas a menudo y quieres cobertura internacional? ¿prefieres una red amplia de hospitales o te basta con una opción en tu ciudad? Estas preguntas guían la selección sin que termines pagando por coberturas que nunca usarás.
Paso 1: Define tus necesidades y tu presupuesto
Haz un inventario de tus hábitos de salud y de tu situación familiar
Empieza por hacer un inventario honesto: ¿cuántas consultas médicas al año prevés? ¿Tomas medicación regular? ¿Tienes tratamientos o diagnósticos actuales que requieren seguimiento? ¿Viajas con frecuencia? ¿Qué edades tienen los miembros de tu familia? Si te ves respondiendo con frecuencia “sí” a estas preguntas, es probable que necesites coberturas más amplias y, por supuesto, una red de proveedores que puedas utilizar sin problemas.
Determina tu presupuesto máximo mensual
El seguro médico no es un gasto fijo único; es una inversión recurrente. Define cuánto puedes destinar cada mes sin afectar otros gastos esenciales. A veces, pagar un poco más por una póliza con copagos reducidos o una franquicia manejable puede traducirse en ahorros significativos a lo largo del año. Si tu objetivo es cubrir urgencias y hospitalización, prioriza esas coberturas, incluso si eso implica un costo anual mayor. Si, por el contrario, vas con menor frecuencia médica, podrías inclinarte por una póliza con primas más bajas y coberturas básicas con opción a ampliar más adelante.
Paso 2: Explora las opciones de pólizas de Maffre
Qué buscar en la oferta de Maffre
Las pólizas de seguro médico suelen agruparse en diferentes niveles: básico, intermedio y completo. A) Cobertura de consultas y pruebas básicas. B) Cobertura de hospitalización y cirugías. C) Cobertura de maternidad, pediatría y servicios preventivos. D) Servicios complementarios como medicina preventiva, salud dental o visión, y telemedicina. En Maffre, revisa dónde se sitúan las pólizas que te interesan, y si la red de médicos y hospitales cubre tus zonas de vida o trabajo. Si vives en una ciudad con grandes hospitales privados, puede que te convenga priorizar una póliza que te dé acceso directo a esas instalaciones sin largos tiempos de espera.
Red de proveedores y atención primaria: ¿cuán amplia es?
La experiencia de usuario mejora cuando la póliza ofrece una red amplia de médicos, clínicas y hospitales, especialmente en zonas urbanas. Investiga si Maffre tiene acuerdos con centros cercanos a tu domicilio o lugar de trabajo, y si hay facilidad para recibir atención en días festivos o fuera del horario habitual. Pregunta sobre la atención primaria y la posibilidad de derivaciones rápidas a especialistas. Recuerda: no sirve de mucho una cobertura gigantesca si no tienes médicos de confianza cerca de ti.
Paso 3: Compara pólizas y sus elementos clave
Copagos, franquicias y límites
Estos conceptos pueden parecer técnicos, pero afectan directamente cuánto pagarás de tu bolsillo. Un copago es la cantidad fija que pagas por cada consulta o servicio; una franquicia es la cantidad que asumes antes de que la aseguradora cubra, y los límites señalan hasta qué monto se cubre. Evalúa si prefieres una prima más baja con copagos o una prima más alta sin copagos. Además, revisa si hay copagos diferenciados para medicina general, especialistas, pruebas diagnósticas y hospitalización. En algunos casos, las pólizas ofrecen “sin copagos” para determinadas intervenciones, lo que puede justificar un costo premium si anticipas uso frecuente.
Servicios añadidos y grandes beneficios
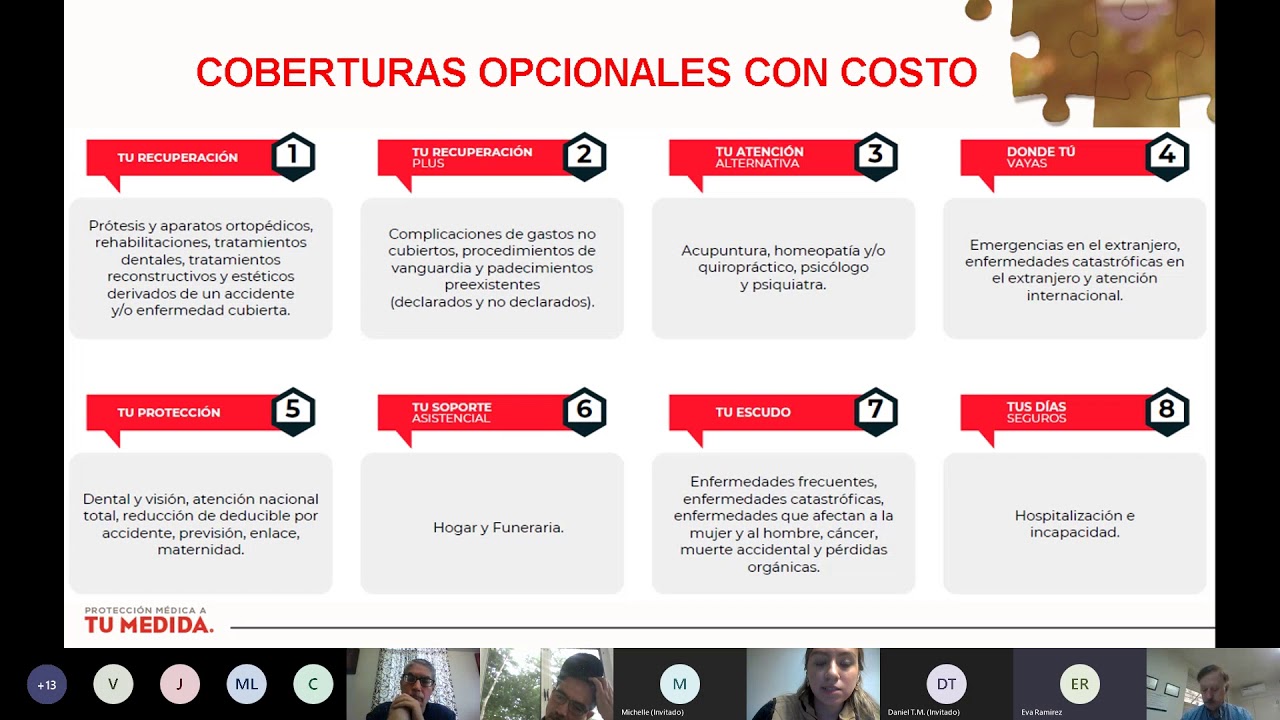
Telemedicina, reembolso de gastos si viajas al extranjero, servicios de asesoría médica 24/7, programas de bienestar y prevención, y cobertura dental o de visión son complementos que pueden marcar la diferencia. A veces, estas ventajas no se publicitan de forma prominente, pero pueden reducir costos a largo plazo o mejorar la experiencia de usuario. Pregunta por estos extras y compáralos entre pólizas para ver si el beneficio adicional compensa el incremento de la prima.
Paso 4: Reúnte la documentación necesaria para la contratación
Qué documentos suelen requerirse
Para contratar una póliza de seguro médico con Maffre, normalmente necesitarás: documento de identidad vigente (DNI o pasaporte), comprobante de domicilio, información básica de tu historial médico reciente y, en algunos casos, datos de empleo. Si se trata de un plan familiar, añade información de cada miembro: fecha de nacimiento, vinculación (cónyuge, hijos), y, si aplica, historial médico relevante. En pólizas con valor añadido como maternidad o cobertura de dependientes, te pedirán información adicional sobre estos eventos o condiciones médicas existentes. Tener estos documentos listos acelera la contratación y evita contratiempos.
Historial médico y preexistencias
La preexistencia de condiciones médicas puede influir en la prima o en la cobertura. Muchas aseguradoras realizan una valoración de riesgos y pueden aplicar exclusiones o periodos de carencia para ciertas condiciones. Sé transparente sobre tu historial médico; la honestidad facilita que recibas una póliza que realmente se adapte a tus necesidades. Si tienes condiciones crónicas o has tenido hospitalizaciones recientes, pregunta específicamente sobre cómo se cubren esas situaciones y si hay limitaciones temporales o totales.
Paso 5: Pide cotizaciones y utiliza simuladores de precio
Cómo obtener una cotización clara
La cotización es el puente entre tus necesidades y la realidad financiera. En el proceso, pídeles a los asesores de Maffre que te muestren varias opciones dentro del mismo rango de cobertura para que puedas comparar. Asegúrate de entender qué está cubierto y qué no: hay pólizas que ofrecen cobertura amplia pero con exclusiones en servicios de rutina, y otras que cubren un mayor porcentaje de gastos, pero a cambio de una prima más alta. Pide desgloses por servicio: consultas, pruebas diagnósticas, hospitalización, urgencias, maternidad, y medicamentos. Esa transparencia te permite ver dónde realmente están los costos.
Utiliza herramientas online sin perder el contacto humano
Las plataformas de Maffre suelen ofrecer calculadoras y simuladores para estimar primas según edad, género, hábitos y tipo de plan. Úsalos como guías iniciales, pero completa la revisión con una conversación con un asesor. La intuición importa: pregunta cosas como “si mi familia crece en el próximo año, ¿cómo se ajusta la prima?”, o “¿qué pasa si quiero ampliar la cobertura en tres meses?”. La respuesta correcta puede cambiarte la vida cuando tengas que hacer una reclamación o derivar a un especialista.
Paso 6: Proceso de solicitud y contratación
Qué esperar durante la solicitud
El proceso de contratación suele combinar presencia online y asesoría personalizada. Puedes empezar en la web de Maffre, seleccionar el plan deseado, y rellenar un formulario con tus datos. Te puede pedir consentimiento para ver tu historial médico y, en algunos casos, firmar en formato electrónico. Si prefieres la interacción humana, acércate a una oficina o habla con un asesor por teléfono. Lo importante es que entiendas las condiciones, la cobertura y las limitaciones. Si algo no te queda claro, pregunta: no hay pregunta tonta cuando se trata de tu salud y tu bolsillo.
Firma, aceptación y confirmación
Una vez completes la solicitud, recibirás un resumen de la póliza, el contrato y, en muchos casos, una carta de bienvenida con instrucciones para activar la cobertura. Revisa la póliza detenidamente, especialmente las cláusulas de carencia, exclusiones y periodos de prueba. Después de la firma, guarda una copia digital y, si prefieres, solicita la versión impresa. Mantén a mano los números de contacto de atención al cliente y de emergencias que te servirán en los primeros días de uso.
Paso 7: Activa tu póliza y comprende la red de atención
Acceso inmediato a servicios y herramientas
Con la póliza activa, normalmente tendrás acceso a una app móvil o un portal donde gestionar citas, ver coberturas, y consultar la red de proveedores. Familiarízate con estas herramientas: busca médicos cercanos, verifica disponibilidad de citas, y revisa la información de reembolsos y pagos. También es buena idea crear un plan de atención personal: guarda números de tu médico de cabecera, almacena tus documentos y programa recordatorios para revisiones periódicas o vacunas preventivas.
Urgencias y hospitalización: qué hacer en el primer día
En caso de urgencia, la prioridad es acudir al centro de atención que la póliza indique como preferente si es posible. Si te encuentras fuera de la red, pregunta si hay reembolso o si debes trasladarte al centro más cercano cubierto. En hospitalización, conserva siempre la documentación de la póliza y la factura de los servicios; estos documentos serán la base para cualquier reembolso o liquidación. Si estás en un viaje, pregunta por coberturas internacionales, ya que algunas pólizas incluyen asistencia sanitaria en el extranjero o viajes cubiertos por la póliza.
Paso 8: Mantén tu póliza activa y revisa su vigencia
Renovación y actualizaciones de cobertura
La mayoría de pólizas se renuevan anualmente. Aprovecha ese periodo para reevaluar tus necesidades: ¿tu familia creció? ¿Cambiaste de trabajo o de ciudad? ¿Tienes nuevos hábitos de salud o cambió tu presupuesto? Una revisión anual te ayuda a evitar sorpresas cuando la fecha de renovación se acerca. Si detectas que te conviene ampliar o reducir coberturas, comunícalo con tu agente o utiliza la plataforma de Maffre para hacer cambios. La clave es la proactividad: la cobertura correcta hoy puede evitarte gastos innecesarios mañana.
Consejos prácticos para ahorrar sin perder calidad de cobertura
Prioriza prevención y bienestar
Las pólizas modernas premiarán la prevención: vacunas, chequeos anuales, revisiones de colesterol y presión arterial, y programas de estilo de vida saludable pueden disminuir tus costos a largo plazo. Elige planes que ofrezcan revisiones preventivas sin coste adicional o con copagos muy bajos. Más allá de la factura, piensa en el valor de estar saludable y menos tiempo ausente del trabajo o de tus actividades favoritas.
Evalúa las costos ocultos y las cláusulas
A veces el mayor desembolso no es la prima, sino los copagos, la franquicia o los límites anuales. Revisa con lupa la sección de exclusiones y ten en cuenta que ciertos servicios pueden tener periodos de carencia. El plan más completo no siempre es el más conveniente si no usarás la mayor parte de sus coberturas. Pregunta por “paths” de cobertura para cambios de edad o de circunstancias familiares, para que el ajuste sea suave y sin sorpresas.
Errores comunes al contratar un seguro médico y cómo evitarlos
No comparar suficiente
Muchos compradores se quedan con la primera opción que ven. Evita caer en esa trampa: compara al menos tres pólizas similares en conceptos clave (cobertura, copagos, franquicias, red de proveedores, y servicio al cliente). Haz una lista de pros y contras para cada una y usa criterios objetivos para decidir.
Falta de claridad sobre la cobertura internacional
Si viajas o trabajas en el extranjero, la cobertura internacional puede ser decisiva. Verifica si hay límites, restricciones de país, o necesidad de preautorización. Un fallo común es suponer que todo plan cubre viajes sin límites; la realidad suele ser diferente.
Descuidar el contrato y sus condiciones de carencia
Las cláusulas de carencia pueden dejarte sin cobertura para ciertos servicios durante un periodo de tiempo. Lee con atención y pregunta: ¿qué servicios tienen carencia? ¿Cuánto dura? ¿Qué ocurre si ya tienes una condición médica preexistente?
Conclusión: tu salud, tu decisión, tu tranquilidad
Elegir un seguro médico con Maffre no es un juego de azar; es una decisión informada que te da una red de seguridad ante imprevistos. Si te acercas al proceso con claridad sobre tus prioridades (quién va a usar la póliza, qué servicios vas a necesitar, cuánto estás dispuesto a pagar mensualmente), encontrarás la opción que mejor se adapte a ti. Recuerda que no se trata solo de la prima más baja, sino de la combinación adecuada entre costo, cobertura y facilidad de uso. Y si te sientes abrumado, no dudes en pedir ayuda: un asesor de Maffre puede traducir el lenguaje técnico, comparar opciones y personalizar la póliza para tu realidad cotidiana.
Preguntas frecuentes únicas sobre aseguramiento médico con Maffre
¿Puedo incluir a mi familia en una póliza individual? ¿Qué pasa con los dependientes?
La mayoría de planes ofrecen opciones familiares o la posibilidad de añadir dependientes a una póliza existente. Si esperas ampliar la familia o ya tienes dependientes, pregunta por tarifas y condiciones para cónyuges e hijos, y si hay límites en el número de miembros cubiertos. En algunos casos, la prima aumenta con cada añadido, pero el valor de la red y la tranquilidad puede justificar ese costo extra.
¿Qué pasa si necesito una atención fuera de la red de proveedores?
En emergencias o situaciones específicas, puede haber cobertura fuera de la red, a veces con reembolsos o con tarifas reducidas, dependiendo del plan. Infórmate sobre el procedimiento de reembolso y los plazos de presentación de facturas para evitar retrasos en la compensación. Si viajas con frecuencia, considera una opción con buena cobertura internacional o con una red de proveedores amplia a nivel regional o internacional.
¿Qué incluye exactamente la cobertura de telemedicina y consulta online?
La telemedicina puede permitirte consultar a un médico desde casa, lo que resulta práctico para revisar síntomas menores, recibir recetas o hacer seguimiento de condiciones crónicas. Verifica si la teleconsulta cubre solo médicos generales o también especialistas, la duración de cada consulta y los costos de cada sesión o si es 100% cubierto. Si tienes un horario apretado, esta opción puede ser un gran salvavidas y a menudo reduce tiempos de espera.
¿Cómo afecta mi edad a las primas y coberturas?
A medida que envejeces, las primas pueden aumentar y algunas condiciones de salud pueden volverse más costosas de cubrir. Sin embargo, muchas pólizas permiten ajustar coberturas y beneficios con el tiempo. Pregunta sobre opciones de mantenimiento de cobertura al crecer, y si hay escalas o cambios automáticos a partir de determinadas edades. Una buena póliza debe adaptarse a tu trayectoria vital sin perder su valor.
¿Qué sucede si quiero cambiar mi póliza después de contratarla?
La mayoría de planes permiten modificaciones, siempre dentro de ciertas condiciones de elegibilidad y periodos de revisión. Pide claridad sobre cómo se gestionan las actualizaciones de cobertura, si hay periodos de gracia para cambios y si la prima se ajusta en función de las modificaciones. Un cambio bien gestionado puede optimizar tu experiencia sin interrumpir la atención médica que ya tienes cubierta.
Notas finales
Seguro médico con Maffre, o con cualquier aseguradora, es una decisión que merece tempo y reflexión. No se trata solo de llenar formularios, sino de entender qué te protege a ti y a los tuyos cuando la salud se complica. Si mantienes el enfoque en tus necesidades reales, si comparas con rigor, y si te apoyas en asesoría profesional cuando sea necesario, estarás en una posición sólida para elegir la póliza correcta. La meta es simple y poderosa: vivir con la tranquilidad de saber que la atención que necesitas está allí, cuando la necesitas, sin que el precio te lo ponga en juego. ¿Estás listo para comenzar este camino con confianza y claridad?