Cómo saber mi base reguladora de la Seguridad Social: Guía paso a paso
Cómo saber mi base reguladora de la Seguridad Social: Guía paso a paso
Encabezado relacionado
¿Qué es la base reguladora y por qué importa?
La base reguladora es como la rueda motriz de las pensiones y ciertas prestaciones: a partir de ella se calcula cuánto dinero vas a recibir cuando dejes de trabajar o cuando surja alguna incapacidad. Imagina que la base reguladora es el promedio de lo que has ganado cotizando a lo largo de un periodo determinado; ese promedio se transforma en la cuantía de tu prestación. Si te preguntas cuánto cobrarás de jubilación, de incapacidad temporal o permanente, o incluso de cese de actividad, la base reguladora marca la pauta. Por eso, entender qué periodos se tienen en cuenta y cómo se promedia es clave para anticipar tu situación futura. Y no hablamos de una cifra que cambia cada semana: depende de tu trayectoria laboral, de cuándo te acoges a la prestación y de la normativa vigente en tu fecha de cese. ¿Se te está haciendo interesante? Acompáñame y verás que no es tan complicado como parece.
Qué necesitas para calcularla
Antes de verme a hacer cuentas, reúne la información que la Seguridad Social suele pedir o mostrar en tu vida laboral y en los trámites del Instituto Nacional de la Seguridad Social (INSS). Esto te evitará saltos de datos y equivocaciones. En general, necesitarás:
- Tu vida laboral actual, que refleja tus periodos de cotización y las bases de cotización por contingencias comunes y profesionales. Este documento lo puedes obtener en la sede electrónica de la Seguridad Social o a través de la app o certificado digital.
- Extractos de bases de cotización correspondientes al periodo que la normativa utiliza para calcular la base reguladora. Normalmente se toman 24 años de cotización para muchos supuestos, pero la cifra exacta puede variar según la fecha de cese y el tipo de prestación.
- Información sobre las bases de cotización de contingencias comunes para cada mes dentro del periodo de cálculo. Estas cifras suelen aparecer en la vida laboral como “base de cotización” y deben ser de contingencias comunes; las contingencias profesionales suelen considerarse por separado.
- Datos personales y de la prestación a reclamar: tipo de prestación (jubilación, incapacidad, viudedad, etc.), fecha de cese o de reconocimiento de la prestación y, en algunos casos, coeficientes reductores o normas transitorias que afecten al cálculo.
- Si has tenido periodos de baja, excedencias o cambios de convenio, conviene conocer si alguno de esos periodos debe contarse para la base reguladora o si debe excluirse según la norma vigente.
Con esa documentación a mano, el siguiente paso es entrar en la parte práctica: cómo se computa exactamente esa base reguladora y cómo puedes verificar que las cifras están correctas. Vamos a ver un enfoque claro y paso a paso, para que puedas hacerlo tú mismo, con confianza.
Pasos para calcular tu base reguladora paso a paso
Paso 1: Identifica el periodo de cálculo aplicable
La normativa establece que se promedia un conjunto de meses de cotización para obtener la base reguladora. En la mayoría de los casos para jubilación y ciertas incapacidades, se toman los últimos 24 años de cotización en contingencias comunes, lo que suele equivaler a 288 meses. Sin embargo, en otros tipos de prestaciones o para fechas de cese diferentes, podría ser un periodo distinto. Lo importante es saber cuántos meses se deben promediar y qué tipo de bases se deben considerar (contingencias comunes vs. contingencias profesionales). Si tienes dudas, revisa la guía de tu prestación en el portal de la Seguridad Social o pregunta a tu gestor; incluso una consulta breve puede evitar errores que frenan o reducen tu prestación más adelante.
Paso 2: Reúne las bases de cotización pertinentes mes a mes
Una vez definido el periodo, debes recolectar las bases de cotización de contingencias comunes de cada mes dentro de ese intervalo. Estas cifras aparecen en tu vida laboral y, si tienes dudas, puedes descargarlas desde la sede electrónica con tu certificado digital. Si has cambiado de trabajo o de convenio, asegúrate de promediar solo los meses que la norma exige para esa prestación concreta. No utilices bases de meses fuera del periodo de cálculo; incluir meses no pertinentes sesgará la base reguladora y la cuantía final de tu prestación.
Paso 3: Calcula el promedio de esas bases
El procedimiento básico es simple en apariencia: sumar todas las bases de cotización correspondientes al periodo de cálculo y dividir el resultado entre el número de meses considerados. Por ejemplo, si tomas 288 meses, sumas las 288 bases y las divides entre 288. El resultado es la base reguladora. Si el periodo fuera menor (por ejemplo, 240 meses), dividirías entre 240. En algunos casos, se pueden aplicar redondeos o ajustes específicos; en ese caso, la norma obliga a seguir el criterio exacto establecido para la prestación en cuestión. Realiza la operación con una calculadora o con una hoja de cálculo para evitar errores de suma o de decimal. Si te salen decimales largos, redondea respetando la norma: algunas reglas piden redondeo al céntimo, otras a la décima de euro.
Paso 4: Adapta la base reguladora al tipo de prestación
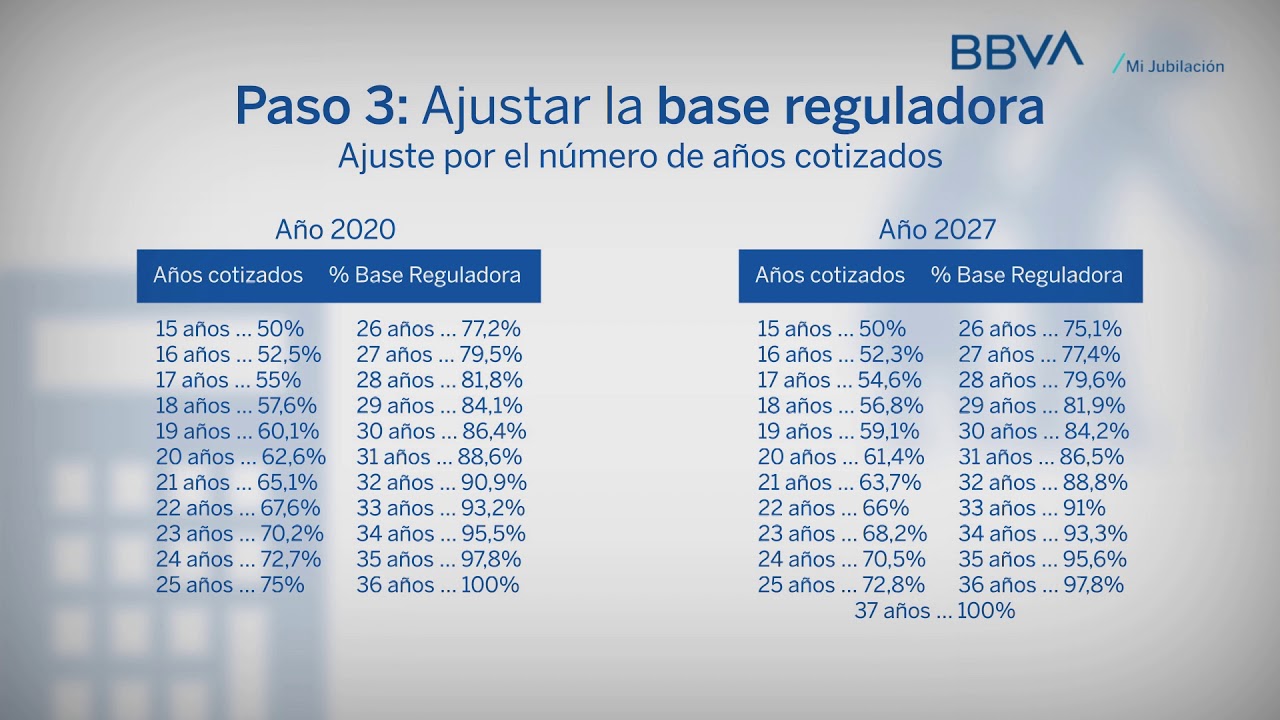
La base reguladora no siempre se usa tal cual para todas las prestaciones. En algunos casos, la base reguladora se transforma mediante coeficientes o reglas específicas para convertirla en la cuantía de la pensión o del pago. Por ejemplo, para la jubilación, la base reguladora suele ser la referencia para el cómputo de la pensión, pero existen topes, coeficientes de mejora de año a año, y posibles modificaciones por edad de jubilación. En otros casos, como ciertas incapacidades, se puede aplicar un porcentaje sobre la base reguladora. Lee bien el convenio de tu prestación y verifica si se aplica algún porcentaje, porcentaje mínimo o máximo, o periodos de carencia. Si tienes una situación particular (late resoluciones, reformas, o derechos adquiridos antes de una reforma), puede valer la pena consultar con un profesional para confirmar el cálculo exacto.
Paso 5: Verifica resultados con tu 即 vida laboral y certificados
Después de hacer el cálculo, conviene corroborarlo con datos oficiales. En la Seguridad Social existen herramientas para chequear tu cálculo: el extracto de bases de cotización, la vida laboral y, si corresponde, la simulación de pensión. Comprobar que las bases de cotización usadas coinciden con las que figuran en tus documentos reduce errores que podrían perjudicar tu prestación. Si observas diferencias, solicita correcciones: pueden deberse a errores en meses, cambios de convenio o periodos que no deberían contarse. A veces, es suficiente con actualizar tu vida laboral o aportar una documentación adicional para corregir el valor de la base reguladora.
Ejemplos prácticos con números
Ejemplo 1: jubilación a los 65 con periodo de cálculo clásico
Imagina que durante los últimos 24 años trabajaste de forma estable y tus bases de cotización por contingencias comunes, mes a mes, fueron en promedio 1.800 euros al mes. Si tomamos exactamente 288 meses y todas las bases son cercanas a ese valor, la base reguladora sería aproximadamente 1.800 euros. Suponiendo que la normativa aplicable para tu fecha de jubilación establece un porcentaje directo sobre esa base reguladora para calcular la pensión, podrías estar hablando de una pensión inicial en torno a una fracción de esa base, digamos el 60-80%, dependiendo de años cotizados y de la edad de jubilación. Este ejemplo ilustra la idea: el promedio de las bases de cotización se convierte en la clave de la pensión. Si tu base de cotización real tiene variaciones (meses con 2.000 euros o meses de 1.500 euros), el promedio te dirá exactamente cuánto has ganado en promedio durante el periodo utilizado.
Ejemplo 2: incapacidad permanente total con periodo reducido
Supón que, por motivos de salud, la incapacidad permanente total se calcula con un periodo de 24 años pero con una variación: algunos meses tienen base de cotización elevada (digamos 2.100 euros) y otros meses con base menor (1.600 euros). Si la norma para esta prestación usa el promedio de esas bases, podrías terminar con una base reguladora alrededor de 1.850 euros. A partir de ahí, se aplica un porcentaje de la base para obtener la cuantía de la prestación. En casos de incapacidad, la normativa puede imponer reducciones si la incapacidad no es total o si hay edades extremas, por lo que conviene revisar la normativa específica para tu situación y consultar con un gestor si hay dudas.
Ejemplo 3: cese de actividad para trabajadores autónomos
Imagina que tu situación involucra una prestación equivalente para trabajadores autónomos: en este caso también se puede utilizar una base reguladora basada en tus ingresos declarados y en el periodo de cotización. Si tus bases de cotización para contingencias comunes como autónomo han sido consistentes en 1.900 euros mensuales durante 240 meses (20 años), la base reguladora podría acercarse a ese valor, con variaciones si hubo cambios de régimen o de base de cotización. La clave es saber qué periodo se cuenta y qué bases se utilizan exactamente en tu supuesto concreto. La realidad es que cada colectivo y cada normativa puede cambiar ligeros matices, por lo que es importante revisar la guía correspondiente a tu caso concreto.
Consejos prácticos para evitar errores
- Revisa tu vida laboral y tus extractos de bases de cotización con regularidad. Un error en una sola base mensual puede sesgar todo el promedio.
- Usa herramientas oficiales: simuladores, calculadoras y extractos disponibles en la sede electrónica. Te ayudan a entender cómo cambia la base reguladora si modifies el periodo o si hay cambios de convenio.
- Solicita aclaraciones por escrito si ves discrepancias entre tus documentos y lo que figura en la Seguridad Social. Es mejor resolverlo antes de pedir la prestación.
- Considera la ayuda de un gestor o asesor si tu historial es complejo (cambios de región, cambios de convenio, periodos de excedencia, o cotización en España y en el extranjero).
- Guarda copias de todos tus documentos y las comunicaciones oficiales. En caso de discrepancias, podrás demostrar qué periodos y bases se deben usar.
Factores que pueden modificar tu base reguladora
No todas las bases reguladoras son iguales para todas las personas. Hay factores que pueden modificar la base o la forma de calcularla:
- La fecha de cese o inicio de la prestación: cambios en la normativa pueden alterar los periodos o las fórmulas aplicables.
- El tipo de prestación: jubilación, incapacidad temporal, incapacidad permanente, viudedad u otras, cada una puede usar reglas distintas.
- La evolución de las bases de cotización: si tu salario ha cambiado significativamente a lo largo de los años, el promedio puede ser más alto o más bajo de lo que esperas.
- Incompatibilidades o reducciones por otras ayudas: algunas prestaciones pueden verse afectadas por otras ayudas o por percepciones compatibles.
- Coeficientes de actualización o mejoras legislativas: cambios legislativos pueden elevar o reducir la cuantía de forma paulatina.
Guía rápida para gestionar tu base reguladora a largo plazo
Si estás planificando tu futuro laboral o te acercas a una fecha de inicio de prestación, aquí tienes una guía rápida para gestionar proactivamente tu base reguladora:
- Mantén tu vida laboral actual al día y verifica que las bases de cotización por contingencias comunes estén correctas en cada mes.
- Guarda prototipos de tu historial de cotización y crea un resumen anual para ti, con un cálculo estimado de la base reguladora en función de los periodos vigentes.
- Solicita, si es necesario, un informe de bases de cotización a la Seguridad Social para confirmar el periodo que se debe promediar.
- Si planeas cambios de trabajo o de régimen (por ejemplo, pasar de autónomo a asalariado), consulta cómo afectará eso al periodo de cálculo de tu base reguladora.
- Consulta con un profesional si tienes dudas sobre escenarios complejos, como periodos de Cotización en el extranjero o cambios de convenio significativos.
Conclusión: toma el control de tu base reguladora
Entender la base reguladora te da poder para anticipar tu situación de jubilación o de cualquier prestación. No es una cifra misteriosa sacada de la nada: se sustenta en tus periodos de cotización y en las bases que has ganado mes a mes a lo largo de tu vida laboral. Si te atrapa la idea de que todo depende de números, imagina que cada mes es una gota en un tiesto. En conjunto, esas gotas dibujan la forma exacta de tu copa de ingresos futuros. Con organización, acceso a tu vida laboral y paciencia para revisar cada detalle, podrás conocer con claridad cuál será tu base reguladora y, por ende, cuánto podrás recibir cuando llegue el momento. ¿Listo para empezar a revisar tus meses y calcular tu proyección? Sigue adelante con calma y, si surge alguna duda, no dudes en buscar ayuda profesional o acudir a la Seguridad Social para aclarar lo que necesites.
Preguntas frecuentes (únicas y prácticas)
¿Qué pasa si tengo periodos de cotización en distintos regímenes o en el extranjero?
La base reguladora se construye con las bases de cotización que correspondan a contingencias comunes y a la normativa vigente. Si has cotizado en distintos regímenes o en el extranjero, podría haber reglas para integrar esos periodos. En muchos casos se necesitan certificados de cotización de cada país o régimen para calcular la media adecuada. Lo recomendable es consultar con la Seguridad Social o con un asesor para confirmar si esos periodos extranjeros se deben promediar y cómo se imputan a tu base reguladora final.
¿Puedo simular mi base reguladora antes de pedir la prestación?
Sí. La Seguridad Social y la Seguridad Social para autónomos ofrecen simuladores y extractos que permiten estimar la base reguladora en función de tus datos. Aunque la simulación no garantiza el importe definitivo, te da una buena aproximación. Aprovecha para identificar meses que pueden estar desfasados o errores que puedas corregir antes de presentar la solicitud.
¿Qué ocurre si encuentro errores en mi vida laboral o en mis bases de cotización?
Si detectas errores, solicita correcciones ante la Seguridad Social. Los errores pueden ir desde meses crecidos o cotizados en un periodo incorrecto hasta diferencias en el tipo de contingencias consideradas. Realizar la corrección a tiempo es crucial para no perder derechos o recibir una cuantía inferior a la que te corresponde. Mantén evidencia documentada y, si es necesario, busca asesoría para acelerar el proceso de rectificación.
¿Cómo influyen las reformas legislativas recientes en mi base reguladora?
Las reformas pueden modificar el periodo de cálculo, los porcentajes aplicables o los topes que limitan la base reguladora. Es común que, cuando hay cambios, haya periodos transitorios que requieren interpretación específica. Mantente informado a través de la Seguridad Social y consulta a un profesional si tienes dudas sobre si tu fecha de cese está sujeta a una normativa anterior o a una nueva.
¿Qué debo hacer si estoy cerca de la jubilación y no conozco bien mi base reguladora?
Si estás próximo a jubilarte, prioriza obtener tu vida laboral y tus extractos de bases de cotización lo antes posible. Haz un cálculo básico por tu cuenta con las bases de contingencias comunes de los últimos 24 años (o el periodo que la normativa exija), y usa simuladores oficiales para validar. Si ves discrepancias, contacta con la Seguridad Social para resolverlas antes de presentar la solicitud. Tomar estas medidas con antelación puede evitar sorpresas desagradables cuando ya no puedas corregirlo fácilmente.