
Contabilizar pago proveedor sin factura: guía práctica para contabilidad y gestión financiera
Contabilizar pago proveedor sin factura: guía práctica para contabilidad y gestión financiera
Gestión de pagos sin factura: claves y buenas prácticas para el cierre contable
Introducción: entender el escenario de pagos sin factura
En la realidad empresarial, a veces nos topamos con una situación incómoda pero más común de lo que pensamos: necesitamos registrar un gasto o un pago a un proveedor incluso cuando la factura aún no está disponible. ¿Qué tan válido es esto? ¿Cuáles son los principios contables que deben guiar estas decisiones para no distorsionar los estados financieros ni perder trazabilidad? Aquí vamos a desglosar, paso a paso, cómo afrontar este escenario con claridad, evitando improvisaciones y asegurando que cada movimiento contable quede soportado por evidencia suficiente. Imagina que tienes un entregable ya recibido, una nota de entrega o un presupuesto aprobado, pero la factura aún no llega. ¿Qué haces, cómo lo registras y qué controles necesitas para que el proceso sea sólido y auditable?
1) Definir el marco: políticas, límites y responsabilidades
Antes de entrar en cualquier asiento, es crucial contar con una política interna que defina cuándo es aceptable registrar un gasto sin factura y quién está autorizado para aprobar ese registro. Sin una directriz, cada persona podría interpretar la situación de forma diferente, lo que abre la puerta a errores y a desviaciones. Establece, por ejemplo, un umbral de monto máximo para pagos sin factura, el periodo máximo permitido para mantener una provisión provisional y los documentos mínimos que deben acompañar cada registro. Este marco no solo facilita la operativa diaria, sino que también facilita la auditoría interna o externa. ¿Qué aspectos deben cubrir estas políticas? alcance temporal del registro, criterios de validez, tipos de evidencia aceptable y las responsabilidades de cada rol en el proceso (solicitante, aprobador, contabilidad y tesorería).
2) Evidencia y documentos de respaldo: qué cuentas deben estar disponibles
La columna vertebral de registrar un pago sin factura es la evidencia que respalda la transacción. Sin factura, ¿qué puede considerarse suficiente? Aquí tienes una lista de pruebas que suelen ser aceptables, siempre que estén alineadas con la política interna y las normas locales:
- Orden de compra o contrato vigente que justifique el gasto.
- Albarán o confirmación de recepción de mercancía/servicios, firmado por el responsable de almacén o área usuaria.
- Notas de entrega, comprobantes de recepción o confirmaciones del proveedor por correo electrónico o sistema electrónico.
- Presupuesto aprobado, aprobación de gasto y cualquier cambio documentado que demuestre la necesidad y la exactitud del importe estimado.
- Comprobantes de pago anticipado, si existieran, o cualquier anexos que permitan inferir el monto y la periodicidad.
- Correos o mensajes donde el proveedor confirme el importe, fecha de entrega o aceptación de servicios, siempre que sean legibles y fechados.
La clave es que cada registro contable pueda ser rastreable hasta una evidencia clara. Si te encuentras ante una evidencia fragmentada, conviene consolidarla en un expediente único, numerado y referenciado en el asiento contable. ¿Cómo evitar caer en ambigüedades? Formaliza plantillas para cada tipo de evidencia y guarda las copias digitales o físicas en una carpeta de auditoría con control de versiones y fechas.
3) Clasificación contable provisional: cómo estructurar el asiento
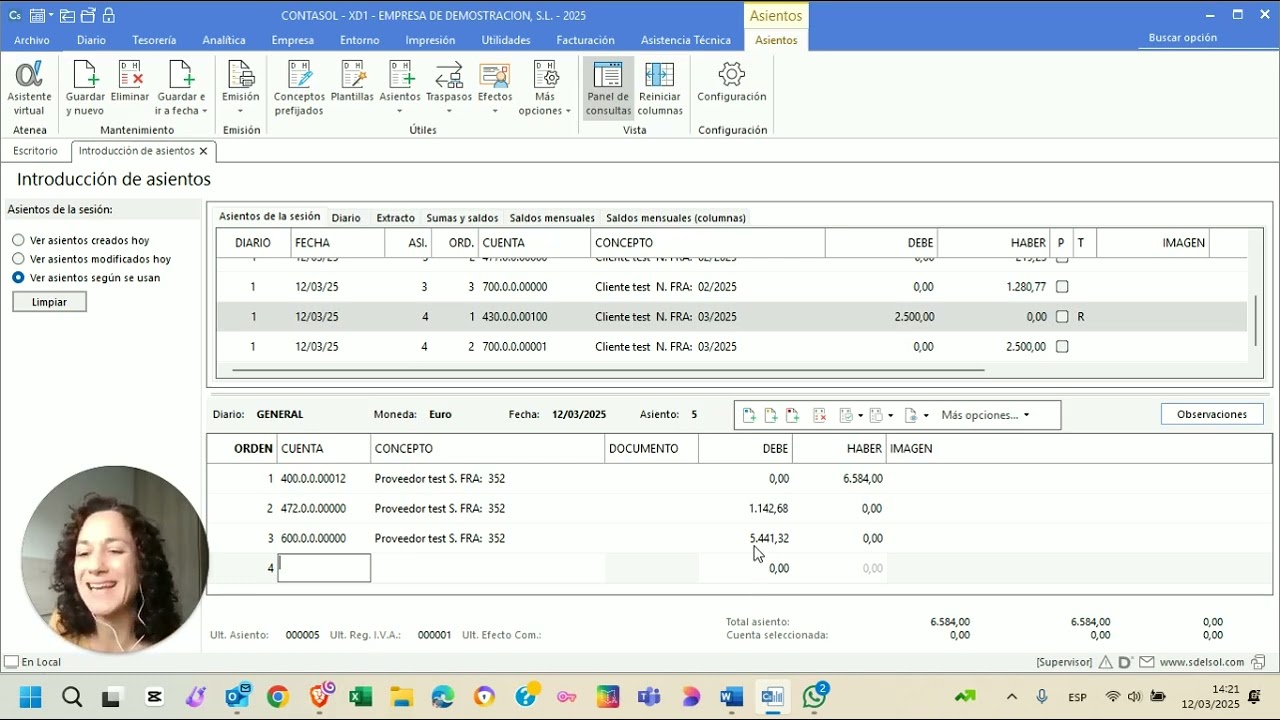
En contabilidad, la clave es distinguir entre gasto y pasivo, incluso cuando no llega la factura. El objetivo es reflejar fielmente la realidad económica y mantener la trazabilidad de las operaciones. Una práctica común es registrar un gasto en la cuenta de resultados y crear una cuenta de pasivo provisional para representar la obligación de pago al proveedor, hasta que la factura sea recibida y verificada. Este enfoque permite cierre de periodos más preciso y facilita la conciliación cuando la factura finalmente llega. Un ejemplo práctico: imagina un gasto de mantenimiento por un importe estimado de 1.000 euros sin factura. El asiento provisional podría ser: Debe Gasto de mantenimiento 1.000; Haber Proveedores – facturas pendientes 1.000. Si en el futuro la factura llega por un importe diferente, se ajusta mediante un asiento de reversión y/o ajuste. Este método mantiene la integridad de las cuentas de resultados y de pasivo, siempre que exista un control riguroso para no convertirlo en una práctica permanente sin respaldo.
4) Cómo registrar un asiento provisional paso a paso
Aquí tienes un esquema claro, versión práctica, para que puedas aplicarlo en tu ERP o libro mayor:
Paso 4.1: Verificar la validez y la existencia de evidencia
Asegúrate de que el gasto corresponde a un servicio o bien realmente recibido, y que existe la evidencia mínima recogida en la sección anterior. Sin evidencia, no hay base para registrar).
Paso 4.2: Elaborar el asiento contable provisional
Utiliza la siguiente plantilla como guía: Debe aGasto (según la clasificación adecuada) por el importe estimado; Haber Proveedores – Facturas pendientes por pagar por el mismo importe. Añade una nota en el respaldo del asiento indicando que se trata de un pago sin factura y adjunta las evidencias pertinentes (orden de compra, albarán, etc.).
Paso 4.3: Registrar fechas y referencias
Incluye la fecha de la entrega o del servicio, fecha estimada de factura, número de orden de compra y cualquier referencia de la evidencia. Cuanta más información, mejor para la trazabilidad y para futuras conciliaciones.
5) Aprobación y controles: quién debe intervenir
La contabilidad no es solo números; es un proceso de control de riesgos. Define claramente quién puede aprobar los registros sin factura, qué límites aplican y qué controles deben ejecutarse. Algunas prácticas útiles:
- Separación de funciones: el solicitante no debe ser el que aprueba el registro provisional; la aprobación debe pasar por un supervisor o responsable de compras/finanzas.
- Lista de verificación antes del asiento: verificación de evidencia, confirmación de servicios recibidos, coincidencia con presupuesto y aprobación por la cabeza de gasto.
- Timbrado o bitácora: registro de quién aprobó, cuándo y con qué respaldo. Esto facilita auditorías y respuestas ante consultas.
Este tipo de controles no solo protege a la empresa, sino que también ofrece tranquilidad al equipo contable cuando se acercan cierres de mes o año, donde la trazabilidad y el justificante documental son críticos.
6) Preparación para el cierre: qué pasa cuando llega la factura
Cuando la factura finalmente llega, este es el momento de convertir un registro provisional en una cuenta real, ajustar saldos y cerrar el ciclo de la transacción. Pasos recomendados:
- Comparar la factura recibida con las evidencias provisionales (orden de compra, albarán, tasa de impuestos, importe, condiciones de pago).
- Vincular la factura al asiento provisional o realizar un ajuste de importe si existe diferencia. Si la factura es mayor o menor, se debe compensar con un asiento de ajuste: Debe Proveedores 400 por pagar (importe real); Haber Gasto correspondiente o viceversa, según corresponda.
- Registrar la factura en el sistema, mover el pasivo provisional a un pasivo definitivo y actualizar el estado de la factura en el expediente de proveedores.
- Si la factura llega con descuentos, impuestos y condiciones especiales, reflejarlos en el asiento final y en el libro de IVA o de impuestos, conforme a la normativa local.
Este proceso asegura que no se duplique el gasto y que la balanza contable refleje con precisión las obligaciones reales, evitando sorpresas en la conciliación bancaria o en el informe de resultados.
7) Consideraciones de cumplimiento y buenas prácticas fiscales
Trabajar con pagos sin factura no está exento de consideraciones fiscales y regulatorias. Algunas pautas útiles para navegar con mayor seguridad son:
- Registro temporal solo si lo permiten las políticas internas y las leyes fiscales aplicables. En algunos países, los gastos deben registrarse cuando hay una factura para deducciones o para la contabilidad tributaria correcta; en otros, puede permitirse un registro provisional con advertencias claras y controles estrictos.
- Cláusulas de evidencia y documentación vinculadas a cada registro provisional: fechas de entrega, confirmaciones de servicios, aprobaciones y responsables.
- Política de fechas límite: definir un plazo máximo para dejar vigente la provisión sin factura y establecer un proceso de revisión periódico para evitar acumulaciones.
- Modelos de cartas o comunicados para proveedores cuando no envían factura en tiempo: recordatorios de entrega de factura, responsabilidad legal y plazos de pago condicionados a la factura recibida.
La implementación de estas prácticas reduce las probabilidades de errores, facilita la auditoría y mantiene la transparencia en el ciclo de gasto de la empresa.
8) Casos prácticos y escenarios comunes
Escenario A: Servicio recibido, factura pendiente, presupuesto aprobado
Una consultora te presta servicios durante el mes y te envían una confirmación de entrega. Tienes el presupuesto aprobado y una hoja de servicios. Aunque la factura no ha llegado, hay evidencia suficiente para registrar un gasto provisional y una obligación de pago de 2.000 euros. Registro provisional: Debe Gasto de consultoría 2.000; Haber Proveedores – Facturas pendientes 2.000. Cuando llega la factura, ajustas si es 1.950 euros a través de un asiento de ajuste y actualizas la evidencia. ¿Qué pasa si la factura llega por 2.100 euros? Se carga 100 euros a través de un ajuste de gastos y se mantiene el pasivo por 2.100 euros.
Escenario B: Reventa de mercaderías con entrega previa y albarán
Se entregan mercancías y se emite un albarán, pero no hay factura. Se registra un gasto de compra y un pasivo provisional. Si luego llega la factura por importe mayor, ajustas. Si llega menor, reversas la parte no facturada o la asignas a la variación de inventario dependiendo de política interna.
Escenario C: Servicios de mantenimiento en contrato con facturación mensual
El contrato especifica pagos mensuales por servicios de mantenimiento, pero la factura mensual llega varias semanas después. Se puede registrar una base de gasto provisional cada mes y luego hacer el ajuste cuando la factura oficial llega, siempre que haya evidencia de que el servicio fue prestado y aprobado para el pago.
9) Tecnología y herramientas para facilitar el proceso
La tecnología puede ser una aliada poderosa para gestionar pagos sin factura de forma ordenada. Considera estas herramientas y prácticas:
- Flujos de aprobación en el ERP o plataforma de gastos con rutas de aprobación y registros de auditoría claros.
- Plantillas de asientos estándar para gastos sin factura con campos obligatorios (importe, proveedor, evidencia, fechas, responsable).
- Carpetas de almacenamiento digital con control de versiones y polizas de seguridad para evidencias (escaneo de documentos, PDFs, correos electrónicos).
- Alertas automáticas que avisen cuando una factura está rezagada o cuando el periodo de validez para provisiones vence.
La adopción de estas herramientas no solo agiliza el proceso, sino que mejora la precisión, la trazabilidad y la capacidad de auditoría, incluso para terceros que revisen tus procesos contables.
10) Adaptación a tu realidad: personalizar el enfoque
No todas las empresas son iguales, y lo que funciona para una puede no ser ideal para otra. Considera estos factores para adaptar el esquema anterior a tu realidad:
- Tamaño de la empresa y volumen de operaciones: en empresas pequeñas, la gestión puede ser más informal, pero cuidado con la consistencia y la trazabilidad. En empresas grandes, los procesos deben ser más estandarizados y automatizados.
- Sector y normativa local: algunos sectores tienen reglas más estrictas para reconocer gastos sin factura o para registrar provisiones. Consulta a tu asesor fiscal o contable sobre las particularidades de tu país o región.
- Plazos de pago y relaciones con proveedores: acuerdos marco o plazos de pago podrían influir en la necesidad de registrar provisiones y su justificación documental.
La clave está en crear un proceso repetible, claro y documentado, que puedas enseñar a nuevos integrantes del equipo y revisar durante auditorías. Mantén la flexibilidad para adaptar políticas cuando el entorno cambie, pero sin perder la disciplina necesaria para la trazabilidad.
Conclusión: equilibrio entre operativa y control
Pagar a proveedores sin factura puede ser necesario en ciertos momentos, pero no debe convertirse en una práctica habitual sin respaldo. La combinación de políticas claras, evidencia robusta, asientos contables provisionales bien estructurados y controles de aprobación conforman una columna vertebral robusta para manejar estas situaciones sin sacrificar la integridad de los estados financieros. Practica con ejemplos, revisa periódicamente tus procesos y mantén una comunicación abierta con proveedores para acelerar la entrega de facturas y reducir la necesidad de provisiones. ¿Estás preparado para implementar este enfoque en tu empresa? ¿Qué evidencias te resultan más útiles en tu día a día para justificar un pago sin factura?
Preguntas frecuentes
¿Qué hacer si la factura llega con un importe distinto al registrado provisionalmente?
Si la factura difiere, registra un ajuste contable para reflejar el importe correcto. Mantén todas las evidencias y comenta la discrepancia en la nota de respaldo. Actualiza el expediente del proveedor para que toda la información esté consolidada y disponible para auditoría.
¿Es siempre recomendable registrar provisionalmente un gasto sin factura?
No. Debe existir evidencia suficiente que justifique la prestación del servicio o la entrega del bien, y la aprobación de un responsable. Usa esta práctica de forma limitada y bajo políticas claras para evitar distorsiones en la contabilidad y en la carga fiscal.
¿Qué pasa si el proveedor nunca emite factura?
Si un proveedor no emite factura, la empresa debe revisar la viabilidad de la relación comercial y la necesidad de registrar gastos. En muchos lugares, las autoridades impositivas requieren facturas para la deducción de gastos y para la contabilidad formal. Evalúa alternativas, renegocia términos, o considera el cierre de la relación si no se cumplen requisitos mínimos de facturación y trazabilidad.
¿Cómo asegurar la trazabilidad cuando hay evidencia electrónica?
Asegúrate de que los archivos electrónicos tengan sellos de fecha, firmas o aprobaciones, y que estén vinculados al registro contable mediante referencias únicas. Mantén una carpeta de respaldo y una ruta de acceso estandarizada para facilitar la búsqueda y la revisión durante auditorías.
¿Qué indicadores de control conviene monitorear?
Revisa periódicamente: porcentaje de gastos sin factura respecto al total, tiempos de entrega de factura, número de ajustes por diferencia entre factura y provisión, tiempos de aprobación y consistencia entre evidencias y asientos. Si estos indicadores se desvían, es señal de que es necesario ajustar políticas o reforzar controles.
¿Cómo integrar estos procesos con el cierre financiero mensual?
Planifica con antelación las fechas límite para registros provisionales, vinculadas al calendario de cierre. Establece un checklist para cada ciclo de cierre que incluya revisión de evidencias, aprobación de provisiones y verificación de facturas recibidas. Esto reduce presión de último momento y mejora la precisión de los estados financieros.





