Contabilizar transportes de compras fuera de factura: guía rápida para contables
Contabilizar transportes de compras fuera de factura: guía rápida para contables
Guía de interpretación y registro contable de transportes externos no facturados
Introducción: por qué importa registrar correctamente los transportes de compras fuera de factura
Imagina que compras mercancía para tu negocio y el proveedor te entrega la factura de la mercadería, pero los costos de transporte no vienen en esa factura o llegan por separado. ¿Qué haces con esos gastos de envío? ¿Se convierten en un gasto operativo, o deben formar parte del costo de la mercancía para reflejar con precisión el valor de inventario? En la contabilidad, el tratamiento correcto de estos transportes puede marcar la diferencia entre presentar un inventario sobredimensionado o infravalorado, y entre reconocer un costo de ventas fiel o distorsionado. Este artículo te acompaña paso a paso para entender cuándo y cómo registrar transportes de compras fuera de factura, con ejemplos prácticos y recomendaciones para evitar errores comunes.
Conceptos clave sobre transportes de compras fuera de factura
¿Qué significa «fuera de factura»?
Cuando hablamos de transportes fuera de factura, nos referimos a costos de envío, entrega o transporte de mercancías que no se reflejan en la factura de compra del proveedor o que se pagan por separado y no se acumulan automáticamente en el precio de la mercancía. En la práctica, puede tratarse de transportes que la empresa asume directamente, como gastos de entrega iniciados por el comprador, o costos que el proveedor no factura en la transacción original. Consolidar estos costos de forma adecuada garantiza que el valor de inventario y los costos asociados sean fieles a la realidad económica de la operación.
Diferencia entre freight-in y freight-out
En contabilidad, a veces se utiliza el término freight-in para referirse al costo de transporte que se incorpora al costo de inventario (es decir, que aumenta el valor de compra de la mercancía). Freight-out, en cambio, suele ser un gasto operativo relacionado con la distribución de productos a clientes y no se capitaliza en el costo de inventario. En el caso de transportes fuera de factura, nos enfocamos principalmente en freight-in cuando el costo de transporte está asociado a adquirir inventario. Si el transporte pertenece a entregas al cliente, ese gasto iría a costos de venta o distribución, no al costo de inventario.
Criterios contables: cuándo capitalizar vs. expensar
La norma general, que adopta muchos marcos como IFRS y principios contables locales, es que los costos de transporte que son necesarios para que la mercancía esté en condiciones de ser vendida o de ser utilizada deben formar parte del costo de inventario (capitalizar). Esto es especialmente relevante cuando el costo de transporte es imprescindible para poner la mercancía en condiciones de uso o venta. Si, por el contrario, el costo del transporte no influye en el valor o la condición de la mercancía (por ejemplo, entregas posteriores o gastos de delivery que no incrementan el valor de la mercancía), esos costos pueden registrarse como gasto del periodo. La clave está en determinar si el gasto agrega valor al inventario y en qué momento se consume ese valor a través de ventas o uso interno.
Flujo de reconocimiento contable de transportes fuera de factura
Escenarios típicos y sus registros iniciales
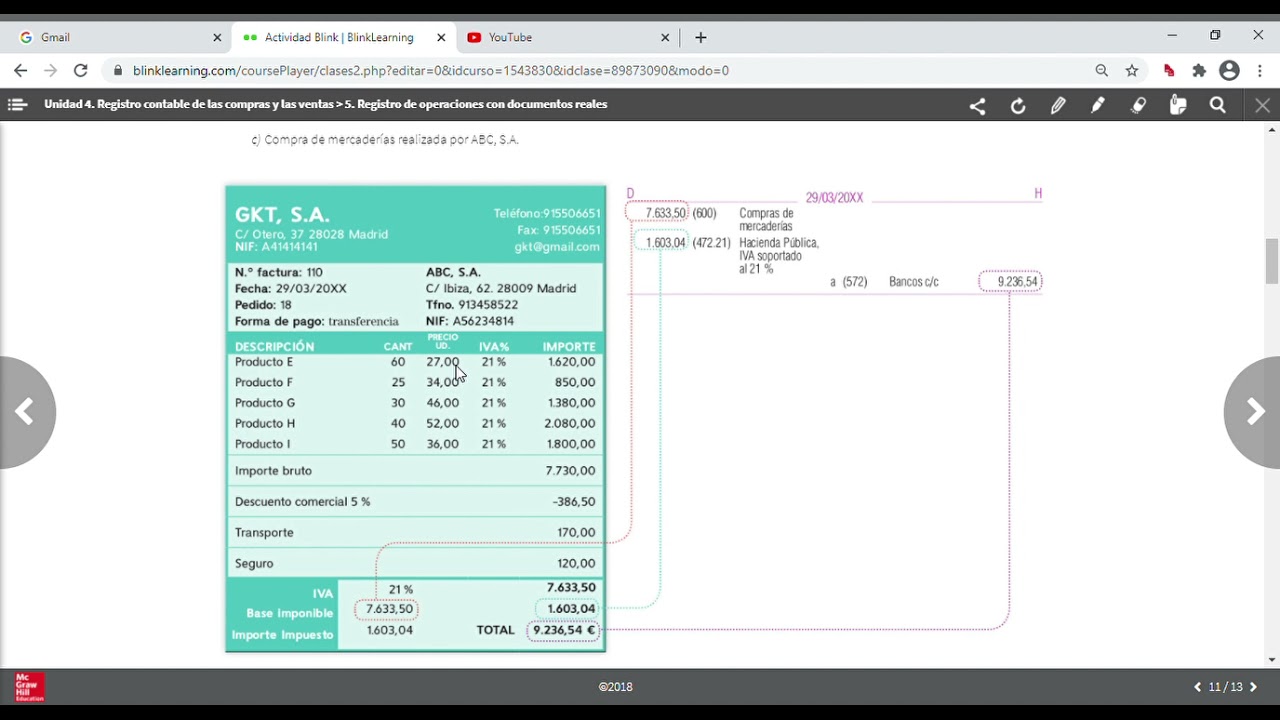
Antes de profundizar en ejemplos, conviene tener claro el flujo básico: cuando recibes una factura de compra que incluye el costo de la mercancía, verifica si el transporte está incluido. Si no lo está y tú pagas el transporte por separado, debes decidir si ese costo debe verse como parte del costo de inventario o como gasto del periodo. Si se capitaliza, el asiento típico es Dr Inventario (o Costo de mercancía) y Cr Efectivo/Proveedor por el importe del transporte. Si se expone como gasto, el asiento es Dr Gasto de transporte (o Costo de ventas si aplica) y Cr Efectivo/Proveedor. Esta decisión afecta no solo el balance, sino también la cuenta de resultados y los indicadores de rentabilidad.
Registro cuando el transporte está facturado por separado
Imagina que compras mercancía por 10.000 y el proveedor te entrega una factura de 10.000 por la mercancía y 500 por el transporte, pero el costo de transporte se factura por separado y llega como un cargo único adicional. Si el transporte se considera freigth-in y se capitaliza, harías:
- Dr Inventario 10.500
- Cr Cuentas por Pagar 10.500
Si, por el contrario, decides que ese transporte no incrementa el valor del inventario (por ejemplo, gastos de entrega que no cambian el valor de las mercancías y solo aseguran la entrega), registrarías:
- Dr Gasto de transporte 500
- Cr Cuentas por Pagar 500
Registro cuando el transporte no está incluido en la factura del proveedor
Supón que la mercadería y su costo de transporte se facturan por separado o el transporte lo paga la empresa. La decisión de capitalizar dependerá de si el envío es imprescindible para que la mercancía esté lista para su uso o venta. Si es imprescindible, la entrada puede ser:
- Dr Inventario 500
- Cr Efectivo/Proveedores 500
Si no es imprescindible para el valor de la mercancía, sería:
- Dr Gasto de transporte 500
- Cr Efectivo/Proveedores 500
Ejemplos prácticos paso a paso
Ejemplo 1: compra de mercancía con transporte fuera de factura, pago en 30 días
Contexto: Te llega una factura de compra por 7.000 y, de forma separada, 300 por el transporte, que no está incluido en la factura de la mercancía. Decides capitalizar el gasto de transporte porque es necesario para que la mercancía esté lista para su uso.
Asiento al momento de registrar la compra: Dr Inventario 7.300; Cr Cuentas por Pagar 7.300.
Pago a los 30 días: Dr Cuentas por Pagar 7.300; Cr Efectivo 7.300.
Ejemplo 2: transporte facturado por separado como gasto, no forma parte del inventario
Contexto: Compra de mercancía por 8.000; el transportista factura 200 por el envío por separado y la dirección de entrega es simple, sin afectar el valor de la mercancía. Decides tratarlo como gasto del periodo.
Asiento de registro: Dr Gasto de transporte 200; Cr Cuentas por Pagar 200.
Al momento de pago: Dr Cuentas por Pagar 200; Cr Efectivo 200.
Ejemplo 3: transporte internacional y costos de importación
Contexto: Importas mercancía desde otro país. El costo de flete internacional llega por separado, y hay costos aduaneros que incrementan el valor de la mercancía en inventario. El valor de inventario resultante incluye el costo de flete y la tasa de aduana.
Asiento al recibir la mercancía: Dr Inventario 12.000; Cr Proveedores 12.000. Si se pagan posteriormente y hay aranceles, esos aranceles pueden capitalizarse en Inventario o registrarse como gasto, según la política contable establecida.
Casos prácticos y errores comunes
Errores frecuentes a evitar
- No distinguir entre costos que capitalizan y costos que deben registrarse como gasto. Esto distorsiona el costo de inventario y la utilidad bruta.
- No mantener consistencia en las políticas contables entre ejercicios. Lo que hoy es capitalizable debe permanecer así a menos que cambien las condiciones que justifican su tratamiento.
- Omitir la reconciliación entre facturas y costos de transporte pagados por separado. Un desajuste puede generar discrepancias en el balance y en las cuentas por pagar.
- Confundir el transporte de mercancía para consignación o venta de terceros con un costo de inventario. Estos casos suelen requerir tratamientos distintos.
Implicaciones fiscales y de costos
Los criterios fiscales a veces difieren de los contables, y la clasificación de un gasto como costo de inventario o gasto del periodo puede influir en la base imponible y en el rendimiento percibido. En algunas jurisdicciones, ciertos costos de transporte asociados a la importación o adquisición pueden permitir depreciación o deducción específica si se capitalizan como parte del costo de la mercancía. Otros países pueden permitir deducciones por costos de entrega cuando estos no se capitalizan. Por ello, es vital que la política contable de la empresa esté alineada con las normativas fiscales locales y con las mejores prácticas de presentación de estados financieros. Si dudas, consulta con un asesor fiscal para evitar sorpresas durante la declaración de impuestos.
Buenas prácticas y controles para gestionar transportes fuera de factura
- Definir claramente en la política contable cuándo un costo de transporte se capitaliza y cuándo se reconoce como gasto. Documentar criterios específicos facilita la consistencia entre periodos y equipos.
- Mantener un registro separado de transportes no facturados que afecten el inventario, con referencias cruzadas a las órdenes de compra y al inventario recibido.
- Reconciliar mensualmente las facturas de proveedores, los documentos de transporte y el registro de inventario para detectar desviaciones a tiempo.
- Capacitar a áreas de compras y contabilidad para que coordinen la información de flete y transporte, evitando que costos queden sin clasificar o se repitan en diferentes cuentas.
- Utilizar plantillas de asientos para freigth-in y freigth-out que faciliten la consistencia y la revisión interna.
- Incorporar controles de aprobación para gastos de transporte inusuales o de alto valor, asegurando que no se capitalice accidentalmente un costo que debería registrarse como gasto.
Guía práctica para el día a día: pasos rápidos para registrar transportes fuera de factura
Paso 1: verificar la naturaleza del costo
Antes de cualquier registro, revisa si el costo de transporte forma parte de la entrega de la mercadería y si incrementa el valor del inventario. Si sí, se capitaliza; si no, se expensa.
Paso 2: decidir el tratamiento contable
Elige si capitalizar o registrar como gasto. Esta decisión debe estar basada en políticas internas y en la realidad de la operación. Si hay dudas, consulta al responsable de contabilidad de inventarios.
Paso 3: registrar el asiento inicial
Según la decisión, aplica uno de los siguientes enfoques. Si se capitaliza, usa Inventario; si es gasto, usa un gasto adecuado (Gasto de transporte o Costos de distribución).
Paso 4: registrar el pago
Cuando se paga, alimenta la cuenta de proveedores o efectivo correspondiente. Si ya registraste una Cuentas por Pagar, haz el movimiento de pago para cerrar la obligación.
Paso 5: reconciliar y auditar
Realiza una reconciliación entre las facturas recibidas, los costos de transporte pagados, y el registro de inventario. Señala y corrige cualquier diferencia para evitar desviaciones en el costo de ventas o en el valor de inventario.
Conclusiones y reflexiones finales
Contabilizar transportes de compras fuera de factura no es una tarea divertida, pero es esencial para presentar una imagen fiel de la situación financiera de la empresa. Si te organizas con criterios claros y controles consistentes, evitarás sorpresas al cierre de mes o al cierre anual. Piensa en el costo total de adquisición como un rompecabezas: cada ficha, incluido el transporte, debe encajar exactamente donde corresponde. Con práctica, podrás tomar decisiones con mayor confianza y explicar de forma simple a tu equipo por qué un gasto va al inventario y otro al gasto del periodo. ¿Estás listo para revisar tus políticas actuales y asegurarte de que cada costo de transporte se registre con precisión?
Preguntas frecuentes únicas y prácticas
¿Cómo afecta la contabilización de transportes fuera de factura a los indicadores de rentabilidad por línea de producto?
Si capitalizas correctamente los costos de transporte que incrementan el valor del inventario, el costo de ventas por línea de producto aumentará cuando vendes esa mercancía, afectando la rentabilidad bruta. Sin embargo, si tratas erróneamente un costo de transporte como gasto del periodo, podrías subestimar el valor del inventario y distorsionar la rentabilidad por producto. Mantener la consistencia entre periodos evita distorsiones en comparativas y facilita el análisis de márgenes por producto.
¿Qué hacer si el transporte corresponde a entregas a clientes y no al inventario?
En ese caso, el costo es un gasto de distribución o ventas y no debe capitalizarse en inventario. Debe registrarse, por ejemplo, como Gasto de distribución o Costo de ventas en la cuenta correspondiente. Mantener claro este criterio evita que se inflen artificialmente los costos de inventario y distorsionen el costo de ventas.
¿Cómo tratar transportes cuando hay devoluciones de mercancía?
Si una devolución reduce el inventario, el costo de transporte asociado a esa partida también debe ajustarse. Si el transporte ya se capitalizó, es posible que necesites un ajuste para revertir parte del costo cargado al inventario. Si el transporte se registró como gasto, podrían requerirse ajustes contables menores para reflejar el efecto de la devolución en el periodo correspondiente.
¿Qué pasa con transportes de importación y aranceles?
Los costos de importación (flete internacional, seguros, aranceles) suelen convertirse en parte del costo de adquisición del inventario. En IFRS, estos costos se capitalizan y aumentan el valor del inventario hasta el punto de entrega. Es crucial distinguir entre costos que incrementan el valor de la mercancía y costos que no lo hacen. Si hay entornos fiscales específicos, consulta con el equipo fiscal para confirmar el tratamiento contable conforme a la normativa local.
¿Cómo documentar de forma eficaz los transportes fuera de factura?
Es útil mantener una política de registro que especifique: qué costos se capitalizan, cómo se clasifican, qué documentos se requieren para respaldar cada asiento (facturas, órdenes de compra, comprobantes de entrega, notas de crédito), y cómo se tratan las discrepancias. La documentación clara facilita auditorías internas y externas y reduce el riesgo de errores.
¿Qué herramientas o sistemas facilitan este proceso?
ERP o sistemas de contabilidad que permiten asignar costos de transporte al costo de inventario por lote o por línea de producto son muy útiles. Algunas empresas crean cuentas específicas como “Inventario – Transporte” para facilitar el seguimiento. Si tu sistema permite reglas automáticas para freight-in, aprovecha esas funcionalidades para estandarizar el tratamiento y reducir errores humanos.
¿Qué hacer si el negocio cambia su política de transportes fuera de factura?
Si se decidió cambiar la política contable, aplica el cambio de forma retroactiva solo si la normativa y las buenas prácticas lo permiten y realiza revelaciones adecuadas en las notas a los estados financieros. En muchos casos, los cambios requieren ajustes de apertura de balances, por lo que conviene planificar con el equipo de auditoría y finanzas para evitar sorpresas en el cierre anual.
En resumen, la clave está en entender cuándo un costo de transporte forma parte del costo de la mercancía y cuándo no. Si te acostumbras a hacer estas tres cosas —definir criterios claros, registrar de forma consistente y auditar regularmente—, tu contabilidad de transportes fuera de factura será sólida y fácil de defender ante auditores y directivos. ¿Qué pasos inmediatos podrías tomar hoy mismo para reforzar tus controles en esta área?