
Cuándo se contabiliza una factura recibida: guía práctica de contabilización y plazos
Cuándo se contabiliza una factura recibida: guía práctica de contabilización y plazos
Encabezado relacionado: criterios de reconocimiento y plazos en la contabilización
Introducción: entender por qué la factura recibida marca el ritmo de tus números
¿Te ha pasado que recibes una factura y de pronto parece que el calendario se pone en modo tictac? Contabilizar una factura recibida no es solo darle un número a una cifra; es sostener la coherencia entre lo que consumiste, lo que debes pagar y el periodo al que corresponde ese coste. Si manejas una PyME, una startup o incluso una asesoría interna para una organización, entender el momento correcto para reconocer la factura te evita dolores de cabeza cuando llega el cierre de mes o el cierre anual. En palabras simples: la factura no es solo un papelito; es una promesa de gasto, una obligación de pago y una huella contable que comunica la realidad operativa de tu negocio.
En este artículo te guiaré paso a paso para que puedas contabilizar facturas recibidas con criterio, sin sorpresas y respetando los plazos que manda el plan contable y las buenas prácticas. Vamos a recorrer el proceso desde la recepción de la factura, pasando por la verificación, hasta el registro en tus libros, sin tecnicismos innecesarios y con ejemplos prácticos. Si alguna vez te has preguntado “¿cuándo debo reconocer este gasto?” o “¿qué hago con la factura que llega para el mes que ya cerró?”, estás en el lugar correcto. ¿Listo para convertir una tarea aparentemente mecánica en una operación ordenada y eficiente?
1. El principio del devengo y su influencia en la factura recibida
1.1 ¿Qué es el devengo y por qué importa?
El devengo es la idea de que las cuentas deben reflejar lo que ha ocurrido, no solo lo que se ha pagado. En la práctica, cuando consumes un bien o servicio, ese gasto debe reconocer en el periodo en que se incurre, aunque el pago se haga en fechas posteriores. Este principio es la base de una contabilidad fiel: muestra la realidad económica de la empresa, no una foto fija del efectivo disponible.
Con una factura recibida, el momento de reconocimiento suele coincidir con dos posibles hitos: o bien con la fecha de la factura (cuando hay una obligación de pago documentada) o, en algunos casos, con la fecha de la entrega del bien/servicio (si esa entrega marca el inicio del gasto). El reto es decidir cuál de estos criterios aplica en cada situación, y no dejar que el miedo a “quedar mal” al cierre te haga posponer el registro.
1.2 Facturas de proveedores: ¿se contabilizan cuando llegan o cuando se consumen?
– Para gastos corrientes y servicios ya recibidos, lo usual es registrar la factura en el periodo en el que se devenga el gasto. Si recibes una factura en abril por servicios prestados en marzo, el gasto debería reflejar marzo, no abril, siempre que el servicio se haya consumido en marzo.
– Si la factura llega para un periodo futuro y aún no se ha consumido el servicio (por ejemplo, una suscripción que empieza el mes siguiente), podrías registrar un gasto por devengo o una provisión/prepagado, dependiendo de la política contable de tu empresa.
– En compras de mercancías o existencias, el reconocimiento puede ser distinto: el coste de la mercancía suele registrarse cuando se produce la entrega o la transferencia de riesgo, y la factura puede registrarse en el mismo periodo o en el siguiente, según la política de la empresa y la normativa aplicable.
En resumen, el devengo te invita a mirar más allá del simple “pago ya” y a alinear el gasto con la realidad económica de cada periodo.
2. Flujos prácticos: desde la recepción de la factura hasta el registro contable
2.1 Recepción, verificación y conciliación con la operación
Antes de registrar, conviene hacer una revisión rápida pero rigurosa. Verifica:
– Que la factura pertenece al proveedor correcto y al pedido o contrato vigente.
– Que los importes coinciden con lo acordado (importe base, IVA, descuentos, penalidades).
– Que la fecha de la factura y la fecha de prestación del servicio encajan con el periodo que quieres reflejar.
– Que el Servicio o bien recibido coincide con el gasto definido en la contabilidad: ¿es un gasto de administración, de ventas, de producción, o una compra de existencias?
– Si hay discrepancias, contacta con el proveedor y ajusta la factura antes de registrarla.
La conciliación entre la factura y la orden de compra o el albarán es tu mejor arma para evitar asientos erróneos. Sin esa verificación, podrías acabar registrando gastos en el periodo equivocado o contabilizando servicios que no se recibieron.
2.2 Registro contable: cómo convertir la factura en asientos claros
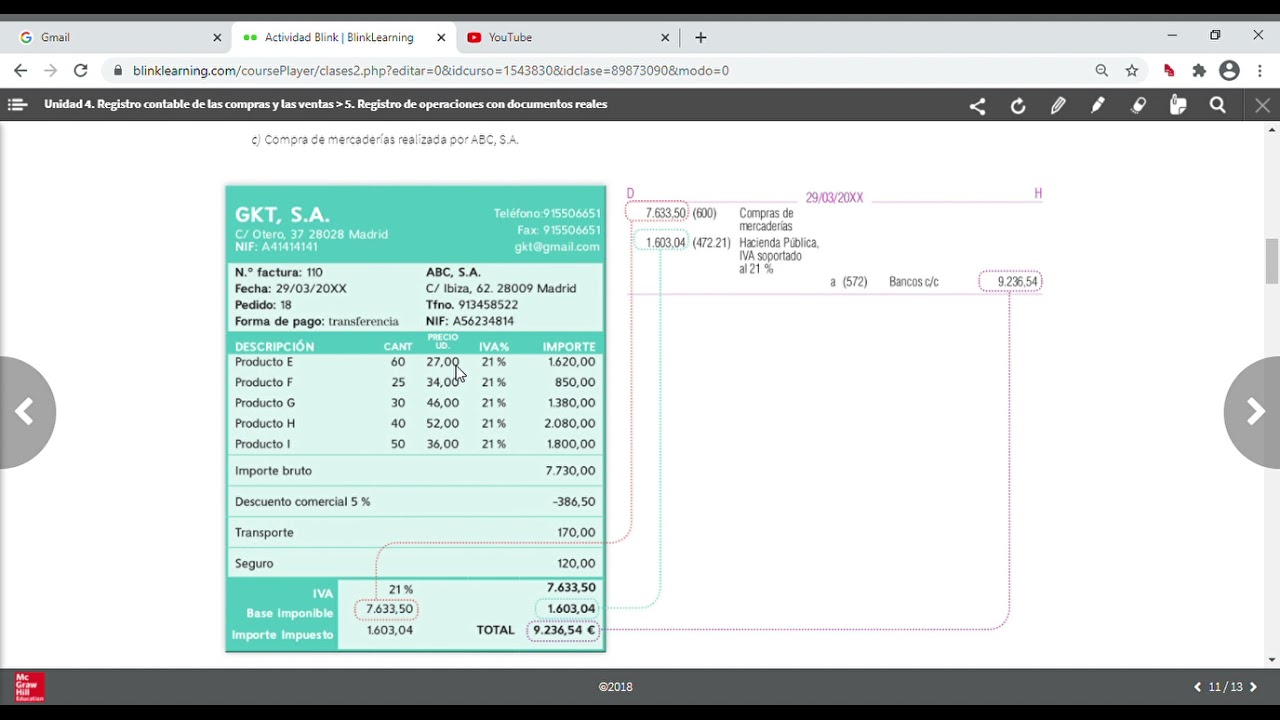
Una vez verificada, llega la parte práctica: el asiento contable. En términos simples, cada factura recibida genera dos o tres efectos en tus cuentas: un cargo al gasto (o a existencias), un abono al pasivo (proveedores) y, en la mayoría de los casos, un crédito por IVA soportado.
Ejemplos de asientos comunes (explicados de forma genérica):
– Gasto por servicios recibidos (sin considerar descuentos):
Debe: Gasto por servicios (cuenta 6xx)
Haber: Proveedores (cuenta 400)
Haber: IVA soportado (cuenta 472) si corresponde.
– En caso de descuento comercial aplicado en la factura:
Debe: Gasto por servicios (6xx) por el importe neto
Haber: Proveedores (400) por el importe total original menos descuento
Haber: Descuentos obtenidos (7xx) si aplica.
– Si la factura se paga de inmediato:
Debe: Gasto (6xx)
Haber: Proveedores (400)
Haber: Caja/Banco (57x) si se paga en ese momento.
Si la factura corresponde a una mercancía que se recibirá y se contabilizará como existencias, el asiento podría diferir:
– Existencias recibidas:
Debe: Mercaderías/Existencias (3xx)
Haber: Proveedores (400)
Haber: IVA soportado (si la factura incluye IVA recuperable) (472).
Estos ejemplos te dan una idea de la lógica. La clave es mantener la coherencia: el gasto debe reflejarse en el periodo en el que corresponde, y la deuda con el proveedor debe aparecer cuando la factura entra en tu contabilidad.
3. Plazos y fechas clave: cuándo y cuánto tiempo tienes para contabilizar
3.1 Plazos típicos del mes y del cierre trimestral
– Mensual: muchas empresas buscan registrar las facturas recibidas en el mismo mes en el que llegan, para no dejar la contabilidad desactualizada. En la práctica, podrías contabilizar facturas recibidas hasta la fecha de cierre del mes, y las facturas que lleguen justo después quedan para el mes siguiente.
– Cierre contable: si tu empresa cierra trimestral o anual, debes garantizar que todas las facturas correspondientes al periodo estén registradas antes de cerrar libros. Esto evita distorsiones en los estados financieros y facilita la conciliación de gastos e ingresos.
– Diferimiento y devengo: si una factura corresponde a servicios que se prestarán en el futuro, el plazo para su reconocimiento puede variar. En algunos casos se registra como gasto por devengo en el periodo correspondiente y se emite una nota de ajuste cuando se consume el servicio. En otros, se registra como gasto prepagado (activo) hasta que se consume.
Consejo práctico: crea un sistema de recordatorios para facturas que llegan al final del mes o justo después del cierre contable. Si no te llega a tiempo la factura, no te quedes sin registrar. Anota la fecha de recepción y la fecha de devengo para que puedas hacer el ajuste correcto más adelante.
4. Casos prácticos: escenarios frecuentes y cómo abordarlos
4.1 Caso A: factura recibida en abril por servicios de marzo
Qué hacer:
– Verificar que el servicio se prestó en marzo.
– Registrar el gasto en marzo o en abril según tu política de devengo.
Asiento típico (si se reconoce en marzo):
– Debe: Gasto de servicios (6xx) 1000
– Haber: Proveedores (400) 1000
– Haber: IVA soportado (472) 210 si corresponde (con IVA del 21%)
Si la política es reconocer en abril por devengo, ajusta el asiento para reflejar el mes correcto y, si ya cerraste marzo, podrías hacer un asiento de ajuste en abril para trasladar el gasto.
4.2 Caso B: factura por existencias recibidas con entrega en marzo
Qué hacer:
– Registrar la factura en el periodo de entrega o en la fecha de factura, según tu política de inventarios.
Asiento:
– Debe: Existencias (3xx) 5000
– Haber: Proveedores (400) 5000
– Haber: IVA soportado (472) 1050, si aplica (con 21% de IVA)
Después, al momento de vender o consumir, se debita costo de ventas y se acredita inventario.
4.3 Caso C: factura con descuento del proveedor
Qué hacer:
– Aplica el descuento en el gasto y en el pasivo. Si el descuento es por pronto pago, ajusta el importe pagado y reduce el gasto.
Asiento:
– Debe: Gasto por servicios (6xx) 900
– Haber: Proveedores (400) 1000
– Haber: Descuentos obtenidos (7xx) 100
– Contabiliza el IVA sobre el importe neto si corresponde.
4.4 Caso D: factura con retención de IVA o IRPF (si aplica)
Qué hacer:
– Registrar el IVA soportado como crédito y la retención se empareja contra la cuenta de proveedores o se liquida con Hacienda según la normativa.
Asiento:
– Debe: Gasto (6xx) 800
– Haber: Proveedores (400) 800
– Haber: IVA soportado (472) 168
– Debe: Causa de retención (por ejemplo, 475) o ajuste específico si corresponde.
5. Errores comunes y cómo evitarlos
5.1 No conciliar con la orden de compra o albarán
Si no verificas, puedes terminar registrando un gasto que no corresponde o registrarlo en el periodo equivocado. Solución: haz una revisión de tres pasos antes de registrar: factura, pedido y albarán. Si hay discrepancias, resuélvelas con el proveedor y documenta el ajuste.
5.2 Retrasos en el registro y “inventario muerto”
Retrasar el registro genera desalineación entre el gasto real y los estados financieros. Mantén un calendario de facturas pendientes, un flujo de aprobación y un responsable de cuentas a pagar que te indique cuándo registrar cada factura.
5.3 Mal manejo de IVA y crédito fiscal
El IVA soportado debe quedar en una cuenta de crédito fiscal y no mezclarse con otros gastos. Muchas veces se confunde con el resultado; separarlo te ayuda a no cometer errores en la declaración de impuestos y en la conciliación de cuentas.
6. Consideraciones fiscales y de cumplimiento
6.1 Devengo vs caja y su impacto fiscal
En contabilidad, el devengo predomina para la mayoría de las normas financieras; en impuestos, puede haber reglas específicas sobre cuándo se reconoce el gasto para deducciones o para la base imponible. Mantén separado el enfoque contable del fiscal: la factura debe reflejar el gasto en el periodo adecuado, y la declaración fiscal debe seguir las normas vigentes para deducciones, crédito de IVA y retenciones.
6.2 Facturas con retenciones o impuestos indirectos
Si la factura contiene retenciones (por ejemplo, retenciones sobre servicios profesionales), registra la factura neta y la retención por separado, para que puedas compensar o justificar la retención ante la autoridad fiscal correspondiente. La retención afecta el ingreso del proveedor y, en algunas situaciones, puede requerir asientos específicos para reflejar el flujo de dinero y las obligaciones fiscales.
7. Mejores prácticas y herramientas para simplificar la contabilización
7.1 Checklist de facturas para una contabilización eficiente
– Verificar proveedor, fecha de factura y periodo de gasto.
– Comparar con la orden de compra y el albarán.
– Calcular y verificar IVA soportado.
– Determinar si corresponde gasto, existencias o prepagado.
– Registrar el asiento contable con claridad (qué debe y qué haber).
– Adjuntar la factura y la documentación de respaldo en la carpeta digital o física.
– Marcar la factura en el sistema como publicada y cerrada para evitar dobles registros.
– Realizar un breve ajuste si se detectan diferencias en periodos de devengo.
7.2 Herramientas y prácticas para automatizar la contabilización
– Sistemas ERP o software de contabilidad con módulos de facturas y cuentas por pagar para emparejar facturas con pedidos y albaranes.
– Flujo de aprobación digital para facturas, reduciendo retrasos y errores humanos.
– Reglas de reconocimiento automático basadas en criterios de devengo y en políticas de la empresa.
– Integración con gestor documental para adjuntar facturas y documentos de respaldo.
Conclusión: convertir la contabilidad de facturas recibidas en una tarea clara y manejable
Contabilizar una factura recibida no es un simple “darle a la tecla enter” para que aparezca un gasto. Es un ejercicio de coherencia entre lo que adquiriste, el momento en que se consume ese bien o servicio y el estado real de tu tesorería. Siguiendo el devengo, verificando cada factura y registrando con criterios consistentes, podrás evitar sorpresas al cierre y tendrás una imagen fiel de la salud de tu negocio.
La clave está en la disciplina: una revisión previa a cada registro, un asiento claro que refleje gasto y deuda, y una política de plazos que te permita acabar el mes en paz, sin montañas de facturas pendientes. Si logras convertir este proceso en un hábito, no solo evitas errores; también ahorras tiempo, reduces estrés y facilitas la toma de decisiones basada en números sólidos.
Preguntas frecuentes únicas (FAQ)
– ¿Es obligatorio registrar la factura en el mes en que llega, o puedo esperar al mes siguiente?
Depende de tu política interna y de la normativa local. Lo ideal es registrar según el devengo y la realidad de consumo, pero muchas empresas optan por registrar en el mes de llegada para mantener la contabilidad actualizada. Si esperas, asegúrate de documentar el motivo y realizar ajustes si el periodo de devengo difiere.
– ¿Qué pasa si la factura llega con errores (importe, impuestos, datos del proveedor)?
Debes corregirla con el proveedor y registrar un asiento de ajuste para reflejar la realidad. Mantén un registro de las versiones corregidas para auditorías.
– ¿Cómo manejo facturas que cubren varios periodos contables?
Divide la factura en las porciones correspondientes a cada periodo y registra cada porción en su periodo de devengo, o utiliza cuentas de prepagos/anticipos para reflejar la parte futura.
– ¿Qué hago si no tengo la orden de compra para una factura?
Verifica con el área correspondiente si hay un pedido vigente o si corresponde un gasto no previsto. Si procede, genera una aprobación y vincula la factura a un presupuesto o contrato para evitar gastos no autorizados.
– ¿Cómo trato el IVA en facturas de servicio importadas o intracomunitarias?
En facturas intracomunitarias o importadas, el tratamiento del IVA puede variar según la normativa. En general, se aplica el mecanismo de inversión del sujeto pasivo o se registra como IVA soportado, según corresponda, y se ajusta la declaración de impuestos en los correspondientes trámites fiscales.
Si quieres, puedo adaptar este esquema a tu plan contable específico (PGC, US GAAP, IFRS) o a las particularidades de tu software de contabilidad para que puedas exportar los asientos automáticamente. ¿Qué sector o tipo de empresa gestionas y qué sistema contable usas habitualmente?





