Cuando se factura al 10 en construccion: guía definitiva para la facturación en obras
Cuando se factura al 10 en construccion: guía definitiva para la facturación en obras
Guía práctica para aplicar el 10% de IVA en obras y qué considerar en cada factura
Qué significa facturar al 10% en construcción
Facturar al 10% en el sector de la construcción no es simplemente elegir un número y ya. Es entender una regulación que varía según el país y, dentro de cada código, depende de la naturaleza de la obra, la tipología del cliente y el tipo de servicio prestado. Imagina que el 10% es como una pista reducida en una autopista: no aplica siempre, pero cuando lo hace, puede acelerar ciertas transacciones y aliviar la carga tributaria de ciertos proyectos. En términos prácticos, se trata de aplicar una tasa impositiva reducida a determinadas obras, generalmente vinculadas a conservación, rehabilitación, mantenimiento o mejoras en viviendas o inmuebles, en lugar de aplicar la tasa general.
Pero ojo: no todas las obras que se parecen a una reforma calzan en esa pista reducida. La clave está en cumplir criterios específicos que suelen exigir comprobaciones técnicas, contratos bien definidos y documentación que demuestre la finalidad de la intervención (rehabilitación, mejora de eficiencia energética, protección patrimonial, etc.). Por esa razón, antes de “jugar” con porcentajes, conviene entender exactamente qué decide la normativa vigente en tu país y, si hace falta, consultar a un asesor fiscal o a la autoridad tributaria competente. En este artículo te acompaño paso a paso para entender cuándo y cómo se aplica el 10%, qué debes revisar en cada factura y cómo evitar errores que puedan volverte a cobrar o generar complicaciones con la inspección.
Cuándo aplica el 10%: criterios comunes
La idea de aplicar un 10% suele estar asociada a dos grandes fases de una obra: intervención en vivienda o inmueble particular y aspectos técnicos o de rehabilitación que encajan en una lista de actividades consideradas como “reducidas” por la normativa. En muchos casos, los criterios incluyen: la naturaleza de la obra (refacción, rehabilitación, mantenimiento), la relación entre el inmueble y el cliente (propietario privado o comunidad de vecinos), y el tipo de contrato (obra nueva vs. reforma). Otro factor frecuente es la finalidad social o ambiental de la intervención (por ejemplo, mejoras de eficiencia energética o accesibilidad).
Para que el 10% sea aplicable, suele hacer falta: una factura que describa claramente el alcance, un presupuesto que identifique qué parte de la intervención está gravada al 10% y qué parte podría estar sujeta a otra tasa, y documentación que acredite que la obra entra dentro de las categorías permitidas. En ocasiones, además, hay límites de importe o de tipo de cliente (p. ej., obra destinada a una vivienda particular frente a un edificio comercial). En resumen: el 10% es una vía que se abre solo cuando la obra y la factura cumplen condiciones específicas. Si planificas una intervención, es buena idea hacer una revisión previa de la normativa o, mejor aún, consultar con un profesional para confirmar si corresponde aplicar ese porcentaje reducido.
Qué impuestos se ven afectados
La mayoría de las veces, cuando hablamos de “10%” en construcción nos referimos al Impuesto sobre el Valor Añadido (IVA) y a cómo se refleja en la factura. El IVA es un impuesto que recae sobre el consumo y se aplica en cada etapa de la cadena de valor. Si una obra entra en la tasa reducida del 10%, la factura debe indicar claramente el importe del servicio, la base imponible, el tipo impositivo aplicado y el importe del IVA correspondiente. Además, es posible que existan condiciones para la deducción o acreditación de ese IVA por parte del cliente, lo cual añade otra capa de complejidad para quien factura.
Otros aspectos contables que conviene considerar son las retenciones, cuando apliquen, y la correcta clasificación de las partidas en el libro de facturas emitidas y recibidas. Aunque a veces parece que estas cosas se resuelven con una simple multiplicación, en realidad cada detalle (descripción del servicio, fechas, tipos de contrato) puede marcar la diferencia entre una factura válida y una que no cumpla los requisitos. Por eso, en este tema conviene ser minucioso y evitar suposiciones. Si tu país tiene reglas específicas sobre cómo registrar el IVA reducido en contabilidad, síguelas al pie de la letra y mantén la trazabilidad de cada operación.
Antes de emitir una factura al 10%: checklist
Documentación necesaria
Antes de emitir cualquier factura con el 10% de IVA, reúne y revisa la siguiente documentación: contrato de obra o acuerdo de servicios, presupuesto detallado que separe la parte gravada al 10% de la que no, memoria de la intervención y plano de la obra si procede, certificaciones técnicas que justifiquen la rehabilitación o mejora, y documentos de propiedad o titularidad del inmueble. También conviene adjuntar informes de inspección, cuando existan, y cualquier certificado de eficiencia energética si la intervención está orientada a esa mejora. Cuanta más evidencia puedas aportar sobre la finalidad de la obra y su carácter rehabilitador, más clara será la facturación para el cliente y para la autoridad fiscal. Mantén estos archivos organizados en una carpeta por proyecto, con referencias cruzadas entre presupuesto, contrato y factura final.
Verificación de la obra y el contrato
Antes de convertir un presupuesto en factura, verifica que el alcance de la obra coincide con lo descrito en el contrato y que la intervención realmente se ajusta a las condiciones para el 10%. Revisa si hay cambios de alcance y si esos cambios deben ser facturados aparte o deben revalorizarse para ajustarse al porcentaje correcto. Si durante la ejecución emerges cambios, genera crónicamente una nota de cambios o un anexo al contrato que explique el porqué de la modificación y su impacto en el tipo impositivo aplicado. Es como si cada cambio fuera una pieza de un rompecabezas: si falta una pieza, la imagen final puede verse mal y generar dudas en el cliente o en la autoridad. Por tanto, mantén una trazabilidad clara y transparente en cada factura.
Cómo calcular el importe con el 10%
Ejemplos prácticos
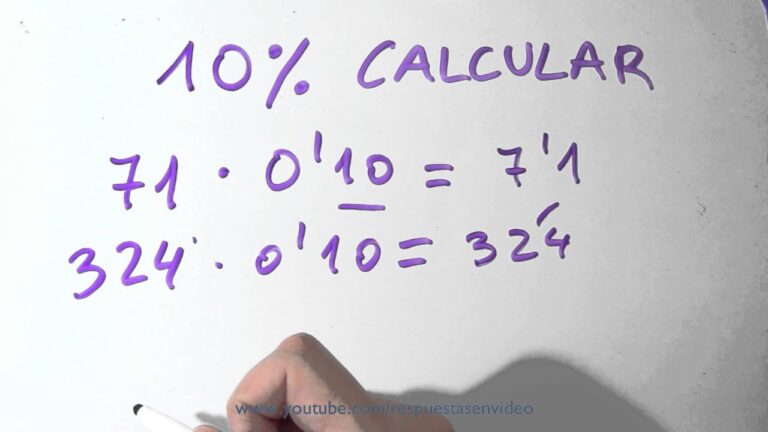
Ejemplo 1: una reforma de una vivienda unifamiliar con un presupuesto total de 12.000 euros cuyo desglose indica que 8.000 euros corresponden a trabajos considerados rehabilitación y 4.000 euros a servicios accesorios no gravados al 10%. Si la normativa aplica el 10% solamente a los 8.000 euros, la base imponible del 10% sería 8.000 euros y el IVA al 10% serían 800 euros. El total a cobrar sería 8.800 euros, y los 4.000 euros no gravados al 10% podrían tratarse conforme a la tasa que corresponda a esos servicios finales. Este es un ejemplo simplificado; en la vida real la distribución podría ser más compleja y requerir un desglose más detallado en la factura.
Ejemplo 2: intervención de mantenimiento en un edificio comunitario, con presupuesto de 25.000 euros, donde la parte rehabilitadora es de 15.000 euros y el resto corresponde a servicios de mantenimiento no aplicables al 10%. Aplica el 10% a los 15.000 euros; IVA sería 1.500 euros y total 16.500 euros para esa parte. Los otros 10.000 euros siguen con la tasa correspondiente al servicio de mantenimiento (probablemente tasa general). En ambos casos, especifica en la factura qué partidas están gravadas al 10% y cuáles no, para que el cliente y la autoridad fiscal entiendan la distribución con claridad.
Ejercicio práctico adicional: si el presupuesto total es de 30.000 euros, y solo 9.000 euros se reconocen como obra de rehabilitación elegible al 10%, el IVA reducido se aplica sobre esos 9.000 euros, generando 900 euros de IVA al 10%. El resto de la factura (21.000 euros) seguirá la tasa que corresponda para el resto de servicios. Recuerda que estos ejemplos son ilustrativos y deben ajustarse a la normativa vigente de tu país.
Errores comunes y cómo evitarlos
Uno de los errores más habituales es aplicar el 10% de forma automática sin revisar si la obra realmente entra en la categoría permitida. Otro fallo frecuente es no desglosar correctamente la factura: si el cliente no sabe qué parte corresponde al 10%, puede haber malentendidos o discrepancias con la administración. También ocurre que no se adjunta la documentación que justifica la intervención y el uso del porcentaje reducido, lo que complica la auditoría. Para evitar estos errores, sigue estos consejos: verifica cada ítem del presupuesto frente a la normativa vigente, desglosa claramente la base imponible de cada partida, adjunta la documentación que lo respalde y, si tienes dudas, consulta a un profesional antes de emitir la factura. Mantén un registro meticuloso de todas las modificaciones al alcance y su impacto fiscal para evitar sorpresas en el cierre contable.
Flujo de facturación en obra: pasos paso a paso
Preparación del presupuesto
Antes de iniciar la obra, genera un presupuesto detallado que clasifique las partidas gravadas al 10% y las que no. Añade descripciones claras de cada tarea, cantidades, precios unitarios y subtotales. Este documento servirá como base para la factura final y permitirá justificar el porcentaje aplicado si la autoridad fiscal lo solicita. Si el proyecto cambia de alcance, actualiza el presupuesto y conserva las versiones antiguas para compararlas con las nuevas.
Emisión de la factura
Cuando llegue el momento de facturar, emite una factura que refleje: datos del cliente, fecha de emisión, ubicación de la obra, descripción detallada del servicio, base imponible, tipo impositivo aplicable para cada partida (10% y/o la tasa general), importe del IVA, y total. Asegúrate de que la factura muestre de forma explícita qué parte del importe corresponde al 10% y qué parte no, acompañada de la documentación de soporte. Si la obra se paga en varias fases, emite facturas parciales que preserven el mismo criterio de clasificación para cada tramo. Mantén consistencia entre presupuesto y factura final para evitar contradicciones.
Registro contable
Después de emitir la factura, registra la operación en tu software de contabilidad. Separa las cuentas por cobrar entre las partidas gravadas al 10% y las no gravadas, y genera informes que faciliten la conciliación con las declaraciones fiscales. Si trabajas con proveedores y tienes pagos asociados a la obra, asegúrate de registrar también el IVA soportado cuando aplique, y de cruzar esa información con tus recibos de proveedores para evitar desajustes. La clave está en la trazabilidad: cada factura debe poder rastrearse desde el presupuesto inicial hasta la contabilidad final sin huecos.
Casos prácticos y plantillas
Plantilla de presupuesto desglosado
Una plantilla útil debe incluir, como mínimo: concepto de la obra, unidad, cantidad, precio unitario, subtotal, porcentaje de IVA aplicado, base imponible, importe de IVA y total por partida. Incorpora una columna específica para indicar si la partida está gravada al 10% o a la tasa general y añade un breve comentario explicativo cuando sea necesario. Esta plantilla facilita la revisión y la justificación ante terceros.
Plantilla de factura detallada
La factura debe contener: datos del emisor y del receptor, fecha de expedición, número de factura, fecha de vencimiento, descripción detallada del trabajo realizado, desglose de subtotales por tipo impositivo, base imponible y monto de IVA, y total a pagar. Incluye notas aclaratorias sobre el porcentaje reducido cuando corresponda y referencias a la documentación de soporte. Un buen uso de estas plantillas reduce errores y acelera el proceso de cobro.
Preguntas frecuentes únicas
- ¿Qué ocurre si la obra elegible para el 10% cambia después de iniciar los trabajos? ¿Se debe emitir una factura nueva o un ajuste a la existente?
- ¿Cómo debo manejar las obras mixtas (rehabilitación parcial y servicios no gravados) en una sola factura?
- ¿Qué documentos debo conservar para justificar el 10% en caso de una auditoría?
- ¿Puede variar el 10% entre regiones o comunidades autónomas dentro del mismo país?
- ¿El cliente final siempre debe estar de acuerdo con la aplicación del 10% o basta con que yo cumpla los criterios?
- ¿Qué pasa si el presupuesto original no especifica qué parte se factura al 10% y qué parte no?
- ¿Existen límites de importe para aplicar el 10% en una obra de rehabilitación?
- ¿Cómo deben reflejarse las retenciones o normas de facturación cuando el cliente es una comunidad de propietarios?
- ¿Qué errores comunes debo evitar al redactar las descripciones de las partidas para el 10%?
- ¿Cómo puedo distinguir entre servicios de mantenimiento y obras de rehabilitación para no confundir el porcentaje?
En resumen, facturar al 10% en construcción exige claridad, documentación robusta y una revisión cuidadosa de la normativa vigente. No basta con aplicar un porcentaje por intuición; cada intervención debe demostrar que encaja en la categoría reducida y que la factura refleja esa realidad con precisión. Si te tomas el tiempo para preparar un presupuesto desglosado, adjuntar la documentación correspondiente y registrar todo de forma ordenada, no solo evitas posibles sanciones, también ofreces a tu cliente una experiencia transparente y confiable. ¿Te has encontrado ya con alguna de estas situaciones en tus proyectos? ¿Qué pasos te sería más útil automatizar para ahorrar tiempo en la facturación? ¿Qué dudas te quedan sobre cómo aplicar el 10% en tu país? Estoy aquí para ayudarte a aclararlas y a adaptar estas pautas a tu caso específico.