
Cuánto es el 50 de la base reguladora: guía completa para calcularlo
Cuánto es el 50 de la base reguladora: guía completa para calcularlo
Encabezado relacionado: fundamentos básicos para entender la base reguladora
Qué es la base reguladora y por qué es clave en tu pensión
Si alguna vez has mirado tu nómina o una carta de la Seguridad Social y te has preguntado qué significa exactamente esa “base reguladora”, no estás solo. La base reguladora (BR) es el punto de partida para calcular la pensión contributiva que recibirás al jubilarte. Imagina que la BR es el terreno sobre el que se asienta tu casa de la jubilación: cuanto más sólido sea ese terreno, más estable puede ser la construcción de tu pensión. En otras palabras, la BR determina la magnitud de la pensión, y de ella depende buena parte de si puedes mantener tu estilo de vida actual o si tienes que hacer ajustes.
Cómo se calcula la base reguladora
La fórmula general y su filosofía
La base reguladora no es una cifra sacada de la nada: se obtiene a partir de tus bases de cotización. En la mayoría de los regímenes, la BR es el promedio de las bases de cotización de un periodo determinado previo al momento en que nacen tus derechos de pensión. Esa media funciona como un termómetro que mide cuánto has contribuido en el pasado reciente. Cuanto más alto haya sido tu salario cotizable y más años hayas trabajado, mayor suele ser la BR y, por ende, mayor la pensión resultante cuando se aplica el porcentaje correspondiente.
Periodos y ejemplos prácticos
En la práctica, la Unidad de Nóminas y Pensiones suele tomar las bases de cotización de los últimos 24 meses para calcular la BR de muchos supuestos de jubilación. En algunos casos específicos, si no se cumplen requisitos de años completos, podría contemplarse un periodo distinto (por ejemplo, cuando hay periodos de cotización intermitentes o reducciones por excedencia). La clave es que la BR es una media que refleja tu historial de contribuciones recientes y, a partir de ahí, se aplica un porcentaje para obtener la pensión.
Casos especiales y consideraciones
Puede haber variaciones legales según el año, el tipo de jubilación (ordinaria, anticipada, parcial) y la normativa vigente. Por eso es tan importante consultar la información actualizada de la Seguridad Social o de tu organismo competente. Si trabajaste a tiempo parcial, si tu carrera laboral ha sido irregular, o si has tenido periodos de inactividad, estos factores pueden influir en el cálculo final de la BR y, por consiguiente, en el importe de la pensión.
El 50% de la base reguladora: qué significa
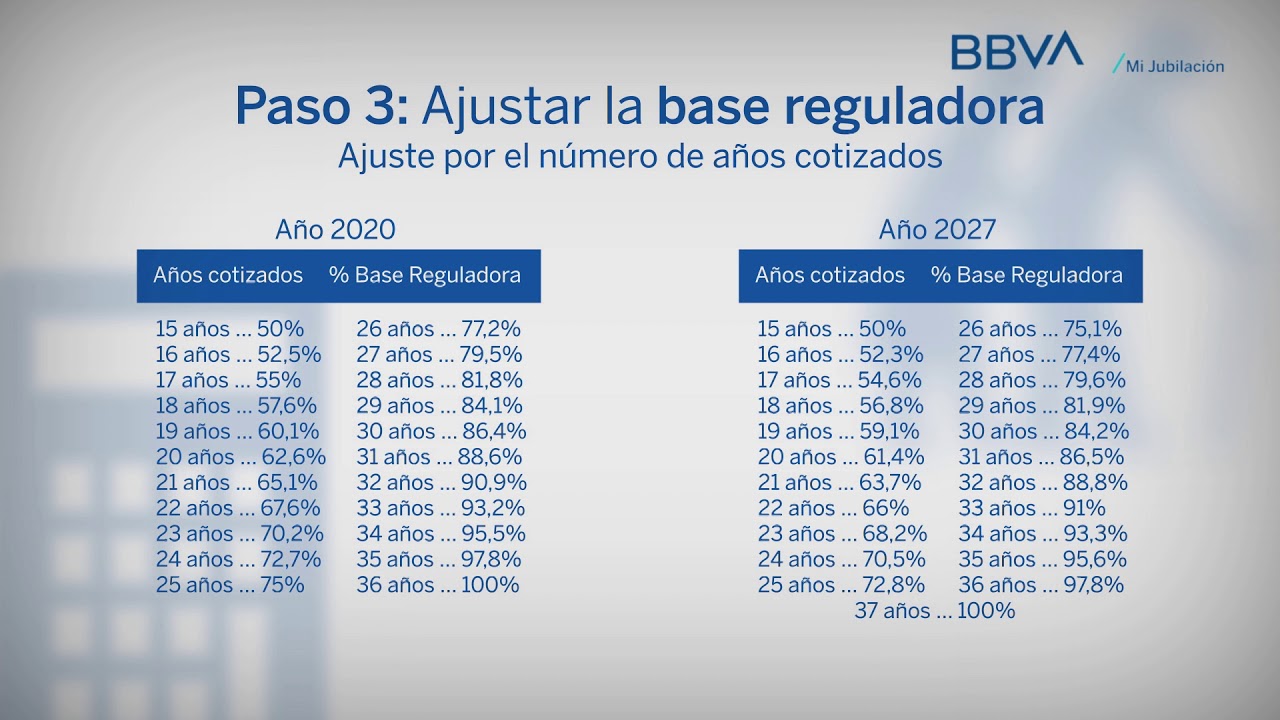
La expresión “el 50% de la base reguladora” no es un nombre de una cifra mágica sino una fracción que se usa como punto de partida en ciertos escenarios de pensión. En muchas situaciones, la pensión se determina aplicando un porcentaje a la BR; ese porcentaje depende de años de cotización, edad de jubilación y tipo de pensión. El 50% suele representar uno de los umbrales iniciales en las tablas de porcentajes: es posible que, dependiendo de tu antigüedad, tu pensión empiece en ese 50% y luego vaya aumentando con cada año adicional de cotización hasta alcanzar un porcentaje mayor, incluso el 100% en el tramo más largo o favorable de la carrera laboral.
En la práctica: si tu BR es de 1.000 euros y la normativa vigente te concede un 50% inicial por tu situación de cotización, tu pensión inicial podría rondar los 500 euros al mes. Pero ojo: esa cifra es solo un punto de partida. La misma normativa suele incluir incrementos por años trabajados y otros factores, como la edad de jubilación y posibles reducciones por jubilaciones anticipadas o por compatibilidades laborales. En resumen, el 50% de BR es una referencia útil para entender el mínimo que puedes esperar en ciertas situaciones, pero no es la cifra final automática en todos los casos.
Paso a paso para calcular el 50% de la BR y entender tu pensión
Paso 1: Obtén la base reguladora
Antes de hacer cualquier cálculo, necesitas saber cuál es tu BR. Esto implica revisar tus bases de cotización de los últimos años y calcular su media conforme a la normativa vigente. Si ya cuentas con un informe de la Seguridad Social, revisa la sección de “Base reguladora” para confirmar el periodo utilizado y la cifra resultante. Si no lo tienes a mano, puedes pedir una certificación de bases de cotización en la Seguridad Social o consultar a tu gestor laboral. Recuerda que la BR puede variar si hay cambios en tu historial de contribuciones o en la normativa actual.
Paso 2: Calcula el 50% de la BR
Una vez que tengas la BR, calcular el 50% es directo: solo divides la BR entre dos. Por ejemplo, si tu BR es 1.200 euros al mes, el 50% sería 600 euros. Esta operación simple te da una cifra clara para entender el aporte mínimo que podría corresponderte bajo ciertas condiciones de cotización. No confundas este cálculo con la pensión final, ya que la cifra final dependerá de la tabla de porcentajes por años de cotización y otras variables que explicaremos a continuación.
Paso 3: Ajusta con el porcentaje aplicable según tu antigüedad
Aquí empieza la parte práctica y, a veces, la más confusa. La Seguridad Social aplica un porcentaje a la BR en función de cuántos años has cotizado. Ese porcentaje no es fijo para todas las personas; aumenta con cada año de cotización y, en última instancia, puede acercarse o superar el 100% si la historia laboral es suficientemente larga y favorable. La incógnita real es: ¿cuánto te corresponde exactamente? La respuesta depende de la tabla vigente en tu país y de tu fecha de jubilación. Si ya tienes datos de tu historial, puedes consultar la tabla de porcentajes o usar simuladores oficiales para obtener una estimación fiable. En cualquier caso, recuerda: el 50% de la BR es solo un punto de partida; la cifra final depende de años de cotización y otras condiciones.
Paso 4: Considera reducciones, penalizaciones o complementos
La jubilación no siempre es una simple multiplicación. En muchos casos hay reducciones por jubilación anticipada, por compatibilidades laborales, por periodos de asumir una pensión parcial o por retención de derechos si hay otras pensiones o rentas. También pueden existir complementos si tu BR es baja o si hay elementos de vivienda, hijos a cargo u otros factores familiares. Si te preguntas: “¿qué pasa si me jubiló anticipadamente?”, la respuesta es: se aplican reducciones específicas que pueden reducir la pensión final, incluso si tu BR y el porcentaje aplicado son altos. Por eso es crucial mirar tu situación personal y consultar con un profesional o con la Seguridad Social para obtener una estimación realista.
Ejemplos prácticos para entender cómo funciona
Ejemplo 1: BR de 1.200 euros y 15 años de cotización
Imagina que tu BR es de 1.200 € al mes y que, por tu historial de cotización, la normativa vigente te asigna un 50% inicial para la pensión. El resultado teórico de la primera aproximación sería 600 € al mes. A partir de aquí, dependiendo de la tabla de porcentajes por años de cotización, tu pensión podría ir aumentando conforme acumulen más años de contribución, acercándose a un porcentaje superior al 50% con el paso del tiempo. Este ejemplo ayuda a entender la mecánica: BR y porcentaje inicial, luego los añadidos por antigüedad y, por último, posibles ajustes por edad de jubilación y otros factores.
Ejemplo 2: BR de 2.000 euros y 25 años de cotización
Supongamos una BR de 2.000 € y una trayectoria laboral que, en la tabla vigente, se sitúa en un porcentaje intermedio (por ejemplo, más allá del 50% inicial pero sin llegar al máximo). Si el porcentaje aplicable para 25 años de cotización fuera, digamos, 75%, tu pensión inicial sería de 1.500 € (2.000 × 0,75). Aun así, podrían existir ajustes por edad de jubilación y otros factores. Este segundo caso ilustra que, a igual BR, la clave es el porcentaje que se aplica por años de cotización, porque ese es el que marca la diferencia entre 1.000 € y 1.800 € mensuales, por ejemplo.
Factores que pueden modificar la cifra final de tu pensión
Edad de jubilación y reglas de transición
La edad legal de jubilación y las reglas de transición pueden cambiar la cuantía final. Si decides jubilarte antes de la edad plena, es probable que exista una reducción en el porcentaje aplicado a la BR, y por tanto una pensión inicial más baja. Si, en cambio, te jubilas a la edad plena o tardía, podrías tener un porcentaje utilizado que te permita recibir una mayor proporción de tu BR. Mantente al tanto de cualquier reforma y utiliza herramientas oficiales de simulación para ver cómo cambia tu cifra si esperas unos años más.
Tiempo de cotización y historia laboral
Una carrera laboral amplia y continua suele traducirse en porcentajes más altos. Las interrupciones largas, los periodos en que no se cotizó o las cotizaciones inferiores pueden hacer que el porcentaje aplicable sea menor. Piensa en tu historial como una escalera: cada peldaño representa un año de cotización; cuanto más alto subes, mayor es la base y mayor el porcentaje que se te aplica para llegar a la cuota final de la pensión.
Otras ayudas y complementos
No todo es BR y porcentaje. En algunas situaciones pueden existir complementos por maternidad, viudedad, hijos a cargo o circunstancias familiares específicas. También pueden existir topes, coeficientes y pluses que incrementen tu renta mensual. No subestimes estos elementos, porque pueden marcar la diferencia entre una pensión básica y una pensión que te permita mantener un nivel de vida similar al anterior a la jubilación.
Consejos prácticos para planificar tu pensión desde ya
Consulta tu BR con regularidad
Solicita en la Seguridad Social un informe de bases de cotización y verifica que las bases utilizadas para el cálculo coinciden con tu historial real. Si detectas discrepancias, ponte en contacto con tu gestor o con el organismo competente para corregirlas. Una BR mal calculada puede traducirse en una pensión subestimada que te acompañe durante años.
Usa simuladores oficiales y actuales
Hoy en día existen herramientas y simuladores proporcionados por la Seguridad Social u otros organismos oficiales que permiten estimar tu pensión en función de tu BR, tus años de cotización y tu edad de jubilación. Úsalos como guía, pero recuerda que son estimaciones y deben ser tomadas como tal, especialmente si hubo cambios legislativos recientes.
Planifica a largo plazo y no esperes a último minuto
La jubilación es una inversión de futuro que merece planificación. Si estás cerca de la edad de jubilación, puedes considerar estrategias para optimizar tu pensión, como prolongar tu vida laboral, reorganizar tus ingresos o complementar con ahorros privados. Si aún te faltan años para jubilarte, empieza a conocer tu BR y la tabla de porcentajes para que puedas proyectar diferentes escenarios a medida que tu historial de cotización crece.
Preguntas frecuentes únicas para aclarar dudas sin perder contexto
- ¿Qué pasa si he dejado de trabajar por un periodo largo? En algunos casos, los periodos de cotización intermitentes pueden afectar el porcentaje aplicado, pero no eliminan la posibilidad de acumular una BR sólida cuando vuelves a trabajar. Consulta tu situación específica.
- ¿La BR cambia si me cambio de régimen o de país? En general, los regímenes extranjeros y cambios de marco legal pueden afectar el cálculo. Si trabajaste fuera de tu país o cambiaste de régimen, pide un informe de cotización internacional o consulta con atención las reglas aplicables.
- ¿Cómo saber si tengo derecho a complementos o ayudas? Interésate por las ayudas familiares, maternidad y otros complementos que la normativa pueda ofrecerte. Muchos de estos elementos pueden mejorar tu pensión total sin depender solo de la BR.
- ¿Qué hago si no estoy de acuerdo con mi BR calculada? Solicita una verificación formal, acude a un enlace oficial de la Seguridad Social y, si es necesario, presenta un recurso o consulta con un profesional en derecho laboral o seguridad social.
- ¿Es mejor trabajar más años para aumentar la pensión? En términos generales, sí: más años de cotización suelen traducirse en mayor porcentaje aplicado a la BR. Sin embargo, cada caso es único y depende de tu situación laboral, tu edad y las reglas vigentes en el momento de la jubilación.
En resumen, calcular el 50% de la base reguladora no es simplemente dividir por dos y ya está. Es entender que ese 50% es una pieza dentro de un tablero más grande: la base reguladora, los años de cotización, la edad de jubilación y, por supuesto, las reglas vigentes. Si lo miras como un rompecabezas, cada pieza tiene su lugar y, cuando encajan, obtienes una imagen clara de tu pensión. ¿Qué te gustaría saber exactamente sobre tu BR y tu posible pensión? ¿Qué aspecto de la jubilación te preocupa más: la edad, el monto, o el proceso de reclamación?





