
Deducción por adquisición de vivienda habitual ejemplo práctico
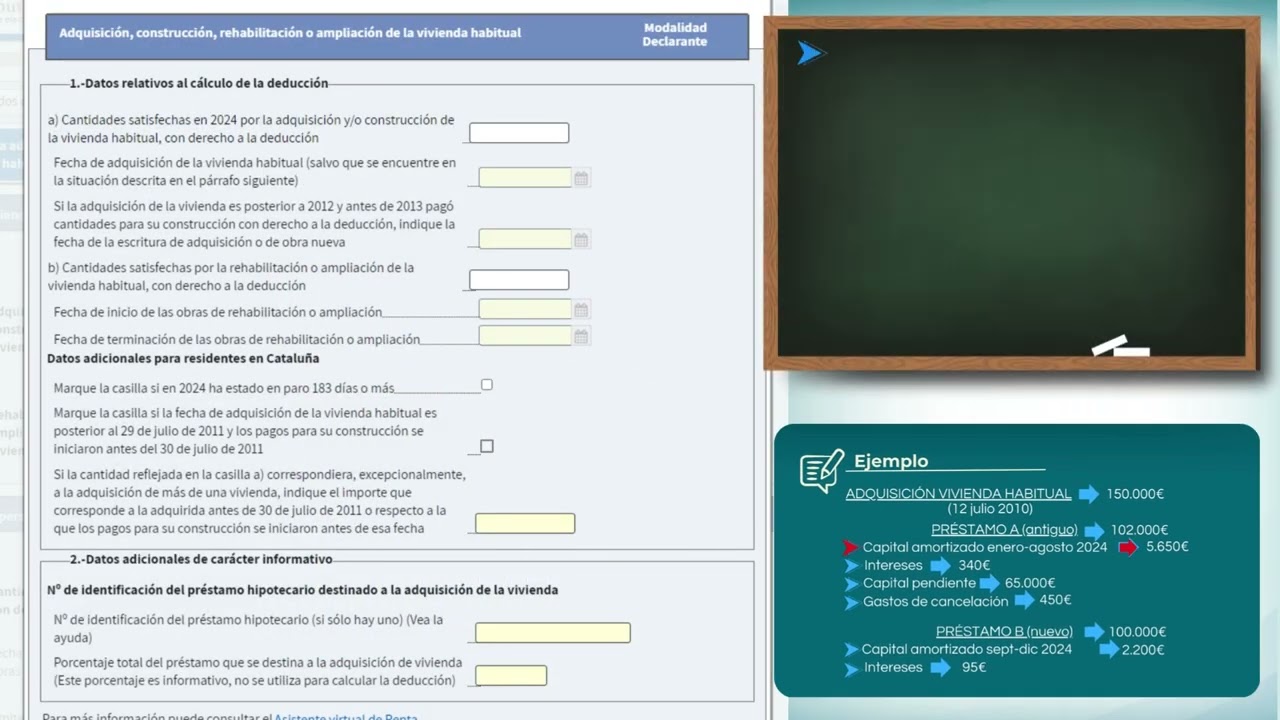
Deducción por adquisición de vivienda habitual ejemplo práctico
Guía rápida de la deducción por vivienda habitual
¿Qué es la deducción por adquisición de vivienda habitual?
Si alguna vez has soñado con la casa propia y, al mismo tiempo, con liberar un poco de aire en la declaración de la renta, la idea de una deducción por vivienda habitual puede sonar tentadora. En términos simples, es una ayuda fiscal que, en ciertos contextos y durante ciertos años, permitía restar una parte de las inversiones que haces para comprar o rehabilitar tu vivienda habitual de tu cuota del IRPF. Pero no te confundas: no se trata de una devolución, sino de una reducción de la cantidad que debes pagar ese año. Es decir, pagas menos impuestos porque la inversión en tu hogar tiene un trato fiscal específico.
Antes de entrar en pericias técnicas, es crucial entender el marco general. La deducción por vivienda habitual se asocia tradicionalmente a la idea de que cuando compras una casa para vivirla de forma permanente, esa inversión tiene un impacto en tu bienestar a largo plazo. En su día, la normativa permitía desgravaciones sustanciales para quienes adquirían su vivienda principal y, además, para mejoras o rehabilitaciones de esa misma vivienda. Con el tiempo, y dependiendo de la fecha de adquisición, estas condiciones se han ido modificando, y en la práctica actual pueden variar considerablemente entre países o comunidades autónomas y entre años. Por eso, este artículo se propone como una guía práctica y explicativa para entender el concepto y el enfoque general, acompañado de un ejemplo claro. Recuerda consultar a un asesor fiscal para saber qué se aplica en tu caso concreto y en tu normativa vigente.
Diferencias clave: vivienda habitual vs. segunda residencia
Antes de calcular cualquier deducción, conviene aclarar qué se entiende por vivienda habitual y qué no. La vivienda habitual es aquella que usas como tu residencia principal, donde vives de forma continuada y dentro de un marco temporal razonable. En muchos textos fiscales, se exige que la vivienda sea la residencia habitual durante un periodo mínimo y que las inversiones estén directamente vinculadas a esa vivienda. Por otro lado, la segunda residencia o la vivienda vacacional suele quedar fuera de este paraguas de beneficios fiscales específicos para vivienda habitual, salvo excepciones regionales o temporales. En la práctica, la distinción no es solo una cuestión de gusto personal, sino de cómo se estructuran las deducciones en tu declaración de la renta y de si la Administración considera la vivienda como lugar de residencia principal o no.
Otro aspecto importante es que, en algunos momentos, las reglas estuvieron sujetas a cambios legislativos. Esto significa que lo que era válido para una fecha puede no serlo para otra. Por eso, incluso si ya has oído historias de amigos o familiares que dedujeron una gran cantidad en años anteriores, lo correcto es revisar tu año fiscal concreto y la normativa vigente aplicable en ese periodo.
Requisitos para poder aplicarla (en líneas generales)
Para entrar en la mecánica de la deducción por vivienda habitual, hay que cumplir una serie de condiciones. Por lo general, se exige que la vivienda sea tu lugar de residencia habitual y que la inversión esté dirigida a la adquisición de la vivienda y/o a su rehabilitación o mejora. Además, suelen existir límites máximos de base de deducción y un porcentaje que se aplica sobre esa base. En términos prácticos, estos elementos determinan cuánto puedes deducir cada año y, en consecuencia, cuánto baja tu cuota de IRPF.
Es fundamental recordar que, aunque este artículo explique el mecanismo de forma clara, la aplicación real depende de tu situación personal y de la normativa concreta que estuviera vigente en el año de la inversión. Las comunidades autónomas a veces tienen reglas complementarias o límites diferentes, y la Agencia Tributaria suele exigir documentación detallada para justificar la inversión y el uso de la vivienda como vivienda habitual.
Documentación típica que se usa para demostrar la deducción
Para poder acogerte a una deducción por vivienda habitual, normalmente necesitarás reunir pruebas que conecten la inversión con la vivienda y que confirmen que esa vivienda era tu residencia principal. Entre la documentación comúnmente aceptada se incluyen:
- Escritura de compraventa de la vivienda o contrato de arrendamiento y, si aplica, la escritura de constitución de hipoteca.
- Facturas y justificantes de la inversión en la vivienda: pagos de la compra, gastos de notaría, registro, gestoría, tasación, impuestos de transmisión, y, si corresponde, gastos de rehabilitación o reforma.
- Contrato de obra y facturas de rehabilitación, si vas a dedicar la deducción a mejoras que aumenten el valor de la vivienda o su eficiencia energética.
- Documentación que pruebe que la vivienda fue tu residencia habitual durante el periodo relevante (empadronamiento, recibos de servicios, etc.).
- Declaraciones informativas de la empresa o del banco que muestren las cuotas hipotecarias o pagos relevantes para la inversión en vivienda (según corresponda a la deducción vigente).
La clave está en demostrar la relación directa entre la inversión y la vivienda, así como que efectivamente se usó la vivienda como residencia habitual. Sin esa conexión, o sin la documentación adecuada, la deducción podría no ser aceptada en la declaración. Por eso, conservar todo el papeleo y, si puedes, conservar un registro claro de fechas, montos y conceptos, te ahorra dolores de cabeza al hacer la declaración.
Ejemplo práctico paso a paso
Vamos a construir un ejemplo práctico para ilustrar cómo podría funcionar la deducción en un caso histórico y con cifras claras. Repite conmigo: este es un ejercicio didáctico, no un consejo fiscal actual; las cifras y la normativa dependen del año y de tu jurisdicción. Dicho eso, imaginaré el siguiente escenario para que puedas seguir el razonamiento:
Imaginemos que Carlos compró su vivienda habitual en 2012 por 180.000 euros y, en el mismo año, realizó reformas de rehabilitación por un importe de 8.000 euros. Su cuota de IRPF anual en ese año era razonablemente alta, lo que significa que una deducción relevante podría hacer una diferencia tangible en su factura fiscal. El esquema que usaremos es el de la típica deducción por inversión en vivienda habitual que existía para compras realizadas antes de ciertos cambios legislativos y que, en muchos casos, permitía una desgravación del 15% de la base de inversión con un tope anual de 9.040 euros.
Paso 1: Identificar la base de deducción. En este caso, la base de deducción sería la suma de la inversión elegible en vivienda habitual durante el año. Vamos a suponer que, para simplificar, Carlos solo invirtió los 8.000 euros en reformas y que la compra de la vivienda ya formaba parte de su base de inversión elegible. Por lo tanto, la base de deducción sería 8.000 euros (no superamos el tope anual de 9.040).
Paso 2: Aplicar el porcentaje. Con un porcentaje del 15%, la deducción correspondiente en ese año sería 8.000 x 0,15 = 1.200 euros. Este es el importe que Carlos podría restar de la cuota del IRPF para ese año, siempre que la normativa vigente lo permitiera y que no existieran otros límites adicionales.
Paso 3: Aplicar la deducción a la cuota de IRPF. Si la cuota total de Carlos antes de la deducción fuera de, por ejemplo, 6.000 euros, una deducción de 1.200 euros reduciría la cuota a 4.800 euros. Si, por el contrario, su cuota fuera menor que la deducción (por ejemplo, 900 euros), la cantidad deducible podría estar limitada a la cuota de ese año, o podría requerir traspasos o reglas de compensación, dependiendo de la normativa aplicable en ese periodo y lugar. En la práctica, muchos regímenes permiten aprovechar la deducción hasta el límite de la cuota, y cualquier exceso podría no ser recuperable salvo que existan reglas de compensación o plazos específicos. Por eso, es crucial conocer el marco temporal exacto de la normativa vigente cuando se realiza la declaración.
Paso 4: Presentación y documentación. Al presentar la declaración de la renta, deberás adjuntar las justificaciones de la inversión en vivienda habitual y la documentación de la vivienda que pruebe su uso como residencia habitual. Como mencionamos antes, la clave está en demostrar que la inversión está dirigida a la vivienda y que esa vivienda era tu residencia habitual en el periodo en cuestión. Si la normativa de tu país o comunidad autónoma permite carry-forward de la deducción no utilizada, podrías revisar esa posibilidad con tu asesor fiscal. En algunos casos, la compensación o el traspaso a años siguientes depende de las reglas específicas de la normativa vigente en ese periodo.
Este ejemplo sirve para entender el flujo general: identificar la base elegible, aplicar el porcentaje, traducirlo en una reducción de la cuota y respaldarlo con la documentación correspondiente. Recuerda que, en la vida real, la disponibilidad de la deducción y el modo de aplicarla cambian con el tiempo y con la región. El propósito es darte una guía clara para que puedas conversar con un profesional y no pierdas de vista los conceptos clave cuando revises tu caso concreto.
Consejos prácticos y trampas comunes
Aquí tienes una lista de recomendaciones prácticas para no perderte en el laberinto de la deducción por vivienda habitual:
- Empieza por la fecha de adquisición de la vivienda. Si tu adquisición fue antes de cambios normativos importantes, podrías calificar para deducciones históricas que ya no están disponibles para compras posteriores. Esta línea temporal es crucial.
- Conserva toda la factura y la documentación de la inversión. Incluso una factura de reforma modesta puede marcar la diferencia si está vinculada a una mejora real de la vivienda.
- La vivienda debe ser tu residencia habitual. Si te mudaste por trabajo o por otros motivos, asegúrate de que tu situación cumple con los criterios para calificar como vivienda habitual durante el periodo relevante.
- Consulta las reglas específicas de tu comunidad autónoma. En muchos lugares, existen beneficios adicionales o requisitos particulares que pueden mejorar o limitar la deducción a nivel regional.
- Si elaboras la declaración en casa, utiliza guías oficiales y herramientas de la Agencia Tributaria o de la autoridad fiscal correspondiente para evitar errores comunes, como deducir gastos no elegibles o no adjuntar la documentación necesaria.
- Consulta con un asesor fiscal. Las deducciones fiscales pueden cambiar con cada año y pueden estar sujetas a límites, condiciones y plazos. Un profesional puede adaptar la explicación a tu situación exacta y ayudarte a optimizar tu declaración.
Además, es útil pensar en un enfoque práctico diario: si estás pensando en comprar una vivienda y quieres aprovechar posibles beneficios fiscales en el futuro, empieza a organizar tu historial de inversiones a tiempo. Guarda las facturas, las notificaciones de apertura de hipoteca, los certificados de rehabilitación, y cada documento relacionado con la vivienda. Ese hábito de organización también te facilita la vida cuando llega el momento de la declaración anual.
Preguntas frecuentes únicas (con respuestas claras)
A continuación, algunas preguntas frecuentes que suelen surgir cuando se habla de esta deducción, pero con respuestas claras y prácticas. Si tu situación es distinta, consulta a un profesional para confirmar cómo se aplica en tu caso particular.
- ¿La deducción por vivienda habitual se aplica a la compra de una casa ya usada o solo a la primera vivienda nueva? En muchos casos, la deducción se aplica tanto a viviendas adquiridas usadas como a viviendas nuevas, siempre que la inversión cumpla con los requisitos de vivienda habitual y las condiciones de la normativa vigente en ese periodo. Sin embargo, es imprescindible revisar la letra pequeña de la normativa de ese año y región, porque podría haber diferencias.
- ¿Qué pasa si cambio de vivienda durante el año? Si la vivienda ya no es tu residencia habitual, la deducción puede dejar de ser aplicable para esa vivienda en el periodo correspondiente. En algunos casos, si compras otra vivienda y la conviertes en tu nueva residencia habitual, podrías tener derecho a una nueva deducción, sujeto a las reglas de ese periodo.
- ¿Existe alguna deducción por rehabilitación de la vivienda habitual? En años pasados, existía la posibilidad de deducir por mejoras y rehabilitación de la vivienda habitual con ciertos límites. La disponibilidad depende de la normativa vigente en tu año de interés. Consulta las instrucciones específicas para saber qué gastos se pueden incluir.
- ¿Puede afectar la deducción a otras deducciones o a la cuota total de IRPF? Sí. La deducción por vivienda habitual reduce la cuota del IRPF, y puede interactuar con otras deducciones o créditos fiscales. En algunos escenarios, el uso de la deducción podría afectar el resultado global y, por ende, la planificación fiscal anual.
- ¿Qué documentos conviene preparar si hay una inspección? Guarda la escritura de compra, las facturas de adquisición y de rehabilitación, los justificantes de gasto, y cualquier certificado de uso como vivienda habitual. Tener un expediente ordenado facilita la verificación y reduce el riesgo de rechazos o de requerimientos de información adicional.
En resumen, la deducción por adquisición de vivienda habitual puede ser una herramienta útil para aliviar la carga fiscal si te encuentras en un marco normativo que la permita y si cumples con los requisitos. Aunque su presencia y alcance pueden haber cambiado con el tiempo y variar por jurisdicción, entender sus fundamentos te ayuda a planificar mejor tus finanzas, tomar decisiones informadas sobre la compra de vivienda y saber qué documentación guardar para justificar cualquier beneficio fiscal al que puedas optar. Si tienes dudas, piensa en una conversación con un asesor fiscal que te guíe según tu año, tu región y tu situación personal. ¿Cuáles serían tus próximos pasos para revisar tu caso concreto y maximizar la claridad de tu declaración? ¿Qué documentos ya posees y qué te falta por reunir para estar preparado?




