Diferencia entre epígrafe 844 y 751: cuándo aplicar
Diferencia entre epígrafe 844 y 751: cuándo aplicar
Encabezado relacionado: Guía práctica para decidir entre 844 y 751 en la clasificación de gastos
Si trabajas con contabilidad o gestión de gastos, seguro te has encontrado con la necesidad de clasificar cada desembolso en un epígrafe específico. Los códigos 844 y 751 suelen ser parte de un esquema de clasificación que busca agrupar gastos por naturaleza o por función, para facilitar la contabilidad, la fiscalidad y el control presupuestario. Pero, ¿cuándo corresponde usar cada uno? ¿Qué diferencias hay entre ellos y qué consecuencias tiene elegir uno u otro en tus informes, en la declaración de impuestos o en la gestión de proveedores? En este artículo te propongo una lectura clara, práctica y cercana, como si estuvieras hablando con un colega que quiere evitar errores costosos y, a la vez, optimizar la toma de decisiones dentro de su empresa. Te invito a acompañarme paso a paso, con ejemplos y escenarios reales, para que por fin puedas decidir con confianza cada vez que surja la duda entre epígrafe 844 y 751.
¿Qué son exactamente estos epígrafes y por qué importan?
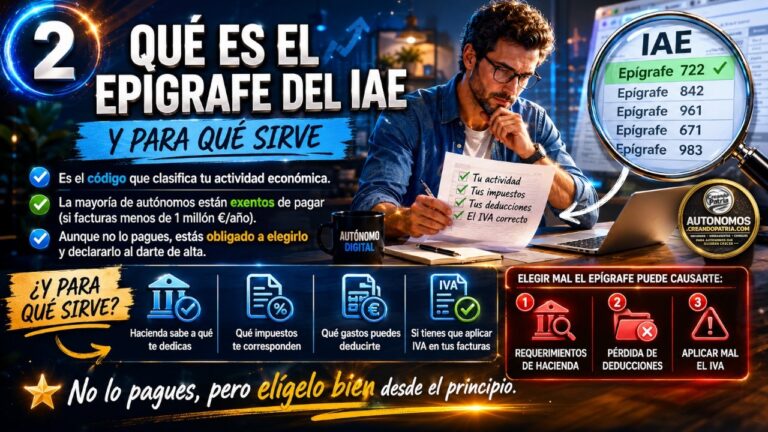
Antes de entrar en la diferencia entre 844 y 751, conviene aterrizar el tema. Un epígrafe, en el lenguaje contable, es una etiqueta o clasificación que agrupa gastos o conceptos afines para facilitar el registro, la revisión y el análisis. Pensemos en ello como en un correo bien organizado: si cada tema está etiquetado correctamente, encuentras la información rápida y, sobre todo, evitas confusiones, duplicidades o pérdidas de deducción. Ahora bien, cada sistema de clasificación tiene sus propias reglas, criterios y beneficios. En este marco, los epígrafes 844 y 751 suelen representar dos familias de gastos que se diferencian por su naturaleza, su destino contable y, en muchos casos, su tratamiento fiscal.
Diferencias clave entre epígrafe 844 y epígrafe 751
1) Naturaleza del gasto: qué tipo de desembolso agrupa cada código
La primera pista para distinguir entre 844 y 751 es preguntarte: ¿este gasto se asocia a una prestación de servicios o a la compra de bienes tangibles? ¿A una inversión en infraestructura o a un gasto operativo recurrente? En muchos sistemas, el 844 agrupa gastos vinculados a servicios o actividades que sostienen el core de la operación, como servicios profesionales, asesoría, mantenimiento de software o servicios externos que no se integran directamente en un bien físico. Por otro lado, el 751 suele concentrar gastos de compra de bienes o de servicios que pueden considerarse parte de la producción o del inventario, como suministros, material de oficina, consumo consumible y, a veces, servicios que se integran de forma más estrecha al producto final. En la práctica, piensa en 844 como “gastos de apoyo y servicios” y 751 como “gastos de adquisición de recursos operativos”.
2) Impacto en la contabilidad y en las provisiones
Este punto va más allá de la etiqueta; afecta el modo en que registras y evalúas la información. El epígrafe 844 suele generar provisiones y asientos vinculados a servicios que se consumen o se devengan durante un periodo. En contraste, el 751, al asociarse a compras de bienes o consumibles, tiende a impactar directamente en el inventario, en el costo de ventas o en el desgaste de activos si son bienes de larga duración. En otras palabras, 844 puede activar reconocimientos de gasto a lo largo del tiempo (amortización de servicios, devengos), mientras que 751 puede estar ligado a saldos iniciales de existencias y a recuperaciones de coste cuando se consumen o venden esos bienes. Esa diferencia de tratamiento contable no es meramente técnica: condiciona informes mensuales, cierres trimestrales y, por qué no, la capacidad de medir la rentabilidad de determinadas áreas de la empresa.
3) Efectos fiscales y deducciones
Este es, sin duda, uno de los criterios que más preocupa a los empresarios. Dependiendo de la normativa de tu país o región, cada epígrafe puede activar reglas distintas para deducciones, créditos o reclamaciones de IVA. En muchos escenarios, 844 podría simplificar la deducción de gastos de servicios especializados, pues se agrupan de forma homogénea; mientras que 751, al concentrar bienes y consumibles, podría requerir un control más detallado de costos y de inventario para garantizar que las deducciones se aplican correctamente. La recomendación práctica es revisar la guía de clasificación de gastos de tu normativa local y, si es posible, consultar con el área fiscal para confirmar el tratamiento específico de cada epígrafe en tu caso particular. Un error frecuente es usar 751 para un gasto de servicio externo y 844 para una compra de suministros; ese cruce puede desajustar las bases de cálculo y, a la larga, complicar la auditoría.
4) Documentación y soporte requerido
La documentación que acompaña cada gasto suele ser un indicio claro de qué epígrafe corresponde. Para 844, podrías necesitar contratos de servicios, facturas de consultoría, órdenes de trabajo, reportes de mantenimiento o acuerdos de outsourcing que dejen claro que el desembolso es por un servicio continuo o por una prestación externa. En cambio, para 751, la factura de compra de bienes, el albarán de entrega, el certificado de calidad de un suministro o la hoja de coste de inventario pueden ser suficientes. Si la documentación no encaja con la etiqueta elegida, se genera ruido en la contabilidad y, a la larga, en las conciliaciones. Por eso, establece reglas claras de documentación para cada epígrafe y forma a tu equipo para que las asociaciones entre gasto y código sean consistentes.
Cuándo aplicar cada epígrafe: criterios prácticos
1) Pregunta guía rápida: ¿el gasto se consume como servicio o se convierte en parte de un bien?
Si el gasto representa una prestación de servicio que no se integra en un producto tangible, es probable que encaje mejor en 844. Si, por el contrario, se trata de la compra de un recurso o material que se utiliza para la producción o para la venta, 751 podría ser la opción más adecuada. Es un análisis de “qué es y cómo se usa” más que de “cuánto cuesta”.
2) ¿Con qué frecuencia se reconoce el gasto?
Gastos de servicios o deoutsourcing suelen registrarse conforme se devengan, lo que favorece a 844; gastos de compra de bienes pueden requerir control de inventario y reconocimiento inicial de coste, típico de 751. Si tu negocio maneja ciclos de facturación y entrega que cambian mes a mes, 844 puede darte una visión más clara del rendimiento de servicios; si trabajas con stock y vendes productos, 751 te permitirá rastrear mejor los costos de adquisición.
3) ¿Qué impacto tiene en el inventario y el coste de ventas?
Si el gasto está ligado a un elemento que entra en el inventario o en el costo de ventas, considera 751. Si, en cambio, es un servicio que no genera inventario, 844 suele ser más coherente. En la práctica, hacer una mapeo de procesos para cada tipo de gasto te ahorra muchos dolores cuando llegan los cierres.
4) ¿Qué dicen los proveedores y los contratos?
Los contratos de servicios y los acuerdos de outsourcing suelen indicar explícitamente el tipo de gasto y su clasificación contable. Si el contrato describe un servicio continuo, probablemente corresponde a 844; si describe la entrega de bienes o materiales, 751. Mantén un repositorio de criterios de clasificación por tipo de gasto para resolver dudas rápidamente cuando surjan nuevas facturas.
Casos prácticos: ejemplos que ilustran la diferencia
Caso 1: mantenimiento de software como servicio
Imagina que tu empresa contrata un servicio anual de mantenimiento de software. Es un gasto recurrente, con entrega de soporte, actualizaciones y resolución de incidencias. Este gasto no incrementa tu inventario y se consume a lo largo del año. En este caso, 844 es la opción que mejor refuerza la continuidad del gasto, facilita el reconocimiento conforme se devenga y simplifica la conciliación con el contrato de servicio. Si en tus políticas internas se exige dividir por meses, esto encaja perfectamente con una clasificación 844 y con un control de provisiones por servicios.
Caso 2: compra de consumibles para la oficina
Ahora piensa en blocs de notas, bolígrafos, papel y otros consumibles de oficina. Son bienes que se usan y se agotan, no un servicio. Se contabilizan como activo o gasto según el sistema, y con frecuencia entran en inventario o se imputan como gasto de operación. Este tipo de gasto suele ir mejor asociado a 751, ya que está vinculado a la adquisición de recursos tangibles que sostienen la operación diaria y, a veces, al control de stock. Además, el costo de estos consumibles tiende a verse afectado por el turnover de inventario y las rotaciones de stock, por lo que llevar un registro claro en 751 facilita la gestión de existencias y el costo de venta cuando corresponda.
Caso 3: asesoría legal puntual vs. revisión de contrato
Si contratas asesoría legal puntual para la revisión de un contrato, pero el trabajo implica un informe, recomendaciones y seguimiento, podría verse como un servicio externo continuo. En ese escenario, 844 suele ser más coherente que 751. Sin embargo, si la asesoría implica la compra de documentos o plantillas legales que se integran temporalmente al proceso productivo, convendría revisar si parte del gasto debe clasificarse como 751 por su naturaleza de adquisición de recursos para manejo de documentos y herramientas de trabajo. Lo clave es distinguir entre el servicio y el bien que se utiliza para producir o facilitar la producción.
Errores comunes y cómo evitarlos
Error 1: mezclar 844 y 751 sin criterios claros
La falta de reglas claras favorece la ambigüedad y la revisión posterior. Si tu equipo no tiene criterios explícitos de cuándo aplicar cada epígrafe, acabarás etiquetando gastos de forma arbitraria. Solución: crea un manual simple con ejemplos concretos para cada epígrafe y haz una revisión periódica de clasificaciones para corregir desviaciones.
Error 2: no alinear la clasificación con la documentación
Si el gasto viene acompañado de contratos de servicio o de facturas de compras, verifica que la documentación respalde la etiqueta elegida. Un contrato de servicio debería respaldar 844; una factura de suministro de objetos y consumibles debería respaldar 751, en la medida en que el sistema lo permita. Evita usar una misma factura para justificar dos epígrafes sin un razonamiento claro. Esto reduce la complejidad en auditorías y te ofrece trazabilidad.
Error 3: ignorar el impacto fiscal
Una clasificación mal elegida puede afectar deducciones, retenciones o créditos fiscales. Revisa las guías fiscales vigentes y, si es posible, consulta con el área contable o fiscal para evitar sorpresas en la declaración anual o en las liquidaciones trimestrales.
Flujo de trabajo recomendado para clasificar gastos
A continuación te propongo un flujo de trabajo práctico que puedes adaptar a tu empresa. Es simple, directo y evita giros innecesarios que aletargan el proceso.
1) Regla de decisión rápida
Antes de registrar, pregunta: ¿es un servicio externo o es una compra de recursos/materiales? Si es servicio, empieza por 844; si es bien o consumible, empieza por 751. Esta regla funciona como un primer filtro que reduce dudas en el momento de la anotación.
2) Verificación de contratos y documentos
Revisa la documentación. ¿El contrato describe prestación de servicios o entrega de bienes? ¿El albarán señala inventario o consumibles? Si hay ambigüedad, consulta con el responsable del gasto o genera una nota aclaratoria para el asiento contable.
3) Registro y codificación detallada
Registra el gasto con la etiqueta principal (844 o 751) y añade un código auxiliar que identifique la clasificación específica dentro del epígrafe, el proyecto, el centro de costo o el cliente, si aplica. Esto te permitirá extraer reportes más finos y reducir el ruido en tus estados financieros.
4) Revisión y control periódico
Programa revisiones mensuales o trimestrales para verificar que las clasificaciones siguen siendo coherentes con la realidad de la empresa. Si cambian los tipos de gasto o la naturaleza de un contrato, ajusta la clasificación y documenta el razonamiento.
Conclusión: claridad, consistencia y control
La elección entre epígrafe 844 y 751 no es un dilema abstracto: es una decisión operativa que marca el tono de tu contabilidad, tu capacidad de auditar gastos y, en última instancia, la eficiencia de la gestión fiscal y presupuestaria. Si eres claro sobre la naturaleza del gasto, la forma en que se consume y cómo se documenta, podrás decidir con mayor seguridad cuál epígrafe conviene usar en cada caso. La clave está en la consistencia y en el alineamiento entre la realidad de la operación y la etiqueta contable. Piensa en ello como en etiquetar correctamente una maleta antes de un viaje: si la etiqueta describe con precisión el contenido, encuentras lo que buscas sin perder tiempo. Si te equivocas, el viaje se vuelve tedioso y el regreso, más complicado. Así que establece reglas simples, apócalas con rigor y revisa periódicamente para no perder el norte.
Preguntas frecuentes (FAQ) únicas y específicas
1) ¿Si un gasto combina servicio y bien, cuál epígrafe conviene usar? En casos mixtos, identifica cuál componente predomina en el gasto. Si el servicio es el cerebro del gasto (lo más valioso para la operación) y el bien es solo un soporte, empieza con 844. Si lo predominante es el bien consumible para la operación, 751 podría ser la opción. En dudas extremas, consulta un criterio adicional con tu equipo contable y documenta la decisión paso a paso.
2) ¿Cómo documentar una clasificación cuando el gasto cambia a lo largo del tiempo? Si un gasto inicial corresponde a 751 (compra de consumibles) pero, con el tiempo, se convierte en un gasto de servicios (por ejemplo, una suscripción que al principio fue compra y luego es servicio), actualiza la clasificación a 844 conforme se modifique la naturaleza del gasto y añade una nota de cambio explicando el motivo y la fecha efectiva.
3) ¿Qué hacer si una factura cubre varios conceptos mezcla de 844 y 751? Se recomienda desglosar en la medida de lo posible, asignando cada concepto a su epígrafe adecuado. Si la factura no permite desglosar, evalúa si es razonable clasificar la factura completa con el epígrafe dominante o, si el sistema lo permite, aplicar una asignación pro‑rata basada en el importe de cada concepto. Mantén un registro de las bases de asignación para futuras auditorías.
4) ¿Cómo afecta la clasificación a la gestión de presupuesto por proyectos? Clasificar correctamente 844 y 751 facilita el control de costos por proyecto, ya que podrás diferenciar entre gastos de servicios que sostienen el proyecto y compras de recursos que alimentan su ejecución. Si usas un controlador de proyectos, añade campos para centro de costo y epígrafe, y genera informes que muestren el impacto de cada tipo de gasto en el presupuesto global.
5) ¿Qué hacer si hay cambios en la normativa que afectan estas clasificaciones? Mantén un canal de actualización normativa y programa revisiones periódicas de tus epígrafes. Si la normativa cambia, actualiza las reglas de clasificación y comunica los cambios al equipo, con ejemplos prácticos para evitar confusiones durante el siguiente cierre contable.
6) ¿Cómo optimizar la capacitación del equipo para evitar estos errores? Invierte en un entrenamiento corto pero práctico, con ejemplos reales de tu empresa. Crea una guía de referencia rápida, con una lista de verificación para cada gasto nuevo, y realiza microejercicios en reuniones de equipo para fijar la práctica correcta. La repetición consciente es la mejor maestra cuando se trata de clasificación contable.
7) ¿Qué papel juega la tecnología? Considera herramientas de contabilidad que permitan reglas de clasificación automáticas, recordatorios de revisión y aprobaciones basadas en umbrales. Una configuración adecuada puede reducir errores humanos y acelerar los cierres, dejando espacio para análisis más estratégico.
8) ¿Cómo comunicar estas prácticas al resto de la empresa? Explica, en términos simples, por qué cada epígrafe existe y qué beneficios trae clasificar correctamente: mayor claridad financiera, mejor capacidad de predicción, auditorías más suaves y una toma de decisiones basada en datos. Hazlo en lenguaje llano, con ejemplos de tu negocio, para que todos entiendan el “por qué” detrás de cada etiqueta.
9) ¿Qué hacer si ya tienes históricos mal clasificados? Realiza un inventario de gastos de los últimos trimestres y reetiquétalos cuando sea factible. Registra la corrección y la justificación, y, si es posible, ajusta comparativas para que puedas comparar periodos de forma consistente. El objetivo es que la situación actual refleje la realidad operativa y no un conjunto de etiquetas antiguas que ya no tienen sentido.
10) ¿Puede haber excepciones regionales o sectoriales? Sí. Algunas industrias o países tienen reglas específicas que pueden cambiar la recomendación de uso entre 844 y 751. En estos casos, lo más sensato es consultar con tu asesor fiscal local y con el equipo contable para adaptar la guía a tu marco regulatorio particular sin perder la coherencia interna.
Este artículo te ofrece una visión práctica y concreta sobre la diferencia entre epígrafe 844 y 751, con un enfoque enfocado en uso real y en la mejora de la gestión contable. Si te quedan dudas, o si quieres adaptar estas pautas a tu empresa, dime qué tipo de gastos manejas con mayor frecuencia y en qué sector operas. Con gusto te propongo un plan de clasificación a medida, con ejemplos y plantillas que puedas implementar desde hoy mismo.