
El patrimonio de una empresa está formado por activos, pasivos y patrimonio neto: guía para entender su estructura
El patrimonio de una empresa está formado por activos, pasivos y patrimonio neto: guía para entender su estructura
Encabezados y conceptos clave para navegar por el balance
Qué significa patrimonio, activos y pasivos: una introducción práctica
Antes de sumergirnos en los números, quiero que te acompañes conmigo a entender qué está detrás de cada término. Imagina que la empresa es una casa en la que cada recurso tiene una función: los activos son las cosas que la casa posee y que le permiten funcionar; los pasivos son las deudas que debe pagar para mantener la casa; y el patrimonio neto es la parte que pertenece a los dueños o a los accionistas después de restar lo que debe a otros. Suena simple, pero la realidad es que cada componente se relaciona con el otro en una especie de equilibrio dinámico. Si un activo entra, algo debe salir o compensarse en otra parte; si el pasivo sube, ¿cómo cambia el patrimonio neto? Es como un sistema de palancas que, cuando se observa de cerca, revela la salud de una empresa. En este artículo te propongo un recorrido práctico, con ejemplos y analogías que te ayudarán a leer un balance como si fuera un mapa de ruta.
Activos: recursos que aportan valor
Activos: recursos actuales y no actuales
Los activos son todo aquello que la empresa controla y que tiene un valor económico. No todos valen lo mismo en el corto plazo: algunos te permiten cubrir gastos de operación durante el mes, mientras otros son inversiones a futuro. Por eso se dividen en dos grandes grupos: recursos de uso diario (activos circulantes o corrientes) y recursos de uso a más largo plazo (activos no corrientes o no circulantes). Es como si tuvieras en una tienda dos almacenes: uno pequeño, para lo que necesitas esta semana; y otro grande, para inversiones que demoran en madurar.
Entre los activos circulantes están la caja y bancos (dinero disponible), cuentas por cobrar (dinero que esperan recibir de clientes), inventarios (productos para la venta) y otros derechos a cobrar en corto plazo. En los activos no circulantes figuran bienes que se usan durante años, como propiedades, planta y equipo (maquinaria, mobiliario, vehículos), activos intangibles (marca, software, patentes) y participaciones en otras empresas. Cada uno tiene características específicas: la liquidez es mayor en caja, menor en inventarios y menor aún en activos intangibles complejos. Entender estas diferencias te ayuda a anticipar necesidades de liquidez y a evaluar riesgos de operatividad.
Ejemplos prácticos de activos
Piensa en una pequeña empresa de servicios: tiene una computadora y software que usa cada día (activos no corrientes para la tecnología), una laptop que puede vender si la gente deja de pagar (un activo circulante si se considera un inventario) y cuentas por cobrar por trabajos pendientes. En una tienda minorista, además de la caja, bancos y cuentas por cobrar, hay inventarios listos para la venta. En una empresa de fabricación, el inventario puede ocupar un volumen mayor y demandar rotación rápida para evitar costos de almacenamiento. En todos los casos, los activos representan lo que la empresa posee para generar ingresos.
Pasivos: las obligaciones que pesan
Pasivos: deudas y compromisos
Los pasivos son las deudas y obligaciones que la empresa tiene con terceros. Es la forma de decir: “para que este recurso funcione ahora, alguien más debe confiar en nosotros con su dinero, y tenemos que devolverlo”. Se clasifican también en pasivos corrientes (deudas que deben pagarse dentro de un año) y pasivos no corrientes (deudas a más de un año). La presencia de pasivos no significa mala salud; a veces son necesarios para financiar expansión o inversión. El truco está en equilibrarlos para que el negocio tenga suficiente liquidez para sus operaciones y a la vez siga creciendo.
Entre los pasivos se encuentran proveedores (deudas por compras de bienes o servicios), préstamos bancarios, impuestos por pagar y otras obligaciones. Cuando analizas un balance, mirar la proporción de pasivos corrientes frente a los activos corrientes te da una idea de la liquidez y la capacidad de la empresa para sortear imprevistos sin necesidad de vender activos a precios desfavorables.
Ejemplos prácticos de pasivos
Imagina una cafetería: debe servicios de proveedor para el suministro de café, leche y pasteles; tiene un crédito bancario para la renovación de su local y paga impuestos mensuales. Si la cafetería maneja bien su flujo de caja, puede cubrir estas obligaciones sin apuros. En una empresa de software, los contratos con clientes pueden generar ingresos futuros, pero aún deben pagarse facturas de hosting y servicios; en este caso, los pasivos también crecen, pero con una expectativa de cobro de clientes que, si no llega, puede afectar la liquidez. La clave es entender que los pasivos permiten operar y crecer, siempre que se gestionen de manera consciente.
Patrimonio neto: la participación de los dueños
Patrimonio neto: la porción que pertenece a los dueños
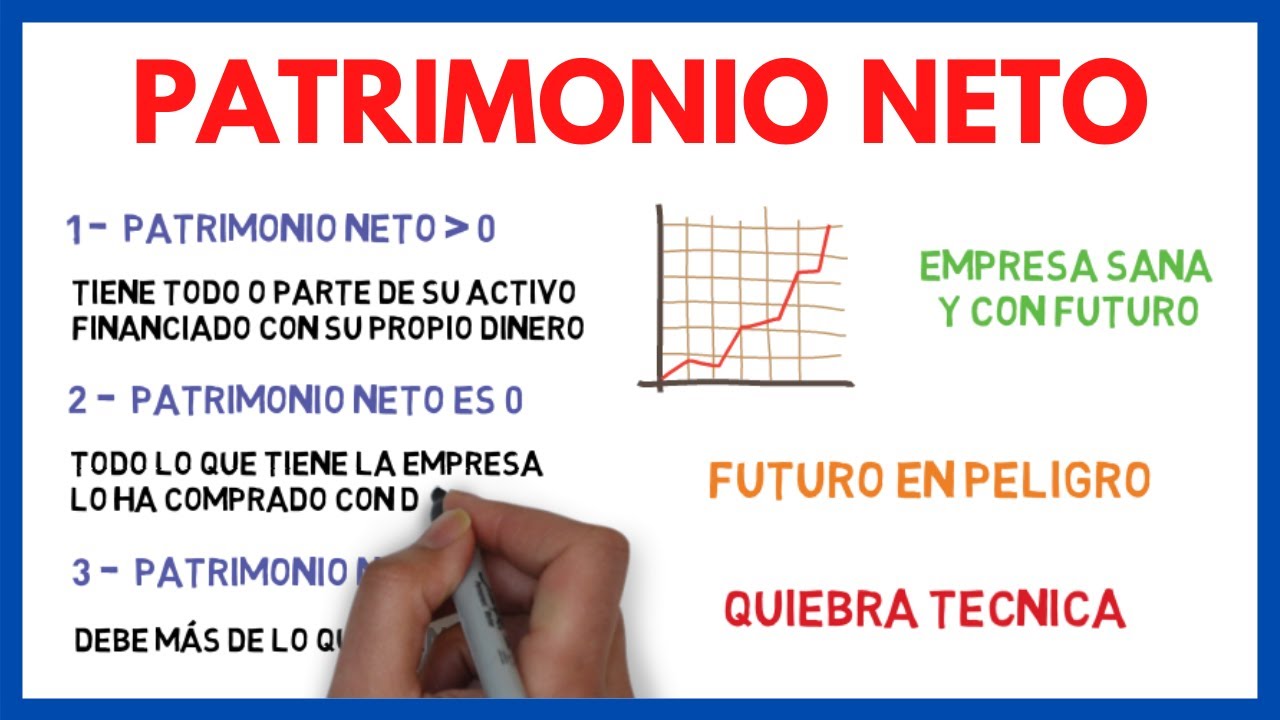
El patrimonio neto representa la diferencia entre lo que la empresa posee (activos) y lo que debe (pasivos). Es, en esencia, la “propiedad residual” de los dueños después de cancelar deudas. Si restas todo lo que debe la empresa a sus activos, el resultado es lo que pertenece a accionistas o propietarios. Este concepto no es estático: cambia a medida que la empresa genera utilidades, reparte dividendos o emite nuevas acciones. Un patrimonio neto creciente suele indicar que la empresa se fortalece y que, a largo plazo, podría soportar más inversiones sin necesidad de endeudarse tanto.
Ejemplos prácticos de patrimonio neto
Tomemos un ejemplo sencillo: una empresa pequeña empezó con 100.000 en activos y 40.000 en pasivos. Su patrimonio neto inicial es de 60.000. Si gana 20.000 durante el año y no reparte dividendos, ese beneficio se suma al patrimonio neto, quedando en 80.000. Si, en cambio, reparte 10.000 entre los dueños, el patrimonio neto sube pero en menor medida, ya que parte de la ganancia sale de la empresa. En escenarios de pérdidas, el patrimonio neto se reduce. Este equilibrio entre utilidades y pérdidas afecta la capacidad de la empresa para financiar su crecimiento sin depender de préstamos externos.
Relación entre activos, pasivos y patrimonio neto
Ahora que ya tienes claro qué es cada cosa, veamos cómo encajan. El balance general es una especie de espejo: activos en un lado, pasivos y patrimonio en el otro, y la suma de pasivos y patrimonio debe igualar exactamente la suma de activos. ¿Por qué? Porque cada recurso que la empresa posee fue financiado de alguna manera: con deudas o con aportes de los dueños. Si un día ves que los activos crecen sin que los pasivos o el patrimonio crezcan en la misma medida, podrías estar viendo un signo de deterioro de la liquidez o un uso de recursos que no está siendo financiado de forma sostenible. Por otro lado, un patrimonio neto sólido puede permitir a la empresa enfrentar choques económicos con mayor resiliencia, ya que hay respaldo de los propietarios para superar periodos difíciles sin necesidad de endeudarse de forma abrupta.
Cómo se compone cada grupo con ejemplos prácticos
Ejemplo de una pyme de servicios
Imagina una pequeña empresa de asesoría contable. Sus activos incluyen efectivo en banco, computadoras y software (activos no corrientes), y cuentas por cobrar por trabajos pendientes (activo circulante). Sus pasivos podrían ser facturas por pagar a proveedores y un préstamo bancario para mejoras en la oficina. El patrimonio neto incluiría la inversión inicial de los dueños y las utilidades retenidas. Si la empresa factura más de lo que paga en un mes, su liquidez mejora y el patrimonio neto crece, fortaleciendo su capacidad para invertir en capacitación o herramientas nuevas. Si, por el contrario, debe pagar más de lo que ingresa en un periodo, podría recurrir a financiamiento externo o a reservas de patrimonio, con consecuencias en la salud financiera a corto plazo.
Ejemplo de una empresa minorista
Una tienda de productos de consumo tiene inventarios por vender, cuentas por cobrar de clientes que pagaron con crédito y efectivo disponible. Entre sus pasivos, probablemente haya deudas a proveedores, impuestos por pagar y un financiamiento para la expansión de secciones. Su patrimonio neto reflejará las aportaciones de los dueños más las utilidades acumuladas. En este tipo de negocio, la rotación de inventarios es crucial: si vendes rápido, liberas efectivo y fortaleces la liquidez. Si mantienes inventarios altos sin ventas adecuadas, el capital podría quedar inmovilizado. Así, la gestión de activos circulantes y la capacidad de convertir inventarios en caja disponible condicionan la salud del patrimonio neto a lo largo del tiempo.
Cómo leer un balance paso a paso
Ver la estructura de los activos
Empieza por los activos: pregunta cuánto de lo que la empresa posee está disponible a corto plazo para cubrir gastos operativos. Analiza la proporción entre activos líquidos (caja, cuentas por cobrar) y activos menos líquidos (inventarios, propiedades). Un desequilibrio hacia lo no líquido puede indicar problemas de liquidez, incluso si el valor total es alto. ¿Qué tan rápido podrían convertirse los activos en efectivo si surge un imprevisto? Esa es la pregunta clave para entender la resiliencia operativa.
Analizar la composición de los pasivos
Luego mira los pasivos. ¿Qué parte vence dentro de un año y qué parte es de largo plazo? Una proporción alta de pasivos corrientes frente a activos corrientes podría señalar tensiones de liquidez. En cambio, un mix equilibrado con pasivos a largo plazo puede ayudar a planificar inversiones sin presionar la caja en el corto plazo. También conviene observar si hay deudas con condiciones difíciles que podrían volverse un obstáculo si las tasas de interés suben. La estructura de la deuda dice mucho sobre la flexibilidad financiera.
Evaluar el patrimonio neto
Por último, examina el patrimonio neto. ¿Qué tan sólido es en relación con los activos? Un patrimonio neto que crece gracias a utilidades retenidas indica una empresa que reinvierte en sí misma. Si el patrimonio neto es bajo, podría depender más de financiamiento externo para crecer, lo que añade costos y riesgos. Pregúntate también si la empresa ha distribuido dividendos de manera razonable: un reparto excesivo podría debilitar la capacidad de recuperación ante caídas de ventas o ingresos.
Impacto de decisiones empresariales en el balance
Financiación: deuda vs. capital
Las decisiones de financiación cambian la cara del balance. Tomar deuda puede permitir acelerar proyectos y ampliar operaciones, pero aumenta los pasivos y el costo financiero. Emplear más capital de los dueños fortalece el patrimonio neto y reduce la dependencia de terceros, pero diluye el control si se trata de una empresa con varios accionistas. ¿Qué peso debe tener cada fuente de financiamiento? La respuesta depende del negocio, de su ciclo de vida y de la tolerancia al riesgo. En general, las empresas buscan una mezcla que permita crecer sin sacrificar liquidez y sin asumir costos que no puedan cubrir en periodos de menor demanda.
Inversiones y depreciación
Las inversiones en activos fijos o intangibles suelen impulsar el crecimiento, pero también requieren costos a lo largo del tiempo, por depreciación o amortización. La depreciación no es un gasto real de efectivo, pero sí afecta el valor contable de los activos y, por ende, el patrimonio neto. Gestionar adecuadamente la depreciación ayuda a presentar una imagen más realista de la salud financiera y a planificar mejor las necesidades de reemplazo o actualización de activos. Pregúntate: ¿estoy registrando la depreciación de forma coherente con la vida útil estimada de cada activo? ¿Qué impacto tendrá en el balance cuando necesite renovar equipamiento?
Buenas prácticas para gestionar el patrimonio
Control interno y registro correcto
La base de un balance confiable es un registro limpio y controles internos efectivos. Esto significa separar responsabilidades, mantener registros de apoyo para cada transacción, reconciliar cuentas periódicamente y aplicar políticas contables claras. Un control interno sólido reduce errores, fraudes y sesgos en la información financiera. Si alguna vez te parece que los números no cuadran, la respuesta rápida es revisar las políticas de reconocimiento de ingresos, la clasificación de activos y la actualización de inventarios. En resumen: la contabilidad es la brújula; la disciplina es la ruta.
Planificación financiera y proyecciones
Más allá de mirar hacia atrás, una empresa debe mirar hacia adelante. Las proyecciones de liquidez y de crecimiento ayudan a anticipar cuellos de botella y a decidir cuándo conviene aumentar el capital propio o recurrir a financiamiento externo. Un buen plan incluye escenarios optimistas, conservadores y moderados, con supuestos claros sobre ventas, costos, plazos de cobro y vencimiento de deudas. ¿Tu empresa tiene un plan de cinco trimestres y un respaldo de caja para emergencias? Si la respuesta es no, quizá sea hora de construirlo para evitar sorpresas desagradables.
Preguntas frecuentes únicas
- ¿El patrimonio neto puede ser negativo? Sí, si los pasivos superan a los activos, lo que indica que la empresa debe más de lo que posee. En ese caso, se debe revisar la viabilidad de seguir operando con ese nivel de endeudamiento y buscar medidas para restaurar la salud financiera.
- ¿Por qué es importante la liquidez si el balance es grande en valor? Porque una empresa puede parecer rentable en papel pero estar al borde de quedarse sin efectivo para pagar facturas. La liquidez es la capacidad de convertir activos en efectivo rápidamente para cumplir obligaciones.
- ¿Qué pasa si la empresa reparte todas las utilidades y no reinvierte? El patrimonio neto podría estancarse o reducirse con el tiempo, limitando la capacidad de crecimiento y la capacidad de enfrentar imprevistos.
- ¿Cómo influye la rotación de inventarios en el balance? Una rotación rápida mejora la liquidez y la eficiencia operativa, mientras que una rotación lenta puede inmovilizar capital y subir costos de almacenamiento.
- ¿Qué señales indicarían que conviene reestructurar la deuda? Si la carga financiera es alta, las tasas de interés suben o los plazos no permiten una devolución razonable, conviene analizar refinanciamiento o ajuste de condiciones para evitar tensiones de caja.
- ¿Qué importancia tiene el balance en la toma de decisiones estratégicas? Es la fotografía de la salud financiera; guía la inversión, la contratación, la expansión y la gestión de riesgos. Sin un balance claro, las decisiones podrían basarse en suposiciones incorrectas.
- ¿Cómo se relaciona el balance con la rentabilidad? La rentabilidad mide resultados, pero el balance muestra la estructura que sostiene esos resultados. Una alta rentabilidad sin liquidez puede ser peligrosa a corto plazo; una buena liquidez con baja rentabilidad puede no sostenerse a largo plazo.
- ¿Qué papel juegan las políticas contables en la interpretación del balance? Diferentes políticas (por ejemplo, valuación de inventarios, impairments de activos) pueden cambiar el valor de los activos y, por ende, el patrimonio. Es clave entender las políticas aplicadas para comparar balances de diferentes periodos o empresas.





