
Manual de Contabilidad Basica para Principiantes: Guía Completa Paso a Paso
Manual de Contabilidad Basica para Principiantes: Guía Completa Paso a Paso
Introducción al mundo de los números: por qué empezar así
1. ¿Qué es la contabilidad básica y por qué importa?
Si estás leyendo esto, probablemente quieras entender cómo funcionan las finanzas de una empresa o incluso de tu propio proyecto. La contabilidad básica es como un mapa que te muestra dónde están tus recursos, a dónde van y qué te deja de beneficio al final del camino. No se trata de memorizar reglas raras, sino de entender conceptos simples que te permiten tomar decisiones claras. Imagina que tienes un negocio de venta de camisetas por Internet. Cada venta genera ingresos, pero también implica costos como la materia prima, el envío y las comisiones. La contabilidad te ayuda a registrar cada una de esas transacciones de forma ordenada para saber si tu negocio es rentable, cuánto dinero tienes en cualquier momento y qué debes hacer para mejorar.
En este primer tramo, vamos a sentar las bases: conceptos, lenguaje y una filosofía práctica. No necesitas ser un experto en números para empezar; lo que sí necesitas es una visión estructurada y un método que puedas aplicar una y otra vez. Así que, prepárate para convertirte en un contador aficionado que sabe distinguir entre una ganancia real y un simple deseo de ventas futuras. Vamos paso a paso y, sobre todo, con ejemplos cotidianos que puedas relacionar con tu realidad empresarial o personal.
2. El marco conceptual: activos, pasivos y patrimonio
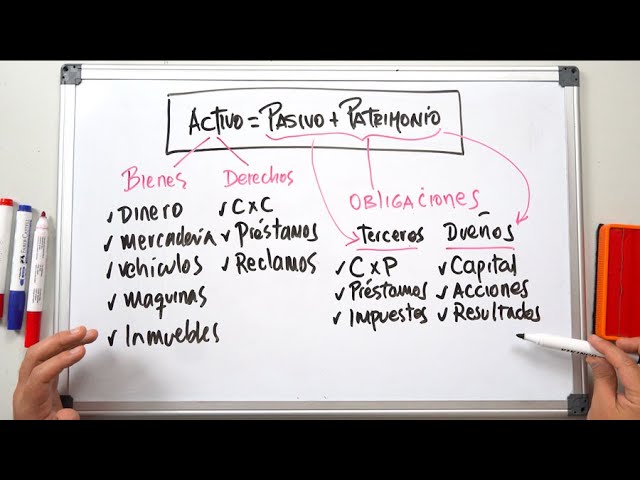
La contabilidad se apoya en tres grandes bloques que te permiten clasificar lo que tu negocio posee, lo que debe y qué parte pertenece a los dueños. Comprender estos conceptos te ahorra confusiones cuando empieces a registrar transacciones y a leer tus estados financieros.
Activos: lo que tienes que puede generar valor
Los activos son recursos controlados por la empresa que se esperan convertir en beneficios en el futuro. Pueden ser tangibles, como efectivo, inventario, maquinaria o una computadora, o intangibles, como software adquirido o derechos de uso. En el lenguaje de la contabilidad, un activo se reconoce cuando tienes control sobre él y se espera que te aporte beneficios económicos. Si compras una mercancía para vender, ese producto en inventario es un activo; si lo vendes, ese activo se convierte en ingreso en tu estado de resultados.
Pasivos: lo que debes
Los pasivos son obligaciones presentes que la empresa tiene con terceros y que deben pagarse en el futuro. Piensa en proveedores a los que debes pagar, préstamos bancarios o impuestos pendientes. Un pasivo se reconoce cuando se ha incurrido en la obligación, independientemente de si ya has pagado o no. La clave es la temporalidad: ¿cuánto tiempo tienes para cubrir esa deuda? Si esperas pagar en los próximos meses, esa deuda permanece en pasivos a corto plazo; si se extiende más, puede convertirse en pasivo a largo plazo.
Patrimonio: la porción de los propietarios
El patrimonio, también conocido como capital o patrimonio neto, representa la participación de los dueños en la empresa después de restar los pasivos. En otras palabras, es lo que queda para los propietarios si vendieras todos los activos y pagaras todas las deudas. En una empresa unipersonal, el patrimonio del dueño y la empresa suelen considerarse como una entidad única para fines prácticos, pero la contabilidad separa las transacciones para que puedas ver claramente cuánto pertenece al dueño y cuánto pertenece a la empresa como entidad independiente.
3. El ciclo contable paso a paso
La contabilidad no es un conjunto de ecuaciones mágicas; es un proceso repetible que te permite transformar transacciones en información útil. A continuación, te propongo un esquema de pasos que puedes aplicar regularmente para mantener tus cuentas al día. Imagina que cada día registras lo que ocurre como si fuera un diario de operaciones; ese diario luego se convierte en un libro mayor y, finalmente, en informes que te dicen la historia completa de tu negocio.
Paso 1: registrar transacciones
El registro de transacciones es la acción de anotar cada evento económico que afecta a la empresa. Esto incluye ventas, compras, pagos, cobros, depreciaciones y ajustes. No importa si la transacción parece pequeña; la consistencia es lo que te dará una contabilidad confiable. Una forma práctica de hacerlo es usar un libro diario donde anotas cada operación con la fecha, la cuenta debitada y la cuenta acreditada, junto con el monto y una breve descripción. Por ejemplo: 01/05/2026 – Inventario (debit) 500, Orden de compra (credit) 500. Este registro mantiene el juego de débitos y créditos equilibrado, que es la columna vertebral de la contabilidad de partida doble.
Paso 2: clasificar cuentas
Las cuentas son categorías donde agruparás transacciones. En la contabilidad de básicos, las cuentas suelen dividirse en cinco grupos: activo, pasivo, patrimonio, ingresos y gastos. Clasificar correctamente las transacciones en estas cuentas facilita la generación de estados financieros y evita errores graves. Por ejemplo, una venta de camisetas aumenta el ingreso y también genera un aumento de efectivo o cuentas por cobrar, dependiendo de si se recibió el pago inmediato o quedó a crédito.
Paso 3: registrar ajustes y reconciliar
Al cierre de un periodo, a veces necesitas hacer ajustes para reflejar la realidad económica. Esto puede incluir depreciación de activos, acumulación de gastos incurridos pero no pagados, o ingresos devengados que aún no has recibido. Los ajustes aseguran que tus estados financieros muestren la situación real, no solo lo que ocurrió en el momento exacto de cada cobro o pago. Después, es buena práctica reconciliar las cuentas bancarias y las de caja para confirmar que tus registros coinciden con la realidad bancaria.
Paso 4: preparar y cerrar el periodo
Una vez que tengas las transacciones registradas y los ajustes aplicados, preparas el estado de resultados y el balance general del periodo. Después de revisar que todo cuadra, cierras formalmente las cuentas de ingresos y gastos para determinar la utilidad o pérdida neta del periodo. Esa utilidad o pérdida se transfiere al patrimonio y allí se refleja el cambio en el capital contable del negocio.
4. Registros básicos y libros contables
La teoría es útil, pero lo que realmente funciona en la práctica son los libros y registros. A medida que te familiarizas con los conceptos, verás que existen herramientas simples que puedes usar, desde cuadernos de contabilidad analógicos hasta soluciones digitales asequibles. En esta sección te presento los dos protagonistas del día a día contable: el libro diario y el libro mayor.
Libro diario: el diario de cada transacción
El libro diario registra cada transacción en orden cronológico. Cada entrada debe incluir la fecha, las cuentas debitadas y acreditadas, el importe y una breve descripción. Mantener un diario claro te evita confusiones cuando debas preparar estados financieros. Con un sistema simple, puedes empezar registrando ventas y compras, gastos de operación y movimientos de efectivo. La idea es que cualquier transacción tenga al menos dos cuentas afectadas, con un débito en una y un crédito en la otra, sumando siempre el mismo total. Si alguien te pregunta “¿por qué se debitó Inventario y por qué se acreditó Efectivo?”, ya tendrás la respuesta exacta basada en el registro de la transacción.
Libro mayor: agrupar por cuentas
El libro mayor toma todas las entradas del diario y las agrupa por cuenta. En lugar de ver una línea aislada, ves el saldo que acumula cada cuenta con el tiempo. El libro mayor es la base para preparar el balance general y el estado de resultados. Te ayuda a responder preguntas como: ¿cuál es el saldo de Caja al final del mes? ¿Qué monto debo registrar en Cuentas por Pagar? ¿Qué utilidad neta obtuve en el periodo? Configurar un sistema donde cada transacción pasa por el libro diario y luego por el mayor te da una visión clara y verificable de la salud de tu negocio.
5. Estados financieros básicos
Los estados financieros son el lenguaje que usan los gerentes, inversores y bancos para entender la salud de la empresa. Para un principiante, lo esencial son tres informes: balance general, estado de resultados y estado de flujo de efectivo. Vamos a desglosarlos de manera simple y práctica, con ejemplos que puedas adaptar a tu propio negocio.
Balance general: la foto de tu negocio en un momento
El balance general presenta activos, pasivos y patrimonio en una fecha específica. Es como una foto de tu empresa en ese instante: qué tienes (activos), qué debes (pasivos) y cuánto te pertenece (patrimonio). La fórmula fundamental es Activos = Pasivos + Patrimonio. Mantener este equilibrio es crucial para evaluar la solvencia y la estructura de capital de la empresa. Si ves que tus activos superan a tus pasivos por un margen razonable, probablemente estés en una buena posición para crecer. Pero si los pasivos te comen la mayor parte de los recursos, necesitarás revisar gastos, deudas y política de crédito para no quedar atrapado en una espiral financiera.
Estado de resultados: ¿qué tan rentable eres?
El estado de resultados, también llamado cuenta de resultados, resume ingresos y gastos durante un periodo. Su resultado, la utilidad neta, indica si tu negocio fue rentable. En el día a día, este informe te ayuda a entender qué productos o servicios generan más ingresos y qué costos están comiendo tu margen de beneficio. Si, por ejemplo, vendes camisetas y el costo de la mercancía y la logística reducen tu utilidad, podrías decidir subir precios, renegociar proveedores o reducir gastos de envíos. Este informe te invita a tomar decisiones basadas en números, no en intuiciones.
Estado de flujo de efectivo: el dinero que entra y sale
El estado de flujo de efectivo muestra cómo cambia tu efectivo a lo largo del periodo. Se divide en actividades operativas, de inversión y de financiamiento. Este informe te ayuda a ver si tienes suficiente efectivo para cubrir pagos como nómina, proveedores o impuestos, incluso si tu negocio muestra utilidad en el papel. A veces, puedes tener ganancia contable, pero falta efectivo para pagar deudas a corto plazo. Mantener un ojo en el flujo de efectivo es esencial para la salud diaria de la empresa.
6. Introducción a la contabilidad de costos y costo de ventas
La contabilidad de costos te ayuda a entender cuánto te cuesta producir cada unidad de producto o servicio. No se trata solo de registrar gastos; se trata de asignar esos gastos a las unidades que generaron ingresos. Esto incluye costos directos como materiales y mano de obra, y costos indirectos como alquiler y servicios que no se pueden asignar a una sola unidad. Con una visión clara de costos, puedes fijar precios más realistas, identificar productos menos rentables y tomar decisiones estratégicas sobre promociones o discontinuar líneas de negocio. En la práctica, equipa tu registro con un sistema de asignación de costos por producto, lote o proyecto, según lo que tenga más sentido para tu actividad.
7. Principios de registro y políticas contables
La contabilidad se sostiene sobre principios que aseguran consistencia y comparabilidad entre periodos, y entre empresas diferentes. Aunque no necesitas memorizar todas las normas complejas, sí conviene que entiendas algunas ideas clave:
- Confiabilidad: solo registra transacciones verificables; evita estimaciones excesivas que puedan distorsionar la realidad.
- Relevancia: enfoca los registros en la información que realmente ayuda a tomar decisiones. No hagas un registro por cada detalle si no aporta valor.
- Continuidad: asume que la empresa continuará operando a menos que haya evidencia de lo contrario. Esto afecta la clasificación de ciertos activos y pasivos.
- Consistencia: aplica los mismos métodos de registro mes a mes para que los comparables funcionen. Cambiar métodos sin justificación puede inducir a errores.
En la práctica, una política contable sencilla para un principiante es registrar con exactitud las transacciones de efectivo y de crédito, mantener separados ingresos y gastos por periodo, y revisar al menos una vez por mes el saldo de cada cuenta significativa. Conforme avances, puedes incorporar políticas más avanzadas, como depreciación de activos fijos, estimaciones de cuentas incobrables y reconocimiento de ingresos según el progreso de proyectos.
8. Errores comunes y cómo evitarlos
Todos cometen errores cuando están aprendiendo. Lo importante es detectarlos y entender por qué suceden para no volver a caer en la misma trampa. Aquí tienes una lista práctica de errores típicos y soluciones rápidas:
- Olvidar registrar una transacción: establece un ritual diario de registro. Si te olvidas, revisa la bandeja de entrada de facturas y extractos al final de cada día hábil.
- Clasificar mal una cuenta: si algo va mal en el balance, revisa las cuentas afectadas y pregunta: ¿esta transacción afecta a activos, pasivos, ingresos o gastos? Si no encaja en ninguna de estas categorías, es posible que esté mal clasificada.
- No hacer ajustes al cierre: los ajustes son parte del ciclo. Si no los haces, tus estados podrían mostrar utilidades erróneas o desequilibrios en el balance.
- Falta de documentación de respaldo: cada registro debe tener una fuente clara (factura, recibo). Sin respaldo, la auditoría interna se complica y pierdes confianza.
- Descuido con el flujo de efectivo: incluso con buena utilidad, si el efectivo no llega a tiempo, podrías enfrentar problemas de liquidez. Mantén un pronóstico de flujo de efectivo y revisa tus cuentas por cobrar.
Para evitar estos errores, crea plantillas simples para el libro diario y el libro mayor, automatiza recordatorios para cierres mensuales y dedica un día específico para la revisión de cuentas. La constancia es tu mejor aliada cuando empiezas en este camino.
9. Herramientas y recursos para principiantes
No necesitas software caro para empezar. Hoy en día existen opciones gratuitas o de bajo costo que son intuitivas y suficientes para un negocio pequeño o un proyecto personal. Algunas ideas:
- Hojas de cálculo: incluso un Excel o Google Sheets bien estructurado puede cubrir tus necesidades básicas. Crea columnas para fecha, descripción, débito, crédito y saldo acumulado por cada cuenta principal.
- Software de contabilidad para PYMES: herramientas como QuickBooks, Xero o Wave pueden ayudarte a automatizar registros, generación de estados y conciliaciones. Elige una que se adapte a tu volumen de operaciones y a tu presupuesto.
- Plantillas y tutoriales: busca plantillas de diario y mayor para empezar. Personalízalas para tu negocio y añade campos que te ayuden a recordar detalles importantes (número de factura, método de pago, cliente).
- Recursos educativos: blogs de contabilidad, cursos cortos y videos explicativos pueden reforzar conceptos cada vez que te ganes una duda.
10. Aplicación práctica: un caso sencillo
Para que puedas visualizar todo lo que hemos visto, vamos a tomar un caso práctico y simple: una tienda online de camisetas con inventario básico y ventas al contado. Supón que al inicio del mes tienes 100 camisetas en inventario, cada una cuesta 5 y las vendes a 15. Durante el mes compras 50 camisetas más a 6 cada una y vendes 60 camisetas a 15 cada una. También pagas 100 en alquiler y 50 en servicios. Al final del mes, recibes tres pagos de clientes por un total de 900 y pagas a proveedores 350. ¿Qué nos dicen estos números?
Primero, registra las transacciones en el libro diario: compra de inventario, ventas, gastos operativos, cobros y pagos. Luego, pasa esas entradas al libro mayor para ver saldos por cada cuenta: Inventario, Efectivo, Cuentas por Cobrar, Cuentas por Pagar, Ingresos por Ventas, Coste de Mercancía Vendida, Gastos de Alquiler y Servicios, etc. Después haces los ajustes necesarios: depreciación de activos si corresponde, cálculo de costo de mercancía vendida y ajuste de inventario final. Con esto obtendrás el estado de resultados y el balance general al cierre del periodo. Por último, verifica que el flujo de efectivo refleje la entrada de 900 de cobros y la salida de 350 a proveedores, más los gastos operativos. Este ejercicio, aunque sencillo, te enseña el flujo lógico de la contabilidad básica y te da confianza para manejar transacciones reales.
11. Pasos siguientes para continuar aprendiendo
La contabilidad es una disciplina que crece contigo. Si ya tienes una base, estas direcciones pueden ayudarte a avanzar con seguridad:
- Profundizar en la contabilidad de costos: aprende a asignar costos indirectos, calcular márgenes por producto y utilizar métodos de costeo como el costo medio ponderado o el costeo por absorción.
- Automatizar procesos: si tu volumen de transacciones aumenta, invierte en software que automatice la conciliación bancaria, la generación de estados y la clasificación de gastos.
- Mejorar la presentación de informes: añade ratios útiles (margen de utilidad, rotación de inventario, liquidez) para tener una visión rápida de la salud financiera y capacidad operativa.
- Estudiar normativas y buenas prácticas: familiarízate con principios contables relevantes para tu país y el sector, así como con las normas de auditoría si tu negocio crece.
- Solicitar asesoría cuando haga falta: un contador o asesor financiero puede ayudarte con temas complejos como impuestos, gestión de inventarios avanzada o planes de financiación.
12. Consejos prácticos para mantener la disciplina contable
La contabilidad exitosa depende menos de la brillantez y más de la disciplina. Aquí tienes consejos prácticos que puedes aplicar desde hoy mismo:
- Haz registros diarios: reserva 10-15 minutos cada día para poner al día el libro diario. La constancia es clave.
- Guarda recibos y comprobantes: digitaliza y archívalos en carpetas por fecha y tipo de gasto. Esto facilita las conciliaciones y auditorías futuras.
- Separa tus finanzas personales y de negocio: evita mezclar gastos; usa cuentas distintas para cada cosa y trata la contabilidad como un documento serio de gestión.
- Revisa saldos y discrepancias semanalmente: un control temprano evita que las diferencias se conviertan en problemas grandes.
- Documenta políticas simples: registra en un documento breve cómo clasificas cada tipo de transacción y qué criterios usas para ajustar inventarios o reconocer ingresos.
13. Casos de uso y escenarios para practicar
A medida que avances, prueba estos escenarios para afianzar lo aprendido:
- Gestionar un inventario con variación de precios: cómo registrar pérdidas por obsolescencia o roturas y ajustes de inventario.
- Ventas a crédito y cobros diferidos: cómo registrar cuentas por cobrar y medir la antigüedad de saldos.
- Liquidación de deudas: cómo planificar pagos a proveedores y reflejar intereses si existieran.
- Depreciación de activos: cuándo y cómo registrar la depreciación de un equipo comprado para el negocio.
14. Conclusión: tu camino hacia la contabilidad práctica
La contabilidad no es un rompecabezas oculto; es una serie de hábitos que te permiten ver con claridad tu negocio. Si empiezas con lo básico, te mantienes fiel a un ciclo simple de registrar, clasificar, ajustar y reportar, y usas herramientas adecuadas, estarás en el camino correcto. No se trata de hacer números perfectos desde el primer día, sino de construir un sistema que puedas entender, explicar y mejorar. Con cada mes que pasa, tus estados financieros serán más claros, y tus decisiones, más acertadas.
Preguntas frecuentes
- ¿Qué hago si no tengo claridad entre qué cuenta usar para un gasto mixto?
- Divide el gasto en sus componentes principales: si es una cuota de marketing que también cubre servicios, registra la parte que corresponde a cada función en las cuentas pertinentes, por ejemplo, Gastos de Marketing y Servicios. Si es demasiado ambiguo, crea una cuenta de gastos mixtos y añade notas para explicar la clasificación.
- ¿Es necesario usar un software contable desde el inicio?
- No necesariamente. Muchas personas comienzan con hojas de cálculo simples y una buena organización. A medida que crezca el negocio, puedes migrar a software que automatice procesos y reduzca errores. Lo importante es la consistencia y la claridad en los registros.
- ¿Cómo manejar el inventario cuando hay variaciones de stock o pérdidas?
- Registra variaciones de inventario mediante ajustes de inventario. Si detectas pérdidas por deterioro, obsolescencia o robo, debes registrarlas como gasto y reducir el saldo de inventario. Mantén un recuento físico regular para comparar con el saldo contable.
- ¿Qué es la utilidad neta y por qué debería importarme?
- La utilidad neta es la diferencia entre ingresos y gastos en un periodo. Es un indicador clave de rentabilidad y, a menudo, influye en decisiones de inversión, capacidad de crecimiento y condiciones de financiación. No te quedes solo con la cifra; analiza qué impulsó esa utilidad para replicarla o corregirla.
- ¿Cómo puedo mejorar mi flujo de efectivo si los cobros tardan en llegar?
- Revisa tus políticas de crédito, ofrece descuentos por pronto pago y prioriza la cobranza de cuentas por cobrar. Mantén un colchón de liquidez, negocia plazos con proveedores y considera líneas de crédito de corto plazo para emergencias. Una proyección de flujo de efectivo semanal puede ayudarte a anticiparte a problemas.





