Nómina empleada de hogar con salario en especie: guía práctica
Nómina empleada de hogar con salario en especie: guía práctica
Qué es el salario en especie y por qué importa en la nómina de hogar
Qué es el salario en especie y cuándo se aplica
Cuando hablamos de salario en especie nos referimos a una compensación que no llega en forma de euros en efectivo, sino en bienes o servicios que el empleador ofrece a la trabajadora del hogar. Entre los ejemplos más comunes están la vivienda temporal que ofrece el empleador para que la empleada viva en la casa, la comida o la manutención diaria proporcionada por la familia, el uso de un coche para fines personales o la cobertura de ciertos gastos como luz y agua durante la jornada laboral. Aunque pueda parecer menos directa que un pago en dinero, el salario en especie forma parte de la remuneración total y, por tanto, debe verse reflejado en la nómina, en el contrato y en las obligaciones ante la Seguridad Social y la Agencia Tributaria.
¿Por qué es importante? Porque la valoración de estas prestaciones influye en la base de cotización, en posibles retenciones de IRPF y en la contabilidad laboral de la casa. Si no se registra adecuadamente, pueden surgir discrepancias entre lo que la empleada percibe y lo que la Seguridad Social exige, con posibles sanciones o recargos. Además, una valoración clara evita malentendidos entre empleador y trabajadora y facilita la gestión diaria de la nómina. En resumen: salario en especie sí, pero bien calculado, documentado y comunicado.
Marco legal y conceptos clave
Régimen de empleados del hogar en España
En España, las personas que trabajan en el hogar tienen un régimen especial dentro de la Seguridad Social. Este régimen reconoce las particularidades del empleo doméstico y establece que la remuneración puede incluir componentes en especie siempre que se valoren correctamente y se integren en la nómina como parte de la retribución total. El empleador debe dar de alta a la trabajadora, pagar las cotizaciones correspondientes y emitir recibos de salarios que reflejen tanto la remuneración en efectivo como el valor de cualquier beneficio en especie. Es fundamental cumplir con la normativa vigente y mantener documentación clara para evitar problemas laborales o fiscales.
Cómo se valora el salario en especie
La clave es valorar, de forma razonable y objetiva, el valor de mercado de la prestación en especie. Por ejemplo, si se ofrece vivienda, hay que estimar qué costo tendría esa vivienda en el mercado si la empleada la alquilara o el valor razonable por la utilización de la vivienda. Si se incluye comida diaria, se puede imputar un valor de la cesta de alimentación comparable a lo que costaría en el mercado. En todos los casos, el valor asignado debe ser justificarlo en la nómina y en la documentación laboral. No basta con indicar “valor simbólico”; la valoración debe ser real y verificable, para que el total de la remuneración sea correcto a efectos de Seguridad Social e IRPF.
Cómo calcular la nómina con salario en especie: paso a paso
Pasos prácticos para completar la nómina
- Definir y acordar por escrito qué elementos de salario en especie se ofrecen (vivienda, comida, transporte, etc.).
- Valorar cada elemento en especie con un precio de mercado razonable y razonable para la región. Si el valor cambia con el tiempo (por ejemplo, alquiler de vivienda), actualizarlo periódicamente.
- Incorporar al salario base y a cada concepto de la nómina los importes correspondientes. La remuneración total debe reflejar tanto el salario en efectivo como el valor de los beneficios en especie.
- Calcular la base de cotización sumando el salario base y el valor en especie. Este total se utiliza para las cotizaciones a la Seguridad Social en el régimen de empleados del hogar.
- Determinar si corresponde IRPF (según las circunstancias de la trabajadora). En el caso del hogar, la retención de IRPF puede aplicarse cuando la trabajadora está sujeta a retención y su situación personal así lo indique.
- Emitir el recibo de salario (Nómina) con claridad: salario base, complementos, salario en especie, total devengado, retenciones (si las hay), y totales de cotización.
- Conservar toda la documentación justificativa: contratos, acuerdos escritos, valoraciones de especie y comprobantes de pago de cotizaciones.
- Revisar periódicamente la valoración de las especies para evitar desajustes entre la realidad y lo registrado en nómina.
Ejemplo práctico completo
Imagina una empleada de hogar con una jornada de 40 horas semanales. Su salario base acordado es de 900 euros al mes. Se acuerda que la familia le ofrece vivienda en la casa del empleador (valor razonable de 250 euros al mes) y comida diaria (valor razonable de 100 euros al mes). En la nómina, la estructura quedaría así:
- Salario base: 900 €
- Valor vivienda: 250 €
- Valor comida: 100 €
- Remuneración total devengada: 1.250 €
- Cuotas de Seguridad Social (según el régimen especial para empleados de hogar): [valor estimado según tabla vigente]
- IRPF: [según situación personal y retención aplicable]
- Salario neto: [residuo tras descontar cotizaciones e IRPF]
Este ejemplo ilustra la mecánica general: no se trata solo de sumar euros, sino de valorar en especie y de integrarlo en la base de cotización y en la nómina de manera clara y justificada. En la realidad, las cuotas y retenciones deben ajustarse a las tablas vigentes, por lo que conviene apoyarse en la asesoría o en las herramientas oficiales que publiquen las autoridades laborales.
Implicaciones para IRPF
El IRPF toma como base de cálculo la remuneración total recibida por la trabajadora. Si hay salario en especie, ese valor se suma al sueldo en efectivo para determinar si existe obligación de aplicar retención. En algunas situaciones, si la trabajadora tiene varios ingresos o circunstancias personales específicas (por ejemplo, gastos deducibles o una base imponible elevada), la retención podría verse afectada. Por tanto, es crucial valorar correctamente en especie y consultar la tabla de retenciones vigente para evitar sorpresas en la declaración de la renta.
Implicaciones para la Seguridad Social
La Seguridad Social debe recibir las cotizaciones correspondientes sobre la base de cotización que incluya el salario en especie. En el régimen especial para empleados de hogar, la cuota se calcula sobre la totalidad de la remuneración, no solo sobre el dinero recibido. Esto significa que, aunque la trabajadora reciba parte de su salario en especie, esa parte también se suma para calcular la cuota patronal y la cuota de la trabajadora. Mantener registros precisos de cada concepto de la nómina es esencial para evitar discrepancias, recargos o inspecciones futuras.
Diferencias entre vivienda en especie, comida y otros beneficios
No todas las prestaciones en especie se valúan de la misma manera ni tienen el mismo peso en la nómina. La vivienda suele representar una valoración que puede ser más alta que otros beneficios, especialmente si la vivienda actual tiene un alquiler razonable en la zona. La comida puede valorarse de modo diferente según si es diaria, semanal o si se proporcionan productos específicos. Otros beneficios (transporte, cuidado de niños, tasas de guardería, uso de un coche para fines personales) deben valorar su costo de mercado individualmente. En todos los casos, la clave es documentar exactamente qué se ofrece y con qué valoración se registra en la nómina.
Buenas prácticas y plantillas para gestionar salario en especie
Contrato y acuerdos por escrito
Antes de aplicar cualquier salario en especie, conviene dejarlo por escrito en el contrato o en un anexo contractual. El documento debe detallar qué beneficios se ofrecen, cuál es su valor estimado, la fecha de vigencia y si el valor puede variar. Un contrato claro evita conflictos y facilita las revisiones anuales o en caso de cambios de vivienda, de comida o de jornada laboral.
Cómo reflejar estos elementos en la nómina
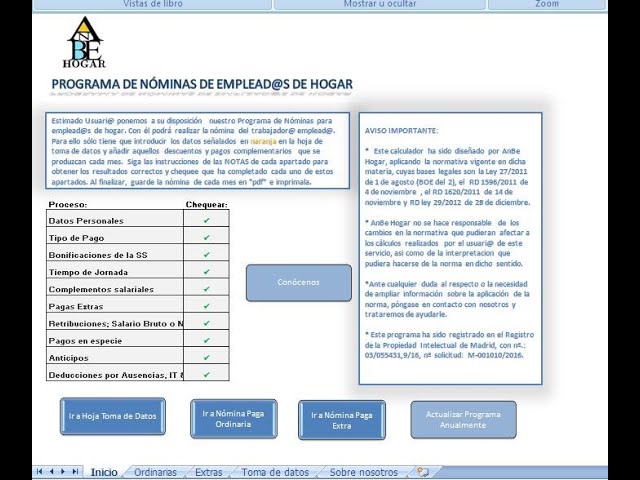
Además de describir cada componente en el recibo, la nómina debe incluir una descripción breve de cada concepto en especie para que sea fácilmente comprensible. Por ejemplo, en la línea de “Salario en especie” indicar: “Vivienda: valor 250 €; Comida: valor 100 €”. Si se utiliza software de nómina, asegúrate de que el sistema permita registrar varios conceptos de especie y que el cálculo de la base de cotización y las retenciones se hagan automáticamente con estos valores.
Casos especiales: cambios de situación
Si se adapta o cambia la vivienda en especie
Si la vivienda en especie cambia (por ejemplo, la empleada pasa a vivir en una habitación diferente o se muda a otra propiedad), debe actualizarse la valoración en la nómina y la documentación contractual. Cualquier modificación debe notificarse por escrito y reflejarse en la siguiente nómina o mediante un anexo al contrato. Mantener un registro de las valoraciones anteriores facilita la auditoría interna o la revisión en caso de discrepancias.
Si el salario en especie se reduce o se incrementa
Un cambio en el valor de la vivienda o de otros beneficios en especie debe comunicarse y acordarse con la trabajadora, igual que ocurre con el salario base. Si se produce un incremento, ese valor debe añadirse a la base de cotización y, si corresponde, ajustarse IRPF. Si se reduce, el empleador debe considerar el impacto en las cuotas y en la retención y, en caso de que la trabajadora ya haya recibido la nómina con un valor anterior, emitir un ajuste o nómina complementaria para reflejar la corrección.
Consejos prácticos para gestionar nómina de hogar con salario en especie
- Audita periódicamente tus valoraciones de especie para asegurarte de que se ajustan al mercado y no se desdibujan con el tiempo.
- Mantén una carpeta de documentación: contrato, anexos de salario en especie, facturas o estimaciones de costos, y recibos de cotización.
- Comunica cambios con suficiente antelación para que la trabajadora pueda ajustar su planificación personal y financiera.
- Utiliza herramientas de nómina o asesoría especializada en empleo del hogar para evitar errores comunes en las bases de cotización y en IRPF.
- Pregunta y verifica: si tienes dudas sobre si un beneficio puede considerarse salario en especie o cómo valorarlo, consulta a un asesor laboral o a la Seguridad Social.
Errores comunes a evitar
- No registrar correctamente la valoración de especie en la nómina; consecuencias: diferencias de cotización y posibles sanciones.
- Ocultar o subvalorar los beneficios en especie para pagar menos cotizaciones; esto puede generar problemas en una inspección.
- No actualizar el contrato cuando se modifican las condiciones de la vivienda o de otros beneficios en especie.
- Confundir beneficios personales con retribución del trabajo; es clave distinguir entre salario en especie y beneficios no laborales para evitar malentendidos.
Cómo empezar: checklist rápida para principiantes
- Define por escrito qué beneficios en especie vas a ofrecer.
- Valora cada beneficio con un precio de mercado razonable.
- Incluye la suma de salario base más valor en especie en la nómina y en la base de cotización.
- Determina retenciones de IRPF si corresponde y emite el recibo con claridad.
- Conserva la documentación y revisa anualmente o ante cambios de situación.
Preguntas frecuentes (únicas y prácticas)
- ¿Puede una empleada de hogar rechazar el salario en especie y exigir solo pago en efectivo? En teoría, sí, si ambas partes están de acuerdo y se mantiene la misma remuneración total. Sin embargo, los acuerdos deben quedar por escrito y cumplir la normativa de Seguridad Social e IRPF.
- ¿Qué pasa si el valor de la vivienda en especie es superior al alquiler de mercado? Debería ajustarse al valor de mercado para evitar inflados innecesarios en la base de cotización y en IRPF. Valoraciones desproporcionadas pueden generar problemas fiscales o laborales.
- ¿Cómo saber si debo aplicar IRPF al salario en especie? Si la remuneración total supera el mínimo no sujeto a retención y la trabajadora tiene su situación personal que dicte retención, entonces podría aplicarse IRPF. Consulta las tablas de retención vigentes y la situación personal de la empleada.
- ¿Puede la vivienda en especie considerarse una parte de la prestación de servicios y, por tanto, afectar al horario o las condiciones de trabajo? No suele afectar al horario, salvo que exista una cláusula específica. Sin embargo, cualquier condición especial ligada a la vivienda debe reflejarse claramente en el contrato.
- ¿Qué documentos necesito para justificar el salario en especie? Contrato o anexo donde se detalle la especie, valoración de cada beneficio, recibos de nómina que reflejen la distribución entre efectivo y especie, y documentación de la Seguridad Social que demuestren las cotizaciones correspondientes.
- ¿Qué ocurre si la empleada cambia de domicilio y ya no puede recibir la vivienda en especie? Debe revisarse la valoración y, si procede, actualizar la nómina y el contrato para reflejar el nuevo estado.
En resumen, la nómina de una empleada de hogar con salario en especie es una herramienta poderosa para gestionar correctamente la remuneración y cumplir con la normativa. No se trata de sumar beneficios de forma improvisada, sino de planificar, valorar, documentar y comunicar de manera clara. Si lo haces bien, evitas sorpresas, cuestionamientos y confusiones a largo plazo. ¿Te gustaría ver un modelo simple de nómina que incluya salario en especie o prefieres una guía paso a paso para adaptar a tu situación particular?