
Por qué el IRPF es un impuesto directo: explicación clara y ejemplos prácticos
Por qué el IRPF es un impuesto directo: explicación clara y ejemplos prácticos
Qué diferencia hay entre IRPF y otros tributos
Entendiendo el IRPF: qué es y por qué es directo
Si alguna vez has visto una nómina o has oído hablar del “modelo” de la declaración, ya tienes una idea aproximada de qué es el IRPF. Pero vamos al meollo: ¿qué lo hace tan especial y, sobre todo, por qué se considera un impuesto directo? En pocas palabras, el IRPF es un tributo que nace de la renta que una persona física obtiene durante un año. No está ligado a si compras una cosa o no, ni a si consumes ciertos bienes; está vinculado directamente a lo que ganas. Esa relación directa con la renta es lo que, en la teoría impositiva, distingue al IRPF de los impuestos indirectos, como el IVA, que gravan el consumo de bienes y servicios y pasan, en la práctica, la factura al consumidor final, pero no a la persona que genera la renta.
Para entenderlo mejor, imagina dos modos de financiar servicios públicos: uno se alimenta de quienes consumen y el otro de quienes ganan. El IRPF, al gravar la renta, funciona como un ajuste directo al ingreso disponible de cada individuo. Si ganas menos, pagas menos o incluso no pagas; si ganas más, pagas más. Esa progresividad —pagas una tasa mayor a medida que aumentan tus ingresos— es una de las piedras angulares de cómo funciona este impuesto. Pero ojo: el IRPF no es un castigo por ganar más; es una forma de repartir la carga pública de acuerdo con la capacidad de cada quien. ¿Qué hay detrás de esa idea? Vamos a desglosarlo paso a paso para que quede claro.
Qué diferencia hay entre ingresos, rentas y bases: la base imponible y su papel
Antes de entrar en números, conviene aclarar algunos términos clave. La base imponible es la cantidad sobre la que se aplica el % que corresponde a cada tramo. En el IRPF, esa base suele estar formada por diferentes tipos de ingresos: salario, rendimientos del trabajo, rendimientos de capital, actividades económicas, etc. No toda la renta se grava de la misma manera, porque el sistema contempla reducciones, deducciones y reducciones por circunstancias personales y familiares. Esa mezcla da como resultado la base liquidable, que es la base imponible tras aplicar las reducciones. Es decir, no es lo mismo tu sueldo bruto que lo que realmente se toma como base para calcular el impuesto después de restar reducciones por circunstancias personales, aportaciones a planes de pensiones, y otras deducciones permitidas.
Este proceso se parece a ordenar una figura geométrica: primero mides la altura (tu ingreso), le restas los huecos permitidos (deducciones y reducciones) y te quedas con el volumen de lo que realmente tributa. Por eso, dos personas con ingresos parecidos pueden pagar impuestos distintos si una aprovecha más deducciones o tiene circunstancias personales diferentes. Esa capacidad de adaptar la carga a la situación de cada contribuyente es lo que confiere al IRPF su carácter directo y, en muchos casos, progresivo.
Cómo se calculan las cuotas: tramos, tipos y la mecánica de la progresividad
La mecánica de cálculo del IRPF puede parecer compleja al principio, pero se puede entender con una analogía sencilla. Imagina una escalera: a cada tramo de ingresos le corresponde una tasa marginal distinta. Cuando tu renta cruza de un tramo al siguiente, solo la parte que cae en ese tramo paga la tasa de ese tramo, mientras la parte de ingresos de tramos anteriores continúa pagando sus tasas correspondientes. En español claro: no pagas la misma tasa sobre todo tu ingreso; pagas más a medida que tu ingreso sube, pero solo en la porción que corresponde a cada tramo. Esta idea es la esencia de la progresividad del IRPF.
La base imponible se convierte, luego de ciertas reducciones, en la base liquidable. A esta base liquidable se aplican los tipos impositivos establecidos en la normativa vigente. En la práctica, el sistema utiliza varios tramos que se actualizan periódicamente para reflejar cambios económicos y decisiones políticas. Entre los factores que influyen están la situación familiar (número de hijos, situación de convivencia), aportes a planes de pensiones, gastos deducibles, entre otros. Es decir, no es solo una cuestión de “cuánto ganas”, sino también de “qué puedes descontar” y “qué circunstancias te benefician”. ¿Qué pasa si ganas mucho? Probablemente te tocará pagar más, pero recuerda que la progresividad está pensada para que quien tiene mayor capacidad contributiva contribuya en mayor medida al financiamiento de servicios públicos y transferencias sociales.
¿Qué paga exactamente el contribuyente y cuándo se paga? Pesos pesados del calendario
El IRPF no es un único pago único. Se compone de varias piezas que se abordan a lo largo del año y en la declaración anual. En el día a día, dos mecanismos mantienen la cosa funcionando: las retenciones y los pagos a cuenta. En el trabajo asalariado, por ejemplo, tu empleador practica una retención directamente sobre tu salario: una parte de tu nómina se entrega a la Agencia Tributaria como anticipo del impuesto. Si eres autónomo, tú mismo gestionas pagos fraccionados a lo largo del año, de modo que la factura no te sorprenda en la declaración. En ambos casos, el objetivo es que el efecto de la carga fiscal se vaya repartiendo, evitando un único golpe fiscal al final del año.
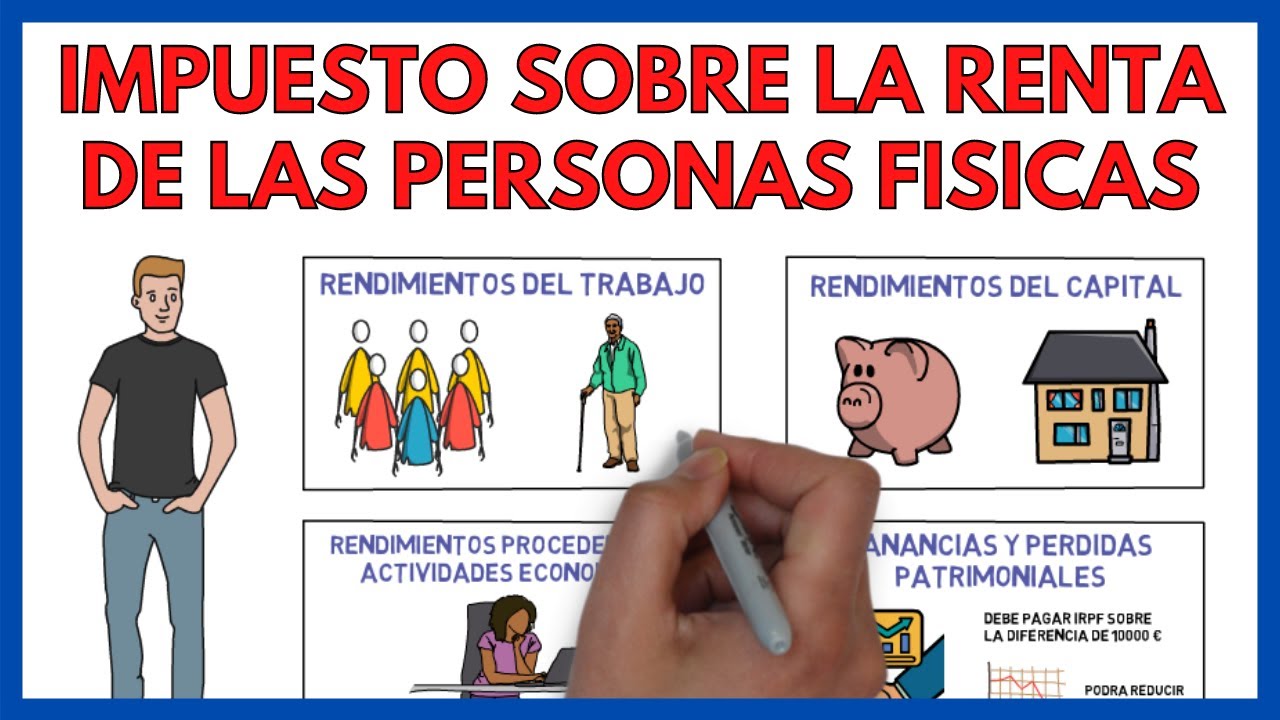
Las rentas del trabajo son, con frecuencia, el componente más visible de la factura del IRPF para la mayoría de las personas. Pero no son las únicas. Rendimientos del capital (intereses, dividendos, alquileres) y rendimientos de actividades económicas también entran en la ecuación. Cada tipo de renta tiene sus propias reglas de imputación, deducciones y, a veces, tipos especiales. Por eso, cuando alguien dice “el IRPF es un impuesto complejo”, no es solo una frase al azar: la mezcla de rentas, deducciones y circunstancias personales hace que, para cada contribuyente, la ecuación sea distinta. ¿Te resulta útil verlo así? Vamos a ver ejemplos prácticos para que lo tengas más claro.
Casos prácticos: ejemplos simples que iluminan la teoría
Caso 1: un trabajador con salario fijo
Imagina a Marta, una empleada con un salario anual de 28 000 euros. En su caso, la base imponible empieza con ese salario bruto, a la que se pueden restar aportaciones a la seguridad social y otras deducciones personales. A continuación, se aplican tramos y tipos que, en conjunto, determinan su cuota. La retención en su nómina funciona como anticipo del impuesto: a medida que avanza el año, la Agencia Tributaria va recibiendo una porción de su cuota. En la declaración anual, Marta ajusta cuentas: si ha pagado de más durante el año, recibe devolución; si ha pagado de menos, paga la diferencia. Este flujo es típico de los trabajadores por cuenta ajena, pero cada caso tiene sus peculiaridades: deducciones por familia numerosa, por discapacidad, por inversión en vivienda habitual, entre otras posibles. ¿Qué ocurriría si Marta se cambia de tramo a mitad del año? En ese caso, el sistema de tramos y retenciones se ajusta para que el total pagado durante el año se acerque a la cuota real, evitando sorpresas grandes al final.
Caso 2: un autónomo con rendimientos mixtos
Pedro es autónomo y, además, tiene algo de rendimiento por inversiones. Su IRPF no se centra solo en un salario; debe sumar ingresos de su actividad económica, rendimientos de capital y aplicar estimaciones directas o módulos según lo que corresponda. En su caso, los pagos a cuenta suelen ser más frecuentes que para un trabajador por cuenta ajena, porque la variabilidad de sus ingresos de autónomo puede ser mayor. Pedro debe gestionar deducciones específicas para actividades económicas, gastos relacionados con la actividad, y posibles deducciones autonómicas. Este ejemplo muestra por qué la planificación fiscal es tan importante para autónomos y personas con ingresos variables: anticipar pagos, optimizar deducciones y evitar sorpresas cuando llega la declaración anual.
Caso 3: vivienda y deducciones en la renta
Imagina a Lucía, que tiene una vivienda habitual y realiza ciertas inversiones en mejoras energéticas que son deducibles. Aunque los detallitos pueden variar por comunidad autónoma, hay deducciones generales por inversión en vivienda, protección del medio ambiente y mejoras para la eficiencia energética. En algunos lugares, esas deducciones pueden suponer una cantidad importante que reduce la cuota, especialmente cuando el ingreso es alto y la base imponible es grande. Este caso subraya una idea clave: no todo está en la tasa marginal; las deducciones familiares, por vivienda y por inversión pueden marcar una diferencia notable en la factura final, e incluso pueden convertir lo que parecía un tramo alto en una cuota razonable.
Redistribución y equidad
Una de las preguntas clásicas sobre el IRPF es si realmente reduce la desigualdad. En términos generales, la progresividad del impuesto facilita que quienes tienen más ingresos aporten una mayor proporción de su renta. Eso no basta por sí solo para resolver todos los problemas de redistribución, pero sí aporta una herramienta razonable para financiar servicios públicos, educación, sanidad y pensiones. En la práctica, el IRPF funciona como una especie de palanca: si ajustas las tasas, tramos y deducciones de manera inteligente, puedes mejorar la equidad sin desincentivar la inversión o el trabajo. ¿Qué perfiles sociales se benefician más de estas políticas? Normalmente, las familias con hijos, las personas con discapacidad y aquellos que invierten en bienes que generan deducciones pueden ver reducida su cuota de forma significativa, lo que ayuda a mantener el consumo y la demanda interna en momentos de incertidumbre económica.
Incentivos y desincentivos: el lado práctico de la planificación
A la vez que el IRPF puede favorecer a ciertos perfiles, las decisiones de planificación fiscal pueden generar incentivos para trabajar más, invertir en educación o en eficiencia energética. Por ejemplo, deducciones por estudio o por vivienda pueden convertir una decisión que, a priori, parece costosa, en una inversión razonable a medio plazo. En el extremo opuesto, hay estrategias que buscan reducir la carga fiscal mediante estructuras que, a ciertas alturas, pueden ser contrarias a la vocación de simplificación de la normativa. Por eso, una buena gestión del IRPF no solo implica pagar lo justo: también implica entender qué deducciones están permitidas, cómo optimizar la retención y cuándo conviene hacer determinadas inversiones o aportaciones a planes de pensiones.
Errores comunes y mitos sobre el IRPF (y qué hacer al respecto)
Mito: “El IRPF me lo paga la empresa”
Este es un malentendido común. En realidad, la retención que aplica el empleador es un anticipo del impuesto. Si la retención es demasiado alta, el contribuyente recibe una devolución; si es demasiado baja, debe pagar la diferencia en la declaración. Por eso, es importante revisar anualmente la situación, ya sea pidiendo un ajuste de retención o verificando si has cambiado de circunstancias personales que influirían en la cuota final.
Mito: “Solo se paga en la declaración anual”
La realidad es que una parte de la cuota se paga a lo largo del año a través de retenciones y pagos a cuenta. Si esperas a la declaración para ver cuánto debes, podrías encontrarte con un pellizco mayor de lo esperado. Una buena práctica es revisar tu situación cada trimestre, especialmente si cambias de trabajo, recibes ingresos por rendimientos del capital o tienes cambios familiares importantes.
Realidad: deducciones pueden marcar la diferencia, si se aprovechan
Las deducciones y reducciones pueden cambiar el resultado de la cuota de forma notable. Entre las deducciones habituales se encuentran las asociadas a familia, discapacidad, vivienda, donaciones y planes de pensiones. No todas las deducciones son iguales en toda España, ya que algunas son autonómicas. Así que tu enfoque debe incorporar tanto la legislación nacional como la autonómica. Desconocer estas vías puede costarte dinero que, con un poco de planificación, podrías ahorrar.
Consejos prácticos para gestionar el IRPF en tu día a día
Empieza por lo básico: verifica tus datos y tu base imponible
Asegúrate de que tu padrón fiscal, tu estado civil, y tu situación familiar estén actualizados. Pequeños cambios como una separación, un nuevo hijo o un cambio en la pensión pueden cambiar la cuota final significativamente. Mantén un registro ordenado de ingresos, gastos deducibles y aportaciones a planes de pensiones, porque todo eso alimenta la base liquidable y la cuota efectiva.
Aprovecha las deducciones y reducciones disponibles
Investiga qué deducciones te corresponden según tu lugar de residencia y tu situación. Por ejemplo, deducciones por inversión en vivienda habitual, por estudio, por donaciones, por inversión en energías renovables o por familia numerosa. Documenta cada gasto y guarda recibos; la mayor parte de estas deducciones requieren justificación para ser válidas en la declaración.
Planificación a lo largo del año para evitar sorpresas
No esperes al último minuto para hacer la declaración. Si anticipas tus ingresos y gastos, podrás planificar mejor la retención o los pagos a cuenta. Una buena regla: cada trimestre revisa si tus ingresos se han movido de forma sustancial y ajusta la retención si procede. Esto no solo evita sorpresas, sino que también mejora tu liquidez mensualmente.
La declaración anual: qué esperar y cómo prepararla
La declaración de la renta es, para muchos, un momento de tranquilidad y, para otros, una fuente de ansiedad. Lo importante es entender que se trata de reconciliar lo que ya se ha abonado durante el año con lo que realmente corresponde según las reglas vigentes. En el proceso, puedes ver si has pagado de más y te corresponde una devolución, o si, por el contrario, debes completar una cuota adicional. En cualquier caso, la clave está en la precisión y la documentación. Mantén a mano: certificados de ingresos, justificantes de gastos deducibles, recibos de aportaciones a planes de pensiones, información sobre rendimientos del capital y, si corresponde, datos de comunidades autónomas. Con una buena compilación, la declaración puede hacerse de forma fluida y sin contratiempos.
Conclusión: entender para decidir mejor
El IRPF es, en esencia, un impuesto directo porque gravita la renta de las personas físicas de forma clara y personalizada. No se trata solo de una tasa general; se trata de un sistema que asigna una cuota según la capacidad económica, con herramientas para reducir la carga mediante deducciones y reducciones. La clave para gestionarlo bien está en la comprensión: entender qué base imponible se está utilizando, qué deducciones y reducciones aplican y cómo los diferentes tipos de ingresos encajan en la ecuación. Si te preguntas por qué alguien paga más que otro con ingresos parecidos, la respuesta suele estar en las circunstancias personales, las deducciones disponibles y la planificación fiscal a lo largo del año. ¿Qué podemos hacer al respecto? Informarte, revisar tu situación anualmente y anticipar movimientos que afecten a tu cuota te coloca en una posición más poderosa para gestionar tu economía personal.
Preguntas frecuentes únicas sobre el IRPF
- ¿Qué pasa si cambio de trabajo a mitad de año? ¿Cómo afecta a la retención y a la declaración?
- ¿Las deducciones por vivienda son siempre autonómicas o pueden variar cada año?
- ¿Qué es exactamente la base liquidable y por qué es más relevante que la base imponible?
- ¿Cómo influyen las bodas, separaciones o hijos en la cuota del IRPF?
- ¿Qué diferencia hay entre una deducción y una reducción, y cuándo aplica cada una?
- ¿Qué papel juegan los planes de pensiones en la planificación del IRPF y qué límites existen?




