
Qué es el activo corriente de una empresa: definición, ejemplos y cálculo
Qué es el activo corriente de una empresa: definición, ejemplos y cálculo
Importancia del activo corriente en la salud financiera de la empresa
Qué es el activo corriente: definición, clasificación y por qué importa
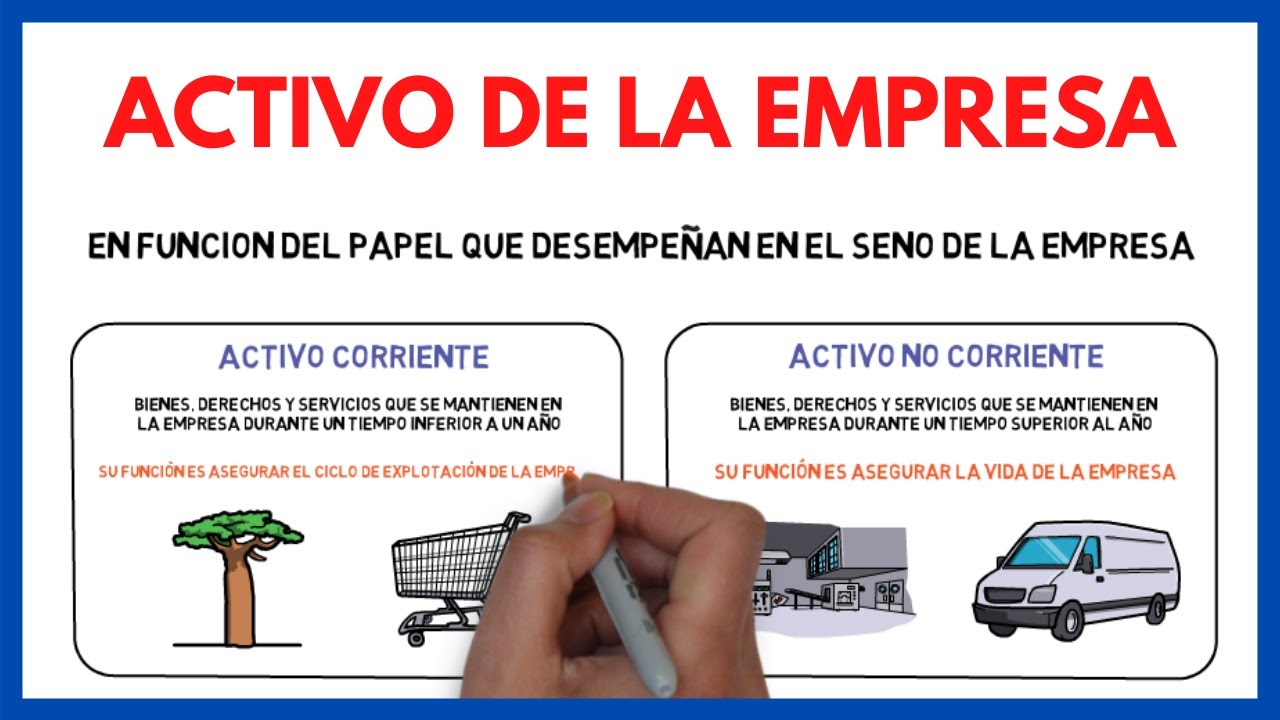
Imagina que una empresa es un organismo vivo. El activo corriente es, en gran medida, su sangre fresca: liquidez, energía para respirar cada día y la capacidad de sortear imprevistos sin perder el ritmo. En términos simples, el activo corriente son aquellos recursos que la empresa espera convertir en efectivo en un periodo corto, usualmente menor a un año. No se trata solo de dinero en efectivo; incluye aquello que pronto puede transformarse en efectivo o que se consume en el ciclo normal de operaciones. Piensa en ello como el flujo de entrada que mantiene estable la operación diaria: pagos de clientes, inventarios que se venden, y gastos ya pagados por adelantado como si fueran vales de energía para las próximas semanas.
Cuando miras el balance, el activo corriente es la primera línea de defensa de la liquidez. Si una empresa no tiene suficiente activo corriente para cubrir sus obligaciones a corto plazo, podría enfrentarse a tensiones de tesorería, recortes en inversiones, o peores condiciones para obtener financiamiento. Pero ojo: no todo en el activo corriente es igual de valioso. La diferencia entre tener efectivo real y tener cuentas por cobrar demoradas puede marcar la diferencia entre una empresa que navega con tranquilidad y otra que vive al límite. En este artículo vamos a desglosar qué comprende exactamente el activo corriente, qué ejemplos lo ilustran y cómo se calcula, para que puedas entender su papel en la gestión diaria y en la planificación estratégica a corto plazo.
Componentes del activo corriente: qué entra en la definición
El activo corriente está compuesto por varios elementos que se espera convertir en efectivo o consumir en el ciclo operativo de la empresa. A continuación, desgloso los componentes más comunes, con ejemplos claros para que puedas identificarlos en un balance real:
- Efectivo y equivalentes de efectivo: billetes, monedas, y depósitos disponibles de inmediato, así como inversiones muy líquidas que pueden convertirse en efectivo en cuestión de días, como certificados de depósito a corto plazo o fondos de tesorería de alta liquidez.
- Activos disponibles para la venta a corto plazo: inversiones que la empresa tiene intención de vender en un plazo breve y que pueden convertirse en efectivo sin perder valor significativamente.
- Cuentas por cobrar: dinero que deben a la empresa sus clientes por bienes o servicios ya entregados. Incluye facturas pendientes y créditos otorgados a clientes, menos las provisiones por impagos estimados.
- Inventarios: bienes destinados a la venta o a convertirse en productos terminados. Pueden ser materias primas, productos en proceso o mercancía para venta al por menor. Su ciclo de conversión implica comprar, producir, vender y cobrar.
- Gastos pagados por anticipado: gastos que la empresa ya pagó pero que se consumen o vencen con el tiempo, como seguros pagados por adelantado, alquiler o servicios contratados por anticipado.
- Otros activos corrientes: cuotas de impuestos anticipadas, bonos recibidos de clientes, anticipos a proveedores y similares que se esperan convertir en efectivo en un plazo corto.
Diferencias entre activo corriente y activo no corriente
Es fácil confundir el activo corriente con otros activos, pero la clave está en el horizonte temporal de conversión y uso. El activo no corriente, también llamado activo a largo plazo, comprende bienes y derechos que la empresa espera utilizar o convertir en ingresos durante más de un año. Ejemplos típicos son propiedad, planta y equipo (maquinaria, edificios), inversiones a largo plazo y activos intangibles como patentes o software desarrollado internamente. La distinción es crucial para entender la liquidez y la estructura financiera de la empresa. Mientras el activo corriente alimenta la liquidez operativa, el activo no corriente apoya la capacidad productiva y la creación de valor a largo plazo. Una empresa bien equilibrada mantiene suficiente activo corriente para cubrir sus pasivos a corto plazo sin comprometer su inversión en crecimiento.
Por qué es tan importante el activo corriente
La liquidez que proporciona el activo corriente actúa como un colchón ante imprevistos: un retraso en el cobro de clientes, una demanda estacional elevada de inventario o una caída temporal en las ventas pueden poner a prueba la salud financiera. Si una empresa tiene un buen nivel de activo corriente, puede pagar salarios, proveedores y servicios esenciales sin recurrir a deudas de emergencia o a vender activos a pérdidas. Además, una buena gestión del activo corriente suele influir en indicadores clave de desempeño, como la liquidez y la eficiencia operativa, que a su vez impactan en la percepción de inversores, bancos y proveedores. En pocas palabras, el activo corriente es la gasolina que mantiene el motor en marcha, incluso cuando el camino se pone resbaladizo.
Cómo se miden y evalúan los indicadores de liquidez
Para entender la salud de la liquidez, existen varias métricas que te dicen cuánta liquidez real tiene la empresa para enfrentar sus obligaciones a corto plazo. Aquí te dejo las más útiles y cómo interpretarlas en la práctica:
Razón corriente
La razón corriente se calcula dividiendo el activo corriente entre el pasivo corriente. Una razón superior a 1 indica que hay más activos corrientes que pasivos corrientes, lo que suele sugerir una posición de liquidez razonable. Sin embargo, una razón excesivamente alta puede indicar capital inmovilizado en inventarios o cuentas por cobrar que no se rota con suficiente rapidez. Idealmente, el rango aceptable depende del sector y del ciclo de negocio, pero muchos analistas buscan que esté entre 1,2 y 2,0 como una guía general.
Prueba ácida (o prueba de liquidez rápida)
La prueba ácida es más rigurosa: se toma solo el efectivo, equivalentes de efectivo y cuentas por cobrar, dividiéndolos entre el pasivo corriente. Excluye inventarios porque pueden no venderse con la misma rapidez. Esta métrica evita sobreestimar la liquidez cuando gran parte del activo corriente está atado a inventarios poco líquidos. Si la prueba ácida da un valor cercano a 1 o por debajo, hay que actuar para acelerar cobros o reducir inventarios.
Rotación de cuentas por cobrar y días de cobro
Estas métricas miden la eficiencia para convertir las cuentas por cobrar en efectivo. La rotación de cuentas por cobrar se calcula como ventas a crédito entre promedio de cuentas por cobrar. Los días de cobro se obtienen multiplicando 365 por las cuentas por cobrar divididas por ventas a crédito. Un plazo de cobro más corto suele reflejar una gestión más eficiente de crédito y cobro, lo que mejora la liquidez.
Rotación de inventarios y días de inventario
La rotación de inventarios indica cuántas veces se ha vendido y repuesto el inventario en un periodo. Se calcula como costo de ventas entre inventario promedio. Los días de inventario muestran cuántos días tarda en venderse el inventario disponible. Una rotación alta y días de inventario bajos sugieren una buena gestión de existencias; valores bajos pueden significar obsolescencia o exceso de stock.
Ejemplos prácticos: cómo se ve el activo corriente en la realidad
Los conceptos funcionan mejor cuando se ilustran con ejemplos concretos. A continuación te presento dos escenarios, uno de un minorista y otro de una empresa de servicios, para que puedas ver cómo se compone el activo corriente y qué decisiones podrían surgir a partir de esa información.
Ejemplo 1: tienda minorista de ropa
Imagina una tienda que vende ropa de moda. Al final del mes, su balance muestra lo siguiente: efectivo de 30,000 euros, cuentas por cobrar de 20,000 euros, inventarios valorados en 90,000 euros y gastos pagados por anticipado de 5,000 euros. El pasivo corriente es de 110,000 euros. El activo corriente total es 145,000 euros (30,000 + 20,000 + 90,000 + 5,000). La razón corriente sería 145,000 / 110,000 ≈ 1.32, lo cual sugiere una liquidez razonable pero con margen limitado para crecer sin ajustar inventarios o cobros. Si el comercio quiere mejorar su liquidez, podría buscar reducir días de inventario mediante acuerdos con proveedores para entregas más rápidas, o incentivar cobros más ágiles con descuentos por pago temprano.
Ejemplo 2: empresa de servicios profesionales
Una firma de consultoría tiene efectivo de 40,000 euros, cuentas por cobrar de 120,000 euros (clientes con facturas grandes y a plazo), inventarios de 0 euros (no venden producto), y gastos pagados por anticipado de 8,000 euros. Su pasivo corriente asciende a 95,000 euros. El activo corriente total es 168,000 euros, con una razón corriente de 1.77. Aunque la liquidez parece sólida, una gran parte de los activos corrientes está representada por cuentas por cobrar, lo que implica exposición a atrasos en pagos. En este caso, la empresa podría enfocarse en acelerar cobros, establecer acuerdos de pago por hitos de proyecto o exigir pagos parciales por anticipado para disminuir el riesgo de impagos y mejorar la rotación de cuentas por cobrar.
Cómo calcular el activo corriente y reflejarlo en los estados financieros
El cálculo del activo corriente es directo, pero su interpretación depende de la claridad con la que se clasifiquen los elementos y de la consistencia contable. La definición estándar para el activo corriente en muchos marcos contables es:
- Activos que se esperan convertir en efectivo, vender o consumir durante el ciclo normal de operaciones (generalmente un año o menos).
- Incluye efectivo y equivalentes, cuentas por cobrar, inventarios y gastos pagados por anticipado, entre otros activos corrientes.
Si eres propietario, gestor o analista, es clave revisar cada línea y entender la naturaleza de cada componente. En la práctica, la presentación en el balance general suele listar primero el efectivo y equivalentes, luego las cuentas por cobrar, inventarios y gastos pagados por anticipado, para completar el total de activo corriente. Mantener consistencia en definiciones a lo largo de periodos facilita la comparación temporal y te permite detectar tendencias de liquidez de forma más fiable.
Consejos prácticos para optimizar el activo corriente
Una buena práctica es mirar tres áreas: cuentas por cobrar, inventarios y tesorería. Mejorar la liquidez no siempre significa vender más; a veces se trata de vender mejor, cobrar con más diligencia y gestionar el inventario con mayor eficiencia. Aquí tienes estrategias específicas para cada área:
Gestión de cuentas por cobrar
– Implementa políticas de crédito claras y límites para clientes.
– Establece plazos de cobro razonables y condiciones de pago atractivas para pagos puntuales (descuentos por pronto pago, por ejemplo).
– Monitorea de forma regular las cuentas por cobrar vencidas y envía recordatorios automatizados. Considera cobrar por adelantado o exigir garantías para clientes con historial de morosidad.
– Utiliza segmentación de clientes para concentrarte en cuentas por cobrar de alto valor y aquellas con mayor probabilidad de impago. La comunicación proactiva y la relación con el cliente son claves para mantener una rotación acelerada.
Gestión de inventarios
– Clasifica inventarios por rotación: identifica qué productos venden rápido y cuáles se quedan. Reordena con mayor frecuencia los artículos de alta demanda y reduce el stock de productos de baja rotación.
– Implementa métodos de pedido just-in-time cuando sea posible para disminuir el capital inmovilizado en inventario. Asegúrate de que los proveedores cumplan con entregas rápidas y confiables para no interrumpir la producción o la venta.
– Revisa las tasas de obsolescencia y aplica descuentos o promociones para mover productos antiguos antes de que pierdan valor. La gestión proactiva evita que el inventario se convierta en un cuello de botella de liquidez.
Gestión de efectivo y tesorería
– Mantén un colchón de liquidez razonable; no todo debe estar invertido en cuentas por cobrar o inventarios. Reserva suficiente efectivo para cubrir al menos 1-3 meses de gastos fijos críticos en épocas de menor flujo de ventas.
– Optimiza la cadencia de tus cobros y pagos. Alinea pagos a proveedores con entradas de efectivo para disminuir la necesidad de financiamiento externo. El uso de líneas de crédito o financiamiento a corto plazo puede ser una herramienta temporal para cubrir picos de demanda de liquidez, siempre evaluando costos y condiciones.
– Automatiza la gestión de caja y el flujo de efectivo. Las herramientas modernas permiten prever huecos de liquidez y ejecutar acciones preventivas en tiempo real, evitando sorpresas desagradables al cierre.
Riesgos y señales de alerta en el activo corriente
La administración del activo corriente no es solo mirar números bonitos. También implica detectar señales de que la liquidez podría estar en riesgo. Aquí van algunos indicadores y escenarios de alerta comunes:
Señales de alerta en cuentas por cobrar
– Aumento sostenido del periodo medio de cobro sin una mejora correspondiente en ventas a crédito.
– Provisión para incobrables subestimada, lo que genera una sobrevaloración de las cuentas por cobrar netas.
– Concentración de deuda de un pequeño grupo de clientes, lo que eleva el riesgo de impagos si alguno cae en morosidad.
Señales de alerta en inventarios
– Inventario con rotación muy baja o estacional, que no se ajusta a las ventas actuales.
– Obsolescencia o caducidad de productos no gestionada adecuadamente, aumentando pérdidas potenciales.
Riesgos en la tesorería
– Dependencia excesiva de líneas de crédito para mantener operaciones diarias.
– Falta de previsiones de flujo de efectivo que resulte en descalces entre entradas y salidas, obligando a tomar medidas de último minuto o a incurrir en costos de financiamiento no deseados.
Planificación y estrategias para fortalecer el activo corriente
La fortaleza del activo corriente no surge de un golpe de suerte; se construye con disciplina y prácticas consistentes. Estas son pautas prácticas para planificar mejor tu liquidez en el corto plazo y sostenerla a lo largo del año:
Desarrolla proyecciones de flujo de efectivo
Una proyección de flujo de efectivo bien diseñada te permite anticipar picos y valles en el ciclo comercial. Incluye escenarios optimistas, reales y pesimistas para comprender cómo responder ante cambios en ventas, cobros y pagos. Esto te ayudará a decidir cuánto capital de reserva necesitas y cuándo es prudente buscar financiamiento temporal.
Implementa acuerdos de cobro y facturación más eficientes
Automatiza la facturación, envía recordatorios de cobro y ofrece condiciones atractivas para pagos electrónicos o domiciliaciones bancarias. La rapidez en la facturación y la claridad en los términos reducen la brecha entre entrega de servicio y cobro efectivo.
Mejora la previsión de existencias
Utiliza herramientas de análisis de ventas para anticipar la demanda y ajustar pedidos a proveedores. Evitar compras excesivas reduce el capital inmovilizado y mejora la rotación de inventarios.
Fortalece las relaciones con proveedores
Negocia condiciones de pago más favorables, plazos extendingibles o descuentos por pronto pago que te permitan mejorar el flujo de efectivo sin sacrificar la rentabilidad.
Ejercicios prácticos y criterios de evaluación
Para asegurarte de que estas ideas se traducen en resultados, prueba estos ejercicios simples que pueden hacerse internamente sin necesidad de software complejo:
- Calcula la razón corriente y la prueba ácida mensualmente durante tres meses seguidos para ver si la liquidez mejora con cambios en cobros e inventarios.
- Analiza los plazos de cobranza por cliente y escribe un plan de acción para los 20% de clientes que acumulen mayor antigüedad en deudas.
- Revisa el ciclo de conversión de efectivo (del pago a proveedores, la venta, cobro y pago de proveedores) y estima cuánto tarda en convertir cada euro invertido en efectivo disponible.
Ejemplos históricos y lecciones aprendidas
La historia de muchas empresas exitosas guarda lecciones sobre la liquidez. Un caso clásico es el de una cadena minorista que, durante una temporada de ventas estacionales, aumentó eficazmente su liquidez ajustando inventarios y acelerando cobranzas. En vez de apresurarse a buscar financiamiento externo, optimizó su rotación de inventarios, redujo días de cobro y negoció plazos de pago más favorables con proveedores. El resultado fue una mejora sostenida en la liquidez, menor costo financiero y una mayor capacidad de inversión en mejoras operativas durante el año siguiente. Por otro lado, empresas que dejan de monitorear su activo corriente tienden a enfrentarse a ciclos de crédito restrictivo, mayores costos de financiamiento y, en casos extremos, a crisis de liquidez que pueden amenazar la continuidad del negocio.
Conclusión: el activo corriente como brújula de la gestión operativa
El activo corriente no es solo una cifra fría en un balance. Es una brújula que guía las decisiones operativas diarias y la estrategia financiera a corto plazo. Enfatiza la eficiencia de cobros, la rotación de inventarios y la gestión de tesorería para garantizar que la empresa pueda cumplir con sus obligaciones sin depender siempre de financiamiento costoso. Si tienes la disciplina de revisar estas áreas con regularidad, podrás identificar rápidamente si hay frenos a la liquidez o si hay oportunidades para liberar capital y acelerar el crecimiento. Al final, la pregunta que deberías hacerte cada mes es simple: ¿tengo suficiente liquidez para mantener la operación en marcha y al mismo tiempo invertir en lo que importa para el futuro?
Preguntas frecuentes únicas sobre el activo corriente
1) ¿Cómo decidir qué porcentaje del activo corriente es “óptimo” para mi empresa? No hay un porcentaje universal; depende del sector, ciclo de ventas y nivel de inventario. Empieza revisando tendencias históricas, compara con empresas similares y busca un equilibrio que te permita cubrir tus obligaciones a corto plazo sin inmovilizar excesivamente capital en inventarios o cuentas por cobrar.
2) ¿Qué hago si la prueba ácida está por debajo de 1 pero la razón corriente es adecuada? En ese caso, busca formas de acelerar cobros o reducir inventarios sin afectar la capacidad de venta. Podrías promover ventas rápidas o renegociar plazos de entrega con proveedores para mantener inventarios más líquidos.
3) ¿Qué impacto tiene la estacionalidad en el activo corriente y cómo gestionar ese efecto? La estacionalidad puede hacer que el activo corriente fluctúe significativamente. Planifica con antelación, aumentando liquidez en meses con menor flujo de ventas y preparando inventarios para picos estacionales. Mantén líneas de crédito disponibles para cubrir variaciones temporales.
4) ¿Cómo influye la gestión de proveedores en la liquidez? Relaciones sólidas con proveedores pueden traducirse en mejores términos de pago, descuentos por pronto pago y mayor flexibilidad ante variaciones de flujo de efectivo. Esto puede reducir la presión sobre el activo corriente sin perjudicar la operación.
5) ¿Qué señales indican que debo revisar la política de crédito con mis clientes? Si observas un aumento en cuentas por cobrar vencidas, una caída en la rotación de cuentas por cobrar o un incremento en la proporción de créditos a clientes con historial de impagos, es hora de ajustar políticas de crédito, exigir garantías o acelerar cobros.
6) ¿Qué papel juegan las tecnologías en la optimización del activo corriente? Las herramientas de tesorería y ERP modernas permiten automatizar la facturación, el seguimiento de cobros, la gestión de inventarios y la previsión de flujos de efectivo. Una automatización adecuada reduce errores, acelera procesos y facilita la toma de decisiones oportunas.