Qué hacer si te ingresan dinero en tu cuenta por error: guía paso a paso
Qué hacer si te ingresan dinero en tu cuenta por error: guía paso a paso
Guía rápida para actuar ante un ingreso por error: lo que debes saber y hacer ya
Imagina que abres la aplicación de tu banco y, de golpe, ves un número que no reconoces. No es un premio, ni un regalo; es dinero que no te pertenece y que, por un fallo, terminó en tu cuenta. ¿Qué haces cuando sucede algo así? La tentación de “tomarlo y ya” es grande, sobre todo si necesitas cubrir pagos o si la cifra es sustancial. Pero actuar con prisa sin pensar puede traerte problemas legales o complicaciones muy molestas. Este artículo te acompaña paso a paso para manejar la situación con cabeza fría, minimizar riesgos y, si corresponde, facilitar que el dinero vuelva a su dueño sin convertirte en el protagonista de un lío.
Qué hacer en las primeras horas: no muevas el dinero y recopila información
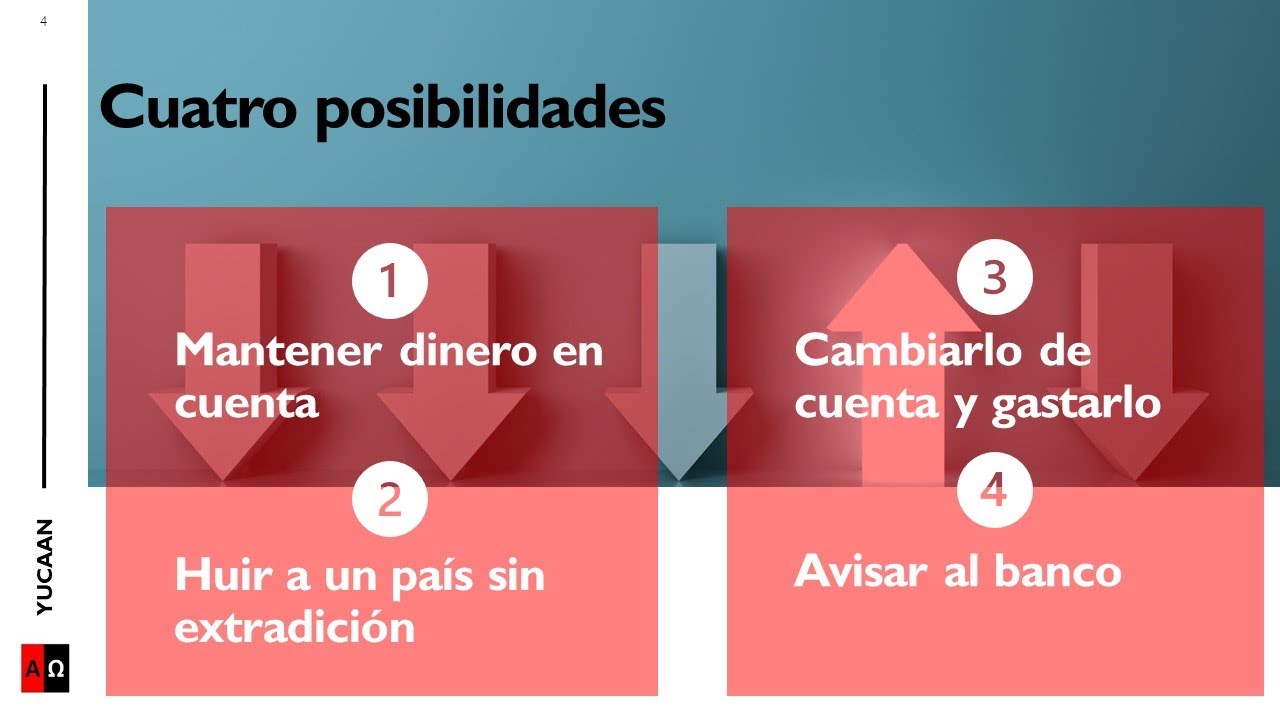
La primera regla de oro ante un ingreso por error es evidente, pero imprescindible: no gastes, no uses ni transfieras ese dinero a otra cuenta. Piensa en ello como en una taza que alguien dejó llena por accidente: no la bebas, no la entregues a nadie más, simplemente observa y mantiene la situación para evitar complicaciones. ¿Por qué? Porque cada movimiento puede interpretarse como aceptación del ingreso indebido o incluso como apropiación indebida si no queda claro quién es el propietario real del dinero. Y, créeme, las autoridades financieras suelen rastrear estas acciones con lupa.
Conserva pruebas y documenta todo lo que veas
Antes de hacer cualquier cosa, toma capturas de pantalla de la transacción, anota la fecha y la hora exacta en que viste el ingreso, y guarda cualquier correo o notificación del banco. Si el banco envía notificaciones por SMS o correo electrónico, guarda esas pruebas también. Piensa en esto como si estuvieras preparando un expediente: cuanto más claro y detallado, más fácil será justificar tus acciones más adelante.
Identifica el origen del ingreso
En la mayoría de los casos, el origen puede ser una transferencia entre bancos, un pago de nómina mal asignado, un reembolso que llegó por error o un pago de alguien que confundió tus datos. Revisa el concepto de la transferencia: a veces aparece un identificador como “ERR-TRANSFER” o el nombre de la empresa enviante. Si el concepto te da pistas, mejor aún: te orienta sobre a quién dirigirte para la corrección. Si no estás seguro, anota lo que ves y no hagas conjeturas. Es mejor confirmar con el banco o con la entidad que envió el dinero.
Pasos prácticos para notificar y resolver
Una vez hayas pasado las primeras horas sin mover el dinero, llega el momento de hacer las llamadas y enviar notificaciones necesarias. Aquí tienes un plan claro, paso a paso, que puedes adaptar a tu país o sistema bancario.
Contacta a tu banco lo antes posible
La mayoría de bancos tiene líneas de atención al cliente 24/7 para este tipo de situaciones. Explica brevemente lo que ocurrió: “Acabo de ver un ingreso en mi cuenta que no reconozco y que no corresponde a ninguna operación que yo haya realizado. No he usado ese dinero y deseo saber cuál es el procedimiento para que se investigue y se devuelva al emisor”. Mantén a mano tu identificación, el número de cuenta y la referencia de la transacción. Anota el nombre del agente con el que hablas y el número de expediente. Si el banco te pide que firmes o envíes una declaración, hazlo de forma oficial y conservando una copia.
Cuenta al emisor del ingreso (si es posible hacerlo tú mismo)
En algunas situaciones, la propia entidad que recibió el dinero puede avisar al emisor para iniciar la devolución. Si conoces quién envió el dinero (una empresa, un particular, tu empleador, etc.), podrías ponerte en contacto con esa parte para notificarles que hubo un error y que deben retirar el monto. Sin embargo, evita confirmar o preguntar cosas que podrían interpretarse como consentimiento para usar el dinero. Es mejor indicar que hubo un error y que la conversión o devolución debe gestionarse a través del banco.
Documenta cada interacción
Guarda copias de cada correo, mensajes o notas de llamadas. Si te piden que completes un formulario, adjunta las pruebas de la transacción y explica claramente el contexto. La trazabilidad es clave: cuanto más puedas demostrar que actuaste de buena fe y que no pretendías apropiarte del dinero, mejor.
Qué hacer si el banco solicita retener el dinero
En algunos casos, el banco puede pedirte que mantengas el dinero en la cuenta temporalmente hasta que se aclare el origen y se complete la reversión. No te deshagas de él ni lo transfieras a otro lugar. Si te piden que devuelvas fondos de inmediato, hazlo a través del mismo canal que te indiquen: transferencia, depósito o pago específico. Si no estás seguro, pregunta explícitamente: “¿En qué plazo se debe devolver y qué datos deben acompañar la devolución?”
Qué pasa si el dinero ya se movió o si ya lo gastaste
La posibilidad de haber usado el dinero es real, y ahí se complica un poco el asunto. En la ley, no suele estar permitido retener dinero que no te pertenece, pero la realidad práctica es que a veces ya has utilizado una cantidad antes de darse cuenta del error. Aquí están las opciones según el escenario:
Si ya gastaste parte del ingreso
Las sanciones pueden variar según la jurisdicción y la cantidad involucrada. En general, lo prudente es comunicarte con tu banco para informar que detectaste el error y que, dependiendo de la cantidad gastada, podrías estar en la obligación de reembolsar. Si la cantidad gastada fue mínima y la entidad ya inició el proceso de reversión, es posible que no haya problema; sin embargo, no asumas nada. Cada caso es distinto y la autoridad competente podría determinar que devoluciones parciales deben hacerse de forma adicional.
Si la transacción fue reciente y aún hay dinero en la cuenta
La recomendación es no dejar caer el dinero de nuevo y esperar a que la reversión se complete. A veces, el emisor puede simplemente retirar la cantidad y dejar tu saldo como estaba. Si el banco te indica una fecha estimada, síguelo y mantente al tanto de cualquier notificación adicional. Si hay costos o cargos asociados a la reversión, pregunta por las condiciones para cubrirlos o si son responsabilidad de la entidad emisora.
Qué hacer si no confirman la reversión
Si, transcurrido un periodo razonable, no hay actualización, no des por hecho que el asunto está cerrado. Vuelve a ponerte en contacto con el banco y solicita un estado del caso. Si la respuesta sigue siendo insatisfactoria, consulta con la ruta de atención al cliente de la entidad y, de ser necesario, eleva la incidencia a un supervisor. En algunos países existen organismos de defensa del consumidor o entidades reguladoras del sistema financiero a las que puedes acudir para solicitar mediación o asesoría adicional.
Cuáles son las posibles complicaciones y por qué importan
Este no es un tema menor: manejar mal un ingreso por error podría generar problemas legales, y las consecuencias pueden variar según la cantidad y el contexto. Algunas razones por las que conviene tomarlo con seriedad:
Riesgo de presunta apropiación indebida
Si retienes deliberadamente dinero que no te pertenece, podrías enfrentarte a cargos por apropiación indebida o uso indebido de fondos, incluso si al inicio no fue tu intención. La diferencia entre “pensar que es un error” y “conocer que es un error” puede marcar la línea entre una asunción inocente y una conducta punible. Por eso, la regla de oro es: no uses, no gastes, no transfieras, no entregues a otra persona hasta que esté claro quién es el dueño legítimo.
Imágenes de auditoría y confianza
Las entidades financieras suelen mantener registros detallados de cada movimiento. Si no cooperas con el proceso, podrían interpretar que ocultas información o que ocenas una acción indebida. Ser transparente y proactivo fortalece tu posición y facilita la resolución del caso.
Impacto práctico en tu reputación
A veces, manejar esto con diligencia puede incluso reforzar la confianza del banco contigo. Demostrar que actúas con responsabilidad, que no intentas lucrarte del error y que sigues los procedimientos oficiales, puede evitar malentendidos en el futuro y hacer que el banco te vea como un cliente serio.
Casos prácticos y ejemplos para entender mejor
Ejemplos reales ayudan a entender la variabilidad de los escenarios. A continuación, tres situaciones habituales y cómo se abordarían paso a paso.
Caso 1: error en una transferencia entre particulares
Una persona recibe un ingreso de 2.500 euros que no reconoce. Se pone en contacto con su banco, conserva pruebas, y espera la reversión. El emisor indica que hubo un error y que el banco debe retirar el dinero. En dos semanas, el saldo vuelve a la normalidad sin que haya más acción por parte del receptor. Sin consecuencias legales.
Caso 2: ingreso de nómina mal registrado por una empresa
El empleado ve un ingreso de su salario que no corresponde a su nómina habitual. Informa al banco y a la empresa, y se queda con el saldo intacto, esperando la corrección. La empresa corrige el error en su sistema y devuelve el monto. El empleado no incurre en gastos indebidos y la situación se resuelve sin problemas.
Caso 3: ingreso de un reembolso grande a la persona equivocada
Una persona recibe un reembolso de 1.000 euros por error en la cuenta de otra persona. Se niega a usar el dinero y contacta al banco y a la empresa emisora, que solicita la devolución. Tras una verificación, el banco confirma la reversión y la persona continúa con su saldo original. Aquí la cooperación y la pronta acción evitan complicaciones legales.
Consejos para evitar que vuelva a ocurrir
La prevención siempre es mejor que la cura. Aquí tienes prácticas útiles para reducir el riesgo de recibir ingresos por error en el futuro y para actuar mejor si ocurre algo parecido otra vez.
Verificación doble de datos de pago
Antes de salir a gastar, verifica el origen de cada ingreso, especialmente si proviene de una transferencia. Revisa el nombre del emisor, el concepto y el importe. Las empresas a veces utilizan identificadores que pueden confundirse con otros cargos legítimos.
Ejecuta comprobaciones rápidas después de cada notificación
Si recibes una notificación de un depósito inesperado, incluso si no confías en su origen, ponte en modo investigador: consulta con el banco, verifica tu historial de transacciones y solicita confirmar el origen. La curiosidad puede ahorrarte problemas más adelante.
Establece límites de uso razonables
Si trabajas con presupuesto personal o familiar, establece límites de gastos. En caso de un ingreso por error que termine en tu cuenta, tener límites puede ayudarte a evitar gastar grandes sumas sin necesidad de hacerlo.
Capacitación rápida sobre derechos y responsabilidades
Conocer tus derechos y tus responsabilidades en materia de uso de fondos ajenos puede evitar que cometas errores costosos. Revisa recursos de defensoría del consumidor o guías de tu banco para entender qué puedes hacer y qué no puedes hacer en estas situaciones.
Recursos útiles y próximos pasos
A veces, la ruta correcta implica acudir a organismos de protección al consumidor o a la autoridad reguladora del sistema financiero de tu país. Aquí tienes ideas de dónde buscar ayuda si la situación se complica:
Defensoría del consumidor o equivalente
Muchas jurisdicciones tienen oficinas de defensa del consumidor para temas bancarios y financieros. Ellos pueden asesorarte sobre cómo presentar una queja, cuál es el proceso de resolución y qué documentación necesitarán para evaluar tu caso.
Autoridad reguladora del sistema financiero
En algunos lugares, el regulador financiero supervisa transacciones y debe ser informado si hay irregularidades. Si el banco no resuelve el caso satisfactoriamente, podrías presentar una reclamación formal ante esta autoridad para buscar mediación o verificación independiente.
Asesoría legal básica
Si la suma es significativa o la situación se complica, puede ser útil consultar con un abogado que tenga experiencia en derecho financiero o en delitos informáticos menores. Una consulta inicial puede darte claridad sobre posibles responsabilidades y próximos pasos legales.
Preguntas frecuentes únicas
Para cerrar con claridad, aquí tienes respuestas a preguntas que suelen surgir, formadas desde la experiencia y la lógica práctica de estos casos. Si alguna de estas aclaraciones te resuena, cuéntamelo y afinamos el enfoque para tu situación concreta.
¿Qué pasa si el dinero desaparece de mi cuenta antes de que pueda reportarlo?
Si el dinero ya no está en tu cuenta y el banco no te ha informado de ninguna acción, contacta de inmediato con la entidad para confirmar el estado de la transacción. Es posible que la reversión se haya efectuado o que la operación haya sido cancelada desde el emisor. Mantén registro de cualquier comprobante y solicita un recibo de la devolución si corresponde.
¿Es legal devolver dinero que no me pertenece si ya lo gasté? ¿Qué riesgos corro?
Depende de la jurisdicción. En general, retener dinero que no es tuyo puede considerarse apropiación indebida. Si ya gastaste parte del ingreso, informa a tu banco y al emisor lo antes posible y acuerda un plan de devolución. La transparencia y la cooperación suelen reducir riesgos y facilitar una resolución amistosa.
¿Qué debo hacer si el emisor no responde ni se soluciona la reversión?
Si pasa mucho tiempo sin respuesta, ponte en contacto con el banco y solicita una revisión o mediación. Si aún así no hay solución, acude al ente regulador o defensor del consumidor. Mientras tanto, evita usar el dinero para evitar asumir alguna responsabilidad indebida.
¿Existe un plazo para reportar un ingreso por error?
Sí, la mayoría de bancos y marcos legales establecen plazos razonables para reportar errores. Estos plazos varían por país y por tipo de operación. En general, cuanto antes reportes la situación, mejores son las probabilidades de una reversión rápida y sin complicaciones.
¿Puedo recibir asesoría gratuita para entender mi situación?
Sí. Muchos bancos ofrecen asesoría básica sin costo, y existen organizaciones de defensa al consumidor que brindan orientación general de forma gratuita. Si sientes que la situación es compleja, no dudes en buscar ayuda especializada para tomar decisiones informadas.
¿Qué implica una “reversión” y cuánto tarda?
Una reversión es el proceso de retirar el dinero que fue depositado por error y devolverlo al emisor. El tiempo varía: a veces es inmediato, otras veces puede tardar varios días hábiles. El banco te informará sobre el plazo estimado y las condiciones necesarias para completar la reversión.
Conclusión: actúa con claridad, protege tu integridad y colabora
Una transferencia que llega por error no es un regalo; es una confusión que requiere responsabilidad. Actuar con la cabeza fría, conservar pruebas, comunicarte con tu banco y con el emisor, y respetar los procesos oficiales te ayuda a resolver la situación sin complicaciones legales ni tensiones innecesarias. Si alguna vez te encuentras frente a este escenario, recuerda el esquema: no uses el dinero, documenta, notifica, espera la reversión y, si te ves obligado, busca asesoría para avanzar con seguridad. Al final del día, la claridad y la honestidad son tus mejores aliados. ¿Estás listo para aplicar este plan si alguna vez te pasa? ¿Qué parte te resulta más desafiante a la hora de comunicarte con tu banco o con el emisor?