Qué significa fecha valor en una transferencia: guía rápida y ejemplos prácticos
Qué significa fecha valor en una transferencia: guía rápida y ejemplos prácticos
Entender la fecha valor: qué significa para tu dinero y tus movimientos
Qué es exactamente la fecha valor en una transferencia
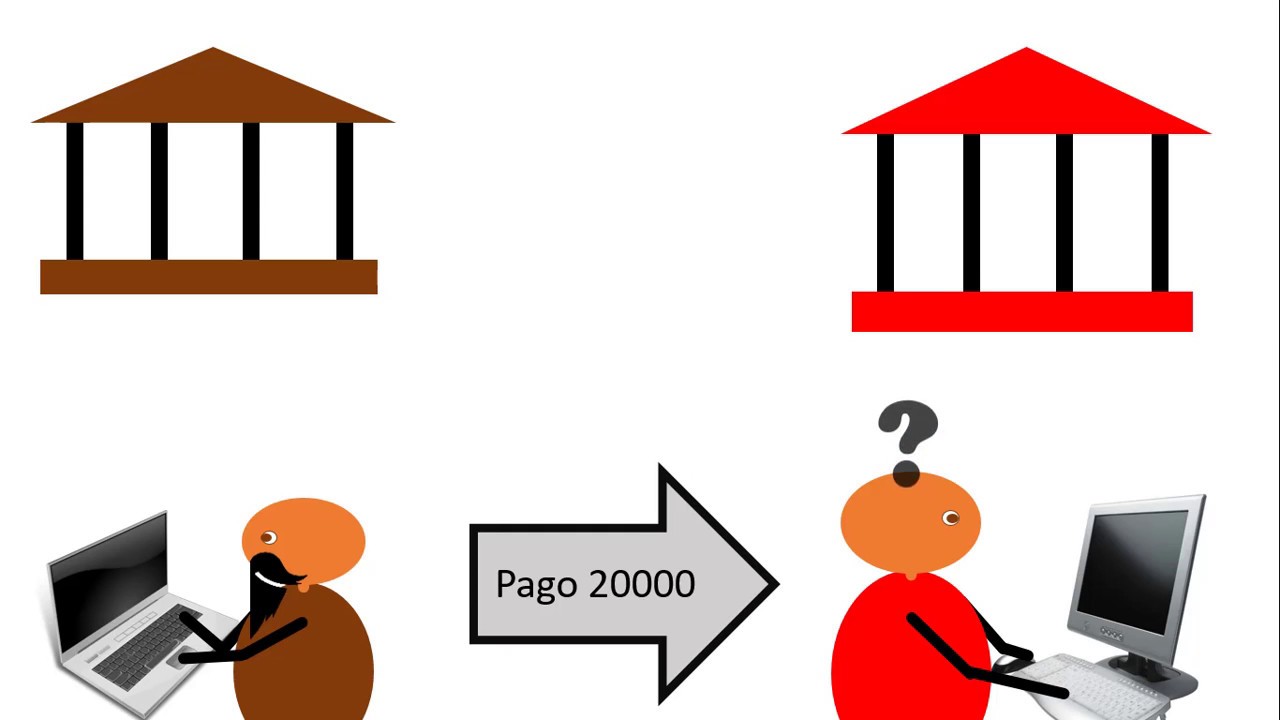
La fecha valor, en el mundo de las transferencias, no es solo un número en una pantalla. Es la fecha a partir de la cual una operación se considera que afecta tu saldo y, en muchos casos, la fecha desde la cual se calculan intereses o comisiones. Piensa en ella como el “momento oficial” en el que el dinero deja de ser tuyo en una cuenta y empieza a trabajar para tu destinatario. No es lo mismo que la fecha de ejecución o la fecha de liquidación, pero está muy relacionada con ellas. En la práctica, la fecha valor determina cuándo se registra el movimiento en cuentas ajenas y, a veces, cuándo el receptor puede disponer del dinero.
Imagina que envías dinero con una transferencia bancaria. Aunque le diste confirmar a tu banco y la operación aparece en tu listado de movimientos, la fecha valor podría ser distinta si el dinero no se “publica” en la cuenta del destinatario hasta el siguiente día hábil o hasta que se cumpla un proceso de compensación. Por eso, la fecha valor importa, sobre todo si manejas presupuestos ajustados o debes hacer que el dinero llegue a tiempo para cubrir pagos próximos. En pocas palabras: es la fecha real en que el movimiento tiene efecto económico en las cuentas involucradas.
Cómo se determina la fecha valor
La fecha valor no se fija de forma arbitraria. Depende de varios factores, entre ellos el horario de envío, el tipo de transferencia, el día de la semana y las políticas de tu banco. Aquí te dejo las bases para entender el mecanismo, para que puedas anticiparte a posibles sorpresas.
Horarios y cortes de liquidación
La mayoría de bancos tiene un “horario de corte” cada día. Si envías la transferencia antes de ese corte, la fecha valor suele ser ese mismo día. Si la envías después, la fecha valor puede pasar al siguiente día hábil. En algunas operaciones, incluso aunque el dinero salga de tu cuenta de inmediato, la fecha valor no se registra hasta horas o días después, especialmente en transferencias entre entidades diferentes o cuando hay controles adicionales de seguridad. En fin, el corte funciona como una especie de reloj de salida: si tu señal llega antes, el reloj comienza antes.
Tipo de transferencia y red de pagos
Las transferencias locales entre bancos suelen tener reglas más simples que las internacionales. Dentro de un mismo grupo bancario, el proceso puede ser casi inmediato o de un día hábil. En transferencias SEPA nacionales, por ejemplo, muchas veces verás que la fecha valor es la misma jornada si se cumplen ciertas condiciones, pero puede ser al día siguiente si la operación se gestiona fuera del horario autorizado o durante días no hábiles. En transferencias internacionales o con redes como SWIFT, la fecha valor puede demorarse varios días, ya que intervienen múltiples bancos corresponsales y movimientos transfronterizos.
Días hábiles y festivos
Las fechas valor siguen el calendario de días hábiles de la región donde operas. Si envías una transferencia en un feriado o durante un fin de semana, es muy probable que la fecha valor y/o la fecha de llegada se retrase hasta el siguiente día hábil. Esto es particularmente importante para pagos con vencimientos ajustados, como facturas o nóminas. Si tu banco advierte que la operación podría estar sujeta a demoras por festivos, conviene planificar con margen.
Casos prácticos: ejemplos que ilustran la fecha valor
Transferencias nacionales entre bancos dentro de una misma red
Imagina que hoy, martes, envías una transferencia de 500 euros a un amigo que tiene cuenta en otro banco de la misma red. Si envías antes del corte de liquidación de tu banco, podría ocurrir que la fecha valor sea hoy y tu amigo vea el dinero disponible hoy mismo. Si, por el contrario, envías después del corte, la fecha valor podría ser mañana. En cualquier caso, lo que cuenta para la otra persona es la fecha valor que aparece en su estado de cuenta o en su plataforma de banca móvil. Si la operación es para pago de una factura y la fecha límite es hoy, conviene confirmar que el destinatario vea el crédito en su cuenta dentro del mismo día.
Transferencias internacionales (SEPA, SWIFT) y su impacto en la fecha valor
Las transferencias internacionales pueden ser más complicadas. Por ejemplo, una transferencia SEPA estándar dentro de Europa suele tardar menos que una transferencia SWIFT entre continentes y puede que la fecha valor se registre el mismo día o al día hábil siguiente, dependiendo de la hora de envío y de si hay controles de cumplimiento. En casos extremos, una transferencia internacional puede demorar 1–3 días hábiles para que el dinero esté disponible en la cuenta del destinatario, y la fecha valor podría corresponder a ese día de llegada. Si la cuota de cambio o el tipo de cambio se aplica en una fecha distinta de la fecha valor, podrías ver diferencias en el importe recibido respecto al que enviaste.
Pagos con destinos múltiples y operaciones programadas
Cuando programamos transferencias para fechas futuras, la fecha valor suele coincidir con la fecha de ejecución programada, siempre que no haya retrasos. Si, por ejemplo, programes pagos para el día 5 de cada mes, la fecha valor suele ser el 5, incluso si la operación no se ejecuta hasta la noche o en la mañana siguiente por circunstancias de procesamiento. Este comportamiento facilita la planificación de gastos y pagos recurrentes, pero recuerda comprobar que no haya cambios de último minuto en las políticas de la entidad bancaria que pueda alterar las fechas previstas.
Impacto de la fecha valor en tu liquidez y en tu contabilidad personal o de empresa
La fecha valor no es solo un concepto abstracto; tiene efectos prácticos sobre cuánto dinero realmente tienes disponible y cuándo. Comprenderla te ayuda a evitar sorpresas desagradables, como cargos por intereses por descubierto o falta de fondos para pagar una factura que ya anticipaste.
Disponible vs comprometido
Cuando la fecha valor registra un movimiento, el importe empieza a ser considerado en tu saldo. Pero a veces puede haber una distinción entre el dinero que está “comprometido” para una transferencia en curso y el que ya está realmente disponible para gastos. En contextos de negocio, esto puede afectar tu liquidez diaria y tu capacidad para cubrir pagos; en el hogar, puede significar la diferencia entre una semana sin preocupaciones y una semana con un plan de gastos ajustado.
Intereses y comisiones
En cuentas remuneradas o en productos de crédito, la fecha valor puede influir en cuándo se calculan intereses o comisiones. Si el dinero entra en tu cuenta en una fecha valor que marca el inicio del período de interés, es posible que obtengas o pagues intereses desde ese día. En operaciones de crédito, una fecha valor más temprana podría implicar un coste diferente al esperado si el monto se considera como desembolsado antes de lo previsto.
Factores que pueden modificar la fecha valor de una transferencia
Hora de envío y confirmación
En la práctica, cuanto antes envíes la transferencia dentro del horario permitido y confirmes la operación, más probable es que la fecha valor sea la fecha de envío o la del mismo día. Si envías fuera del horario, el sistema la recoge al siguiente día hábil y la fecha valor podría desplazarse. Si tu banco ofrece la opción de confirmación en dos factores, asegúrate de completar el proceso para reducir la latencia, especialmente en pagos urgentes.
Tipo de transferencia
Las transferencias internas del mismo banco suelen resolverse más rápido que las interbancarias. Las transferencias con redes de pago masivas, o aquellas que requieren conversión de divisas, pueden tener fechas valor más complejas o retrasos inevitables. En resumen: cuanto más simple sea la ruta, más predecible el valor de la fecha.
Festivos y fines de semana
Como ya mencionamos, los días no hábiles restan velocidad a las transferencias. Si hay un fin de semana o festivo, la fecha valor puede desplazarse al siguiente día hábil y, con ello, la llegada efectiva del dinero al destinatario. Si tienes una factura que vencerá en un par de días y sabes que hay festivos, mejor planificar con un margen de seguridad para evitar cargos por retraso o intereses por mora.
Consejos prácticos para manejar la fecha valor sin perder el control
A continuación, una serie de pautas simples para que la fecha valor no te tome por sorpresa. Piensa en ellas como una lista de verificación previa a cada transferencia, ya sea personal o profesional.
- Verifica el horario de corte de tu banco y el de la cuenta receptora. La diferencia puede marcar la diferencia entre que el dinero llegue hoy o mañana.
- Utiliza transferencias rápidas o Instant (si tu banco las ofrece) para reducir la incertidumbre sobre la fecha valor. Estas suelen tener coste adicional, pero la certeza de llegada puede valer la pena para pagos urgentes.
- Programa pagos con antelación frente a fechas límite. Si tienes que pagar una factura el viernes y el banco cierra el jueves, evita dejarlo para último momento. Un margen de 1–2 días puede salvarte de sorpresas.
- Confirma con tu destinatario que el importe ha sido recibido y a qué fecha valor corresponde. Esto es clave en situaciones de cobranza o pago de servicios.
- Guarda capturas de pantalla o recibos de confirmación de la transferencia. En casos de disputa o revisión contable, estos documentos te ayudan a justificar la fecha valor.
- Si trabajas con divisas, ten en cuenta que la fecha valor puede estar ligada al tipo de cambio y a momentos de liquidación. Pregunta a tu banco si hay una fecha límite para fijar el tipo de cambio.
- Para empresas, mantén una política clara de conciliación bancaria para reconciliar las fechas valor con las facturas y las cuentas por cobrar/pagar.
- Si necesitas que el dinero llegue con fecha valor específica, pide a tu banco que te confirme el día exacto en que se registrará en la cuenta del destinatario.
- Antes de realizar envíos grandes, consulta si existen límites, verificación de identidad o procesos de aprobación que podrían influir en la fecha valor.
Errores comunes y mitos sobre la fecha valor
Para evitar malentendidos, es útil desmitificar algunos conceptos erróneos que circulan con frecuencia.
Error 1: «La fecha valor siempre coincide con la fecha de emisión»
Falso. En muchos casos, la fecha valor puede diferir de la fecha en que iniciaste la operación, especialmente si hay cortes, fines de semana o controles de seguridad. Es importante revisar el detalle de la transferencia en tu banca online para confirmar la fecha valor exacta.
Error 2: «Si envío en la mañana, la fecha valor debe ser hoy»
No siempre. Depende del horario de corte y de la ruta de la transferencia. En algunos bancos, incluso enviando temprano, la fecha valor puede trasladarse al siguiente día hábil si la operación necesita ser procesada por otro sistema o red de pagos.
Error 3: «Las transferencias internacionales siempre tardan varios días»
No necesariamente. Con SEPA Instant, algunas transferencias internacionales pueden ser casi inmediatas si cumplen condiciones específicas. Pero muchos factores siguen aplicando, como la cooperación de bancos corresponsales, límites, y verificación antifraude, que pueden aumentar el tiempo.
Preguntas frecuentes (FAQ) únicas
Aquí tienes respuestas claras a preguntas que suelen salir en foros o al hablar con tu banco, pero enfocadas a la experiencia real de manejo de fecha valor.
1) ¿La fecha valor afecta cuánto dinero veo disponible en mi cuenta de forma inmediata?
R: No siempre. A veces la operación aparece como enviada, pero la fecha valor y el incremento efectivo en tu saldo puede ocurrir al siguiente día hábil, dependiendo de tu banco y del tipo de transferencia. Si necesitas disponibilidad inmediata, verifica opciones como transferencias instantáneas o pagos con tarjeta asociada al recibo de fondos.
2) ¿Qué pasa si la fecha valor es mañana y tengo que pagar una factura hoy?
R: Planifica con anticipación. Si la factura tiene fecha límite, paga con anticipación o usa una opción de pago que ofrezca llegada en el mismo día. Si ya es tarde, contacta al destinatario para acordar una extensión o un método alternativo de pago temporal.
3) ¿La fecha valor cambia si la transferencia es en otra moneda?
R: Sí, puede haber diferencias. El tipo de cambio y la liquidación de divisas pueden introducir un desfase entre la fecha de emisión y la fecha valor. Pregunta a tu banco por la política de liquidación de divisas y la fecha efectiva de conversión.
4) ¿Cómo sé cuál es la fecha valor exacta de mi transferencia?
R: Revisa el detalle de la transferencia en la banca en línea o en el recibo enviado por tu banco. Allí suele figurar la «fecha valor» o el «valor efectivo» y, a veces, un código de seguimiento. Si la información no es clara, llama a atención al cliente y solicita un desglose paso a paso.
5) ¿Las transferencias programadas mantienen la misma fecha valor cada mes?
R: En la mayoría de los casos sí, siempre que no haya cambios en la programación o en el horario de corte. Si hay un feriado o un cambio de política, la fecha valor podría variar. Mantén un registro de tus programaciones para anticipar diferencias.
6) ¿Qué debo hacer si mi transferencia parece retrasarse más de lo esperado?
R: Primero, verifica el estado en la aplicación de tu banco y confirma que el pago se envió correctamente. Luego, revisa si hay festivos o límites que expliquen el retraso. Si el retraso persiste, contacta al banco para obtener un código de seguimiento y un estimado de la nueva fecha valor. Lleva siempre el comprobante de la transacción por si necesitas justificar el caso.
7) ¿La fecha valor afecta la contabilidad de una pequeña empresa?
R: Definitivamente. Para una empresa, la fecha valor es clave para la conciliación bancaria y para la gestión de flujo de caja. Asegúrate de que tus sistemas contables estén alineados con las fechas de valor de cada transferencia para evitar discrepancias entre libros y banco.
8) ¿Qué diferencia hay entre fecha valor y fecha de disponibilidad?
R: En muchos casos son conceptos muy cercanos, pero la fecha de disponibilidad se refiere al momento en que el destinatario realmente puede usar el dinero, mientras que la fecha valor es el punto de reconocimiento económico en libros. En algunas transferencias, ambas fechas coinciden; en otras, la disponibilidad puede ocurrir antes o después de la fecha valor, dependiendo de la ruta de pago y de las políticas de cada banco.
9) ¿Puedo exigir una fecha valor específica para una transferencia urgente?
R: Sí, en algunos bancos puedes solicitar una fecha valor específica o una entrega en el mismo día mediante servicios de transferencia urgente o instantánea. Esto puede implicar cargos adicionales y condiciones. Consulta con tu banco las opciones disponibles y los costos asociados.
10) ¿Cómo influye la fecha valor en devoluciones o contracargos?
R: Si hay un contracargo o una devolución, la fecha valor de la operación original puede influir en el momento en que el saldo se ajusta. Es posible que el reembolso aparezca con una fecha valor distinta, lo que podría ampliar o acortar el periodo de encaje entre débito y crédito. Mantén un registro de ambas fechas para evitar confusiones en tus balances y en tus reportes contables.
Conclusión: convertir la fecha valor en una aliada de tu gestión financiera
La fecha valor puede parecer un detalle técnico, pero entenderla te da control real sobre tu dinero. Cuando sabes cómo se determina, qué puede moverla y qué efectos tiene en tu liquidez, puedes planificar mejor tus pagos, evitar sorpresas y optimizar tus costos. ¿Qué día de la semana sueles hacer transferencias importantes? ¿Qué te preocupa más de la fecha valor: la llegada rápida o el coste de la operación? Finalmente, ¿estás listo para revisar con tu banco la fecha valor de tus próximas transferencias para evitar sustos?
En resumen, la fecha valor es el marcador temporal que da sentido a cuándo el dinero deja de ser tuyo y cuándo empieza a trabajar para el destinatario. No es un capricho del sistema, es la cronología de tu dinero en movimiento. Si la entiendes, puedes planificar mejor, gestionar tu liquidez y asegurar que tus pagos lleguen exactamente cuando deben hacerlo. ¿Te gustaría que te ayude a revisar la política de tu banco sobre fecha valor o a crear una checklist personalizada para tus transferencias habituales? Puedo ayudarte a armarla paso a paso para tu caso concreto.