Requisitos para crear una fundación en España: guía completa
Requisitos para crear una fundación en España: guía completa
Guía rápida de inicio: conceptos clave y primeros pasos
¿Qué es una fundación y por qué podría interesarte?
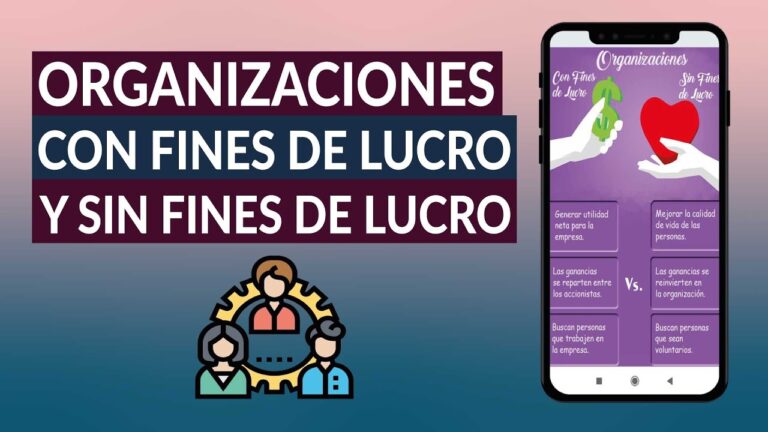
Cuando escuchas la palabra “fundación” tal vez te venga a la cabeza una imagen institucional, con formalidad y grandes gestos benéficos. Pero en la práctica, una fundación es más bien una entidad sin ánimo de lucro creada para gestionar un patrimonio y desarrollar una misión de interés general. Es decir, alguien aporta un capital inicial —o patrimonio en especie— y esa dotación sirve para financiar proyectos sociales, culturales, científicos o educativos a largo plazo. Si te preguntas “¿qué voy a hacer con una fundación?”, la respuesta corta es: darle continuidad a una causa que te apasiona, con reglas claras y supervisión para garantizar que el dinero se use como fue previsto. ¿Te interesa dejar un legado o asegurar que tu proyecto tenga una estructura que permita crecer con el tiempo? Entonces, una fundación podría ser la vía adecuada.
Antes de entrar en detalles prácticos, conviene aclarar diferencias clave. En España existen fundaciones privadas y fundaciones de interés general, y su configuración jurídica se apega a la Ley de Fundaciones. Las fundaciones privadas suelen nacer de la iniciativa de una o varias personas o entidades que aportan la dotación inicial; pueden desarrollar proyectos propios y, a menudo, buscan reconocimiento de utilidad pública para facilitar deducciones fiscales a los donantes. Por su parte, las fundaciones de interés general pueden implicar acuerdos con administraciones para llevar a cabo programas de gran impacto social. La pregunta guía es: ¿tu objetivo es aportar capital para proyectos propios o crear una estructura que gestione una misión social con respaldo público? En cualquiera de los dos casos, hay requisitos y pasos comunes que te ayudarán a aterrizar la idea de forma sólida y sostenible.
Requisitos legales para crear una fundación en España
Tipos de fundaciones: privadas y de interés general
– Fundaciones privadas: nacen de la voluntad de uno o varios fundadores. Requieren una dotación económica inicial —el “patrimonio fundacional”— y estatutos que regulen fines, gobernanza y gestión. El capital mínimo suele ser importante porque marca la viabilidad de la fundación ante el registro.
– Fundaciones de interés general: estas pueden estar diseñadas para colaborar con políticas públicas o para desarrollar programas de beneficio amplio. Su régimen puede exigir mayor transparencia y reportes periódicos, y pueden buscar reconocimiento formal de utilidad pública para ciertos beneficios fiscales.
La elección entre uno u otro tipo influye en el proceso de constitución, en la forma de presentar el proyecto ante el registrador y en las obligaciones posteriores. Si tu objetivo es garantizar continuidad y, quizá, facilitar donaciones con deducciones fiscales, enfocar tu idea hacia una fundación privada bien dotada podría ser un camino directo. Si, en cambio, pretendes colaborar con la Administración para un programa específico, convendría explorar primero las vías de colaboración y el reconocimiento de utilidad pública.
Dotación y patrimonio inicial
La dotación es el patrimonio que se aporta al momento de la constitución de la fundación y que permitirá empezar a operar. En España, la ley exige una dotación que demuestre la viabilidad y la capacidad de la fundación para funcionar. En la práctica, muchos registradores esperan una aportación mínima que puede situarse en torno a 30.000 euros para fundaciones privadas, aunque la cuantía exacta puede variar según la comunidad autónoma y el tipo de fundación. La dotación puede ser en dinero, en bienes muebles, en inmuebles o incluso en derechos de propiedad intelectual, siempre que estén evaluados y debidamente tasados. Es fundamental documentar de forma clara la procedencia de este patrimonio y la titularidad de los bienes para evitar problemas de titularidad o de uso futuro.
Además de la dotación inicial, la fundación debe prever que, con el paso de los años, se generen recursos para sostener sus proyectos. Eso implica planificar una estrategia de captación de fondos, de inversión del patrimonio y de gasto que asegure la continuidad de las actividades sin depender exclusivamente de aportaciones puntuales.
Objeto fundacional y ámbito de actuación
El objeto es la razón de ser de tu fundación. Debe quedar descrito con precisión en los estatutos y enlazarse de forma explícita con las actividades que la fundación llevará a cabo. ¿Qué tipo de proyectos vas a financiar? ¿Qué comunidades se beneficiarán? ¿Qué criterios de selección usarás? La claridad en este apartado reduce dudas futuras ante el registro y facilita que los donantes y colaboradores entiendan la misión de la entidad. También conviene definir el ámbito geográfico de actuación (local, regional, nacional o internacional) y el periodo de vigencia (temporal o indefinido).
Constitución ante notario y estatutos
La constitución de una fundación debe hacerse ante notario mediante escritura pública. En esa escritura se debe dejar constancia de:
– La identidad de los fundadores y su domicilio.
– El patrimonio aportado (dotación) y su valoración.
– Los estatutos de la fundación: fines, estructura de gobierno, reglas de gestión y administración, régimen de adopción de acuerdos, determinadas reglas de control y de supervisión, procedimientos para cambios estatutarios y disolución.
– El pago de la dotación y la fecha de aportación.
– La designación inicial del Patronato (órgano de gobierno), su composición y las reglas de nombramiento.
Los estatutos son la columna vertebral operativa de la fundación. Por eso conviene redactarlos con detalle y, si es posible, con asesoría legal para evitar ambigüedades que luego impidan avanzar en el registro o en la ejecución de proyectos.
El proceso paso a paso para crear una fundación
1. Definir la finalidad, valores y dotación
Antes de ir al notario, toma un tiempo para consolidar la misión, los valores que guiarán las decisiones y un plan de acción a tres o cinco años. Define métricas simples para medir impacto y un plan de sostenibilidad. ¿Qué programas concretos vas a financiar? ¿Qué criterios de selección emplearás para conceder ayudas o becas? Un boceto claro facilita la redacción de estatutos y la aprobación por parte de los fundadores.
2. Redactar estatutos con foco práctico
Los estatutos deben contemplar, al menos:
– Fines de la fundación y su objeto.
– Domicilio fiscal y social.
– Patrimonio inicial y su gestión.
– Órganos de gobierno (Patronato y sus funciones, duración de los cargos, nombramientos, reglas de reelección).
– Régimen de administración y representación.
– Régimen económico (presupuesto, cuentas anuales, auditoría si aplica).
– Régimen de adopción de acuerdos y convocatoria de reuniones.
– Criterios de disolución y destino de los bienes en caso de disolución.
Podrías incorporar anexos con políticas de transparencia, código ético y criterios de selección de proyectos. Si vas a buscar reconocimiento de interés general o de utilidad pública, conviene incluir objetivos que faciliten esa clasificación.
3. Otorgar escritura pública ante notario
Con la dotación ya definida y los estatutos redactados, procede a otorgar la escritura de constitución. El notario dejará constancia de la identidad de los fundadores, la dotación aportada, la delimitación de fines y la estructura de gobierno. Este paso tiene un coste asociado, pero es imprescindible para que la fundación tenga personalidad jurídica y pueda intervenir en contratos, abrir cuentas y gestionar recursos.
4. Presentar la escritura y documentos en el Registro de Fundaciones
Una vez firmada la escritura, se debe presentar la documentación en el Registro de Fundaciones correspondiente. En España, hay un Registro estatal para fundaciones de ámbito estatal y, además, registros regionales para fundaciones con sede en cada comunidad autónoma. El objetivo es obtener la inscripción y, con ello, la personalidad jurídica plena, que permitirá actuar ante terceros y gestionar fondos de forma segura. El proceso puede incluir la valoración de la dotación, la revisión de la documentación y un periodo de observación para verificar que todo está conforme a la normativa.
5. Obtener NIF y alta en Hacienda
Con la inscripción, la fundación debe obtener un Número de Identificación Fiscal (NIF) y, dependiendo de su actividad, registrarse en la Agencia Tributaria para cumplir con las obligaciones fiscales. Establece desde el inicio un flujo de contabilidad claro: libros obligatorios, cuentas anuales y, si corresponde, auditoría independiente. Tener un sistema contable sólido no es solo un requisito legal: es la vía para demostrar transparencia ante donantes y administraciones.
6. Reconocimiento de utilidad pública (opcional pero ventajoso)
Algunas fundaciones buscan el reconocimiento de utilidad pública para obtener beneficios fiscales para donantes y para participar en determinados programas públicos. Este proceso suele requerir demostrar, entre otros aspectos, una trayectoria de actividad, una dotación suficiente, transparencia en la gestión y una antigüedad mínima. El reconocimiento puede variar según la Comunidad Autónoma y el ámbito de actuación. Si tu objetivo es facilitar la captación de fondos a través de deducciones fiscales para donantes, vale la pena explorar esta vía, aunque sea un proceso más intenso.
7. Gobernanza y cumplimiento continuo
La fundación no termina en la firma de la escritura. Debes mantener una gobernanza efectiva y cumplir con las obligaciones periódicas: convocatorias y actas de las reuniones del Patronato, presentación de cuentas anuales, evaluación de proyectos, y auditorías cuando aplica. La supervisión puede correr a cargo de las propias normas de la fundación y de los controles externos.
Gobernanza, transparencia y obligaciones
Órganos de gobierno: el Patronato
El Patronato es el eje de la toma de decisiones. Debe estar formado por personas de confianza, con suficiente integridad y competencias diversas para supervisar la ejecución de la misión. Entre las funciones típicas están aprobar presupuestos, supervisar la inversión de la dotación, nombrar a los directivos ejecutivos o gestores, y vigilar el cumplimiento de las políticas internas. La ley y los estatutos suelen exigir un mínimo de tres patronos: esa diversidad de perfiles ayuda a evitar conflictos de interés y mejora la gobernanza.
Transparencia y cuentas anuales
La transparencia es un pilar. Debes diseñar un sistema contable claro y auditable, con la publicación de cuentas anuales, informes de actividades y posibles auditorías, especialmente si tu fundación maneja grandes dotaciones o fondos públicos. A largo plazo, la transparencia fortalece la credibilidad ante donantes, administraciones y la sociedad en general.
Relación con la administración y supervisión
Las fundaciones están sujetas a supervisión por la autoridad competente de cada comunidad autónoma y, en algunos casos, por el Registro de Fundaciones. Es común que se exijan informes periódicos sobre avances de programas, uso de fondos y resultados. Mantener una comunicación proactiva con la autoridad reguladora facilita la resolución de dudas y la obtención de apoyos.
Aspectos fiscales y beneficios
Deducciones a donantes
Uno de los incentivos clave para las donaciones es la posibilidad de deducciones fiscales para las personas físicas y las empresas. La normativa de cada año establece los porcentajes deducibles, los límites y las condiciones para las donaciones a entidades reconocidas como de utilidad pública o de interés general. La fundación debe poder emitir certificados que acrediten las donaciones para que los donantes puedan reclamar sus beneficios fiscales. Si aspiras a una gran captación de fondos, este aspecto es crítico: cuanto más claro y verificable sea el proceso de donación, más atractivas resultan las donaciones para individuos y empresas.
Impuestos y exenciones
Las fundaciones suelen gozar de un tratamiento fiscal favorable en ciertos impuestos, como el Impuesto sobre Sociedades (IS) y, en algunos casos, exenciones de ciertos tributos locales. Sin embargo, no todas las fundaciones están exentas de la misma manera, y la situación puede variar según si la entidad ha obtenido o no el reconocimiento de utilidad pública, el tipo de actividades que realiza y la ubicación. Es recomendable trabajar con un asesor fiscal que conozca la normativa vigente y las particularidades autonómicas para optimizar la carga fiscal sin perder el cumplimiento.
IVA y gastos deducibles
Dependiendo de las actividades, la factura de servicios o adquisiciones puede estar sujeta a IVA, y existen reglas para deducciones cuando la fundación realiza actividades económicas o servicios subject to VAT. Si la fundación opera con contratos de colaboración o presta servicios a terceros, conviene revisar con detalle el marco del IVA y las exenciones aplicables. En proyectos puramente sociales, el IVA suele ser un tema menor, pero no debe olvidarse en la planificación financiera.
Gestión operativa y sostenibilidad
Programas, evaluación y impacto
La ejecución de proyectos debe ir acompañada de una cultura de evaluación. Define indicadores de éxito, mecanismos de seguimiento y un reporte periódico de avances. Esto no solo ayuda a justificar la continuidad de la dotación, sino que también mejora la toma de decisiones y la rendición de cuentas ante donantes y beneficiarios. El ciclo de diseño, implementación, evaluación y ajuste se convierte en el motor de crecimiento y profesionalización de la fundación.
Gestión de personal y proveedores
Aunque una fundación es una entidad sin ánimo de lucro, requiere talento para gestionar proyectos, administrar fondos y coordinar distintas iniciativas. Define roles y responsabilidades, políticas de contratación, y prácticas de gestión de proveedores para asegurar transparencia y eficiencia. Considera también la posibilidad de colaborar con otras entidades, universidades, centros de investigación o fundaciones afines para ampliar el alcance y optimizar recursos.
Tecnología, datos y protección
La gestión actual no se entiende sin tecnología. Implementa un sistema básico de contabilidad, gestión de proyectos y seguimiento de donantes. Cuida la protección de datos personales: cumple con la normativa de protección de datos (RGPD) y respalda a las personas que participan en proyectos con buenas prácticas de seguridad y confidencialidad.
Casos prácticos y consejos útiles
– Caso práctico 1: dotación en bienes inmuebles. Una fundación que aporta un edificio histórico para su restauración y uso comunitario debe gestionar adecuadamente la titularidad, el seguro, las responsabilidades legales y la conservación del patrimonio.
– Caso práctico 2: dotación en efectivo y proyectos educativos. Un fundador aporta 100.000 euros para becas y programas de alfabetización digital; la fundación debe planificar un programa anual con criterios claros de selección de beneficiarios, plazos de ejecución y un sistema de rendición de cuentas ante la administración.
– Caso práctico 3: colaboración con la administración. Una fundación que quiere impulsar un programa de salud pública debe pactar con la autoridad competente, detallar indicadores de resultados y establecer mecanismos de supervisión y evaluación para justificar el uso de fondos públicos o mixtos.
Consejos prácticos para evitar errores comunes:
– No subestimes la necesidad de asesoría legal y contable desde el inicio; un error en la redacción de estatutos o en la declaración de dotación puede demorar meses.
– Ten claro el plan de sostenibilidad: la dotación inicial es solo el arranque; sin un plan de ingresos recurrentes, la fundación podría quedarse sin recursos.
– Mantén la documentación ordenada: actas, cuentas, informes de actividad y correspondencia con la autoridad reguladora. La transparencia es tu mejor aliado.
– Piensa a largo plazo: los proyectos sociales suelen tardar años en madurar; diseña un plan de 3-5 años y revisa anualmente para ajustar objetivos y recursos.
Recursos y dónde buscar ayuda
– Documentación oficial: consulta el sitio del Registro de Fundaciones y la normativa vigente de tu comunidad autónoma para conocer requisitos locales y plazos.
– Asesoría legal y contable: busca despachos con experiencia en derecho de fundaciones y fiscalidad sin ánimo de lucro; pueden ayudarte a revisar estatutos, dotación y planes de cumplimiento.
– Organizaciones de apoyo: asociaciones de fundaciones o redes de entidades sin fines de lucro pueden compartir buenas prácticas, modelos de estatutos y herramientas de gestión.
– Formación y eventos: cursos sobre gobernanza, contabilidad de fundaciones, captación de fondos y evaluación de proyectos te ayudarán a profesionalizar la gestión.
Conclusión: empezar con un plan sólido te acerca más al éxito
Crear una fundación en España no es un proceso trivial, pero con una visión clara, una dotación bien fundamentada y una estructura de gobierno sólida puedes convertir una idea de impacto social en una entidad capaz de hacer realidad proyectos a largo plazo. La clave está en la planificación, la transparencia y la búsqueda de asesoría adecuada en cada etapa. Si te planteas este camino, pregunta a tu equipo, a expertos y a posibles socios: ¿qué mundo quieres construir con tu fundación y qué pasos necesitas para llegar allí? Cada respuesta te acercará a esa meta con más seguridad y menos incertidumbre.
Preguntas frecuentes
- ¿Necesito una dotación mínima mínima para iniciar una fundación?
- Sí. En general, la dotación inicial debe ser suficiente para demostrar viabilidad y garantizar al menos una financiación inicial para poner en marcha la actividad. La cifra exacta puede variar por comunidad autónoma y por tipo de fundación, pero un rango común se sitúa alrededor de 30.000 euros como referencia mínima para fundaciones privadas.
- ¿Puedo modificar los fines de la fundación después de constituida?
- Sí, pero cualquier cambio importante debe estar previsto en los estatutos y debe ser aprobado por el Patronato y, en muchos casos, registrado. Cambios en el objeto o en el ámbito de actuación pueden requerir aprobación de la autoridad reguladora y/o del registro correspondiente.
- ¿Qué beneficios fiscales obtienen los donantes?
- Los donantes suelen poder beneficiarse de deducciones en el IRPF o en el impuesto de sociedades, dependiendo de si son personas físicas o jurídicas y de la legislación vigente. La fundación debe emitir certificados legales que acrediten cada donación para que los donantes puedan reclamar dichas deducciones.
- ¿Qué pasa si no cumplo las obligaciones de transparencia?
- El incumplimiento puede conllevar sanciones administrativas, la pérdida de beneficios fiscales y, en casos graves, la disolución de la fundación. Por eso es crucial mantener la contabilidad al día, presentar cuentas y cumplir con las auditorías cuando corresponda.
- ¿Cuál es la diferencia entre una fundación y una asociación?
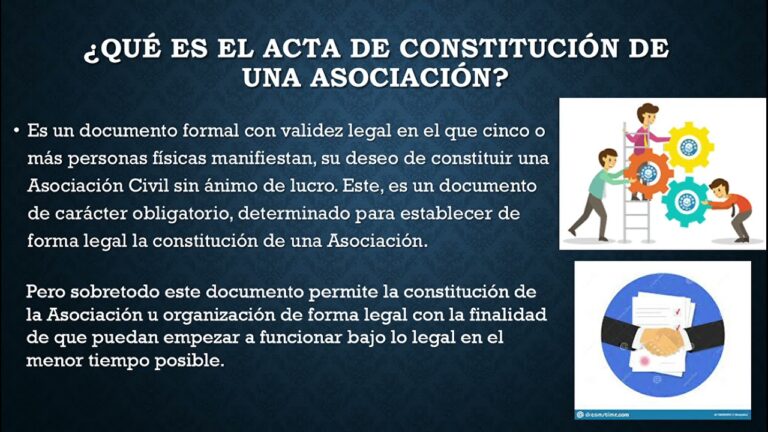
- Una fundación se crea a partir de un patrimonio destinado a fines de interés general y no tiene socios (no forma parte de la entidad) de manera continua; su gobernanza recae en un Patronato. Una asociación nace de la voluntad de sus miembros, que son socios que participan en la toma de decisiones. En general, las asociaciones tienen una estructura de socios y pueden requerir menos dotación inicial para empezar, pero pueden enfrentar límites más estrictos para ciertas gestiones y beneficios fiscales.
- ¿Cuánto tiempo suele tardar el proceso de constitución y registro?
- La duración varía según la comunidad autónoma y la complejidad de la documentación, pero puedes esperar entre 3 y 9 meses desde la firma de la escritura pública hasta la inscripción en el registro y la obtención del NIF. Un plan detallado y una revisión por profesionales pueden acortar tiempos y reducir retrabajos.
- ¿Qué pasa con el reconocimiento de utilidad pública?
- Es un proceso adicional que puede demorar varios meses y depende de criterios de evaluación que varían según la comunidad autónoma. Si se logra, puede facilitar deducciones fiscales para donantes y abrir líneas de financiación públicas, pero no es imprescindible para empezar a operar.