Seguridad Social: Reclamaciones a Mutuas – Guía Completa
Seguridad Social: Reclamaciones a Mutuas – Guía Completa
Encabezado relacionado: Comprender el rol de las mutuas y por qué reclamar cuando algo sale mal es tu derecho
Si alguna vez has tenido un accidente laboral o te has enfermado a causa del trabajo, ya sabes que la seguridad social no es solo un número en una nómina. Es un entramado de derechos y procedimientos diseñados para protegerte cuando más lo necesitas. Pero, a veces, las cosas no salen como esperas: una mutua de accidentes de trabajo y enfermedades profesionales puede rechazar una prestación, mover el objetivo de tu indemnización o simplemente aplicar criterios que te dejan con más preguntas que respuestas. En estas situaciones, una reclamación bien planteada puede marcar la diferencia entre recibir una cobertura adecuada o quedarte corto. Esta guía pretende darte un mapa claro, paso a paso, para entender qué hacer cuando hay discrepancias entre lo que esperas y lo que te ofrece la mutua, sin perderte entre jargon administrativo.
Antes de entrar en detalle, pongámonos en contexto: ¿qué es exactamente una mutua y cuál es su función dentro del sistema de protección social? ¿Cómo se diferencia de la Seguridad Social y cuándo conviene acudir a una reclamación? A lo largo de las siguientes secciones, te acompañaré con ejemplos, consejos prácticos y estrategias concretas para que puedas defender tus derechos de manera efectiva. Vamos a verlo de forma pragmática: identificar el problema, reunir la evidencia, presentar la reclamación y, si es necesario, escalar el asunto. Todo con un lenguaje claro y ejemplos que puedas aplicar en tu situación real.
Qué es una mutua y cuál es su función dentro de la Seguridad Social
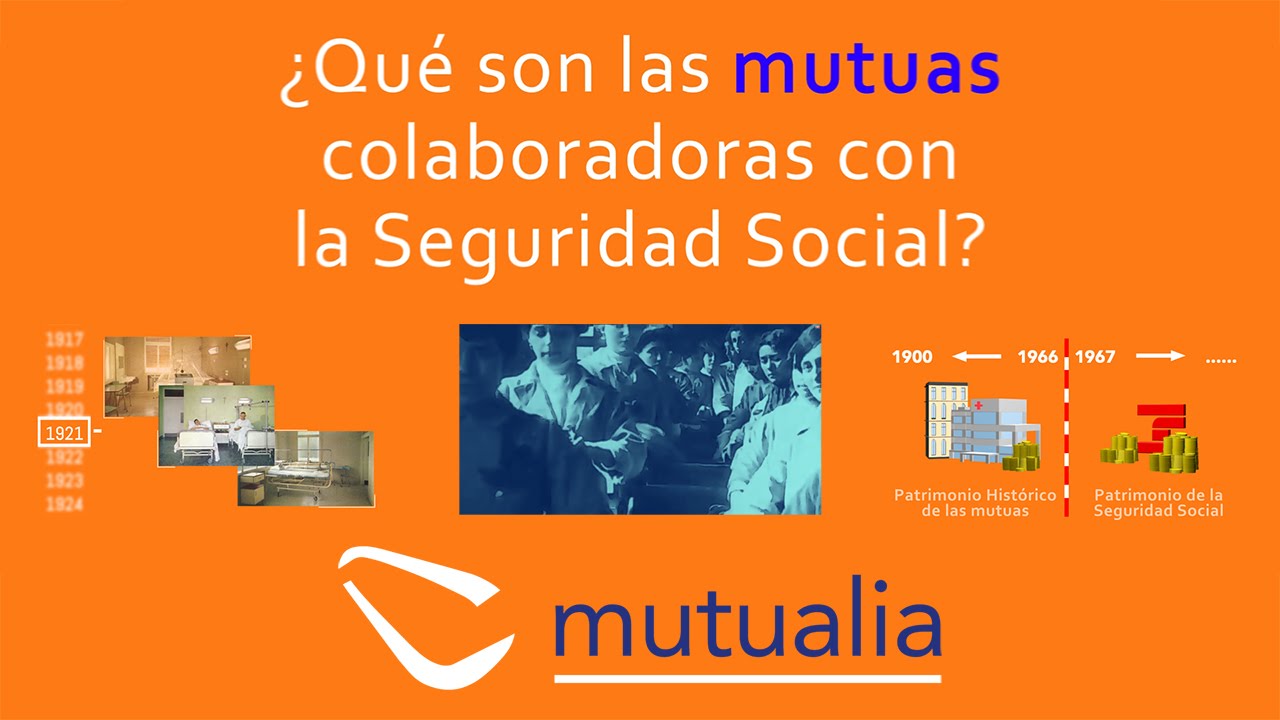
Una mutua de accidentes de trabajo y enfermedades profesionales no es un ministerio ni una oficina de trámites: es una entidad colaboradora que, bajo contrato con la Seguridad Social, se encarga de la gestión de las contingencias profesionales concretas. En palabras simples, cuando trabajas, tu empresa paga una cotización que financia dos cosas: la prestación económica y la atención sanitaria en caso de accidente o enfermedad laboral. Parte de ese sistema se encarga de decidir, en nombre del Estado, cuándo corresponde una ayuda económica, una rehabilitación o una prestación contributiva. Las mutuas actúan como intermediarias administrativas y sanitarias, facilitando la cobertura y, a veces, trazando límites o criterios que pueden no ser verbosamente claros para quien está en medio del proceso.
Es importante entender que la mutua no es “el enemigo” ni la única responsable de cada decisión. Su función es aplicar las pautas establecidas por la legislación y, en ese marco, valorar pruebas médicas, informes y tu situación particular para decidir si procede la prestación solicitada. Por eso, cuando sientes que una decisión no refleja tu realidad, es razonable preparar una reclamación bien fundamentada y, si es necesario, recurrir a instancias superiores. La clave está en convertir la sensación de injusticia en un argumento sólido, con documentos que respalden tu caso y fechas claras de cada hito del proceso.
Cuándo corresponde reclamar a una mutua: señales de alerta y criterios prácticos
Reclamar ante una mutua no es un paso que debas dar a la ligera; hay momentos en los que la reclamación es la vía adecuada para corregir errores o malentendidos. Aquí tienes señales claras de que podría ser el momento de actuar:
- Recibes una resolución de la mutua que contradice la opinión de tu médico o no refleja la gravedad de tu lesión o enfermedad.
- Te deniegan o reducen la prestación de forma injustificada, citando criterios ambiguos o faltos de criterio técnico suficiente.
- La mutua no facilita un alta médica ni una continuidad de tratamiento acorde con tu evolución clínica.
- Tu entorno laboral ha cambiado (por ejemplo, una secuela que limita funciones) y la mutua no adapta la cobertura a esa nueva realidad.
- La comunicación se ha vuelto ineficiente: plazos, notificaciones tardías o información incompleta que dificulta entender qué está pasando.
En estos casos, lo sensato es hacer un paso a paso: documenta, organiza y presenta la reclamación en los canales correctos. No significa que vayas a perder; al contrario, es la forma de poner los hechos sobre la mesa y exigir una revisión objetiva y minuciosa.
Documentación necesaria: qué reunir antes de presentar una reclamación
La base de cualquier reclamación sólida es la evidencia. Sin pruebas claras, es difícil que una revisión llegue a un resultado favorable. A continuación te dejo una lista de documentos habituales que suelen solicitar las mutuas y la Seguridad Social. Adáptala a tu caso concreto, pero piensa en esto como un kit mínimo:
- Informe médico detallado de tu lesión o diagnóstico, firmado por el profesional sanitario correspondiente.
- Historial clínico relacionado con el accidente o la enfermedad laboral, con fechas y evolución.
- Informe de la mutua previa (si lo hay) y cualquier comunicación oficial anterior sobre tu caso.
- Copias de las partes del convenio laboral, contrato o nómina que demuestren tu situación y cobertura.
- Pruebas diagnósticas relevantes (resultados de pruebas, radiografías, resonancias, analíticas).
- Informes de rehabilitación o tratamiento en curso, si corresponde.
- Documento de alta médica o cambios de pronóstico que afecten a la prestación solicitada.
- Registro de comunicaciones con la mutua (fechas, nombres de responsables, resúmenes de conversaciones).
Consejo práctico: organiza la documentación en una carpeta física o digital con pestañas por tema (diagnóstico, tratamiento, evolución, comunicación, recursos). Cada documento debe poder individualmente responder a la pregunta “¿cómo afecta esto a mi reclamación?”. Si detectas lagunas, consulta con tu médico o con un asesor especializado para completar la evidencia necesaria antes de presentar la reclamación.
Procedimiento paso a paso para presentar una reclamación ante la mutua
Presentar una reclamación bien estructurada requiere seguir un camino claro. Aquí tienes un esquema práctico que puedes adaptar a tu situación:
1) Preparación y revisión de antecedentes
Antes de escribir una reclamación, revisa todos los documentos, las fechas y las resoluciones previas. Haz una cronología de los hechos: cuándo ocurrió el accidente, cuál fue la primera atención, qué pruebas médicas te han dado, qué decisiones ha tomado la mutua y en qué fechas. Esta cronología te ayudará a no dejar fuera ningún detalle y a presentar la reclamación con una narrativa coherente.
2) Redacción de la reclamación
La reclamación debe ser clara, factual y respaldada por la evidencia. Evita emociones desbordadas en el texto, pero no temas expresar cómo te afectó la decisión: pérdidas económicas, dolor, limitaciones en la actividad diaria. Indica exactamente qué prestaciones o decisiones consideras incorrectas, qué pruebas ya posees y qué resultados esperas. Si puedes, cita la normativa aplicable o guías técnicas que respalden tu petición. Un buen escrito suele incluir: identificación, antecedentes, hechos relevantes, fundamentos jurídicos y prueba documental, solicitud concreta y datos de contacto.
3) Presentación formal
La reclamación se puede presentar por distintos canales: físico en la sede de la mutua, por correo certificado, o por vía telemática si la mutua ofrece plataforma digital. Asegúrate de conservar recibos, números de registro y acuse de recibo. Si hay opción de plazo, respétalo; las mutuas suelen operar con plazos para presentar reclamaciones y recursos, y cruzar esos timings es crucial para no perder derechos.
4) Seguimiento y respuesta
Una vez presentada la reclamación, la mutua debe emitir una respuesta en un plazo razonable. Si no llega, o si la respuesta no cubre lo que pides, hay pasos adicionales: solicitud de información, ampliación de hechos, o recursos internos. Este es el momento de mantener una comunicación documentada: guarda correos, notas de llamadas, y fechas de cada interacción. Si la mutua ofrece una vía de recursos o apelación, no dudes en explorarlas; a veces la revisión interna puede resolver el caso sin necesidad de acudir a instancias externas.
Cómo redactar y presentar un escrito de reclamación eficaz
La forma en que presente tu reclamación puede marcar la diferencia entre que se tome en serio y que se quede invisible entre otras gestiones. Aquí tienes pautas prácticas para lograr un escrito potente y convincente:
- Comienza con una síntesis clara de lo que pides y por qué. Evita rodeos; di exactamente cuál es la resolución que consideras adecuada y la base para tu petición.
- Apoya cada afirmación con documentos: cita fechas, nombres de médicos, resultados de pruebas y observaciones de la mutua cuando existan. Cada afirmación debe ir acompañada de una prueba o de una referencia normativa clara.
- Organiza el texto con viñetas y apartados para facilitar la lectura. La claridad facilita la revisión y reduce malentendidos.
- Incluye un resumen de hechos en una o dos páginas al inicio para que quien lea tenga una visión rápida y precisa de la situación.
- Indica de forma explícita el resultado que esperas: tipo de prestación, importe, o revisión de la decisión. Si son varias opciones, prioriza la que consideres más razonable y proporciona alternativas.
Un escrito bien estructurado te aporta credibilidad y facilita que el interlocutor entienda tu situación sin necesidad de recurrir a interpretaciones ambiguas. Recuerda: la reclamación no es una batalla, es un diálogo para corregir errores y asegurar que recibas la cobertura que la normativa te concede.
Consejos prácticos para evitar errores comunes y mejorar tus posibilidades
Todos hemos visto casos donde un detalle olvidado cambia el rumbo de una reclamación. Aquí van recomendaciones prácticas para ganar terreno y evitar tropiezos habituales:
- Comienza lo antes posible: no esperes meses para reunir pruebas. Las prisas pueden hacer que pierdas datos clave o que la evidencia se debilite.
- Consulta con tu médico sobre la constancia y el enlace entre el trabajo y el diagnóstico. Un informe médico claro y coherente con la causa laboral fortalece tu caso.
- Guarda todas las comunicaciones: mensajes, emails, notas de llamadas. Un historial bien documentado puede evitar confusiones futuras.
- Solicita aclaraciones cuando algo no esté claro. Si la mutua te da respuestas vagas, pide explicaciones por escrito y cierra el tema con un registro formal.
- Si tienes dudas, busca asesoría especializada. Un profesional en derecho laboral o un médico experto en seguridad y salud laboral puede ayudarte a identificar argumentos y pruebas clave.
Casos prácticos: ejemplos de reclamaciones y soluciones posibles
Para que puedas aplicar lo aprendido, te dejo tres casos hipotéticos que ilustran cómo pensar y actuar ante diferentes escenarios. Estas historias son ilustrativas y deben adaptarse a tu situación concreta:
Caso 1: Denegación por criterio técnico ambiguo
Una trabajadora tuvo un accidente grave que requirió cirugía y un periodo de baja prolongado. La mutua denegó la prestación basándose en un “criterio técnico” que, al revisar la documentación, resultó vago. La reclamación se apoyó en informes médicos que mostraban complicaciones postoperatorias y en una guía clínica que especificaba la relación entre la lesión y el trabajo. Resultado: la mutua revisó la opinión y restableció la prestación con retroactividad parcial.
Caso 2: Falta de coordinación en rehabilitación
Un trabajador sufrió una lesión de espalda vinculada a su tarea diaria. La mutua no coordinó adecuadamente la rehabilitación, provocando retrasos y empeoramiento de síntomas. La reclamación se centró en la necesidad de un plan de rehabilitación específico, con fechas y objetivos. Tras la revisión, se acordó un plan integral y se reanudó la atención, con seguimiento mensual.
Caso 3: Desacuerdo sobre la duración de la baja
Una trabajadora recibió una baja médica por estrés laboral. La mutua sostuvo una duración menor de la que recomendó su psiquiatra. La reclamación reunió evaluaciones de varios especialistas y un plan de reincorporación gradual. Con la nueva valoración, la mutua ajustó el periodo de baja y activó un programa de adaptación laboral.
Recursos y contactos: dónde buscar ayuda adicional
Si necesitas apoyo adicional, existen recursos que pueden orientar y acompañarte en el proceso de reclamación:
- Asesoría jurídica laboral privada o pública, orientada a derechos de trabajadores y procedimientos de mutuas y Seguridad Social.
- Sindicato o representación de trabajadores, que puede brindar asesoría, ejemplos de reclamaciones y apoyo en la negociación con la mutua.
- Servicios de salud laboral, que pueden aportar informes técnicos y recomendaciones de tratamiento relevantes para tu caso.
- Plataformas oficiales de la Seguridad Social o la mutua, donde suelen figurar procedimientos, plazos y modelos de reclamación.
Conclusión: cómo convertir la reclamación en una acción clara y efectiva
La reclamación a una mutua no es un extra innecesario; es una herramienta de defensa de tus derechos cuando la evaluación inicial no refleja tu realidad. Con documentación sólida, un escrito claro y una estrategia ordenada, puedes transformar una situación frustrante en una resolución justa, que te permita acceder a las coberturas y tratamientos que la ley y la seguridad social te deben. Recuerda: cada caso es único, pero la estructura básica de recopilación de pruebas, presentación organizada y seguimiento constante se mantiene. Mantén la calma, planifica cada paso y no dudes en pedir apoyo cuando lo necesites. Tu salud y tu estabilidad económica merecen un proceso justo y bien gestionado.
Preguntas frecuentes únicas sobre reclamaciones a mutuas
1) ¿Qué hago si no entiendo los términos técnicos que usa la mutua en su resolución?
R: Pide explicaciones por escrito, solicita un glosario de términos o busca asesoría para que te traduzcan el lenguaje técnico a un lenguaje claro. No firmes nada sin entenderlo.
2) ¿Cuánto tiempo suele tardar una reclamación en resolverse y qué hago si pasa mucho tiempo sin respuesta?
R: Los plazos varían, pero es razonable exigir una respuesta en un plazo razonable. Si no hay respuesta, puedes presentar recursos internos, pedir información adicional o acudir a la vía administrativa o judicial, dependiendo del marco legal aplicable en tu país.
3) ¿Puedo reclamar una vez que la mutua ya ha indicado una resolución? ¿Qué pasa si mantengo el desacuerdo?
R: Sí, puedes reclamar y/o recurrir la decisión. En muchos sistemas existe un recurso de revisión interna y, si sigue sin resolverse, la opción de acudir a la vía contencioso-administrativa o a instancias superiores. Guarda todas las pruebas y fechas para justificar tu recurso.
4) ¿Qué papel juega la documentación médica en la reclamación y cómo manejo informes de distintos especialistas?
R: La evidencia médica es crucial. Presenta informes que se complementen, no que se contradigan. Si hay discrepancias entre médicos, solicita un informe conjunto o una revisión por un comité médico independiente, si la normativa lo permite.
5) Si trabajo a tiempo parcial o en diferentes empleadores, ¿cómo impacta eso en la reclamación?
R: Es clave demostrar la relación entre tu trabajo y la lesión/lucha, así como la base de la cobertura. Asegúrate de incluir documentos de cada empleo y las condiciones laborales relevantes para evitar que el conflicto de empleadores afecte la evaluación de tu caso.
6) ¿Qué pasa si la mutua no se pronuncia sobre mi solicitud de rehabilitación o de adaptación laboral?
R: Solicita una resolución o un plan de acción específico. Si no hay respuesta, puedes pedir intervención de los servicios de salud laboral o de la inspección de trabajo para garantizar que se atiendan tus necesidades de rehabilitación y adaptación.
7) ¿Es recomendable grabar llamadas o reuniones con la mutua?
R: En muchos lugares, grabar sin consentimiento no es legal. Si vas a grabar, verifica la normativa vigente y, cuando sea posible, solicita el consentimiento por escrito de la otra parte o toma notas detalladas de las ocurrencias y acuerdos.
8) ¿Qué hago si mi reclamación se señala como “inadmisible” por motivos formales?
R: Revisa el motivo formal y corrígelo de inmediato. Es común que un error de formato, un documento mal fechado o una omisión de firma invalide una reclamación. En cuanto puedas, presenta la corrección con una breve explicación de la rectificación.
9) ¿Puede una reclamación afectar mis futuras conversiones de contrato o mi empleo?
R: Normalmente no debe afectar si actuaste de buena fe y presentaste una reclamación basada en hechos y pruebas. Si hay represalias, consulta con un asesor de derechos laborales para protegerte ante posibles cláusulas injustas.
10) ¿Conviene combinar reclamaciones ante la mutua con procedimientos ante la Seguridad Social o autoridades laborales?
R: En muchos casos sí, especialmente cuando la mutua no resuelve o resuelve de forma insatisfactoria. Buscar un recurso externo puede acelerar la revisión y garantizar que se considere el marco normativo completo.