Tipos de prestaciones de la Seguridad Social: guía completa
Tipos de prestaciones de la Seguridad Social: guía completa
Qué cubren las prestaciones y quiénes pueden beneficiarse
Una bienvenida clara: entender qué es la Seguridad Social y por qué te conviene saberlo
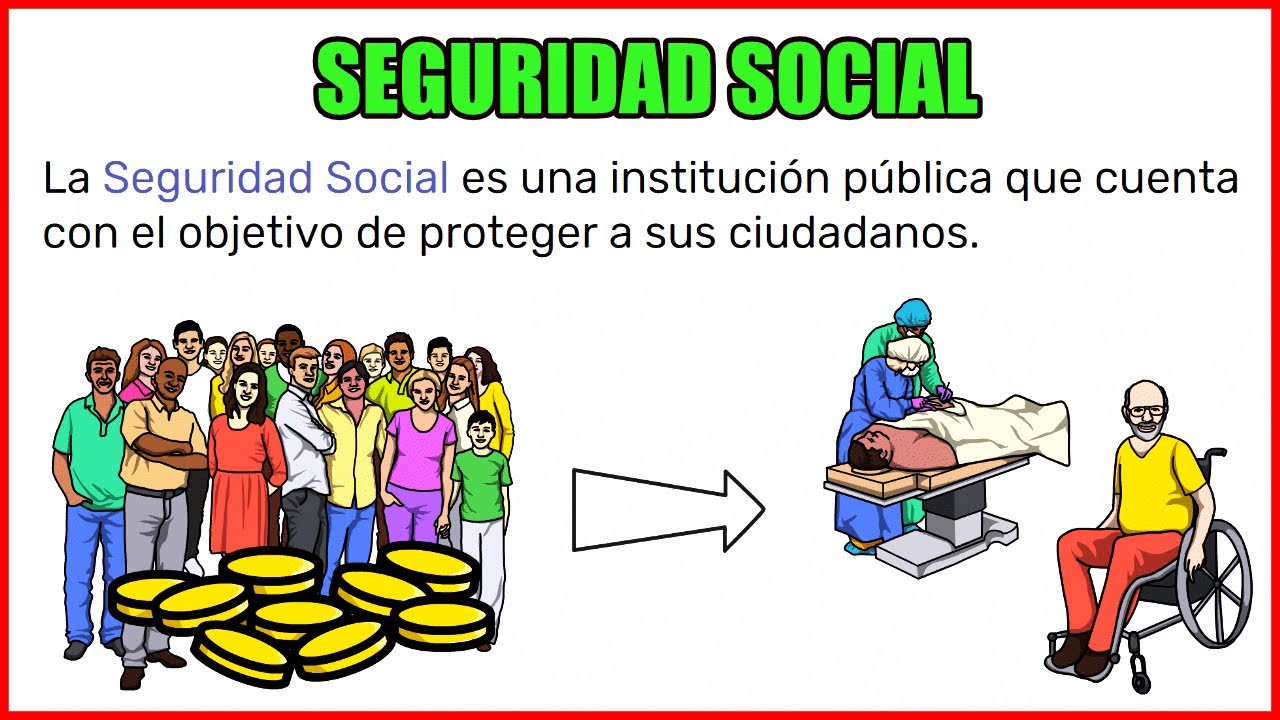
Imagínate que la Seguridad Social es como un paraguas que te protege cuando la vida te da chaparrones: enfermedad, desempleo, maternidad, o la edad avanzada. Su propósito no es darte un respiro pasajero, sino sostener tu estabilidad económica mientras atraviesas situaciones imprevistas o inevitables. En España, por ejemplo, la Seguridad Social administra un conjunto de prestaciones que cubren desde la atención sanitaria hasta las pensiones y las ayudas para familias. Pero ojo: no todas las ayudas llegan de forma automática. A veces hay que cumplir ciertos requisitos, aportar un mínimo de cotización o estar en una situación específica para activar cada prestación. En este artículo te propongo recorrer, paso a paso, las diferentes prestaciones, cómo se clasifican, qué requisitos suelen exigir y qué debes hacer para solicitarlas sin perder tiempo.
Antes de entrar en materia, piensa en las prestaciones como piezas de un rompecabezas. Algunas encajan solo si has cotizado, otras dependen de tu situación familiar o de tu estado de salud en un momento concreto. Lo importante es que, a medida que avanzas, entiendas cuál es la pieza adecuada para tu caso y qué pasos seguir para colocarla correctamente. ¿Listo para descubrirlo? Vamos a desglosarlo de forma clara, con ejemplos y consejos prácticos que puedas aplicar ya mismo.
Clasificación de las prestaciones: contributivas, no contributivas y otras ayudas
La Seguridad Social organiza sus prestaciones principalmente en tres grupos. El primero se sustenta en tu historial laboral y las cotizaciones que has hecho; el segundo está orientado a quienes, por distintas razones, no han podido cotizar suficientemente; y, por último, hay ayudas puntuales que pueden surgir ante situaciones específicas. Esta clasificación te ayuda a entender qué se te puede exigir para poder acceder y qué puedes esperar en cada caso.
Prestaciones contributivas: cuando has cotizado y te corresponde una cobertura en función de esa historia laboral
Las prestaciones contributivas son las que surgen directamente de tu aportación previa a la Seguridad Social. Es como haber pagado un seguro durante años y ahora poder cobrarlo cuando realmente lo necesitas. Entre ellas se encuentran las pensiones por jubilación o invalidez, las incapacidades temporales cuando no puedes trabajar por enfermedad o accidente, y las prestaciones por maternidad/paternidad. En muchos casos, también se incluye la prestación por desempleo, gestionada por el Servicio Público de Empleo (SEPE), que funciona como un paraguas de apoyo económico para quienes han perdido su empleo y cumplen ciertas condiciones de cotización.
Qué significa en la práctica: si has trabajado y has cotizado, tienes derecho a una parte de esa historia laboral, con indicadores como la base de cotización y el tiempo de aportaciones. Esto no solo te protege a ti, también protege a tu familia en momentos clave. Por ejemplo, si te quedas sin trabajo o te pones enfermo durante un periodo, la prestación contributiva puede proporcionarte un ingreso mientras te reorganizas. En el caso de la jubilación, la prestación contributiva es la forma más común de cobrar la pensión cuando ya no puedes o no quieres trabajar al ritmo anterior.
Prestaciones no contributivas: cuando no has acumulado suficiente cotización o hay necesidades concretas de apoyo
Las prestaciones no contributivas están pensadas para quienes, por diversas circunstancias, no han podido cotizar lo suficiente o necesitan un mínimo de apoyo independiente de la historia laboral. En este grupo entran pensiones no contributivas para mayores de cierta edad, ayudas para personas con discapacidad que no han tenido cotización suficiente y otras ayudas sociales que garantizan un nivel básico de bienestar. Estas prestaciones están financiadas para garantizar una red de seguridad mínima, de modo que nadie se quede desprotegido ante la enfermedad, la discapacidad o la falta de ingresos a consecuencia de la edad.
La clave aquí es entender que no dependen de tus años de cotización, sino de tu situación personal y de los umbrales económicos que marca la normativa vigente. Es un techo más básico, pero esencial para quienes no pueden contar con una trayectoria laboral suficientemente larga o con ingresos estables en el momento de necesitarlo. Si te preguntas cuál es tu caso, lo mejor es revisar tu situación con la ventanilla única o con tu oficina de la Seguridad Social, porque las condiciones pueden variar según la comunidad autónoma y la normativa vigente.
Otras ayudas y subsidios: apoyo complementario que puede aparecer en momentos concretos
Además de las grandes prestaciones, existen ayudas puntuales o específicas para colectivos, sectores o situaciones determinadas. Piensa en subsidios por desempleo de corta duración, ayudas para cuidadores, o programas especiales para familias con hijos a cargo. Estas ayudas pueden requerir trámites adicionales y, a veces, criterios de elegibilidad distintos a las de las prestaciones contributivas o no contributivas. No se trata de un “universo paralelo”, sino de herramientas que el sistema pone a disposición para cubrir huecos que la cotización y la pensión por sí solas no cubren.
Prestaciones contributivas en detalle: qué cubren y qué requisitos suelen exigir
En este bloque vamos a desglosar las prestaciones que salen de tu historial laboral. No todas se piden al mismo tiempo ni en el mismo momento de tu vida, así que conviene entenderlas por separado para no perderte entre siglas y trámites.
Jubilación contributiva: la gran veterana
La jubilación contributiva es, quizá, la mayor parte de las conversaciones cuando alguien piensa en la Seguridad Social. En esencia, es la prestación que recibes cuando dejas de trabajar por edad y has cotizado lo suficiente. En la práctica, la cuantía depende de tu base reguladora y de los años cotizados, entre otros factores. No es un premio por haber trabajado mucho, es una compensación por tu contribución durante la vida laboral. Si tienes un historial sólido de cotización, la pensión suele ser estable y de por vida, con ajustes periódicos para reflejar la inflación y otros cambios. ¿Qué debes hacer para acceder? Normalmente, presentar la solicitud cuando alcances la edad legal de jubilación o cuando decidas jubilarte anticipadamente con las condiciones que permita la ley. Además, la permanencia de la relación laboral y las actualizaciones de tu base reguladora pueden afectar el importe final, por lo que conviene mantener tus datos al día.
Incapacidad temporal y permanente: protección ante enfermedad o accidente
La incapacidad temporal cubre las bajas por enfermedad común, profesional o accidente que te impiden trabajar por un periodo de tiempo. Es común en muchos trabajos y funciona como una sustitución de ingresos durante la recuperación. La duración y la cuantía varían según la contingencia y la base de cotización. Por otro lado, la incapacidad permanente se clasifica en varios grados (parcial, total, absoluta, gran invalidez), en función de cuánto afecta la enfermedad o la lesión a tu capacidad de trabajar. En todos los casos, el proceso implica documentos médicos, valoraciones y, a veces, reconocimientos por parte de la Seguridad Social para determinar la extensión de la incapacidad y las futuras posibilidades de reincorporación laboral.
Prestaciones por maternidad y paternidad: seguridad para las primeras etapas familiares
Las prestaciones por maternidad o paternidad ofrecen una ayuda económica durante la baja por cuidado de un hijo. Son especialmente importantes para facilitar la conciliación entre la vida laboral y familiar. Los detalles (duración, porcentaje de la base reguladora y las condiciones para acceder) pueden variar según la legislación vigente, pero la idea central es clara: apoyar a quien necesita ausentarse del trabajo para cuidar a un recién nacido o a un hijo adoptado o acogido. Si eres madre, padre o tutor con derecho a estas prestaciones, suele ser recomendable planificar la solicitud con antelación, especialmente si estás cerca de cambios laborales o de permisos para el cuidado del menor.
Desempleo contributivo: apoyo mientras reacomodas tu trayectoria
La prestación por desempleo (o subsidio por desempleo) es el soporte económico para quienes han perdido su empleo y cumplen con ciertos requisitos de cotización. Su objetivo es darte un respiro mientras encuentras una nueva oportunidad laboral y, al mismo tiempo, mantener la estabilidad de ingresos para tu familia. El proceso implica inscribirte como demandante de empleo, acumular cotización suficiente y presentar la solicitud dentro de los plazos establecidos. En general, cuanto más largo haya sido tu periodo de cotización, más tiempo podrás recibir la prestación y, en algunos casos, mayores serán las posibles variantes, como ayudas para formación o para trabajar autónomos que deseen reorientar su carrera.
Prestaciones no contributivas en detalle: quiénes pueden beneficiarse y qué exige cada una
Las prestaciones no contributivas están pensadas para garantizar un mínimo vital a quienes no han podido cotizar lo suficiente. Aquí entran casos como pensiones no contributivas para mayores, invalidez no contributiva y ayudas para personas con discapacidad que no dependen de una historia laboral amplia. A diferencia de las contributivas, estas prestaciones suelen basarse en criterios de ingresos, edad o grado de discapacidad, y no en los años de cotización.
Pensión no contributiva de jubilación y otras ayudas para mayores
La pensión no contributiva de jubilación está diseñada para mayores que, pese a no haber acumulado una trayectoria laboral suficiente, necesitan una prestación mínima para cubrir sus necesidades básicas. El acceso depende, entre otros factores, de la situación económica y personal, no de años de cotización. Este tipo de ayuda puede requerir la verificación de ingresos y la residencia en el territorio español. El objetivo es que nadie se quede sin cobertura esencial a una edad en la que la movilidad y la búsqueda de empleo pueden ser más difíciles.
Invalidez no contributiva y ayudas para discapacidad
La invalidez no contributiva se orienta a personas con una discapacidad reconocida y que no han podido cotizar de forma suficiente para una pensión contributiva. Aquí, el énfasis está en la necesidad de apoyo social y en la medida de la discapacidad para garantizar una vida digna y la posibilidad de realizar las actividades básicas. Las ayudas específicas pueden incluir prestaciones económicas complementarias, ayudas para adaptaciones del hogar y servicios de apoyo para la vida diaria.
Cómo se calculan las prestaciones: base reguladora, aportes y derechos
Entender cómo se calculan las prestaciones te ayuda a anticipar cuánto podrías recibir y qué impacto tiene cada situación en el importe final. En general, la base reguladora, los años de cotización, la edad y las circunstancias personales (hijos a tu cargo, discapacidad, etc.) influyen en el cálculo. A continuación, te doy una panorámica práctica de los criterios comunes, sin perder de vista que la normativa puede variar con reformas legislativas.
Base reguladora y porcentajes
La base reguladora es la cifra sobre la que se aplica el porcentaje que determina tu cuantía mensual. En el caso de la jubilación, por ejemplo, se toma una media de las bases de cotización de un periodo determinado y se aplica un porcentaje que depende de los años cotizados. En incapacidad temporal, el importe suele equivaler a un porcentaje de la base reguladora en función de la duración y la condición. En maternidad/paternidad, se aplica un porcentaje sobre la base reguladora para determinar la prestación diaria. En resumen, cuanto mayor haya sido tu base de cotización y mayor sea el tiempo cotizado, mayor será la prestación potencial, siempre dentro de los límites que marcadores por la ley.
Carencias, periodos de espera y topes
La palabra clave aquí es «carencia» o periodo mínimo de cotización para tener derecho a una prestación. Algunas prestaciones exigen haber cotizado un mínimo tiempo, mientras que otras se conceden basándose en la situación de necesidad. Existen también topes máximos y mínimos de la prestación; el importe puede variarse para evitar desincentivos y para ajustarse a la realidad de cada familia. Si estás cerca de una transición laboral o de un cambio de vida (nacimiento, cuidado de un familiar, etc.), vale la pena revisar con detalle qué exige cada tipo de prestación para no perder oportunidades.
Trámites y requisitos: qué necesitas para solicitar una prestación
Solicitar una prestación no es tan intimidante como parece, pero sí requiere atención a la documentación y a los plazos. A continuación te dejo un checklist práctico y consejos para acelerar el proceso.
Documentación esencial
En general, necesitarás documentos de identidad, número de la Seguridad Social, certificado de empadronamiento, informes médicos en caso de incapacidad, informes de maternidad/paternidad cuando corresponda, y pruebas de ingresos para prestaciones no contributivas. Si tienes hijos a cargo o dependientes, conviene adjuntar también certificados de familia numerosa o de dependencia. Ten a mano copias de todos los documentos relevantes y, si puedes, digitalízalos para cargarlos en los portales oficiales. Mantener un único expediente digital facilita futuras gestiones y evita pérdidas de tiempo.
Trámites online y en oficinas
La mayoría de gestiones se pueden hacer en línea a través de la sede electrónica de la Seguridad Social o de SEPE, dependiendo del tipo de prestación. Sin embargo, en algunos casos podría ser necesario acudir a una oficina para presentar documentos originales o realizar entrevistas presenciales. Si te resulta más cómodo, también puedes solicitar cita previa para evitar largas esperas. Un truco práctico: antes de llamar o acudir, verifica si hay un formulario específico para tu situación y si puedes adjuntar archivos desde tu ordenador o teléfono móvil.
Plazos y resolución
Los plazos para resolver varían con la prestación y la complejidad del caso. Algunas decisiones son rápidas si el expediente es simple y la información está completa; otras requieren comprobaciones adicionales o evaluaciones médicas. Si te retrasas en la entrega de documentos, el proceso suele detenerse. Por eso, entrega toda la documentación solicitada de inmediato y, si no entiendes algún requerimiento, pregunta en la ventanilla o en el soporte digital. Mantén también un seguimiento de tu expediente para saber en qué estado está y qué falta por aportar.
Consejos prácticos para gestionar la Seguridad Social sin complicarte demasiado
La administración de las prestaciones puede parecer un terreno lleno de siglas y requisitos, pero con un enfoque práctico se transforma en algo manejable. Aquí van consejos que te pueden ahorrar tiempo, frustración y dinero.
- Actualiza tus datos personales de forma regular. Un cambio de domicilio, nombre o estado civil puede afectar notificaciones y derechos.
- Planifica con antelación. Si estás en transición de empleo, revisa qué prestaciones podrían interesarte y qué plazos tienes para solicitarlas.
- Guarda un registro de tus cotizaciones. Puedes consultar tu vida laboral para verificar años y bases. Esto te evitará sorpresas cuando quieras jubilarte o pedir una prestación basada en tu historial.
- Utiliza canales oficiales y verifica la autenticidad de las comunicaciones. En ocasiones, se ofrecen “pre-avisos” o “comprobaciones” falsas; la vía segura es la sede electrónica o la oficina física.
- Pregunta por opciones de apoyo paralelo, como formación profesional o ayudas para reorientar tu carrera. A veces, combinar una prestación con un programa de empleo puede abrirte nuevas puertas.
Retos actuales y el futuro de las prestaciones: hacia un sistema más sostenible y accesible
El sistema de prestaciones de la Seguridad Social no es inmune a los cambios demográficos, económicos y tecnológicos. En los últimos años se han visto movimientos para digitalizar procesos, simplificar trámites y adaptar las prestaciones a la realidad de trabajadores cada vez más flexibles (autónomos, empleo por proyectos, trabajos a tiempo parcial). Pero estos cambios también traen desafíos: asegurar una cobertura suficiente ante una población envejecida, evitar brechas de acceso para las personas con menor alfabetización digital y garantizar la sostenibilidad financiera del sistema a largo plazo. En este contexto, la educación cívica y la asesoría personalizada cobran especial relevancia. No se trata solo de cobrar una pensión; se trata de entender cuándo y cómo, con qué derecho y qué deberes, para planificar un futuro más tranquilo.
Preguntas frecuentes (únicas y prácticas)
Para cerrar, aquí van algunas preguntas que suelen surgir cuando empiezas a moverte por la selva de prestaciones. Las respuestas son directas, con un enfoque práctico para que puedas aplicar las ideas de inmediato.
- ¿Qué hago si no estoy seguro de si tengo derecho a una prestación contributiva o no contributiva?
– Empieza por revisar tu historial de cotización y tu situación económica actual. Si tienes dudas, consulta en la sede electrónica de la Seguridad Social o llama a atención al usuario. Un profesional podrá orientarte sobre qué ruta seguir y qué documentos necesitarás. En algunos casos, incluso una cita breve puede ahorrarte largas gestiones. - ¿Puedo compatibilizar una pensión con un trabajo a tiempo parcial?
– En muchos escenarios, sí, pero hay reglas y límites. Algunas pensiones permiten compatibilizar parte del ingreso laboral con la pensión, mientras que otras requieren un ajuste. Es importante informarte en tu caso concreto para evitar sorpresas como pérdidas parciales de la prestación. - ¿Cómo puedo acelerar el proceso si tengo una necesidad urgente de apoyo económico?
– Presenta la solicitud completa lo antes posible y, si es posible, adjunta toda la documentación necesaria. Pregunta por vías rápidas o por programas de emergencia que algunas comunidades autónomas o entidades gestionan para situaciones críticas. Mantener contacto directo con la oficina correspondiente también puede acelerar las cosas. - ¿Qué pasa si cambio de ciudad o país?
– Muchos trámites son transferibles entre comunidades y, en algunos casos, entre países de la Unión Europea. Es crucial notificar cambios de residencia y consultar si tu prestación se mantiene, se ajusta o si debes reubicarlas. En el caso de trabajadores transfronterizos o migrantes, suele haber acuerdos específicos que facilitan el acceso a prestaciones o su transferencia entre jurisdicciones. - ¿Qué debo hacer para empezar a cotizar de nuevo si regreso al trabajo después de una baja larga?
– Infórmate sobre cómo reintroducirte en el sistema de cotización y si hay periodos de transición. Si te incorporas a un nuevo empleo, tu base reguladora puede recalibrarse. Siempre es buena idea confirmar tu situación con la Seguridad Social para ajustar las cotizaciones y evitar sorpresas en la jubilación o en futuras prestaciones.
En resumen, entender las prestaciones de la Seguridad Social no es sólo para obianglarse a la hora de pedir una ayuda: es una herramienta de planificación personal. Conocer qué cubre cada tipo de prestación, qué requisitos se exigen y cómo solicitarla te da mayor control sobre tu estabilidad financiera y la de tu familia. Si te queda alguna duda después de esta guía, la puerta está abierta: pregunta, consulta la página oficial o acude a una oficina. La clave es informarte y actuar con anticipación, para que la protección llegue en el momento justo y no tarde en darte ese respiro necesario.