
Venta inmueble afecto a actividad económica irpf: guía completa para declarar impuestos
venta inmueble afecto a actividad económica irpf: guía completa para declarar impuestos
Encabezado relacionado: Guía práctica para entender IRPF, vivienda y activos de negocio
Introducción: cuando vendes un inmueble que forma parte de tu actividad económica
Imagina que tu negocio tiene un almacén, una oficina o incluso un pequeño local comercial que te permite operar cada día. Esos bienes no son solo paredes y ladrillos; son una parte de tu actividad y, en la mayoría de los casos, también una inversión. Cuando llega el momento de vender ese inmueble, la gestoría y las letras pequeñas del IRPF pueden parecer un acertijo. ¿Qué pasa con la ganancia o la pérdida patrimonial? ¿Cómo se declara si esa propiedad se usó para tu negocio y no solo como una vivienda personal? Este artículo te guía paso a paso para evitar sorpresas, entender qué se declara en cada base de la renta y cómo planificar para no perder dinero por confusiones comunes.
Antes de meternos en el esquema práctico, es útil pensar en el IRPF como un sistema de capas. En una de ellas vas a declarar lo que ganas o pierdes con tu actividad económica (rendimientos de la actividad). En otra, la ganancia patrimonial derivada de transmisiones de bienes, como la venta de un inmueble. A veces, una venta de un activo que formaba parte de tu negocio afecta ambas capas, y ahí es donde conviene entender cuándo y cómo tributa cada parte. ¿Te resulta más claro si lo vemos con un ejemplo simple? Imagina que vendes un local que te sirvió de sede durante años. El precio de venta menos el valor contable y las mejoras pueden generar una ganancia que, a efectos fiscales, se ubica en la base del ahorro como ganancia patrimonial. Pero si esa venta de activo del inmovilizado se trata de una operación relevante para la actividad, podría existir una influencia adicional en los rendimientos de la actividad. Vamos a desgranar todo esto de forma ordenada.
Qué significa «inmueble afecto a actividad económica» y por qué importa
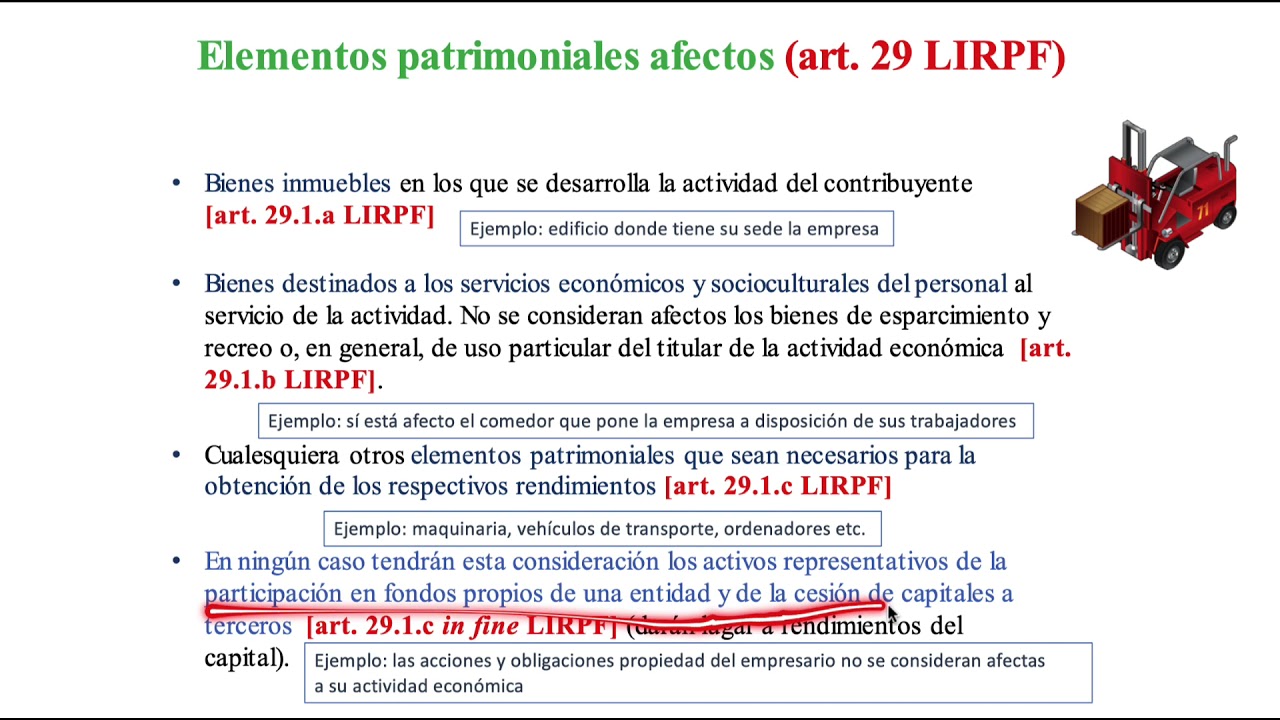
Cuando hablamos de un inmueble afecto a la actividad económica, nos referimos a una propiedad que utiliza tu negocio para operar: local comercial, almacén, taller, despacho profesional, entre otros. No es una vivienda habitual de uso privado, sino un activo necesario para generar ingresos. Este matiz es clave, porque altera la forma en que se calculan las bases imponibles y, por tanto, la cuota de IRPF. Si el inmueble fuera particular, la venta se trataría de una ganancia o pérdida patrimonial en la base del ahorro; si, en cambio, está afecto a la actividad, pueden entrar en juego reglas específicas para activos del inmovilizado de la actividad y su amortización. En la práctica, tu contabilidad debe dejar claro: ¿se vendió un activo de la empresa o una vivienda personal? Esa distinción abre o cierra caminos fiscales distintos.
Las bases: rendimientos de la actividad económica vs. ganancia patrimonial
Para entender el tratamiento, conviene separar estas dos piezas del rompecabezas:
- Rendimientos de la actividad económica: aquí entran los ingresos y gastos de tu negocio. Si, por ejemplo, vendes un inmueble que formaba parte de tu actividad, podrías tener que registrar diferencias en la contabilidad de la actividad y no solo una ganancia patrimonial aislada.
- Ganancias y pérdidas patrimoniales: estas se producen por transmisiones de bienes o derechos. La venta de un inmueble afecto a la actividad suele generar una ganancia o pérdida patrimonial que, en la mayoría de los casos, se declara en la base del ahorro, con tipos impositivos específicos.
La clave es saber dónde encaja la operación en tu declaración anual. Esto se decide en función de si el inmueble tenía una finalidad estrictamente empresarial y si su venta forma parte de la gestión de la actividad (por ejemplo, venta de un local ocupado por tu negocio) o si se trata de un activo que, aunque se haya usado para la actividad, debe considerarse como parte de tu patrimonio personal. En cualquier caso, lleva un registro claro de adquisición, coste de mejoras, amortización y venta para justificar el tratamiento fiscal ante la Agencia Tributaria.
¿Qué se debe revisar antes de declarar?
Antes de hacer la declaración, revisa estos puntos clave. Te ayudarán a evitar sorpresas desagradables y a calcular correctamente la ganancia o pérdida patrimonial.
1) Documentación de adquisición y gastos
Reúne las escrituras de compra y venta, facturas de mejoras o rehabilitaciones, y la depreciación (amortización) que hayas aplicado a lo largo de los años. Si el inmueble ha formado parte del inmovilizado de tu empresa, la amortización fiscal ya te ha ido adelantando una parte de su coste. En caso de que la venta sea de un activo que no estaba amortizado, la ganancia o pérdida patrimonial se calculará de forma diferente. Mantén además una estimación razonable de los gastos de venta (honorarios de agencia, impuestos, tasas). Todo suma para fijar la base imponible correcta.
2) Valoración de la base imponible
Para calcular la ganancia patrimonial, necesitas dos números: el precio de venta y la base imponible inicial (el coste de adquisición, más mejoras, menos la amortización si corresponde). La diferencia entre ambos te dará la ganancia o la pérdida. Si has estado ahorrando para la jubilación de tu negocio, o si has aplicado planes de amortización, ten presente cómo afecta cada importe. A veces, las mejoras capitalizables pueden incrementar el coste y, por tanto, disminuir la ganancia.
3) Ajustes por transmisiones de inmuebles de negocio
Si vendes un inmueble afecto a la actividad, es posible que haya que hacer ajustes por inflación, por revalorizaciones o por pérdidas anteriores si pertenecían a ejercicios anteriores. En algunas situaciones, el tratamiento contable puede implicar que la ganancia se traslade a ejercicios futuros, o que la pérdida se compense con otras ganancias patrimoniales. Este es un terreno sensible que conviene revisar con tu asesor, porque los plazos y las reglas pueden variar según la ley vigente y el periodo fiscal.
Cómo se calcula la ganancia o pérdida patrimonial en IRPF
La ganancia o pérdida patrimonial se obtiene restando al precio de venta el valor fiscal de adquisición, incrementado por mejoras y descuentos permitidos, y descontando también las amortizaciones ya utilizadas durante la vida del inmueble si corresponde. En España, las ganancias patrimoniales del ahorro se gravan a tipos progresivos que, a grandes rasgos, han sido/son aproximadamente: 19% hasta 6.000 euros, 21% de 6.001 a 50.000 euros, y 23% por encima de 50.000 euros. En la práctica, cada contribuyente debe aplicar la escala vigente en el año de la venta. Además, hay casos de compensación de pérdidas patrimoniales de ejercicios anteriores contra ganancias de ejercicios posteriores, siempre que se cumpla el marco regulatorio aplicable.
Ejemplo práctico (simplificado)
Supón que compras un local para tu negocio hace 12 años por 300.000 euros. Durante ese tiempo, has hecho mejoras por 50.000 euros y has aplicado amortización acumulada de 80.000 euros. Si lo vendes ahora por 400.000 euros, la base imponible de la ganancia patrimonial sería: precio de venta (400.000) menos coste de adquisición (300.000) más mejoras (50.000) menos amortización (80.000). Eso da una ganancia de 70.000 euros. Esa ganancia tributa en la base del ahorro al tipo correspondiente según la escala de IRPF vigente. Si, por el contrario, hubieras amortizado más de lo que costaba, podrías generar una pérdida de la misma naturaleza que podría compensarse con otras ganancias patrimoniales.
Casos prácticos y particularidades a tener en cuenta
La realidad varía; dos escenarios típicos pueden marcar diferencias importantes en el tratamiento fiscal:
Escenario A: inmueble afecto a la actividad y vendido como parte de la empresa
En este caso, el tratamiento suele centrarse en la ganancia o pérdida patrimonial dentro de la base del ahorro, pero hay que revisar si existen ajustes contables o si la venta afecta de forma directa los rendimientos de la actividad. Si el inmueble era un activo del inmovilizado, su venta puede generar efectos positivos o negativos que, además de la ganancia patrimonial, influyen en la liquidez de la empresa y en el resultado contable del ejercicio. Es común que los autónomos que venden un local o una nave de su negocio necesiten actualizar inventarios y registrarlo adecuadamente en las cuentas, para que el resultado fiscal refleje correctamente la realidad económica.
Escenario B: inmueble afecto a la actividad pero vendido por un particular
Si, aunque el inmueble se usaba para la actividad, la venta se realiza a título personal, la ganancia se declarará en la base del ahorro de IRPF, no en la base de la actividad. En este caso, la relación con la actividad puede ser relevante para justificar el coste de adquisición y las mejoras, pero el tratamiento fiscal central recae en la ganancia patrimonial. Mantén una trazabilidad de la propiedad y de los ingresos recibidos para evitar discrepancias en la declaración.
Cómo declarar en la práctica: pasos a seguir
A continuación te dejo un plan de acción claro y práctico que puedes seguir cuando llegas a la fase de declaración de la renta. No es un manual exhaustivo de contabilidad, pero sí una guía para organizar la información y evitar errores comunes.
Paso 1: clasifica la operación
Determina si el inmueble vendido forma parte del inmovilizado de la actividad o si se trata de un activo del patrimonio personal. Esto te guiará sobre dónde y cómo incluir la ganancia en la declaración. Si dudas, consulta a tu asesor fiscal para confirmar el tratamiento correcto.
Paso 2: reúne toda la documentación
Recoge escrituras, recibos de mejoras, certificaciones de amortización, facturas de ventas, impuestos en transacciones y cualquier nota explicativa de la contabilidad. Tener todo a mano te evita contratiempos al completar los datos en el programa de la Renta o al comunicarte con el profesional que te asesora.
Paso 3: calcula la base imponible
Calcula coste de adquisición, mejoras y amortización. Deduce las depreciaciones si corresponde. Calcula también gastos de venta. Con estos números, obtendrás la ganancia o la pérdida patrimonial. Si hay pérdidas de ejercicios anteriores, verifica si puedes compensarlas en este año o en años posteriores, según la normativa vigente.
Paso 4: aplica la escala del IRPF para el ahorro
Aplica los tipos de gravamen correspondientes a la ganancia patrimonial en la base del ahorro. Revisa la normativa del año fiscal en curso, porque las tasas pueden sufrir cambios. Si tienes pérdidas, compénsalas con ganancias futuras según lo permitido por la ley.
Paso 5: presenta la declaración y guarda las pruebas
Rellena la declaración de IRPF, siguiendo las secciones correspondientes a rendimientos de la actividad y a ganancias patrimoniales. Adjunta o conserva la documentación que justifique las cifras declaradas. Si surge alguna discrepancia, ten a mano las notas de explicación para aclararla ante la Agencia Tributaria.
Consejos prácticos para reducir sorpresas fiscales
El objetivo es que puedas gestionar la venta con claridad y evitar pagar de más o encontrarte con una factura impositiva inesperada al final del año. Aquí tienes algunos consejos prácticos:
- Mantén un registro claro y ordenado de todas las operaciones de compra, mejoras y venta. Un cuaderno de contabilidad o un software sencillo pueden hacer la diferencia.
- Consulta con un asesor fiscal antes de cerrar la operación. A veces una pequeña reordenación de la documentación puede cambiar el tratamiento fiscal.
- Explora la posibilidad de compensar pérdidas patrimoniales de ejercicios anteriores contra ganancias de este año, si la normativa lo permite.
- Si el inmueble era parte de la actividad, analiza si la venta afecta también a la contabilidad de la empresa o al resultado del ejercicio y ajusta en consecuencia.
- Considera escenarios de planificación para futuras inversiones: ¿vale la pena vender ahora o esperar a un año con mejor capacidad de amortización o con cambios fiscales favorables?
Errores comunes que suelen aparecer y cómo evitarlos
Muchas personas cometen errores que resultan costosos o complejos de corregir después. Aquí tienes una lista de fallos típicos y cómo evitarlos:
Confusión entre la base del ahorro y la base de la actividad
Es fácil mezclar ingresos de la actividad con ganancias patrimoniales. Regla básica: identifica claramente en qué base se debe tributar cada operación y evita trasladar datos entre secciones si no corresponde. Si dudas, consulta la tabla de la Agencia Tributaria o pregunta a tu asesor.
No conservar la documentación de amortización
La amortización de activos afectos a la actividad es una pieza clave para calcular la ganancia patrimonial. Si no conservas las liquidaciones o las tablas de amortización, puedes perder deducciones importantes. Guarda todo y, si puedes, digitalízalo para facilitar la verificación.
Ignorar las posibles pérdidas de ejercicios anteriores
Las pérdidas pueden compensarse en años siguientes, pero hay reglas temporales y límites. No dejes pasar la oportunidad de entender si puedes compensarlas y, si corresponde, planifica para optimizar tu cuota futura.
Plan de acción resumido: paso a paso en formato práctico
Aquí tienes un resumen corto y claro que puedes usar como checklist cuando tengas que declarar la venta de un inmueble afecto a la actividad.
- Define si el inmueble es de la actividad o del patrimonio.
- Reúne toda la documentación: escrituras, facturas, amortización, gastos de venta.
- Calcula coste de adquisición, mejoras y amortización; resta para obtener la base imponible.
- Calcula la ganancia o pérdida patrimonial y clasifícala en la base del ahorro.
- Aplica las tasas correspondientes a la ganancia patrimonial según la normativa vigente.
- Compensa pérdidas de ejercicios anteriores si corresponde.
- Completa la declaración de IRPF y guarda justificantes.
- Consulta a un asesor si hay dudas sobre tratamiento en la actividad económica.
Guía de recursos y próximos pasos
La normativa fiscal puede cambiar con cada ejercicio, y las particularidades de tu negocio pueden requerir un enfoque algo distinto. Estos son algunos recursos prácticos que te pueden ayudar a mantenerte al día:
- Guía oficial de la Agencia Tributaria sobre IRPF y transmisiones patrimoniales.
- Modelos y programas de ayuda para la declaración de la renta del año en curso.
- Publicaciones técnicas de tu asesor fiscal o gestoría para casos de inmovilizado y amortización.
- Foros y comunidades de autónomos donde otros empresarios comparten experiencias y soluciones similares.
Conclusión: claridad y previsión para tu negocio
Vender un inmueble que forma parte de tu actividad económica puede parecer una tarea pesada, pero con una buena organización y una comprensión clara de las bases de tributación puedes convertirla en una operación rentable sin sobresaltos. La clave es distinguir entre lo que pertenece a tu empresa y lo que pertenece a tu patrimonio personal, llevar un registro riguroso de adquisiciones, mejoras y amortización, y mantenerte al día con la normativa vigente. Si te preguntas si ahora es el momento adecuado para vender, la respuesta suele depender más de tu plan de negocio y de tu liquidez que de la normativa, pero, eso sí, acompáñalo siempre de un asesor que te ayude a optimizar la carga fiscal. ¿Qué datos tienes ya reunidos para empezar? ¿Qué dudas te quedan sobre si tu inmueble está afecto a la actividad o no? ¿Has considerado las posibles compensaciones de pérdidas patrimoniales de ejercicios anteriores? Son preguntas que vale la pena contestar cuanto antes para avanzar con confianza.
Preguntas frecuentes únicas y específicas
¿Cómo saber si un inmueble es parte del inmovilizado de la actividad o es un activo personal?
La clave está en el uso que le das y en la formalidad contable que mantienes. Si el inmueble se utiliza principalmente para la actividad (despacho, almacén, taller) y su adquisición se ha contabilizado como inmovilizado en las cuentas de la empresa o del negocio, muy probablemente sea parte del inmovilizado de la actividad. Consulta tus libros contables y, de ser posible, la escritura o el certificado de uso para confirmar su clasificación ante la Agencia Tributaria.
¿Qué pasa si la venta genera una pérdida patrimonial? ¿Se puede compensar?
Sí, las pérdidas patrimoniales pueden compensarse contra ganancias patrimoniales futuras dentro de la base del ahorro. Existen límites y reglas de acumulación por ejercicios. Si has tenido pérdidas este año y no hay ganancias suficientes, tu asesor puede indicarte el mejor momento para compensarlas en años siguientes, siempre dentro de la normativa vigente.
¿Qué documentación es imprescindible para justificar la amortización en una venta de un inmueble afecto a la actividad?
Es imprescindible contar con los libros de amortización, facturas de mejoras que se han capitalizado y la base de coste. También conviene conservar la escritura de adquisición y la de venta, así como cualquier informe técnico que justifique la vida útil y las tasas de amortización aplicadas durante el periodo de uso del inmueble.
¿Puede influir la venta de un inmueble en la declaración de IVA si el inmueble está afecto a la actividad?
En la mayoría de los casos, la venta de un inmueble afecto a la actividad no está sujeta a IVA si el inmueble ya está de alta en el régimen de operación normal y se considera una transmisión del activo fijo, distinta de una operación sujeta a IVA. No obstante, hay matices y casos particulares, por lo que conviene consultar con un asesor para confirmar el tratamiento correcto en tu situación específica.
¿Qué pasa si el inmueble fue objeto de una revalorización y la venta se realiza años después?
La revalorización de un inmueble puede haber afectado su valor contable y su base de amortización. En la venta, deberás considerar el valor de adquisición ajustado por mejoras y amortización, y aplicar la ganancia o pérdida patrimonial resultante. Si hubo revalorizaciones extraordinarias, puede haber notas específicas en la normativa que expliquen cómo deben tratarse, por lo que conviene revisar con detalle las cuentas y consultar a un profesional.





