
Fórmula para Calcular la Cuota Mensual: Guía Práctica
Fórmula para Calcular la Cuota Mensual: Guía Práctica
Encabezado relacionado: Comprende la cuota mensual en hipotecas, préstamos personales y financiamiento
Qué es la cuota mensual y por qué importa
Cuando te miras al espejo financiero, la cuota mensual es ese recordatorio constante de que cada mes tienes un compromiso. No es solo un número bonito en un papel; es la cantidad que se resta de tu presupuesto, mes a mes, para pagar un préstamo, una hipoteca o financiamiento. Entenderla te da el control, te da seguridad y te evita sorpresas desagradables, como llegar a fin de mes con la calculadora agotada y una factura inesperada. Imagina que la cuota mensual es como una alarma de tráfico: te avisa cuánto puedes gastar sin desbarrancar tu plan de vida. Si quieres evitar que tus finanzas se deshagan, entender a fondo cómo se calcula te da herramientas para decidir, comparar y, sobre todo, planificar con cabeza fría.
Antes de adentrarnos en fórmulas y ejemplos, hazte una pregunta sencilla: ¿cuánto necesito realmente pagar cada mes para cumplir mi meta sin renunciar a lo que disfruto? La respuesta no es un número único; depende de tu situación, del tipo de deuda y de las condiciones del préstamo. Pero sí hay un marco claro que nos guía: la cuota mensual se compone de dos grandes ideas: la amortización del capital y los intereses por el tiempo que dura el crédito. Piensa en ello como si estuvieras pagando por una habitación en un hotel: cada mes vas quitando una parte del costo de la habitación (el capital) y, por la duración de tu estancia, una porción de intereses. Cuanto más largo sea el plazo, más tiempo tendrás para pagar, pero normalmente pagarás más intereses en total. ¿Te suena razonable? Vamos a desglosarlo sin jerga innecesaria.
Fórmula básica: la cuota (amortización) en préstamos con interés fijo
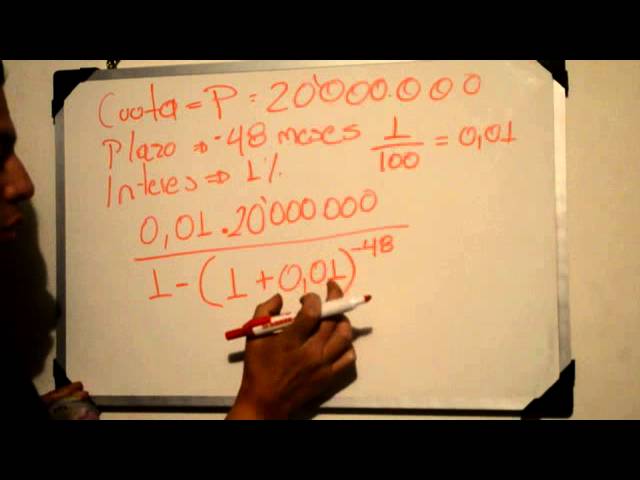
La fórmula clásica para calcular la cuota mensual de un préstamo con interés compuesto y fijo es la siguiente: Cuota = P × [i(1 + i)^n] / [(1 + i)^n − 1], donde P es el monto del préstamo, i es la tasa de interés periódica y n es el número total de pagos. Sí, suena críptico al principio, pero vamos a traducirlo y hacerla práctica, paso a paso. Primero, piensa en i como la tasa de interés anual dividida por la cantidad de pagos al año (por ejemplo, 12 si pagas mensualmente). Luego, n es el plazo en meses si tus pagos son mensuales. Esa pequeña fracción guarda el secreto de la amortización: te dice cuánto de cada cuota se destina a pagarte interés y cuánta a reducir el principal.
Pero, ¿qué pasa si hay comisiones, seguros u otros costos asociados? En la vida real, la cuota no siempre encaja en una ecuación limpia. A veces hay cargos por apertura, seguros de vida o de propiedad, y otros gastos que se añaden a la suma del préstamo. En esos casos, la cuota efectiva se parece más a una mezcla: la cuota base (según la fórmula anterior) más los costos adicionales repartidos en el tiempo. El truco es separar cada componente para entender qué parte corresponde al coste real de financiamiento y qué parte es un cargo extra que podría negociarse o eliminarse. En la práctica, muchos bancos te ofrecen una “cuota total” que ya agrupa todo, pero saber desglosarla te permite negociar mejor y evitar sorpresas en la factura final.
Qué representa cada término de la fórmula
P es el dinero que pides y que te prestan. ¿Lo ves como la base de la casa? Sí, es la pieza central sobre la que se construye todo el cálculo. i es la tasa de interés por periodo. Si tu interés anual es 6% y pagas mensualmente, i sería 0,06 / 12 = 0,005 (0.5% por mes). n es el número de pagos: si pides un préstamo a 30 años con pagos mensuales, n = 30 × 12 = 360. El término (1 + i)^n representa cuánto crece el interés compuesto a lo largo de todo el plazo, y la fracción final ajusta esa tasa para devolver el capital de forma progresiva durante los meses del préstamo. En resumen: la cuota es una porción de cada mes que cubre tanto el costo del dinero que te prestan (intereses) como la devolución del dinero original (capital), repartidos de tal manera que al final del plazo todo se paga.
Diferentes escenarios: hipotecas, préstamos personales y tarjetas de crédito
No todas las cuotas son iguales, ni siquiera si el tipo de crédito parece similar. Una hipoteca, por ejemplo, suele tener tasas más bajas y plazos mucho más largos que un préstamo personal. Pero la hipoteca también viene con costos adicionales, como seguros de vivienda y gastos de tasación, que pueden incrementar la cuota. Un préstamo personal, por otro lado, puede tener una tasa inicial fija o variable, dependiendo de tu perfil crediticio y del acuerdo con la entidad. En las tarjetas de crédito, la historia cambia: la deuda puede ir aumentando en cada mes si no pagas el saldo total, porque la tasa de interés suele ser alta y los cargos son recurrentes. En cada caso, el método de cálculo básico sigue siendo el mismo, pero los números y las consideraciones prácticas cambian. Entender estas diferencias te ayuda a decidir cuál opción es la más adecuada para ti, según tu meta y tu tolerancia al riesgo.
Cómo calcular paso a paso con ejemplos prácticos
La mejor forma de entender es practicar. Vamos a ver dos ejemplos claros y bien desglosados para que puedas replicarlos con tus propias cifras. Acompáñame en este pequeño taller mental: toma papel y lápiz o una hoja en tu ordenador, y sigamos el proceso juntos. De entrada, recuerda: si el préstamo tiene comisiones o costos recurrentes, añade esos costos a la cuota para evitar sorpresas. Pero primero, el cálculo puro de la cuota con interés fijo.
Ejemplo 1: Préstamo personal
Imagina que obtienes un préstamo personal de 12,000 euros a una tasa de interés anual del 7% y con plazo de 3 años (36 meses). Vamos a convertir la tasa anual a una tasa mensual y aplicar la fórmula.
- P = 12,000
- i = 0.07 / 12 = 0.0058333…
- n = 36
Cuota = 12,000 × [0.0058333 × (1 + 0.0058333)^36] / [(1 + 0.0058333)^36 − 1]
Calculando paso a paso: (1 + i)^n ≈ (1.0058333)^36 ≈ 1.2407. El numerador: 0.0058333 × 1.2407 ≈ 0.007235. El cociente: 0.007235 / (1.2407 − 1) ≈ 0.007235 / 0.2407 ≈ 0.03008. Multiplicando por P: 12,000 × 0.03008 ≈ 360.97. Así, la cuota mensual ronda los 361 euros. Si además tienes un seguro de vida obligatorio o una comisión de apertura de 150 euros repartida en los 36 meses, el pago mensual podría incrementarse ligeramente. En ese caso, la cuota total sería aproximadamente 361 + (150 / 36) ≈ 365.2 euros. Observa cómo un cargo único cambia la cuota pequeña, ¿lo habías considerado?
Ejemplo 2: Hipoteca de vivienda
Vamos a un caso típico de vivienda: una hipoteca de 200,000 euros a 20 años, con una tasa anual del 4.5% y pagos mensuales. Como en el ejemplo anterior, convertimos la tasa y el plazo a meses.
- P = 200,000
- i = 0.045 / 12 ≈ 0.00375
- n = 20 × 12 = 240
Cuota = 200,000 × [0.00375 × (1 + 0.00375)^240] / [(1 + 0.00375)^240 − 1]
Después de calcular (1 + 0.00375)^240 ≈ 2.4273, el numerador: 0.00375 × 2.4273 ≈ 0.009105. Denominador: 2.4273 − 1 = 1.4273. Cociente: 0.009105 / 1.4273 ≈ 0.00638. Cuota mensual: 200,000 × 0.00638 ≈ 1,276 euros. Este es un ejemplo más alto y revela cómo el monto del préstamo y el plazo influyen drásticamente en la cuota. Si al mismo tiempo hay seguros de vivienda o garantías adicionales que sumen 50 euros al mes, la cuota total podría acercarse a 1,326 euros. ¿Cuál sería tu capacidad real de pago con este escenario? ¿Podrías reducirla negociando una tasa más baja o ampliando el plazo?
Factores que afectan la cuota
La cuota no depende solo del monto y de la tasa. Muchos otros factores entran en juego, y entenderlos te da poder para optimizar. Aquí tienes una guía rápida de lo que más influye:
Tasa de interés
La tasa de interés es, en gran medida, el precio del dinero en ese momento. Una pequeña diferencia en la tasa puede traducirse en cientos o incluso miles de euros a lo largo de un préstamo largo. ¿Alguna vez has visto cómo un 0.25% más en la tasa total cambia la cuota gracias al poder del interés compuesto? Es como una pequeña pendiente que se va acumulando con cada mes que pasa. Si puedes negociar una tasa más baja, incluso por un punto porcentual, la cuota podría bajar considerablemente sin necesidad de cambiar el plazo.
Plazo del préstamo
El plazo es otro gran motor. A más años, la cuota mensual tiende a disminuir, pero pagarás más intereses en total. A menos años, la cuota sube, pero la carga total de intereses se reduce. Es como decidir entre comprar una casa más barata y pagarla más rápido o elegir una casa más cara y pagarla a plazos más largos. A menudo, lo más sensato es buscar un equilibrio: una cuota manejable que te permita mantener tu estilo de vida sin endeudarte de forma crónica.
Comisiones y costos asociados
Las comisiones de apertura, seguros obligatorios, tasas administrativas y otros costos pueden convertir una cuota “limpia” en una cuota más pesada. En algunos casos, estas cargas se distribuyen a lo largo del tiempo, aumentando la cuota mensual. Si negocias o evitas ciertas coberturas, podrías reducir esa cuota. Pero cuidado: algunas coberturas protegen tu capacidad de pago si surge un imprevisto. Aquí la clave es el balance entre costo y protección.
Tipo de crédito y temporalidad
Un crédito con tasa fija te da certeza de cuota durante todo el plazo. Si la tasa es variable, la cuota puede cambiar con movimientos de mercado. En entornos de alta volatilidad, una cuota que te parece razonable hoy podría subir mañana. Antes de firmar, pregunta: ¿qué pasa si la tasa se incrementa 1 o 2 puntos porcentuales? ¿La cuota podría volverse inasequible?
Consejos para reducir la cuota sin perder seguridad
Si tu objetivo es pagar menos cada mes sin sacrificar tu seguridad financiera, prueba estas estrategias. No son trucos, son enfoques realistas que funcionan cuando te comprometes a ellas con disciplina.
Refinanciamiento inteligente
El refinanciamiento consiste en tomar un nuevo préstamo para pagar el anterior. Si consigues una tasa más baja o un plazo más conveniente, la cuota podría disminuir. Pero ojo: no todo es gratis; a veces el nuevo préstamo trae comisiones o costos de cierre. Haz números: ¿cuánto ganas con una tasa menor y cuánto pierdes en costos de apertura? Si el ahorro a lo largo del tiempo supera los costos, merece la pena. Es como cambiar una suscripción cara por una más barata, pero que cubra tus necesidades con igual o mejor servicio.
Amortización acelerada de forma consciente
Si puedes pagar un extra cada mes o hacer pagos semestrales adicionales, reduces el principal más rápido y, en muchos casos, el costo total del crédito disminuye. Piensa en ello como limpiar una balde de pintura: cada esfuerzo extra entra en la cuota futura como menos interés y menos capital por pagar. Pero establece un plan: decide cuánto extra vas a pagar y mantén esa disciplina para que el beneficio sea real y no se descontrole tu presupuesto mensual.
Comparar ofertas y negociar
No te quedes con la primera oferta que te dan. Compara al menos 3-4 opciones y utiliza la información para negociar mejores condiciones. A veces, mencionar términos de casi cualquier otro banco puede hacer que te igualen o superen la mejor oferta. Además, considera pedir una «tasa promocional» por un periodo y luego la tasa base, para ver si te conviene a largo plazo. En tu negociación, sé claro: quieres una cuota que puedas pagar mes a mes sin sacrificios de tu vida cotidiana.
Herramientas y recursos útiles
Hoy en día hay herramientas que te permiten hacer simulaciones de cuotas sin complicarte la vida. Usa calculadoras de cuota que puedas ajustar a tus propias cifras: monto, plazo, tasa y cargos. Algunas te permiten incluir seguros, comisiones y costos de cierre para que veas la cuota total real. También puedes apoyarte en hojas de cálculo con la función de amortización para ver, mes a mes, cómo cambia la proporción de interés y capital a lo largo del plazo. ¿Prefieres la mano en la primera fila o la calculadora en la nube? En cualquier caso, la clave es tener un registro claro y repetible para que puedas revisar cuánto te queda por pagar y en qué momento vas a estar libre de la deuda.
Errores comunes al calcular cuotas
A veces la mente humana quiere simplificaciones y se lleva por delante detalles que hacen una gran diferencia. Aquí tienes una lista de errores frecuentes para que no cometas los mismos:
- No considerar costos ocultos: seguros, comisiones y costos de apertura.
- Olvidar que la tasa puede ser anual y que hay que convertirla a tasa por periodo.
- Ignorar el efecto del plazo: cuotas más bajas pueden parecer atractivas pero encarecen el préstamo en total.
- Confundir la cuota con el pago mínimo de una tarjeta de crédito, que funciona de forma distinta.
- No revisar si el contrato tiene cláusulas de ajuste de tasa o penalizaciones por pago adelantado.
Plan de acción práctico
Para terminar con un plan claro, te propongo este flujo de trabajo sencillo que puedes aplicar esta semana para ponerte al día con tus finanzas de deuda:
- Recoge toda la información de tu deuda: monto, plazo, tasa, comisiones y seguros obligatorios.
- Elabora dos escenarios: uno con la cuota actual y otro con una cuota reducida (tras refinanciamiento o amortización acelerada).
- Calcula la cuota en cada escenario y compáralos con tu presupuesto mensual. ¿Qué tan factible es cada opción?
- Determina un plan de acción realista: ¿refinancias, pagos extras, o negociación de una menor tasa?
- Documenta tus avances: guarda proyecciones, fechas y resultados para revisar cada seis meses.
Sección de casos prácticos avanzados
Caso práctico A: refinanciar una hipoteca a tasa fija
Imagina que tienes una hipoteca de 250,000 euros a 25 años al 4.8% anual. Quieres refinanciar a 20 años y consigues una tasa del 4.0%. ¿Qué cambia? Con la simulación, la cuota podría pasar de aproximadamente 1,385 euros a 1,509 euros, debido a la reducción de intereses en el plazo más corto y a una tasa menor, pero con un pago mensual ligeramente mayor. ¿Qué te conviene más: pagar menos cada mes o terminar el crédito antes? Todo depende de tu flujo de caja y de tus objetivos de deuda a largo plazo. En este caso, conviene hacer el cálculo total de intereses ahorrados y comparar con los costos de cierre y posibles comisiones para ver si la balanza es favorable.
Caso práctico B: amortización acelerada en un préstamo personal
Supongamos un préstamo de 8,000 euros a 3 años con interés del 9% anual. La cuota base sería aproximadamente 256 euros. Si decides hacer un pago extra de 50 euros al mes, la nueva cuota efectiva se mantiene 256 euros, pero el saldo de principal se reduce más rápido, lo que acorta el plazo y ahorra intereses. Sin embargo, verifica que tu contrato permita pagos extra sin penalización o con condiciones claras. ¿Qué tan pronto te liberarás de la deuda si mantienes ese hábito? Con números simples, puedes ver que podrías terminar el préstamo varios meses antes de lo previsto y con una reducción significativa de intereses.)
Preguntas frecuentes únicas
Aquí tienes respuestas a dudas que suelen surgir, pero centradas en contextos prácticos y no tan genéricos:
- ¿Cuál es la diferencia entre cuota y pago total? La cuota es lo que pagas cada mes; el pago total es la suma de todas las cuotas a lo largo del plazo, más costos y comisiones, si los hay.
- ¿Cómo sé si debo refinanciar ahora mismo? Si la diferencia entre la tasa actual y la de refinanciación es suficiente para cubrir costos de cierre y reducir la cuota o el plazo total de la deuda, podría valer la pena.
- ¿Importa más la tasa o el plazo para la cuota mensual? Depende de tu objetivo: si quieres una cuota más baja, un plazo más largo suele ayudar; si quieres pagar menos intereses en total, acortar el plazo con una tasa razonable puede ser mejor, siempre evaluando tu flujo de caja.
- ¿Qué hacer si mi ingreso cambia? Revisa si tienes cláusulas de flexibilidad o planes de pago con opciones durante temporadas de menor ingreso. A veces, negociar una cuota temporal más baja puede ser una solución viable.
- ¿Existe una cuota mínima para salir de deudas sin afectar mi crédito? Sí, muchas instituciones permiten pagar más del mínimo para amortizar más rápido, lo que mejora tu perfil crediticio. El objetivo es ser constante y prudente, no endeudarte más de lo necesario.
En resumen, entender la cuota mensual no es solo una tarea de calculadora; es una estrategia para vivir con menos incertidumbre y más control. Si aprendes a desglosar la cuota, a contemplar escenarios y a negociar con información, te vuelves dueño de tu camino financiero. ¿Estás listo para hacer los números y descubrir cuánto puedes ahorrar o cuánto puedes mejorar tu calidad de vida al pagar menos cada mes? ¿Qué pasos vas a dar hoy mismo para acercarte a esa meta?





