
Agencia Tributaria Presentacion Modelo 111: Guía para presentar Modelo 111 correctamente
Agencia Tributaria Presentacion Modelo 111: Guía para presentar Modelo 111 correctamente
Guía rápida para entender qué es el Modelo 111 y cuándo hay que presentarlo
Introducción: por qué este modelo importa y cómo te puede facilitar la vida
Imagina que el mundo de los impuestos es como una partida de ajedrez: hay movimientos obligados, reglas que debes seguir y, si juegas bien, evitas sorpresas desagradables al final. El Modelo 111 es uno de esos movimientos básicos pero cruciales: una declaración trimestral que recoge las retenciones a cuenta del IRPF que has practicado sobre nóminas, facturas o ingresos que pagas a otros. Si eres autónomo, empresa pequeña, gestor laboral o simplemente alguien que administra las nóminas, entender y presentar correctamente este modelo te ahorra dolores de cabeza, recargos y tiempos perdidos. ¿Qué vas a encontrar en este artículo? Una guía paso a paso, explicada con un lenguaje claro, ejemplos prácticos y consejos que puedes aplicar desde hoy mismo. Vamos a desglosarlo en piezas manejables, como si estuviéramos llevando una hoja de ruta que te evita rodeos y atajos riesgosos.
¿Qué es el Modelo 111 y quién debe presentarlo?
El Modelo 111 es la declaración trimestral que recoge las retenciones e ingresos a cuenta del IRPF practicados en determinadas operaciones. En la práctica diaria, lo ven como el “resumen” de lo que has retenido a tus trabajadores o a tus proveedores cuando corresponde. Si eres empresa o profesional que realiza pagos sujetos a retención, estás obligado a presentar este modelo cada trimestre, aunque haya periodos en los que no haya retenciones (en ese caso, también hay que presentarlo para dejar constancia de cero). Entre los casos más habituales se encuentran:
- Retenciones a trabajadores por nóminas y determinadas percepciones que están gravadas con IRPF.
- Retenciones a profesionales por honorarios cuando estos facturan a tu empresa o a ti como autónomo.
- Pagos que, por su naturaleza, llevan ingresos a cuenta del IRPF o retenciones de IRPF en operaciones comerciales.
En esencia, Modelo 111 es la forma de declarar cuánto dinero has retenido o ingresado a cuenta durante el trimestre y configurar la liquidación que corresponde pagar o, si procede, la devolución. Si te suenan términos como “retención IRPF”, “base imponible” o “cuota sensible a través de la retención”, estás en el camino correcto para entender este formulario. No es una tarea que debas improvisar: cuanto antes entiendas qué datos requieren y dónde encontrarlos, más fluido será el proceso. ¿Te sientes abrumado al pensar en números y casillas? Tranquilo: vamos a ir paso a paso y con ejemplos claros para que puedas hacerlo sin miedo.
Requisitos previos y recopilación de información
Antes de abrir la sede electrónica o el programa de gestión, conviene hacer una pequeña lista de verificación. Cuanto más ordenado llegues, menor será la probabilidad de errores que te obliguen a corregir después. Esto es lo que normalmente necesitarás:
- Datos identificativos: NIF, nombre o razón social, código de actividad y, si corresponde, el código de instancia de tu centro de trabajo.
- Periodos y fechas: el trimestre al que pertenece la declaración y el año fiscal en curso. Mantén claro si estás declarando enero-marzo, abril-junio, julio-septiembre o octubre-diciembre.
- Base imponible de las operaciones sujetas a retención: importes brutos antes de la retención, desglosados por categorías si corresponde (empleados, profesionales, etc.).
- Tipo de retención aplicado: el porcentaje vigente en cada operación, que puede variar según tu tipo de contrato o la naturaleza del ingreso.
- Cuota retenida: la cantidad resultante de aplicar el porcentaje de retención sobre la base suficiente para cada concepto.
- Pagos realizados a terceros o ingresos a cuenta: si hay liquidaciones en las que corresponde realizar pagos a la Agencia Tributaria, ten a mano esa información.
- Documentos de soporte: nóminas, facturas, justificantes de pagos y cualquier documento que valide las cifras que vas a declarar.
La idea es que puedas cruzar estos datos con tus libros de nóminas o con tu sistema de facturación antes de empezar. Si trabajas con un gestor o asesor, esta lista te sirve para preparar la reunión: les facilitará la revisión y te ahorrará correcciones posteriores. ¿Tienes a mano todos estos elementos? Perfecto: ya estás más cerca de presentar sin fricción.
Pasos detallados para rellenar el Modelo 111: un recorrido práctico
Paso 1: Acceder a la sede electrónica y elegir Modelo 111
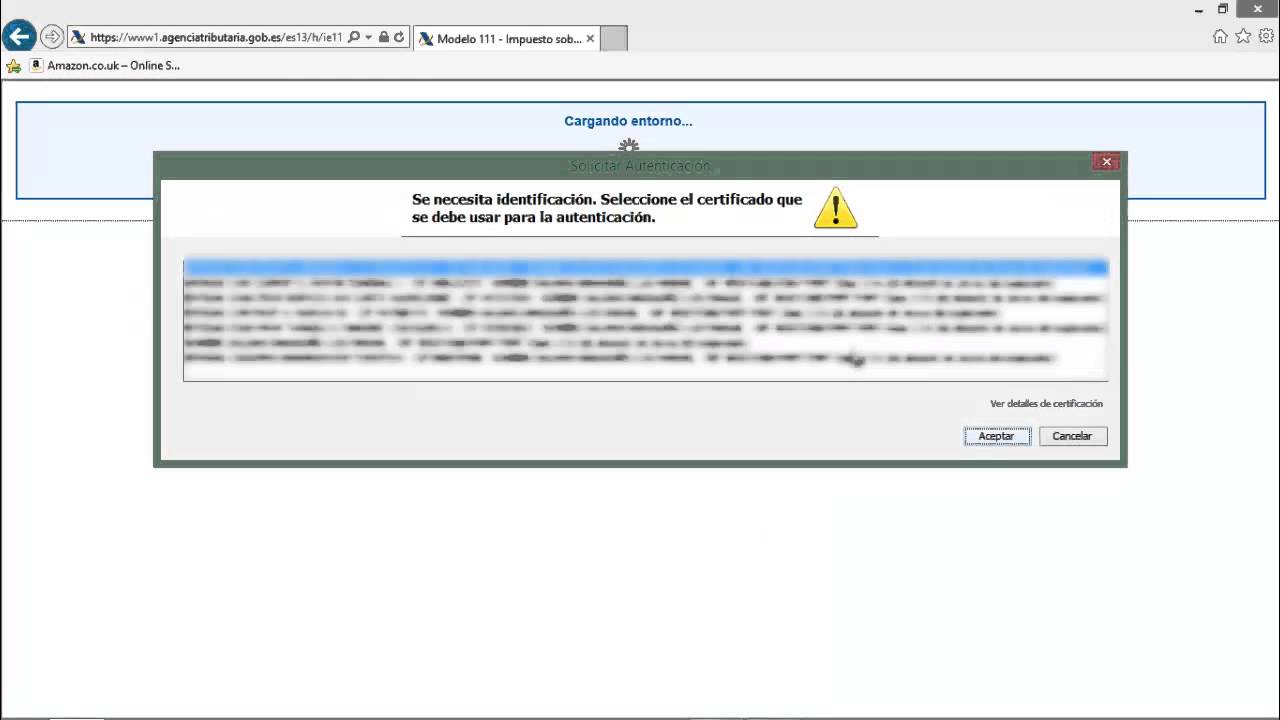
Primero, entra en la sede electrónica de la Agencia Tributaria. Si ya tienes certificado digital, [PIN o Cl@ve] el proceso será más rápido. Busca “Modelos y formularios” y, dentro, selecciona Modelo 111. Piensa en este paso como abrir la puerta: una vez que estás dentro, te vas moviendo con más confianza. Si trabajas con un asesor, es común que te envíe un borrador o un pre-llenado para que sólo confirmes o ajustes. ¿Qué pasa si no tienes certificado digital? Puedes usar Cl@ve PIN o, en algunos casos, presentar en papel; sin embargo, la vía telemática es la más rápida y segura. ¿Prefieres rapidez o seguridad? La respuesta suele ser la vía telemática con firma electrónica.
Paso 2: Verificar datos de identificación y periodo
Antes de entrar a las casillas de números, verifica que el periodo y los datos de identificación coinciden con lo que corresponde al trimestre que estás declarando. Un error común es seleccionar el trimestre equivocado o confundir el año fiscal. Esto podría generar una liquidación distinta a la que corresponde o, peor aún, duplicar una retención. Tómate un minuto para revisar: nombre o razón social, NIF/CIF, y, si aplica, el código de actividad. Una trampita típica es copiar números de otros meses o años; para evitarlo, toma la referencia de la nómina final del trimestre o del resumen de facturación correspondiente al periodo en cuestión.
Paso 3: Rellenar las bases y las retenciones
Aquí entra la parte técnica, pero con orden. Las bases imponibles son, junto con el tipo de retención, el corazón del Modelo 111. En cada casilla deberás introducir:
- La base imponible de las operaciones sometidas a retención (nóminas, honorarios) durante el trimestre.
- El porcentaje de retención aplicado a esas bases.
- La cuota retenida resultante, que es el producto de la base imponible por el porcentaje.
Si tienes varias fuentes de ingreso sujetas a retención (por ejemplo, salarios de distintos contratos o pagos a profesionales que facturan de forma independiente), conviene agrupar por tipo de renta para evitar confusiones. No intentes adivinar: utiliza tus importes reales del libro de nóminas, de las facturas o de la contabilidad. ¿Quieres claridad? Imagina que cada base imponible es una porción de pastel: aplica el porcentaje correcto a cada porción y suma el resultado para obtener la cuota total a entregar o a compensar en la declaración.
Paso 4: Deducciones, ingresos a cuenta y liquidación
En este paso, además de la cuota total retenida, puedes incluir otros conceptos que afecten la liquidación final. Por ejemplo, si tienes ingresos a cuenta que ya te han sido pagados por adelantado o devoluciones que deban reflejarse en la declaración, inclúyelos en las secciones correspondientes. Si hay retenciones o ingresos a cuenta de otros ejercicios que deban ser compensate, apóyalos con la documentación adecuada. El objetivo es que el resultado sea una cifra clara: cuota a ingresar a la Agencia Tributaria o, si corresponde, importe a devolver. Piensa en ello como ajustar la balanza para que cada euro pagado o retenido tenga su lugar correcto en el pasado trimestre.
Paso 5: Verificación y presentación
Antes de pulsar enviar, realiza una revisión. Verifica números, sumarizaciones y que no haya casillas pendientes. La plataforma suele mostrar errores o avisos de campos obligatorios que no están completos. Si aparece algún aviso, resuélvelo antes de confirmar la presentación. Un truco útil es hacer una simulación de presentación y guardar un borrador para revisar al día siguiente; solo recuerda que, si hay cambios, debes volver a presentar la versión final. Muchas veces, los errores más comunes son olvidar un porcentaje de retención, usar una base imponible incorrecta o no indicar correctamente el periodo. Si te equivocas, no te asustes: puedes presentar una rectificativa en caso de errores graves; sin embargo, es mejor la precisión desde el inicio para evitar complicaciones.
Presentación telemática y plazos: cuándo y cómo hacerlo correctamente
La vía telemática es la norma en la actualidad. Presentar Modelo 111 por internet te da rapidez, confirmación de recepción y un formato que te facilita hacer un seguimiento. Los plazos suelen ser trimestrales: el primer trimestre (enero-marzo) se presenta hasta aproximadamente el 20 de abril, el segundo trimestre (abril-junio) hasta el 20 de julio, el tercero (julio-septiembre) hasta el 20 de octubre y el cuarto (octubre-diciembre) hasta el 20 de enero del año siguiente. Debes revisar cada año, porque las fechas exactas pueden variar ligeramente por calendario o por cambios administrativos. Si el día límite cae en fin de semana o festivo, la norma general es que el plazo se extiende hasta el siguiente día hábil. Si prefieres no trabajar con el sistema directo, un asesor puede gestionarlo por ti, pero entender el proceso te permitirá supervisar su trabajo y entender lo que se presenta en tu nombre.
Casos prácticos y ejemplos: cómo aplicar la teoría a la realidad
Ejemplo A: Autónomo con un solo contrato y retención constante
Imagina a Marta, una diseñadora gráfica autónoma que factura a un cliente con retención de IRPF del 15%. Durante el trimestre X, Marta emite 12 facturas por un total de 15.000 euros y la retención total practicada es de 2.250 euros (15% de 15.000). El Modelo 111 para ese trimestre debe incluir la base imponible (15.000), la retención (2.250), y la cuota resultante. Si Marta no tiene otros ingresos sueltos ni pagos a cuenta diferentes, el resultado podría ser una cuota a pagar de 2.250 euros, o, si ya ha practicado pagos a cuenta previos, la liquidación podría ajustarse. En este caso, la clave es que la base imponible y la cuota retendida sean consistentes con las facturas y nóminas del periodo. ¿La moral de la historia? Mantén tus facturas bien organizadas y las retenciones bien calculadas para que el modelo encaje sin sorpresas.
Ejemplo B: Empresa con varios trabajadores y profesionales externos
Una pequeña empresa con cinco trabajadores y dos consultores externos: la empresa paga nóminas mensuales con retención IRPF establecida y factura por servicios profesionales con retención. Supón que el trimestre registra bases imponibles totales de 80.000 euros con retenciones de 16.000 euros en nóminas y 6.000 euros en facturas de profesionales externos. El Modelo 111 de este trimestre debe reflejar la suma de las bases (80.000), la suma de las retenciones (22.000), y la cuota resultante. Si también hay ingresos a cuenta o pagos anteriores, deben incorporarse para obtener la liquidación final. Este tipo de escenario es el que aprovecha la estructura del modelo para consolidar varias fuentes de retención en un único resultado. La lección: idealmente, gestiona las bases y retenciones en un único lugar para evitar discrepancias entre nóminas y facturas externas.
Buenas prácticas y herramientas útiles para facilitar la declaración
Aquí tienes estrategias prácticas que suelen funcionar bien en la vida real:
- Mantén un libro de nóminas y un registro de facturas con retención correctamente etiquetados y actualizados al final de cada trimestre.
- Utiliza un software de contabilidad o una hoja de cálculo diseñada para aportaciones IRPF y retenciones, de modo que puedas exportar directamente las cifras necesarias para Modelo 111.
- Antes de la presentación, realiza una revisión cruzada entre las bases imponibles de nóminas y facturas y las retenciones aplicadas. Si ves una discrepancia, investiga la fuente antes de presentar.
- Guarda copias de todo el soporte (nóminas, facturas, justificantes) en formato digital y organiza por trimestre para facilitar auditorías o futuras comprobaciones.
- Si trabajas con un asesor, comparte la información de referencia de forma clara: cifras, fechas y documentación de soporte para evitar duplicidades o errores de cálculo.
Las herramientas adecuadas pueden ahorrarte mucho tiempo y reducir el estrés de los plazos. ¿Tienes algún software favorito para gestionar nóminas o facturación? Si no, explora opciones que integren la generación de modelos como el 111 para que salga todo en un solo flujo de trabajo.
Qué hacer si cometes un error: correcciones y rectificaciones
Todos podemos cometer un error: un número mal transcrito, un porcentaje de retención incorrecto o una casilla que se quedó en blanco. En esas situaciones, la solución es actuar con prontitud. La mayoría de las plataformas permiten corregir la declaración mediante una rectificación o una nueva presentación con los datos corregidos. Es recomendable advertir al agente de retención o al asesor cuanto antes y conservar documentación que respalde el cambio (nuevas nóminas, facturas corregidas, justificantes de pago). Si ya has presentado y detectas un error que afecte al resultado, lo ideal es emitir una declaración complementaria o sustituir la declaración, dependiendo de la naturaleza del error. Mantén un registro de la fecha de corrección y del motivo para que puedas justificar la modificación ante la Agencia Tributaria si te la solicitan. En resumen: no ignores la discrepancia; actúa con transparencia y corrígela cuanto antes.
Casos prácticos complementarios: más situaciones útiles
Ejemplo C: Retenciones en facturas de servicios profesionales sin nómina
Supón que una empresa contrata a un consultor independiente y se aplica una retención del IRPF sobre la factura. El Modelo 111 debe incluir la base de esa factura, el porcentaje de retención aplicado y la cuota correspondiente. En este caso, la base imponible es la cantidad facturada, y la cuota es el resultado de aplicar el porcentaje. Este tipo de transacción es relativamente directo, pero no conviene mezclarla con bases de nómina para evitar confusiones. La clave está en distinguir entre bases de nómina y bases de facturación externa para cada concepto de retención.
Preguntas frecuentes únicas y útiles
Para cerrar con claridad, aquí tienes respuestas a preguntas que suelen salir cuando te pones a rellenar el Modelo 111. Estas preguntas no son las típicas que ves en tutoriales genéricos; están pensadas para ahondar en aspectos prácticos y comunes en la realidad cotidiana de autónomos y pymes.
¿Qué pasa si no hay retenciones en un trimestre?
Si durante un trimestre no has practicado ninguna retención (por ejemplo, no tienes nóminas o pagos sujetos a IRPF), debes presentar el Modelo 111 con una liquidación de cero en las casillas correspondientes. Es una forma de dejar constancia de que, en ese periodo, no se generaron retenciones. Evita dejar el formulario incompleto; aunque el resultado sea cero, la declaración debe presentarse para cumplir con la obligación trimestral.
¿Puedo presentar el Modelo 111 antes de que termine el trimestre?
No. El Modelo 111 se presenta de forma trimestral y corresponde al periodo que ya ha cerrado. Presentarlo antes de que termine el trimestre podría implicar incluir datos incompletos o incorrectos. La recomendación es esperar a que el trimestre cierre y, en cuanto tengas todos los datos, presentar dentro del plazo. Si tienes dudas, consulta a tu asesor para confirmar que las fechas de corte se ajustan a tu caso particular.
¿Qué hacer si un trabajador o profesional no ha recibido la nómina o factura en el periodo correcto?
En ese caso, no deberías incluir retenciones para ese periodo en Modelo 111. Mantén la nota de que esa retención quedará para el siguiente trimestre y actualiza las cifras en cuanto la nómina o la factura llegue. La clave es registrar con precisión cuándo el pago fue efectivamente realizado y cuál es la base imponible correspondiente a ese periodo.
¿Qué diferencias hay entre Modelo 111 y otros modelos de IRPF?
El Modelo 111 es específico para las retenciones e ingresos a cuenta del IRPF practicados en nóminas y facturas de profesionales. Otros modelos cubren otras dinámicas: por ejemplo, Modelo 130/131 para pagos fraccionados del IRPF de estimación directa, o modelos relacionados con IVA. Si tu actividad combina varios tipos de ingresos o retenciones, es importante no mezclar módulos y presentar cada modelo en su momento correspondiente. Un buen enfoque es llevar un registro claro de qué retiene cada concepto y cuándo se debe declarar cada cosa.
Conclusión: tu guía práctica para dominar el Modelo 111
Presentar Modelo 111 correctamente no es una tarea imposible, ni mucho menos. Con una preparación adecuada, un resumen claro de las bases imponibles, las retenciones y la liquidación final, puedes navegar el proceso sin sustos. Piensa en ello como un ritual de organización contable: cada pieza tiene un lugar y cada dato tiene su historia. Si te sientes inseguro, recuerda que tienes opciones como software de contabilidad, asesoría profesional y la posibilidad de presentar de forma telemática para mayor seguridad y trazabilidad. ¿Qué paso vas a dar hoy para simplificar tu Modelo 111? ¿Qué herramienta te puede ayudar a automatizar las bases y las retenciones en los próximos trimestres? ¿Te gustaría recibir un checklist descargable para no olvidar ningún detalle?
En resumen, la clave está en la organización, la revisión y la claridad. Si mantienes los registros en orden, las cifras calculadas son razonables y las fechas respetadas, presentar el Modelo 111 se convertirá en un proceso rutinario, casi automático. No se trata de memorizar fórmulas imposibles, sino de comprender tu flujo de ingresos y retenciones para que cada euro quede en su lugar y la Agencia Tributaria reciba exactamente lo que corresponde. ¿Estás listo para empezar a aplicar estos pasos y convertir el Modelo 111 en una parte natural de tu gestión tributaria?




