
Qué es el impuesto sobre el valor añadido (IVA): guía completa con ejemplos y conceptos clave
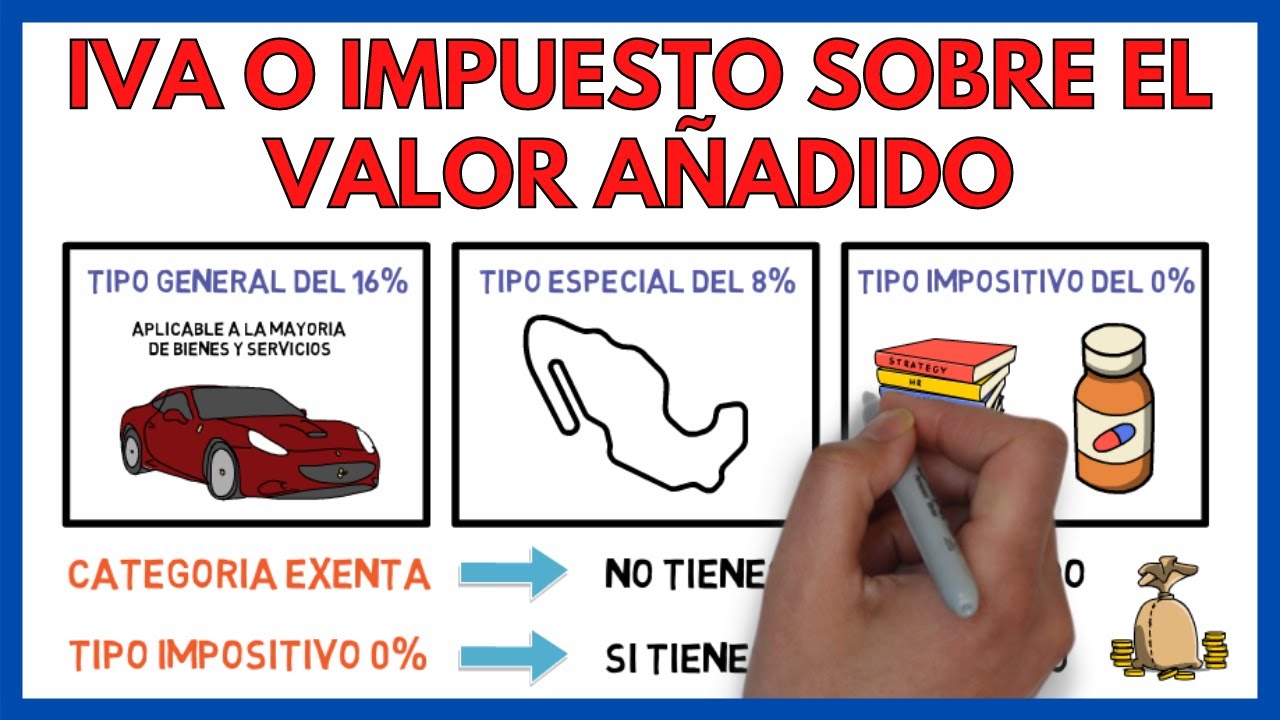
Qué es el impuesto sobre el valor añadido (IVA): guía completa con ejemplos y conceptos clave
Encabezado relacionado: Comprender el IVA en la vida cotidiana
Qué es el IVA: definición y fundamentos
El IVA, o impuesto sobre el valor añadido, es un tributo que se aplica al consumo de la mayoría de bienes y servicios. En pocas palabras, no es un impuesto que pagas directamente al Estado cada vez que haces una compra, sino un impuesto que recae sobre el valor que se añade en cada etapa de la cadena de producción y distribución, desde el fabricante hasta el minorista y, finalmente, el consumidor final. Si te preguntas por qué existe, la respuesta es simple: se diseña para gravar el consumo en lugar de la renta o la propiedad, intentando que sea neutral para las empresas y más visible para el consumidor al final del proceso de compra.
¿Quién paga el IVA? Aunque las empresas recaudan el impuesto en cada operación, el coste real lo soporta el consumidor final. Las empresas actúan como recaudadoras: cobran el IVA en sus ventas y luego lo entregan al gobierno, restando el IVA que han soportado en sus propias compras (el IVA soportado). Es decir, el importe que pagas de IVA en una factura a una empresa no es una carga para esa empresa, sino un impuesto que la empresa recauda por cuenta del Estado, y que luego debe liquidar ante la Hacienda correspondiente. Este mecanismo, a veces descrito como “impôt neutral para las empresas”, hace que el IVA se mantenga en el nivel de consumo sin distorsionar excesivamente los costos de producción.
Imagina una cadena de fabricación como una escalera. En cada peldaño, se añade un poco de valor al producto: materia prima, mano de obra, diseño, comercialización. El IVA se aplica a ese valor añadido en cada peldaño, pero el importe que se paga en cada escalón se puede deducir o recuperar si esa empresa ya está registrada para ello. Eso es lo que llamamos “impuesto indirecto”: el contribuyente final es el consumidor, pero la recaudación se gestiona a través de las empresas. ¿Te suena complicado? En la práctica, no lo es tanto: es un sistema de recaudación en el que, si trabajas en ventas o compras, conviene entender cuándo y cuánto debes iniciar, detener y reportar.
Conocer estos conceptos te ayuda a entender por qué, cuando compras algo, el precio que ves ya incluye el IVA, y por qué, cuando vendes un servicio o producto, solo deberás ingresar la parte de IVA correspondiente a tu tipo impositivo y descontar el IVA que has pagado por tus insumos. En resumen: el IVA es un impuesto al consumo, recaudado a través de la facturación, que garantiza que el Estado reciba una porción del valor generado en cada operación, sin depender de la renta ni de la propiedad.
Tipos de IVA y ejemplos prácticos
En la mayoría de países con IVA, existen varios tipos impositivos que se aplican según la naturaleza del bien o servicio y, a veces, según el destinatario (empresa o usuario final). Aunque las tasas pueden variar entre países, la estructura típica contempla un tipo general alto, uno o más reducidos y, en ciertos casos, un superreducido para artículos básicos. Entender estos matices te ayuda a calcular correctamente el precio final y a saber cuándo estás ante una exención o una cuota especial.
– Tipo general: es la tasa más utilizada y se aplica a la mayoría de bienes y servicios. Por ejemplo, en un país europeo común podría rondar entre el 18% y el 23%. Esta tasa es la que suele cubrir la mayoría de transacciones cotidianas: electrodomésticos, ropa, servicios profesionales, restaurantes, etc.
– Tipo reducido: se aplica a productos y servicios considerados esenciales o de impacto social menor para el consumidor. Su objetivo es aliviar el costo de la vida en áreas clave, como ciertos productos alimenticios, transporte público, o servicios culturales. En la práctica, este tipo puede estar entre 5% y 10%.
– Tipo superreducido: reservado para bienes y servicios básicos que no deberían encarecerse por el consumo cotidiano, como ciertos alimentos básicos o libros en algunas jurisdicciones. En muchos lugares, este tipo es incluso más bajo que el reducido, en torno al 0–5%.
Ejemplos prácticos para entender la diferencia:
– Si compras un televisor en una tienda, normalmente pagarás el IVA al tipo general. Si el televisor es considerado un bien de alto valor para consumo, seguirá sujeto al tipo general, no al reducido.
– Si compras pan o leche en una frutería, podría aplicar el tipo reducido o, en algunos países, el superreducido para productos alimenticios básicos.
– Un billete de tren urbano podría estar en el tipo reducido para facilitar el transporte de la ciudadanía, mientras que un servicio profesional de asesoría podría ir al general.
Para que te hagas una idea más clara, piensa en el IVA como un sistema de etiquetas de precio que cambia ligeramente según el tipo de producto. ¿Cómo saber a cuál corresponde cada artículo? Revisa la nota fiscal o la etiqueta del producto; en muchos países el tipo aplicable aparece junto a el precio o se especifica en las condiciones de compra.
Cómo funciona el IVA: base imponible, cuota y diferencias entre IVA soportado y repercutido
El IVA funciona siguiendo una lógica de valor añadido y recaudación por etapas. En cada operación de compra-venta, se calcula la cuota de IVA a partir de la base imponible, que suele ser el precio neto de la operación, sin incluir impuestos. La cuota resulta de aplicar el tipo impositivo correspondiente. En España, por ejemplo, habría que multiplicar la base imponible por el porcentaje del tipo aplicable para obtener la cuota de IVA.
Pero la clave está en dos conceptos importantes:
– IVA repercutido (o COBRADO): es el IVA que la empresa añade al precio de venta de sus productos o servicios y que debe recaudar al usuario y, luego, ingresar a la Hacienda de su país.
– IVA soportado: es el IVA que la empresa paga a sus proveedores cuando compra bienes o servicios necesarios para su actividad. Este IVA no se pierde: puede deducirse del IVA repercutido en la declaración correspondiente.
Si haces cuentas de manera simple: el IVA que pagas en una factura de compra se resta del IVA que cobras en tus ventas. La diferencia resulta en el importe neto que debe ingresar el negocio al fisco. En pequeñas y medianas empresas, esta mecánica se aplica de forma constante: cada mes o trimestre, se calcula la diferencia entre el IVA repercutido y el soportado, y se liquida la diferencia ante la autoridad fiscal.
La base imponible, por su parte, es el valor de la operación sobre el que se aplica el tipo impositivo. Puede haber ajustes cuando se aplica descuento, devolución o bonificaciones, por lo que es esencial llevar un control contable claro para que el cálculo sea correcto y evites errores que puedan generar sanciones o intereses.
En términos simples, el IVA es un impuesto que se acumula en cada escalón de la cadena de valor, pero el que finalmente paga el consumidor es la persona que compra el producto o servicio por última vez. Si te preguntas por qué el sistema está construido así, la respuesta es que favorece la trazabilidad de la recaudación y evita que la carga recaiga solo en un eslabón.
Cómo se calcula el IVA: ejemplos prácticos y escenarios habituales
Aquí te dejo dos ejemplos prácticos para entender mejor la mecánica. Mantén a mano la idea central: base imponible x tipo = cuota de IVA. Luego, para el flujo del negocio, aplica también la parte de IVA soportado en compras.
H3: Ejemplo 1 — Venta minorista sencilla
Imagina que vendes un artículo a un cliente final por 100 euros netos (base imponible). Si el tipo de IVA aplicable es 21%, la cuota de IVA será 100 x 0.21 = 21 euros. El cliente verá un precio total de 121 euros (base 100 + IVA 21). Si ese artículo también te ha generado un IVA soportado en su adquisición de, por ejemplo, 15 euros, en la declaración correspondiente podrás deducir esos 15 euros del IVA repercutido (21). La diferencia que pagarás al fisco sería 6 euros (21 – 15). En resumen: vendes por 121, ingresas 21 de IVA, has pagado 15 de IVA en tus compras y entregas al fisco 6 euros de diferencia. Este es el flujo básico que conserva la neutralidad de la empresa frente al IVA, manteniendo el impulso de la recaudación en el consumidor final.
H3: Ejemplo 2 — Compra y deducción para una empresa
Pensemos en una empresa que compra materiales por 500 euros más IVA al 21% (soportado). El IVA soportado es 105 euros. Si la empresa vende un producto por 800 euros netos con el mismo tipo del 21%, el IVA repercutido es 168 euros. En el periodo contable, se restan 105 euros de IVA soportado de 168 euros de IVA repercutido, resultando en una cuota a ingresar de 63 euros. Este ejemplo ilustra cómo la empresa no paga el IVA de forma definitiva por cada compra; lo que hace es trasladarlo al consumidor final en su facturación, manteniendo un equilibrio entre lo recaudado y lo soportado.
H2>Reglas y exenciones comunes
Aunque el IVA es un sistema amplio, hay reglas y exenciones que pueden cambiar la forma en que se aplica en casos concretos. En términos generales, algunas operaciones pueden estar exentas o no sujetas al impuesto, y otras pueden estar sujetas a mecanismos especiales.
H3: Exenciones y tipos reducidos
– Operaciones exentas: ciertos servicios educativos, sanitarios, culturales o sociales pueden estar exentos de IVA en algunos países, o gravados a una tasa reducida para fomentar el acceso a servicios esenciales.
– Exenciones por exportación: muchas jurisdicciones eximen o devuelven el IVA cuando una venta es realizada a un consumidor fuera del país, para favorecer la competitividad de las exportaciones.
– Inversión del sujeto pasivo: en determinadas transacciones entre empresas, el destinatario asume la obligación de declarar y pagar el IVA (en vez de la empresa vendedora). Este mecanismo se usa a veces para simplificar o para combatir fraude.
H3: Obstáculos comunes y cómo evitarlos
– No emitir factura: sin factura, no hay base para liquidar el IVA. Siempre registra y emite facturas completas para mantener la transparencia.
– Errores en la base imponible: un pequeño error en la base imponible puede distorsionar el cálculo de IVA. Revisa cada cifra antes de presentar la declaración.
– Diferencias entre tipos: confundir el tipo correcto puede generar liquidaciones erróneas. Verifica qué tipo corresponde a cada artículo o servicio.
H2>IVA en facturas y contabilidad: qué debes saber
La facturación y la contabilidad son el corazón de la gestión del IVA. Una factura debe contener los datos imprescindibles para que el impuesto sea correcto y para que puedas justificarlo ante la autoridad fiscal. Entre los elementos típicos que debe incluir una factura se encuentran:
– Identificación de la parte emisora y la receptora.
– Número de factura y fecha de emisión.
– Base imponible y tipo impositivo aplicado.
– Cuota de IVA y total de la factura.
– Desglose de descuentos o bonificaciones, si los hay.
– Descripción detallada de los bienes o servicios.
Para efectos contables, es crucial registrar cada factura en cuentas específicas de IVA soportado o repercutido, y mantener un libro de registros que permita justificar la liquidación ante la autoridad fiscal. La contabilidad clara facilita detectar errores, preparar la declaración y evitar sanciones. Si te preguntas si debes guardar copias de facturas, la respuesta es sí: la normativa fiscal suele exigir almacenamiento durante un periodo determinado, para auditorías o verificaciones posteriores.
H2>IVA en comercio electrónico y servicios digitales
El comercio electrónico añade capas adicionales de complejidad al IVA. La venta de bienes o servicios online, especialmente cuando hay clientes en diferentes países, puede activar reglas de tributación específicas como umbrales de ventas, MOSS (One-Stop Shop) o mecanismos de tributación en destino. Algunas ideas clave para compradores y vendedores online:
– Si vendes a consumidores finales en un país distinto al tuyo, es posible que debas aplicar la tasa de IVA de ese país o un régimen especial.
– Para servicios digitales a consumidores finales, muchos países exigen cobrar el IVA correspondiente al país del consumidor, lo que puede requerir registro en varios regímenes o el uso de plataformas de gestión de IVA.
– En transacciones entre empresas (B2B), puede haber inversiones del sujeto pasivo o exenciones, según el tipo de servicio y la jurisdicción.
– Es fundamental mantener registros de ventas online, direcciones de los compradores y la tasa aplicada para cada transacción, para cumplir con las obligaciones fiscales.
H2>IVA en transacciones intracomunitarias y exportaciones
Cuando hay operaciones entre países de la Unión Europea o con terceros países, la normativa del IVA puede cambiar bastante respecto al mercado doméstico. Algunas pautas útiles:
– Exportaciones fuera de la UE suelen estar exentas o con devolución del IVA, para fomentar el comercio internacional.
– Las adquisiciones intracomunitarias entre empresas dentro de la UE pueden implicar el mecanismo de “inversión del sujeto pasivo”, donde la empresa receptora declara el IVA en su país.
– En ventas a clientes dentro de la UE pero fuera del país del vendedor, se aplican reglas especiales para determinar qué tipo impositivo corresponde y si hay exenciones.
Si manejas operaciones internacionales, es imprescindible consultar la normativa vigente de tu país y, si es posible, trabajar con un asesor fiscal para evitar errores que te cuesten dinero o te expongan a sanciones.
H2>Consejos prácticos para consumidores y negocios
– Revisa siempre la factura: asegúrate de que la base imponible, el tipo y la cuota de IVA están correctos. Un pequeño error puede convertirse en un problema mayor durante la declaración.
– Conserva las facturas y los justificantes de pago: para futuras deducciones o revisiones fiscales, es imprescindible tener un registro claro.
– Pregunta por exenciones o tipos reducidos: no todos los productos y servicios se gravan al mismo tipo. En ocasiones, una combinación de servicios puede cambiar la cuota global.
– Mantén una contabilidad diaria: menos estrés cuando llega el cierre. Registrar las facturas al momento evita sorpresas.
– Si eres consumidor, verifica que el precio que ves en la etiqueta ya incluye el IVA: en algunos países, la información puede indicar el precio base y la cuota de IVA por separado.
– Si eres empresario, planifica el flujo de caja: la diferencia entre IVA repercutido y soportado puede afectar significativamente la liquidez de tu negocio.
H2>Preguntas frecuentes (FAQs) únicas y útiles
– ¿Qué ocurre si cometo un error en una factura de IVA? Si detectas un error, comunícalo de inmediato a la autoridad fiscal y emite una factura rectificativa. Muchos países permiten emitir facturas de ajuste para corregir la base imponible o la cuota de IVA.
– ¿El IVA es lo mismo en todos los países de la UE? No. Aunque el concepto es similar, las tasas, las exenciones y los mecanismos de recaudación pueden variar entre países. Es fundamental conocer la normativa local y, si operas en varios países, considerar un asesor fiscal multijurisdiccional.
– ¿Qué pasa con las compras para mi negocio pero usadas en casa? Si compras para la actividad comercial, puedes deducir el IVA si la compra está directamente relacionada con la actividad. Las compras personales no permiten deducciones.
– ¿Cómo se devuelve el IVA cuando exporto? En la mayoría de sistemas, las exportaciones quedan exentas de IVA o permiten la devolución del IVA soportado, siempre que se cumplan los requisitos de documentación y destino.
– ¿Qué debo hacer si no estoy registrado para el IVA y vendemos servicios? Las reglas varían, pero en muchos casos necesitas registrarte como sujeto pasivo para recaudar y remitir el IVA. Operar sin registro puede generar sanciones y complicaciones legales.
– ¿Existe una forma rápida de estimar la cuota de IVA en una factura? Sí: toma la base imponible, multiplica por el tipo aplicable y obtendrás la cuota. Si hay descuentos o bonificaciones, ajusta la base antes de aplicar el tipo.
– ¿El IVA cambia si compro a proveedores extranjeros? Sí. La importación o compra a proveedores fuera de tu país puede activar aranceles, IVA de importación y reglas específicas para deducciones o liquidaciones.
Conclusión
El IVA es, en esencia, una herramienta de política fiscal diseñada para gravar el consumo y sostener el gasto público sin depender de la renta de las personas ni de la propiedad de activos. Aunque parezca técnico, entender sus principios básicos te ayuda a gestionar mejor tus compras, tus ventas y tus obligaciones contables. Si eres consumidor, te da claridad sobre por qué el precio final es lo que ves. Si eres empresario, te da un marco para planificar tu flujo de caja, preparar facturas correctas y evitar errores costosos.
¿Te gustaría profundizar en algún tema específico del IVA? ¿Tienes dudas sobre cómo se aplica el IVA en tu país para productos o servicios concretos? ¿Qué desafíos has encontrado al gestionar el IVA en comercio electrónico o en operaciones internacionales? Si quieres, podemos convertir estos apartados en ejemplos personalizados para tu negocio o situación personal, y ahora mismo podemos adaptar el contenido a tu país y a tu tipo de actividad.





