Si no cotizo tengo derecho a seguridad social: guía completa de derechos, requisitos y opciones
Si no cotizo tengo derecho a seguridad social: guía completa de derechos, requisitos y opciones
Encabezado relacionado: derechos y opciones para no cotizar
¿Te has preguntado alguna vez si puedo estar protegido por la seguridad social aunque no esté haciendo cotizaciones formales? La respuesta no es un simple sí o no, depende de las reglas de cada país y de tu situación personal. En muchas naciones, la seguridad social no es un privilegio exclusivo de quienes trabajan con contrato o están al día con sus cuotas. Existen vías para acceder a servicios básicos de salud, cobertura de pensiones o prestaciones en casos de desempleo a través de regímenes no contributivos, regímenes especiales para familiares o beneficios para quienes están en tránsito hacia la formalidad. Esta guía busca desentrañar ese abanico de posibilidades, explicarlas en lenguaje claro y darte pasos prácticos para que sepas exactamente qué puedes hacer y qué no en tu realidad. Vamos a navegar juntas esas ideas, sin jerga innecesaria y con ejemplos que puedas visualizar.
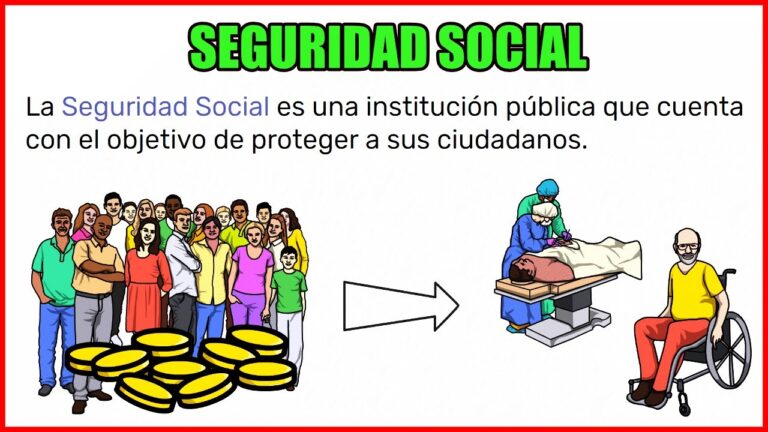
Cuando hablamos de seguridad social, pensamos en un paraguas que cubre varias necesidades: atención médica, dinero en caso de enfermedad, incapacidad temporal o permanente, maternidad, pensiones de jubilación, y a veces ayudas por desempleo, maternidad, o discapacidad. Pero el hecho de no cotizar no te convierte en ficción: hay escenarios donde sigues teniendo acceso a ciertos beneficios, o al menos a opciones para protegerte mientras te mantienes o te insertas en la vida laboral formal. Por eso, antes de quedarse corto y asumir que “no hay nada para mí” es clave entender cada componente y, más importante, identificar qué figura de protección corresponde a tu país, a tu situación migratoria y a tu edad.
Si quieres entenderlo de manera más clara, piensa en la seguridad social como un sistema de puentes: algunos puentes están hechos para quienes pagan su peaje mes a mes, otros están diseñados para que nadie se quede aislado cuando atraviesan tiempos difíciles. Nuestra tarea es identificar qué puentes están a tu alcance sin que tengas que pagar de más o sin perder beneficios que podrían ser tuyos. En las secciones siguientes, vamos a desglosar quién puede beneficiarse sin cotizar, qué servicios cubren de forma general, y qué pasos prácticos puedes seguir para acercarte a una protección real, aun cuando tu situación no sea la típica de un trabajador en relación de dependencia.
Quiénes pueden beneficiarse sin cotizar: categorías y casos prácticos
La idea de “no cotizar” no significa “no tener ninguna protección”. En muchos sistemas, existen varias rutas para recibir cobertura sin aportar de forma regular a la seguridad social. A continuación, te presento las categorías más comunes y ejemplos para que puedas ubicar tu caso.
– Beneficiarios por acceso no contributivo: algunas personas pueden recibir cobertura por necesidad, indigencia, edad avanzada o discapacidad sin haber acumulado cotizaciones suficientes. En estas situaciones, el estado o una fundación nacional pueden financiar servicios básicos de salud y, en algunos casos, pensiones mínimas. No se cobra una cuota, pero hay requisitos de elegibilidad basados en ingresos, residencia y/o discapacidad certificada.
– Familiares y dependientes: a veces, los regímenes permiten que los familiares de un trabajador cubierto por la seguridad social hereden algunos de sus beneficios o accedan a atención sanitaria a través del plan de ese progenitor o cónyuge. Esto puede funcionar incluso si la persona dependiente no cotiza por sí misma, especialmente en sistemas donde la cobertura se extiende a dependientes directos.
– Autónomos y trabajadores por cuenta propia con coberturas voluntarias: en muchos países, incluso si no tienes un empleo formal, puedes optar por cuotas voluntarias o regímenes simplificados para asegurar una base de atención médica o una futura pensión. Aunque esto implica pago regular, no es necesario estar contratado por una empresa. En algunos lugares, la cuota voluntaria puede ser más flexible y adaptarse a tus ingresos.
– Estudiantes y jóvenes trabajadores: ciertos sistemas permiten que estudiantes, jóvenes o recién egresados accedan a servicios de salud pública o a coberturas específicas mientras trabajan o buscan empleo, para evitar que la falta de ingresos les deje desprotegidos.
– Personas en proceso de regularización migratoria o sin empleo formal: en varios países, hay mecanismos para garantizar atención médica básica a personas en tránsito, beneficiarios de protección especial o refugiados, independientemente de si cotizan. Estos programas suelen centrarse en la salud y emergencias, y pueden requerir documentos de estatus migratorio y residencia.
Estas categorías pueden parecer teóricamente amplias, pero la clave está en entender que la seguridad social no es un único permiso de acceso; es un conjunto de derechos que varían según el país y la situación. Mi consejo práctico es: identifica tu estatus actual (empleado formal, autónomo, estudiante, desempleado, migrante, etc.), luego consulta en la autoridad de seguridad social de tu país qué regímenes no contributivos o de acceso limitado podrían aplicarte. A veces bastan documentos básicos y una prueba de ingresos para iniciar el proceso.
Casos prácticos para imaginarte mejor
– Caso A: Una persona desempleada que no cotiza en un empleo formal aún puede tener acceso a la atención de médicos de cabecera y a servicios de emergencia mediante un programa estatal de salud no contributivo.
– Caso B: Una madre trabajadora con contrato pero que, por disposición legal, comparte la cobertura de su seguro con sus hijos, permitiendo que los hijos no cotizantes reciban cobertura en determinadas circunstancias.
– Caso C: Un estudiante universitario que, aunque no tiene empleo, obtiene atención médica básica a través de un programa de salud para estudiantes o de la red pública de salud de su país.
Recuerda que estos ejemplos son ilustrativos. Los detalles cambian según la nación y el momento histórico. La recomendación clave es: pregunta directamente en la seguridad social de tu país o en la oficina de salud pública para confirmar qué opciones están disponibles en tu caso exactamente.
La cobertura típica varía, pero suele incluir algunos o todos estos elementos:
– Salud y atención médica general: consultas con médicos, medicamentos básicos, atención de urgencias, y a veces hospitalización en casos necesarios.
– Prestaciones en caso de enfermedad o incapacidad: sustituciones de ingresos o asistencia temporal para quien no puede trabajar debido a enfermedad o accidente, siempre que exista una clasificación de incapacidad reconocida.
– Maternidad y cuidado infantil: beneficios para la madre y para el cuidado de recién nacidos, que pueden incluir atención prenatal, parto y atención postnatal, y algunas ayudas económicas.
– Pensiones mínimas o de jubilación: en regímenes no contributivos, podría haber una pensión mínima para personas mayores o con discapacidad que no lograron cotizar lo suficiente.
– Desempleo y protección social básica: en algunos sistemas existen prestaciones para desempleados que no requieren cotización previa, especialmente si se cumplen ciertas condiciones de residencia, tiempo de residencia o contribuciones previas.
Estos servicios no están garantizados de forma universal para todas las personas sin cotización; el acceso depende de cada país y de la situación individual. Por eso es crucial consultar con la oficina local de seguridad social o con un asesor de políticas públicas para confirmar exactamente qué te corresponde y qué debes hacer para obtenerlo.
Requisitos generales para acceder sin cotizar
Aunque la normativa varía entre países, hay ciertos requisitos que suelen repetirse en muchos sistemas. A continuación te dejo una guía general de documentos y condiciones que podrías necesitar; recuerda verificar en tu oficina local de seguridad social para confirmar la lista exacta.
– Documento de identidad válido y vigente: nacional o de residencia permanente.
– Comprobante de residencia: contraseñas de domicilio o certificados de residencia.
– Estado civil y composición familiar: en algunos casos se piden actas de matrimonio, nacimientos o dependencia de otros integrantes de la familia.
– Pruebas de ingresos o de necesidad: recibos de ingresos, declaración de ingresos, o evidencia de vulnerabilidad económica para calificar a programas no contributivos.
– Certificación de situación de salud o discapacidad: en casos de acceso a beneficios por enfermedad, discapacidad o maternidad.
– Documentos migratorios o de estatus legal: si aplica, para asegurar derechos como migrante o refugiado.
– Formularios oficiales de solicitud: rellenados y firmados ante la autoridad competente.
– En algunos países, acreditar periodo de residencia, o de no haber estado cubierto por otro programa de seguridad social en el último tiempo puede ser un requisito adicional.
La realidad es que cada país tiene su propio dossier de requisitos. El truco está en preparar un conjunto de documentos que mable de forma general: identidad, domicilio, situación económica, y pruebas de cualquier derecho específico que puedas reclamar. Si tienes dudas, planta la pregunta a la ventanilla de la seguridad social. No te intimides: suele haber personas o asesoría orientada a ayudarte a reunir lo necesario y a entender el proceso paso a paso.
Opciones para obtener cobertura sin cotizar o con cotización reducida
– Regímenes no contributivos: como ya mencionamos, estos regímenes están destinados a personas que no han acumulado cotizaciones suficientes o que demuestran necesidad. Suelen priorizar la salud y, en algunos casos, una pensión mínima. El objetivo es cubrir lo esencial para que nadie quede desprotegido, incluso si no cotiza.
– Coberturas familiares: si ya tienes un familiar cubierto por la seguridad social, podrías beneficiarte de sus derechos como dependiente. Revisa si tu país admite ser beneficiario de la cobertura del jefe de familia o de un cónyuge.
– Cobertura de salud pública o universal: algunas jurisdicciones implementan esquemas de salud universales que ofrecen atención médica básica a todos los residentes, sin necesidad de demostrar cotización previa. Estos programas pueden no cubrir todas las áreas o tratamientos, pero te ofrecen una puerta de entrada a servicios médicos esenciales.
– Coberturas para residentes de corto plazo: si eres migrante temporal, estudiante o turista con estatus legal, algunas naciones permiten acceso limitado a servicios médicos de emergencia y atención primaria durante el periodo de residencia. Asegúrate de entender qué cubre exactamente y por cuánto tiempo.
– Opciones de coordinación con entidades privadas: mientras aclaras o esperas la habilitación de un programa público, puedes considerar un seguro privado de salud para cubrir visitas, medicamentos y emergencias. Algunas veces, las aseguradoras ofrecen tarifas especiales para quienes están en tránsito o para ciertos grupos de la población. Si eliges esta ruta, mantén un control claro de las coberturas y costos para no desbordar tu presupuesto.
– Voluntariado y programas de ayuda social: en algunas regiones hay programas de apoyo comunitario o voluntario que ofrecen atención médica básica o apoyo social a personas con necesidades. Son recursos complementarios útiles mientras gestionas tu situación de seguridad social.
– Puentes hacia la formalidad laboral: si tu objetivo es entrar al sistema contributivo formal, busca asesoría sobre cómo darte de alta como trabajador autónomo o cómo gestionar un contrato laboral que te permita cotizar. A veces, empezar cotizando mínimamente te abre puertas a mayores beneficios en el futuro.
Se trata de explorar opciones realistas y adaptadas a tu realidad. No todas las opciones estarán disponibles en tu país o en tu ciudad, pero con paciencia y una buena consulta inicial, puedes trazar un camino claro hacia la protección social.
Pasos prácticos para tramitar la cobertura sin cotizar (o con cotización reducida)
– Paso 1: identifica la autoridad responsable y el régimen aplicable. Busca en línea la página oficial de la seguridad social o dirígete a una oficina cercana. Pregunta por regímenes no contributivos, por beneficios para familiares, y por opciones de cobertura para residentes o estudiantes. Anota los plazos, los documentos requeridos y los contactos a los que puedes acudir.
– Paso 2: reúne la documentación base. Asegúrate de tener tu documento de identidad, comprobante de residencia, y cualquier prueba de ingresos o necesidad. Si hay dudas sobre qué documentos sirven, lleva un conjunto completo y la autoridad te dirá qué es imprescindible.
– Paso 3: presenta la solicitud y realiza el seguimiento. Entrega todos los papeles en el formato indicado y guarda copias. Pregunta por tiempos de resolución y, si es posible, solicita un número de seguimiento o código de consulta. A veces hay formularios en línea o chat de atención al cliente que aceleran la gestión.
– Paso 4: familiarízate con la cobertura concedida. Una vez aprobada, revisa con detalle qué servicios están cubiertos, qué hay que pagar (si hay copagos), y cómo acceder a médicos, hospitales y medicamentos. Si algo no te queda claro, exige una explicación clara y solicita un plan de acción para garantizarte el acceso correcto.
– Paso 5: mantén actualizada tu situación. Si cambias de empleo, traslado de residencia, aumento de ingresos o cambios en tu estatus legal, infórmalo a la autoridad de seguridad social. Muchos programas requieren actualizaciones periódicas para no perder la cobertura o para adaptar las prestaciones a tu nueva realidad.
– Paso 6: evalúa la posibilidad de cotizar de forma voluntaria si surge la necesidad. Si en algún momento tu situación financiera mejora o tu objetivo es una cobertura superior, pregunta por los regímenes de cotización voluntaria, las cuotas y las condiciones. A veces, con un pequeño aporte, obtienes acceso a beneficios más amplios o a una mayor estabilidad en la cobertura.
Estos pasos son una guía práctica, pero cada país tiene matices. La constancia y la claridad en tu objetivo de protección social te ayudarán a no perder tiempo ni recursos. Si te sientes perdido, busca asesoría en organizaciones comunitarias, colegios profesionales o asociaciones de migrantes; suelen ofrecer acompañamiento y respuestas más cercanas a tu realidad cotidiana.
Casos prácticos y escenarios: imaginemos cómo se ve en la vida real
– Caso 1: Marta, 28 años, empleada por cuenta ajena pero con contrato temporal de corta duración. No ha cotizado de forma estable durante el año. Ella pregunta si puede acceder a una cobertura médica básica para su salud y la de su hijo, sin tener que pagar cuotas altas. En su país, podría beneficiarse de un programa de salud pública para familias con ingresos moderados, o podría afiliarse como beneficiaria de la seguridad social de su pareja si corresponde. Marta consulta en la oficina de seguridad social y obtiene un plan básico que cubre visitas médicas, emergencias y una cartilla de medicamentos esenciales.
– Caso 2: Luis, migrante en proceso de regularización. No ha cotizado en su nuevo país, pero tiene derecho a atención de emergencia y a una atención primaria básica a través de un programa para residentes. Gracias a su estatus legal, pudo acceder a atención médica y a servicios de atención obstétrica para su esposa sin esperar largos trámites.
– Caso 3: Ana, estudiante universitaria que vive sola y no tiene ingresos suficientes para cotizar. Obtiene cobertura de salud pública para estudiantes, lo que le permite acudir a consultas de medicina general y de pediatría para su hermano menor, quien también vive con ella. Aunque no cotiza, Ana cuenta con una red de apoyo que le da tranquilidad y acceso a servicios esenciales.
Estos casos muestran que, aun sin una cotización constante, hay rutas reales para obtener protección segura y confiable. La clave está en identificar la vía que más se ajusta a tu situación personal y mantener un canal de comunicación abierto con las autoridades.
Beneficios y limitaciones: una mirada honesta
– Beneficios: acceso a servicios de salud básicos, reducción de gastos médicos de emergencia, protección frente a eventos de discapacidad o enfermedad grave, y, a veces, una puerta de entrada hacia una futura formalización laboral que permita cotizar de forma regular.
– Limitaciones: la cobertura puede ser limitada en alcance (no cubre tratamientos costosos, medicamentos especializados o determinadas intervenciones), puede exigir pruebas de elegibilidad y periodos de espera, y en algunos casos puede depender de variaciones presupuestarias del país o de cambios en la política pública.
– Importancia de la planificación: si tu objetivo es ampliar la cobertura, conviene planificar a medio plazo, documentar el progreso profesional o académico, y considerar una transición hacia un régimen contributivo cuando la situación lo permita.
– Rol de la educación cívica y la participación comunitaria: entender tus derechos y participar en asociaciones puede ayudarte a defender mejoras en los programas de seguridad social, a la vez que te mantiene informado sobre cambios legislativos que afecten tus beneficios.
Conclusiones prácticas para avanzar con claridad
– No te quedes con la duda: pregunta y verifica. La mejor manera de evitar falsas expectativas es acudir a la fuente oficial y pedir información clara sobre tu caso.
– Mantén la documentación al día. Tener tus papeles listos facilita cualquier trámite y acelera la aprobación de beneficios.
– Explora opciones reales y viables. No todas las rutas son necesarias para todos; elige la que mejor se adapte a tu situación y a tus metas.
– Considera una combinación de protección y ahorro. Si te es posible, busca mezclar una cobertura pública básica con un plan de ahorro para emergencias y, si avanzas, con una cotización voluntaria para ampliar la protección.
– Mantente informado. Las políticas públicas cambian con el tiempo y las necesidades de la población. Suscribirte a boletines oficiales o consultar periódicamente puede ahorrarte sorpresas.
– Habla con un profesional o asesor comunitario cuando sea posible. A veces una conversación corta con alguien que entiende el sistema puede ahorrarte horas de trámites y dudas.
Preguntas frecuentes finales y respuestas únicas
1) ¿Puedo perder la cobertura si no cotizo durante demasiado tiempo?
– En muchos sistemas, la protección no contributiva no está condicionada por un periodo de cotización, pero algunas coberturas pueden requerir actualizaciones de estatus o renovación de documentos. Consulta tu oficina local para confirmar.
2) ¿Qué hago si mi estatus migratorio cambia y necesito volver a tramitar la cobertura?
– Debes notificar a la autoridad correspondiente y revisar si tu nueva situación afecta la elegibilidad. A veces se requieren nuevos documentos o pruebas de residencia.
3) ¿Existe alguna opción de cobertura para familiares que no trabajan?
– Sí, en varias jurisdicciones existen regímenes de cobertura para dependientes o para familiares directos del titular, siempre que cumplas con los requisitos de elegibilidad.
4) ¿Cómo puedo saber si un programa no contributivo cubre medicamentos?
– Pregúntalo explícitamente al servicio de atención al cliente o a la ventanilla de seguridad social. La lista de medicamentos cubiertos suele estar publicada y actualizada.
5) ¿Qué pasa si me quedo sin cobertura por un error administrativo?
– En muchos sistemas hay mecanismos de apelación y revisión. Mantén copias de toda la documentación y reclama formalmente a través de los canales oficiales. Si tienes apoyo comunitario, pídelo para surfear el proceso.
6) ¿Puede la cobertura no contributiva cambiar con el tiempo?
– Sí, los regímenes y programas pueden cambiar por presupuestos o reformas. Es buena práctica revisar anualmente o cada vez que tengas un cambio significativo en tu vida.
7) ¿Qué tan rápida puede ser la aprobación de la cobertura para no cotizar?
– Los plazos varían por país y por programa. Algunas aprobaciones salen en semanas; otras pueden tardar meses. Pregunta por plazos estimados y, si es posible, solicita un certificado provisional para acceder a servicios básicos mientras se tramita la aprobación final.
8) ¿Qué pasa si ya estoy cubierto por un plan privado y quiero migrar a un régimen público?
– Evalúa costos y beneficios. En algunos casos la cobertura privada se mantiene paralelamente a la pública por un periodo de transición, pero en otros solo puedes conservar la cobertura pública, según la normativa de tu país. Consulta con un asesor para planificar la transición sin perder seguridad.
9) ¿Cómo voy a saber si mi país ofrece un seguro de salud universal?
– Normalmente hay anuncios oficiales en la web de la seguridad social o del ministerio de salud. También puedes preguntar en centros de atención al ciudadano. Si existe, se trata de un programa que intenta llegar a todos los residentes, aunque su alcance varía.
10) ¿Qué necesito para empezar a cotizar de forma voluntaria más adelante?
– Infórmate sobre los requisitos de inscripción, las cuotas mensuales, y si hay beneficios por iniciar temprano. Muchos sistemas permiten empezar con una cuota baja y aumentarla según tu capacidad económica, lo que facilita la transición hacia una cobertura más amplia cuando sea posible.
Si te ha quedado alguna duda específica, dime en qué país resides y cuál es tu situación actual (empleado, autónomo, estudiante, desempleado, migrante, etc.). Puedo ayudarte a adaptar estos conceptos a las reglas exactas de tu lugar y a guiarte paso a paso para que puedas trazar un plan claro de protección social, incluso sin cotizar de forma tradicional.