
A partir de qué salario se paga IRPF: guía completa y actualizada 2026
A partir de qué salario se paga IRPF: guía completa y actualizada 2026
Cómo se aplica el IRPF en tu nómina y qué revisar cada año
Entender el IRPF: qué es y por qué te afecta
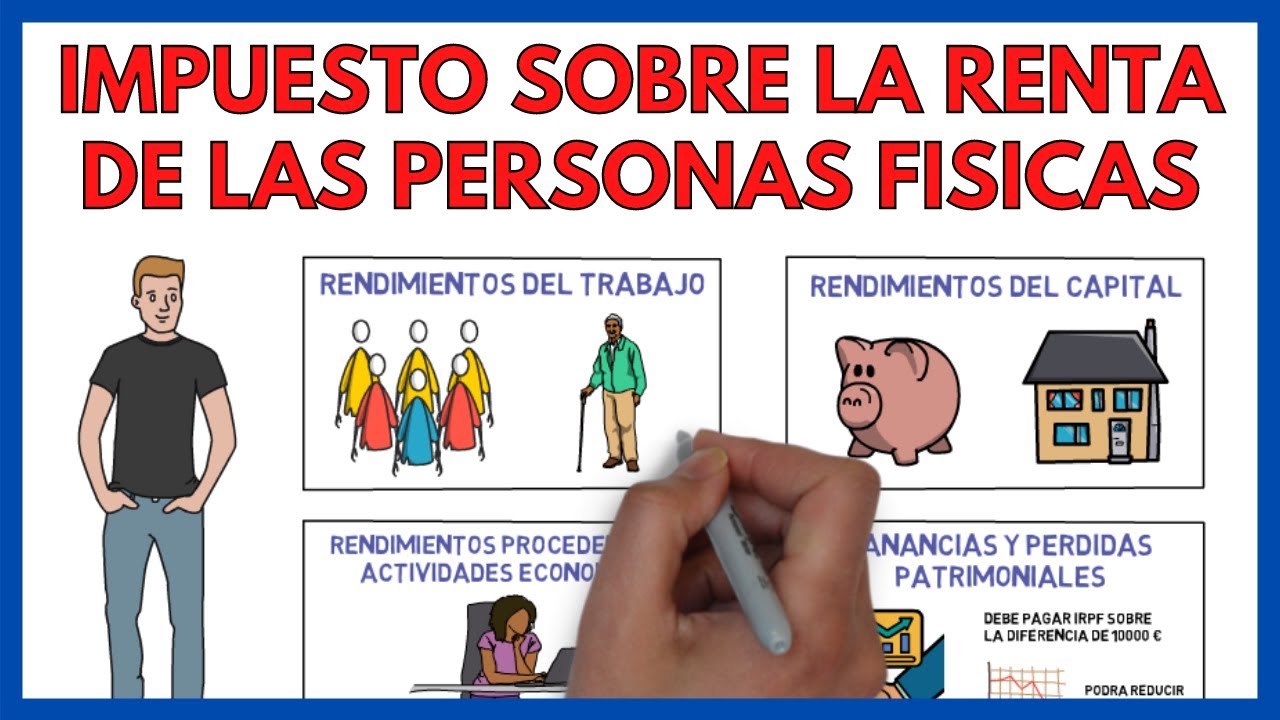
El IRPF, o Impuesto sobre la Renta de las Personas Físicas, es la herramienta con la que el Estado financia servicios públicos y, de paso, reparte la carga tributaria en función de la capacidad económica de cada quien. Suena a jerga administrativa, pero en la práctica afecta a tu bolsillo casi desde el primer sueldo del año: cada mensualidad viene con una retención que ya te descuentan en la nómina, y al final del año, con la declaración de la renta, se saldan las cuentas definitivas. Si te preguntas “¿cuándo empiezo a pagar IRPF?”, la respuesta corta es: cuando tu ingreso supera ciertos mínimos personales y familiares y, aun así, la retención aplicada durante el año ya está restando suficiente cuota para que la diferencia sea mínima o mayor según tu situación.
¿Por qué es tan importante entenderlo? Porque el IRPF no es una cifra única: es un sistema progresivo. Es decir, cuanto más ganas, mayor porcentaje de tu base imponible vas a pagar, pero no de forma lineal: hay tramos que encarecen la cuota conforme sube tu rendimiento. Y, ojo, no solo depende de tu salario base; factores como tu estado civil, hijos a cargo, discapacidad, planes de pensiones, vivienda y hasta la región donde residas pueden modificar el importe final de tu factura fiscal. En otras palabras: dos personas con el mismo salario bruto pueden terminar pagándose una cantidad muy distinta de IRPF si sus circunstancias personales difieren.
Si lo que buscas es una guía clara para entender si ya estás pagando IRPF y cuánto deberías pagar, este artículo te acompaña paso a paso. Vamos a desglosar, de forma sencilla y práctica, qué es lo que se considera base imponible, cuáles son los tramos (y por qué varían en cada año) y cómo influyen las deducciones y reducciones en tu cuota final. Te llevaré desde la nómina hasta la declaración de la renta, con ejemplos prácticos y consejos para planificar mejor tu fiscalidad anual.
Quién tiene que pagar IRPF: umbrales, situación personal y autonomía fiscal
La respuesta corta a “quién debe pagar IRPF” es: la gran mayoría de las personas que trabajan por cuenta ajena, autónomos o rendimientos de CAPITAL, siempre que superen ciertos mínimos. Pero esos mínimos no son universales. En España, el concepto de “mínimo personal y familiar” te permite no pagar IRPF cada año si tus ingresos caen por debajo de un umbral que depende de tu situación personal (si estás soltero, casado, con hijos, etc.). Además, hay deducciones y reducciones que pueden mover la brecha a tu favor.
Importante: el IRPF en España es un impuesto cedido por el Estado a las comunidades autónomas para buena parte de sus competencias. Eso significa que, si bien existen baremos comunes, cada comunidad puede modificar ligeramente los tramos y las deducciones. Por eso, la realidad de lo que paga una persona en Madrid no es exactamente la misma que en Cataluña o Andalucía, incluso si sus ingresos son parecidos. En 2026, muchos países y comunidades han ajustado tramos para compensar inflación y cambios en las políticas; por ello, conviene consultar la oferta normativa vigente para tu lugar de residencia.
Para entender si pagas IRPF y cuánto, piensa en tres componentes: tu salario bruto anual, tu situación personal y familiar, y las deducciones y reducciones a las que tienes derecho. Empezando por el salario, no es lo mismo ganar 15.000 euros que 40.000; la diferencia de carga tributaria puede ser muy significativa.
Rendimientos del trabajo y retenciones: cómo se te descuenta IRPF cada mes
Cuando trabajas por cuenta ajena, lo primero que ves cada mes en tu nómina es la retención de IRPF. Este porcentaje se aplica sobre tu sueldo bruto y se adelanta al fisco para ir adelantando parte de la cuota que te corresponde en la declaración anual. El objetivo de las retenciones es evitar que al hacer la declaración salga una factura enorme o, por el contrario, una devolución pequeña. Si se aplican bien, el saldo entre lo retenido a lo largo del año y lo que corresponde de verdad se equaliza al terminar el ejercicio.
La retención no es inamovible: se calcula en función de tu situación familiar (soltero, casado, con hijos), de tus ingresos anuales estimados y de posibles deducciones aplicables (por ejemplo, aportaciones a planes de pensiones, alquiler de vivienda, etc.). Si tu situación cambia (nace un hijo, te separas, cambias de trabajo o de contrato), la empresa debe actualizar tu ficha y, en consecuencia, el porcentaje de retención puede subir o bajar. Piensa en ello como un termostato fiscal: si tus condiciones cambian, la factura cambia.
Por otra parte, si eres autónomo, las cosas son distintas: pagas pagos fraccionados y, a veces, una cuota de IVA y de IRPF, que pueden variar bastante año a año. En este caso, el cálculo de la cuota anual se realiza a través de estimaciones sobre ingresos y gastos, y las retenciones que ya hayas practicado en facturas pueden ayudarte a no llevarte una sorpresa al hacer la declaración.
Tramos y cuota: ¿cómo se calcula la factura fiscal?
La estructura base del IRPF en España es progresiva: hay varios tramos de base imponible, y cada tramo tiene un tipo impositivo diferente. Al presentar la declaración, se toma la base imponible (ingresos menos reducciones, pero sin incluir deducciones), y se aplica el tipo impositivo correspondiente a cada tramo. Después se suman las cuotas de cada tramo para obtener la cuota íntegra. A partir de ahí se restan las deducciones y reducciones y se llega a la cuota líquida.
La clave aquí es entender que no se paga un solo porcentaje sobre todo el ingreso. Por ejemplo, puedes pagar un porcentaje menor sobre los primeros tramos y un porcentaje mayor sobre las porciones que superan ciertos límites. Además, cada año y cada comunidad pueden introducir cambios en los tramos y tipos. Por lo tanto, para 2026, lo más seguro es consultar la tabla oficial vigente para tu comunidad y sector, y hacer una simulación básica para ver dónde caes.
Entre los factores que influyen en la cuota están:
– Ingresos brutos anuales (empleo, pluses, horas extra).
– Compensaciones y reducciones por aspectos personales (por ejemplo, discapacidad reconocida, cargas familiares).
– Deducciones por aportaciones a planes de pensiones, alquiler de vivienda habitual, inversión en vivienda para rehabilitación, o donaciones a ciertas entidades.
– Domicilio fiscal y la normativa de la comunidad autónómica en la que residas.
Te propongo un método práctico para estimar tu cuota sin necesidad de ser un experto en derecho tributario: toma tu salario bruto anual, resta reducciones generales y familiares, aplica los tramos vigentes para tu comunidad, suma las cuotas de cada tramo, y, por último, resta las deducciones. Si el resultado es positivo, esa es la cuota a pagar. Si resulta negativo, te corresponde una devolución. Recuerda que estas son estimaciones; la declaración anual oficial puede ajustarla.
Deducciones y reducciones: ¿cómo reducir tu factura fiscal de forma legítima?
Las deducciones y reducciones son herramientas para ajustar la factura final a tu realidad personal y económica. Algunas son universales y otras varían según la comunidad autónoma. Aquí tienes un resumen práctico de las más comunes:
– Deducciones por vivienda habitual: en algunas comunidades, si compras una casa o la rehabilitas, puedes tener deducciones específicas. Los criterios cambian año a año, así que conviene revisar las normas locales.
– Aportaciones a planes de pensiones: las aportaciones voluntarias a planes de pensiones reducen la base imponible dentro de ciertos límites y pueden generar una cuota menor. Es una forma de desahogar la factura fiscal a cambio de garantizar ingresos futuros.
– Deducciones por familia y cargas familiares: si tienes hijos, familiares a cargo o personas con discapacidad a tu cargo, existen reducciones y/o deducciones que pueden disminuir la cuota.
– Deducciones por discapacidad: para ti o para familiares a cargo, con distintos porcentajes y topes, dependiendo de la normativa vigente.
– Donaciones: hacer donaciones a determinadas entidades puede dar derecho a deducciones, también variables por comunidad. Es una manera de reducir la cuota al hacer una buena acción.
– Compra de vivienda para jóvenes o rehabilitación de vivienda: en algunas comunidades hay incentivos específicos para ciertos grupos de edad o para fomentar la rehabilitación de inmuebles.
– Compensaciones por rendimientos del trabajo: existen ciertas circunstancias que permiten compensar pérdidas o reducir la carga cuando hay cambios importantes en el tipo de ingresos.
Enfoque práctico: para cada deducción o reducción, pregunta en tu portal de la Agencia Tributaria (o en la web de tu comunidad) qué requisitos hay, qué documentación se necesita y cuáles son los límites. La clave es planificar durante el año y no dejar todo para la declaración. Si te organizas, es más probable que puedas aplicar todas las deducciones disponibles sin errores.
Cómo estimar tu IRPF si eres trabajador por cuenta ajena
Para los trabajadores por cuenta ajena, la ruta de cálculo es más directa que para autónomos, pero aún así hay que tener claro qué entra y qué no. Aquí tienes un plan paso a paso práctico:
1) Reúne tus datos básicos: salario bruto anual, situación familiar (soltero, casado, con hijos), y si hay alguien a tu cargo con discapacidad o dependencia. También anota si has aportado a un plan de pensiones, has alquilado una vivienda o has hecho donaciones.
2) Calcula tu base imponible: suma todos tus ingresos menos reducciones generales aplicables (p. ej., aportaciones a planes de pensiones dentro del límite permitido). Si hay aportes a planes, normalmente reducen la base imponible.
3) Aplica los tramos vigentes: consulta la tabla de tramos de tu comunidad para 2026. Aplica el tipo correspondiente a cada tramo de tu base imponible. Esto te da la cuota íntegra.
4) Resta deducciones y reducciones: aplica las deducciones por circunstancias personales/familiares, por vivienda, por planes de pensiones, etc. Si te resulta más cómodo, en muchas comunidades puedes usar simuladores en línea que ya incorporan los tramos y deducciones vigentes.
5) Verifica las retenciones ya practicadas a lo largo del año: revisa tus nóminas y sumas para ver cuánto se ha retenido en total. Si la cuota líquida resulta mayor que las retenciones, te tocará pagar la diferencia. Si es al revés, podrías recibir una devolución.
6) Considera el efecto de la declaración: al presentar la renta, podrías encontrarte con deducciones o reducciones que no se aplicaron en nómina. En ese caso, la devolución podría ser mayor de lo esperado o la cuota podría incrementarse si no se habían tenido en cuenta ciertos factores.
Ejemplo práctico orientativo:
– Salario bruto anual: 28.000 euros.
– Reducciones generales y aportaciones a planes de pensiones: 1.500 euros.
– Base imponible estimada: 26.500 euros.
– Tramos aplicables (según tu comunidad y año 2026): primer tramo hasta, por ejemplo, 12.000 euros al 19%, tramo intermedio de 12.001 a 22.000 euros al 24%, y tramo superior de 22.001 a 26.500 euros al 30%. Cuota íntegra aproximada: 12.000 x 0,19 + 10.000 x 0,24 + 4.500 x 0,30 = 2.280 + 2.400 + 1.350 = 6.030 euros.
– Deducciones y reducciones aplicables: 1.000 euros por familia, 200 euros por vivienda; total 1.200 euros. Cuota líquida aproximada: 6.030 – 1.200 = 4.830 euros.
– Retenciones totales: si en el año te han retenido 4.000 euros, te falta 830 euros por pagar. Si te retuvieron 5.500 euros, te corresponde una devolución de 670 euros.
Este es un ejemplo ilustrativo y simplificado; los montos y tramos reales dependen de tu Comunidad Autónoma y de las circunstancias personales. Lo crucial es entender el flujo: base imponible -> tramos -> cuota íntegra -> deducciones -> cuota líquida -> retenciones.
IRPF para autónomos: diferencias clave y cómo planificar
Si eres autónomo, la historia cambia en varios puntos clave. A diferencia de un empleado, no recibes retenciones de IRPF tan automáticamente; tú debes gestionar pagos fraccionados a través del modelo 130/131 (o equivalentes en tu país y comunidad) y, al final del año, presentar la declaración de la renta para ajustar cuentas. Tus ingresos no suelen venir con una retención fija a lo largo del año; por eso, la planificación es doblemente importante.
– Ingresos y gastos: como autónomo, deberás registrar tus ingresos y gastos de forma detallada. Muchos gastos son deducibles (materiales, herramientas, gastos de oficina, vehículos si se usan para la actividad, kilómetro deducible para desplazamientos, etc.). La clave es documentar todo con facturas y justificantes.
– Pagos fraccionados: cada trimestre, pagas un porcentaje estimado del IRPF sobre tu beneficio. Si tus ingresos bajan o suben, ajusta tus pagos para evitar sorpresas.
– Deducciones específicas: para autónomos existen deducciones por actividad, inversión en bienes de equipo, o por el régimen de módulos en ciertos casos. Revisa qué aplica en tu caso y la normativa vigente.
– Planes de pensiones y seguros: aportaciones a planes de pensiones también pueden reducir la base imponible, pero hay límites. Es importante entender cuánto puedes aportar para obtener ahorro fiscal sin comprometer tu liquidez.
Planificar como autónomo requiere revisar cada trimestre tu realidad económica y comparar la cuota fraccionada con la cuota anual resultante en la declaración. Si gestionas bien las previsiones, puedes evitar pagar de más durante el año y practicar un mejor control de tu flujo de caja.
Pagos fraccionados, retenciones y la realidad de la nómina: qué mirar en tu recibo
Cuando recibes tu nómina o facturas como autónomo, hay varios elementos que conviene revisar con lupa:
– Retención en nómina (empleado): revisa el porcentaje aplicado y compáralo con tu situación familiar y tus ingresos estimados. Si hay cambios en el estado civil o en el número de hijos, pídele a tu empresa que ajuste la retención.
– Cuota en la declaración (autoevaluación): la cuota que se te exige en la declaración puede diferir de la retención que te descontaron mes a mes. Es normal que haya diferencias por deducciones y reducciones que no se aplican en nómina.
– Pagos fraccionados (autónomos): verifica la cantidad que pagas cada trimestre y compárala con la cuota anual estimada para evitar sorpresas.
– Deducciones y gastos deducibles: conserva todas las facturas y certificaciones para justificar gastos y deducciones en la declaración. Cuanto mejor esté tu contabilidad, menos errores habrá.
En resumen: la nómina te da una foto de la retención, pero la declaración anual te da la foto final. Mantén un control regular de ambos elementos para evitar divergencias y pérdidas de oportunidad fiscal.
Planificación fiscal: estrategias para reducir sorpresas y gestionar mejor tu economía
– Revisa tu situación familiar cada año: un cambio de estado civil, el nacimiento de un hijo o un dependiente puede reducir tu cuota o aumentar las deducciones.
– Aporta a planes de pensiones o vehículos de inversión que ofrezcan ventajas fiscales, considerando tu capacidad de liquidez y tus objetivos de jubilación.
– Evalúa deducciones regionales: busca en la web de tu comunidad autónoma las deducciones vigentes para vivienda, estudios, alquiler, discapacidad, etc. A veces hay programas regionales muy beneficiosos que no están disponibles en otras comunidades.
– Mantén una contabilidad clara si eres autónomo: separa gastos personales de los de negocio, conserva facturas y utiliza un libro de ingresos y gastos. Esto te permitirá aplicar correctamente las deducciones y evitar errores.
– Utiliza simuladores oficiales: la Agencia Tributaria ofrece herramientas y simuladores que te permiten estimar tu IRPF de forma razonable. Úsalos para planificar, no para asumir.
– Planificación de pagos fraccionados: si prevés que el año será más rentable o más austero, ajusta tus pagos fraccionados para evitar sorpresas a final de año.
La clave de la planificación fiscal es ser proactivo, no reactive. Si arrancas el año con una visión clara de tus ingresos y tus deducciones posibles, podrás adaptar tu nómina y tu declaración para evitar sorpresas y, a la vez, aprovechar las ventajas fiscales disponibles.
Errores comunes y cómo evitarlos
– No revisar el estado civil y cargas familiares en la retención: un error muy común es no actualizar la situación en la empresa cuando hay cambios importantes. Esto puede hacer que la retención sea demasiado alta o demasiado baja durante el año.
– No conservar documentos de deducciones: si no guardas facturas y justificantes, podrías perder deducciones legítimas en la declaración.
– Subestimar ingresos o gastos como autónomo: es fácil subestimar beneficios o gastos deducibles. Lleva una contabilidad clara y consulta a un asesor si detectas dudas.
– No revisar cambios regionales: cada comunidad puede introducir cambios en tramos, deducciones y reglas. Ignorarlos puede costarte dinero.
– Presentar una declaración sin simulaciones: hacer la declaración sin usar simuladores puede exponerte a errores por subestimación de deducciones o de ingresos.
Con estos consejos, puedes convertir la obligación tributaria en una oportunidad para optimizar tu economía personal. La clave es la claridad: entender cuánto entra, cuánto sale y cuánto deba pagar.
Preguntas frecuentes únicas
– ¿Qué pasa si me equivoco al ingresar mis datos en la declaración de la renta? Si detectas un error después de presentar, puedes corregirlo presentando una declaración sustitutiva o de rectificación. Cuanto antes detectes el fallo y lo corrijas, menor es la posible multa o recargo.
– ¿Cómo influye la edad en el IRPF? La edad en sí no cambia las tasas de los tramos, pero puede afectar las deducciones y el mínimo personal y familiar. Por ejemplo, algunas comunidades ofrecen deducciones adicionales para mayores de cierta edad o para parejas con hijos mayores.
– ¿Qué ocurre si cambio de comunidad autónoma durante el año? El IRPF incorpora la autonomía fiscal, por lo que el tramo y las deducciones pueden variar al cambiar de comunidad. Si el cambio se produce durante el año, es recomendable verificar cómo se aplica la retención y si conviene ajustar el porcentaje en tu nómina.
– ¿Qué significa “mínimo personal y familiar” y cómo me afecta? El mínimo personal y familiar es una cantidad libre de impuestos que reduce la base imponible para cada contribuyente. El importe depende de tu situación familiar y de la comunidad. Este mínimo puede variar con cambios en la normativa anual.
– ¿Cómo saber si debo pagar más o recibir una devolución tras la declaración? Si tu cuota líquida (tras deducciones) es mayor que las retenciones y pagos fraccionados que ya hiciste, deberás pagar la diferencia. Si es menor, recibirás una devolución. Las simulaciones y el borrador te ayudan a anticiparlo.
– ¿Qué pasa con las donaciones y las deducciones asociadas? Las donaciones a determinadas entidades pueden dar derecho a deducciones, que reducen la cuota final. Debes conservar el certificado de la donación para poder justificarla ante la Agencia Tributaria.
– ¿Es lo mismo IRPF que retención en nómina? No. La retención es un adelanto de la cuota del IRPF que se practica en la nómina mes a mes. La declaración de la renta anual determina la cuota final. A veces coinciden, a veces no, dependiendo de las deducciones y circunstancias.
Si quieres, puedo ayudarte a adaptar este esquema a tu situación particular: indícame tu provincia o comunidad, si trabajas por cuenta ajena o eres autónomo, cuántos ingresos estimas y si tienes deducciones relevantes (plan de pensiones, alquiler, hijos, discapacidad, etc.). También dime si prefieres que lo adaptemos con números más concretos para 2026, dentro de lo que la normativa vigente en tu región permita.





