Como calcular el 75 de la base reguladora: guía paso a paso
Como calcular el 75 de la base reguladora: guía paso a paso
Qué es la base reguladora y por qué es clave para las pensiones
Entendiendo la base reguladora: qué es y qué no lo es
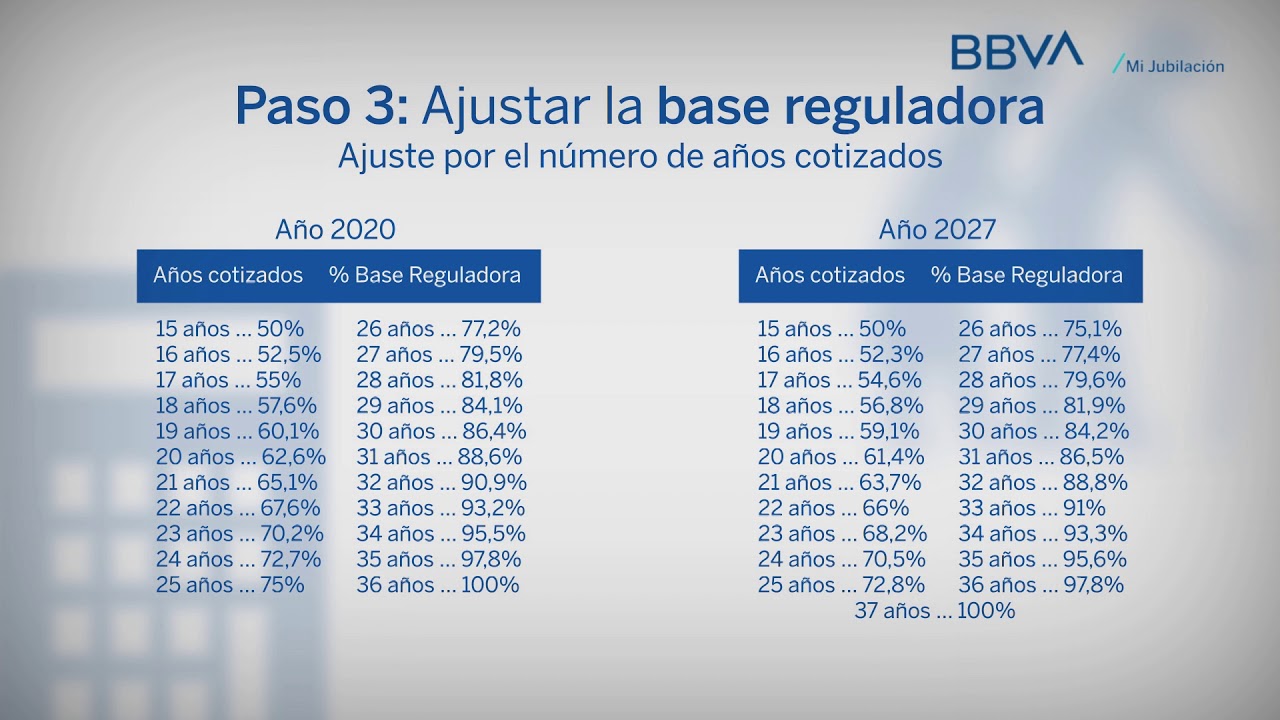
Imagina la base reguladora como la “tinta” con la que se escribe tu pensión. Es el valor sobre el que se aplica un porcentaje para determinar la cantidad que recibirás mensualmente. Pero ojo: no es lo mismo para todos los países, ni para todas las modalidades de pensión. En muchos sistemas, la base reguladora se obtiene a partir de la media de las bases de cotización de un periodo concreto, ajustada por coeficientes o reglas adicionales. En otras palabras, no basta con mirar una sola nómina; es como hacer una foto de tu historial laboral para ver, con un lente más amplio, cuánta aportación representa realmente tu carrera. ¿Qué significa esto para ti? Que el 75% al que nos referimos no es una cifra universal, sino un porcentaje que se aplica a esa base reguladora, y que su valor final depende de cómo se elige el periodo de cálculo, qué meses se incluyen, y qué reglas legales están vigentes. Para entenderlo de forma clara, conviene separar dos ideas clave: la base reguladora en sí (qué es) y el porcentaje que se aplica (el “75%” en este caso).
Pasos prácticos para calcular el 75% de la base reguladora
Paso 1. Reúne la información necesaria
Antes de encender la calculadora, ten a mano tus documentos laborales: nóminas, certificados de cotización, informes de vida laboral y cualquier resolución de la seguridad social o del organismo competente. Si trabajaste en distintas empresas o en periodos con bajas, reúne también recibos de autónomos o any other contributions si aplica. La idea es construir un historial completo para evitar saltos o vacíos que puedan distorsionar la media. Pregúntate: ¿tengo todos los periodos de cotización cubiertos? ¿Existen lagunas que pueda justificar ante la administración? Si no tienes algunos datos, anota las fechas y consulta con el organismo pertinente para ver qué alternativas hay, como usar periodos sustitutos o estimaciones razonables. La precisión aquí es vital: un dato mal colocado puede cambiar el resultado final de la jubilación o del cálculo de la prestación.
Paso 2. Define el periodo de cálculo
Este es el paso donde la imaginación técnica se transforma en una regla práctica. En muchos sistemas, la base reguladora se calcula a partir de un promedio de las bases de cotización de determinados meses previos a la jubilación. Algunas normativas usan los últimos 24 meses, otras los últimos 180 o 216 meses, y algunas combinan varios periodos. ¿Por qué importa? Porque acotará el conjunto de datos y, por ende, el resultado. Si eliges un periodo corto, podrías acortar la influencia de años de cotización bajos o altos; si eliges un periodo más amplio, la fluctuación de ingresos mensuales tiende a depositar un peso mayor en la media. En la práctica, revisa la guía oficial de tu país o región para confirmar qué periodo es válido y si hay reglas especiales para periodos de prácticas, becas o licencias no retribuidas.
Paso 3. Calcula la media de las bases de cotización
Aquí llega el núcleo matemático. Una vez que tienes el conjunto de meses que componen el periodo de cálculo, hay que sumar las bases de cotización de cada mes y dividir entre el número de meses considerados. A veces, se aplica un coeficiente de corrección por mes, o se omiten meses con bases extremadamente bajas o con periodos de inactividad que no deben contarse. Si tu historial incluye meses sin cotizar, consulta si deben excluirse o si deben imputarse provisionalmente. Un truco práctico: crea una hoja de cálculo y usa una fórmula de promedio. Distribuye cada mes en una columna y, en otra columna, aplica filtros para eliminar vacíos o meses con errores de entrada. De este modo, la media sale limpia y fácil de auditar. Por ejemplo, si consideras los últimos 24 meses y las bases de cotización suman 50,000 euros, la media sería 50,000 / 24 ≈ 2083.33 euros al mes. Este valor es la base sobre la que se aplicará el porcentaje.
Paso 4. Aplica el 75% a la base reguladora
Ahora sí llega el momento de la “regla del juego”: multiplicar la base reguladora por el porcentaje deseado, que en este caso es 75%. Matemáticamente, 0.75 multiplicado por la base reguladora. En nuestro ejemplo, si la base reguladora media es 2083.33 euros, el 75% sería 0.75 × 2083.33 ≈ 1562.50 euros al mes. Este valor representa la cantidad teórica que deberías recibir si la norma aplicara estrictamente ese porcentaje sobre la base reguladora. Recuerda que, en la vida real, otras variables podrían modificar el resultado final: topes de prestación, reducciones por edad de jubilación, complementos por cargas familiares o coeficientes de corrección específicos de cada organismo. Por eso, este paso es un modelo base, útil para entender el impacto de ese 75% en tu cálculo, pero siempre conviene contrastarlo con la tabla de prestaciones oficial para tu caso concreto.
Casos prácticos para ver cómo se aplica el 75%
Caso práctico A: trayectoria estable
Imagina a Ana, una profesional que trabajó de forma continua durante 24 años, con una base de cotización que osciló entre 1500 y 2200 euros al mes. Al revisar sus nóminas y llenar los meses de 24 últimos, encuentra una media de 1900 euros. Aplicando el 75%, su cifra estimada sería 0.75 × 1900 = 1425 euros al mes. En este caso, la estabilidad de los aportes ayuda a que la base reguladora sea menos sensible a caídas puntuales, y el resultado es relativamente predecible. Sin embargo, recuerda que podrían existir topes o mínimos legales que ajusten esa cantidad final. ¿Qué nos dice esto? Que incluso con un historial sólido, la interpretación de reglas oficiales es imprescindible para ver la cantidad exacta que corresponde a la pensión o prestación.
Caso práctico B: periodos de inactividad
Considera a Carlos, que trabajó durante 10 años, experimentó una pausa de 2 años por cuidado de familiares y luego volvió a trabajar otros 6 años con ingresos moderados. Si el periodo de cálculo incluye esos 24 meses anteriores a la jubilación, la media podría verse afectada por esos 2 años de baja. Supongamos que la media da 1700 euros. El 75% sería 0.75 × 1700 = 1275 euros al mes. En este ejemplo, la pausa influye en la base reguladora, reduciendo el porcentaje aplicado a una media que, de otra forma, podría haber sido mayor. Este tipo de escenarios es común y precisamente por eso es clave revisar si el periodo de cálculo debe incluir ciertos años de inactividad o si existen reglas para compensar estas interrupciones.
Variaciones y consideraciones importantes
Antes de que te pongas a calcular a ojo, ten en cuenta que la base reguladora y el porcentaje que se aplica pueden variar según el país, la modalidad de pensión, y la normativa vigente en el momento de la jubilación. Algunas consideraciones útiles:
- Los porcentajes pueden cambiar con reformas. Un 75% hoy podría transformarse en 70% o 80% mañana, dependiendo de políticas públicas y condiciones económicas.
- Puede haber topes máximos y mínimos. Es posible que, incluso con una base reguladora alta, la prestación se vea limitada por un techo legal.
- Los coeficientes reductores por edad de jubilación anticipada pueden disminuir el monto final si te retiras antes de la edad legal establecida.
- Las bases de cotización pueden incluir regímenes especiales para ciertos sectores (por ejemplo, trabajadores autónomos, funcionarios, o trabajadores temporales), con reglas distintas.
- En algunos sistemas, la base reguladora se ajusta por inflación o por índices específicos, por lo que el valor de la media podría diferir con el tiempo si no se actualiza adecuadamente.
Errores comunes a evitar al calcular el 75%
A veces, el error más grande es no verificar la fuente de datos o asumir que un periodo de cálculo universalmente aplica a todos. Otros fallos habituales:
- No incluir todos los meses elegibles, lo que sesga la media.
- Olvidar que ciertos periodos de inactividad pueden excluirse o compensarse según la ley; la regla no es siempre “todos los meses cuentan”.
- Confundir la base reguladora con la pensión final. El 75% es un componente, pero no la cifra definitiva si hay topes o complementos.
- Descartar actualizaciones de normativa reciente. Las leyes cambian y una guía desactualizada puede dar resultados incorrectos.
Conclusión práctica: cómo convertir teoría en cálculo real
La esencia es simple: identifica bien el periodo de cálculo, recolecta datos completos, calcula la media con rigor y luego aplica el porcentaje correcto. Con estos pasos, tienes una herramienta poderosa para entender, estimar y planificar tu futuro económico. No se trata de ser adivino, sino de usar una estrategia que te permita anticipar cuánto podrías recibir y gestionar tus próximos años con mayor claridad. Si sientes que la tarea se te va de las manos, recuerda que puedes acudir a un profesional o al organismo de seguridad social de tu país para una simulación oficial. También es útil tener una versión en hoja de cálculo donde puedas modificar el periodo de cálculo o el porcentaje para ver cómo cambia la estimación en tiempo real. En última instancia, el objetivo es que te sientas preparado y con información confiable para tomar decisiones informadas, ya sea seguir trabajando, planificar una jubilación suave o ajustar tu economía personal.
Preguntas frecuentes únicas
¿Puedo usar un periodo de cálculo más corto para obtener una cifra conservadora?
Sí, en ciertos sistemas es posible ajustar el periodo de cálculo, pero hay que hacerlo conforme a la normativa vigente. Un periodo más corto suele dar mayor volatilidad y puede acercar el resultado a una cifra conservadora o, si la historia es favorable, a una cifra más alta. Consulta la normativa para saber qué periodos están autorizados y cómo se aplica en tu caso concreto.
¿Qué pasa si no tengo datos de algunos meses, qué hago?
Si faltan datos, la opción habitual es imputarlos mediante métodos permitidos por la normativa (por ejemplo, usar periodos sustitutos o promediar años cercanos). Evita inventar cifras; la precisión es clave, y las autoridades suelen exigir justificación de datos faltantes. En caso de duda, solicita orientación oficial o una revisión de historial de cotización.
¿El 75% siempre se aplica directamente a la base reguladora media?
En la mayoría de escenarios, sí, se aplica sobre la base reguladora para obtener la prestación. Sin embargo, la cifra final puede verse afectada por topes, mínimos, coeficientes de corrección, o particularidades de la modalidad de pensión. Asegúrate de consultar la tabla de prestaciones vigente y de entender si tu caso tiene algún ajuste especial.
¿Cómo afecta esto a trabajadores autónomos o con regímenes especiales?
Los trabajadores autónomos y otros regímenes pueden tener reglas diferentes para la base reguladora y los porcentajes aplicables. Algunas jurisdicciones ajustan la media, la reciprocidad de bases o introducen periodos complementarios. Si perteneces a un régimen especial, busca guías específicas o consulta con el organismo competente para confirmar cómo se calculan tu base reguladora y el porcentaje aplicable.
¿Qué herramientas puedo usar para facilitar el cálculo?
Una hoja de cálculo (Excel, Google Sheets) funciona muy bien: puedes organizar meses, bases de cotización y aplicar fórmulas de promedio y multiplicación. También hay calculadoras en línea proporcionadas por organismos oficiales que ya están actualizadas con la normativa vigente. Utilizar estas herramientas reduce errores y te permite experimentar con diferentes escenarios (por ejemplo, cambiar el periodo de cálculo o el porcentaje) de forma rápida.
¿Qué estrategia de planificación recomendarías para alguien cercano a la jubilación?
Primero, verifica tu historial de cotización y confirma el periodo de cálculo que corresponde a tu situación. Segundo, usa simulaciones oficiales para comparar distintos escenarios (continuar trabajando 1 año más, retirarte ahora, etc.). Tercero, mantén un registro de cambios legales relevantes y consulta periódicamente con un profesional. Por último, considera un plan financiero complementario para cubrir posibles variaciones en la prestación y asegurar una transición más suave hacia la jubilación.