
Operaciones no sujetas por reglas de localización modelo 303: guía práctica para declarar correctamente el IVA
Operaciones no sujetas por reglas de localización modelo 303: guía práctica para declarar correctamente el IVA
Encabezado relacionado: comprendiendo la localización del IVA y su impacto en el Modelo 303
Qué significa no sujetas por reglas de localización y por qué importa en el Modelo 303
La tributación del IVA no es una simple suma de facturas; es un juego de ubicación, reglas y destinos. En ocasiones, una operación se realiza dentro de tu negocio, pero por la manera en que se produce o por dónde se consume, no está sujeta al IVA en España. Es decir, no genera cuota imponible en el Modelo 303. Esto puede parecer un detalle menor, pero decidir si una operación es sujeta o no sujeta tiene un impacto directo en qué incluyes, en qué porcentaje y en qué casillas la reflejas. Si no lo entiendes bien, podrías terminar declarando de más o de menos, o incluso tener un problema de conformidad con la Agencia Tributaria. Vamos a desglosarlo paso a paso para que puedas distinguir, con claridad, qué va en una columna y qué queda fuera de ella.
Antes de sumergirnos, piensa en el Modelo 303 como una hoja de ruta: cada tipo de operación tiene su carril. Las reglas de localización te dicen dónde se consume el producto o servicio y, en función de ese lugar, decide si ese hecho gravable se paga en España o no. El objetivo no es complicarte la vida, sino darte una visión realista de cuándo una operación afecta tu factura de IVA y cuándo no. Si la transacción ocurre fuera de nuestro territorio o fuera del ámbito de aplicación del impuesto, o si, por su naturaleza, no está sujeta, entonces no hay cuota de IVA que declarar en ese apartado. Con esa idea clara, pasemos a ver ejemplos prácticos y una guía de acción clara para tu Modelo 303.
Conceptos clave para entender las operaciones no sujetas por reglas de localización
Antes de entrar en casos y pasos prácticos, conviene clarificar dos o tres conceptos que suelen generar dudas. El IVA en España se basa en la regla general de la localización: dónde se realiza la operación (entrega de bienes o prestación de servicios) y, en servicios, quién es el destinatario y dónde se consume. Cuando la operación se realiza fuera del territorio de aplicación del impuesto (o fuera de España para operaciones sometidas a IVA español), puede considerarse no sujeta por las reglas de localización. Eso no significa que no exista una obligación contable o que no haya otras normativas aplicables; significa simplemente que, para el IVA español, esa operación no genera cuota imponible. Debes distinguir entre operaciones no sujetas, operaciones exentas y operaciones sujetas a tipos reducidos o al 0%. Cada una tiene su tratamiento contable y su forma de reportarlo en el Modelo 303.
Entre los conceptos prácticos que conviene tener a mano, destacan: lugar de suministro, tipo de operación (bienes o servicios), destinatario (empresa o particular), y ámbito geográfico (España, UE o fuera de la UE). Si el lugar de suministro está fuera del territorio español, es muy probable que esa operación no esté sujeta a IVA español, o que se trate de una operación con tributación en otro territorio. En cualquier caso, cuando algo no está sujeto, no devenga cuota de IVA en España, pero sí puede dejar huellas en tu contabilidad y en tu gestión documental. ¿Qué significa esto en la práctica? Significa que debes documentarlo bien y reflejarlo correctamente en el Modelo 303 según las reglas que aplique tu actividad. Vamos a verlo con ejemplos y un proceso claro para que lo puedas aplicar sin miedo.
Guía paso a paso para identificar si una operación es no sujeta y cómo declararla en Modelo 303
Paso 1: clasificar la operación
Comienza por clasificar la operación en una de estas categorías: venta de bienes dentro del territorio español, prestación de servicios sujetos a IVA, exportación fuera de la UE, servicios prestados desde España a clientes fuera de la UE, o actividades que por su naturaleza no están sujetas al IVA. Esta clasificación inicial es fundamental: si ya sabes que la operación está fuera del alcance del impuesto, no intentes forzarla en una casilla de IVA standard. En algunos casos, una factura puede incluir conceptos mixtos; por ejemplo, una prestación de servicios que tiene una parte sujeta y otra no sujeta. En esos casos, debes desglosar la operación y tratar cada parte de forma independiente, cosa que evita confusiones a la hora de cuadrar el Modelo 303.
Paso 2: verificar el lugar de suministro
El siguiente paso es confirmar el lugar de suministro, que es la clave de localización. En servicios, la regla suele ser el lugar donde se consume el servicio; en ventas de bienes, el lugar de entrega o el destino final del bien. Si, tras revisar, detectas que el lugar de suministro está fuera del territorio de aplicación del IVA en España, esa operación puede no estar sujeta a IVA español. Esto no significa que no haya obligaciones fiscales en otro marco (por ejemplo, en el país de destino), pero sí indica que no se debe incluir como cuota imponible en tu Modelo 303. Documenta las reglas que aplicaste para determinar el lugar de suministro: fechas, contratos, comunicaciones con el cliente, y cualquier documento que avale que la operación se consume fuera de España.
Paso 3: determinar el tratamiento en España
Con el lugar de suministro claro, pregunta: ¿y en España la operación está sujeta o no? Si el lugar de consumo está fuera de España, normalmente no hay sujeción en el IVA español. Si la operación se consume dentro de España o en la UE bajo ciertas condiciones, podrían aplicarse tasas reducidas o la exención. En el caso de operaciones no sujetas por reglas de localización, la normativa te permitirá excluir la cuota de IVA de tu liquidación en España. Mantén un registro claro de por qué la operación no está sujeta (por ejemplo, «lugar de prestación fuera de la UE» o «consumo fuera del territorio de aplicación del IVA»), para que puedas justificarlo ante la inspección si fuera necesario. Es común que te pregunten en algún momento por qué esa cuota no aparece; tener la justificación a mano te ahorra dolores de cabeza.
Paso 4: documentar y conservar pruebas
La documentación es tu mejor amiga en estos casos. Guarda facturas, emails, acuerdos de prestación de servicios, pruebas de entrega o de consumo en el exterior, certificados de residencia del cliente, y cualquier documento que demuestre que la operación se llevó a cabo fuera de España o fuera del ámbito de aplicación del IVA. Si en algún momento la autoridad cuestiona por qué no se declaró la operación, podrás demostrar la ubicación real de la operación y el criterio de localización que aplicaste. Además, si la operación se liquida fuera de España, podrías necesitar seguir normativa de impuestos indirectos en ese otro país; no lo ignores, porque a veces esas transacciones siguen generando obligaciones a nivel internacional.
Cómo registrar correctamente estas operaciones en el Modelo 303
La página de resumen y las casillas adecuadas
En el Modelo 303, las operaciones sujetas al IVA se reflejan en las bases imponibles y las cuotas devengadas. Las operaciones no sujetas por reglas de localización suelen ir fuera de la columna de cuota a ingresar, pero sí deben quedar correctamente identificadas en tu contabilidad para evitar saltos en la conciliación. Lo más práctico es: anotar en el libro de ventas o en tu ERP las operaciones no sujetas y, en el Modelo 303, reflejar únicamente la parte que corresponde a operaciones sujetas. Si una operación contiene una fracción sujeta y otra no sujeta, registra la fracción sujeta como base imponible y cuota, y la fracción no sujeta debe quedar fuera de ese cálculo, pero siempre con anotaciones que expliquen por qué no está sujetos. En resumen, lo que no está sujeto no debe aumentar la cuota IVA del periodo, pero debe estar debidamente puesto en el registro para comprensión futura.
Casos prácticos de clasificación en el Modelo 303
Imagina dos casos para entender mejor:
- Caso A: Un servicio de consultoría prestado desde España a una empresa ubicada en un país fuera de la UE. Lugar de suministro: fuera de España. En principio, no sujeto a IVA en España. Debes registrar la operación en tu contabilidad como no sujeta y no incluirla en la cuota del Modelo 303. Guarda la factura y un breve informe de la lógica de localización para poder justificarla si te preguntan.
- Caso B: Exportación de bienes a un país fuera de la UE. Aunque la exportación suele ir con un tratamiento especial (algunos bienes pueden estar exentos o llevar un 0% de IVA), la operativa en sí puede considerarse fuera de España para la localización. En algunos regímenes, la exportación se beneficia de un tipo cero, lo que implica que la cuota en España es 0%. A efectos de Modelo 303, la base imponible podría declararse como 0% o, dependiendo de la versión y la guía oficial, no aparecer como cuota. En cualquier caso, documenta bien la exportación y su tratamiento para evitar confusiones.
Casos prácticos detallados para comprender la aplicación real
Caso práctico 1: Servicio profesional prestado a un cliente fuera de la UE
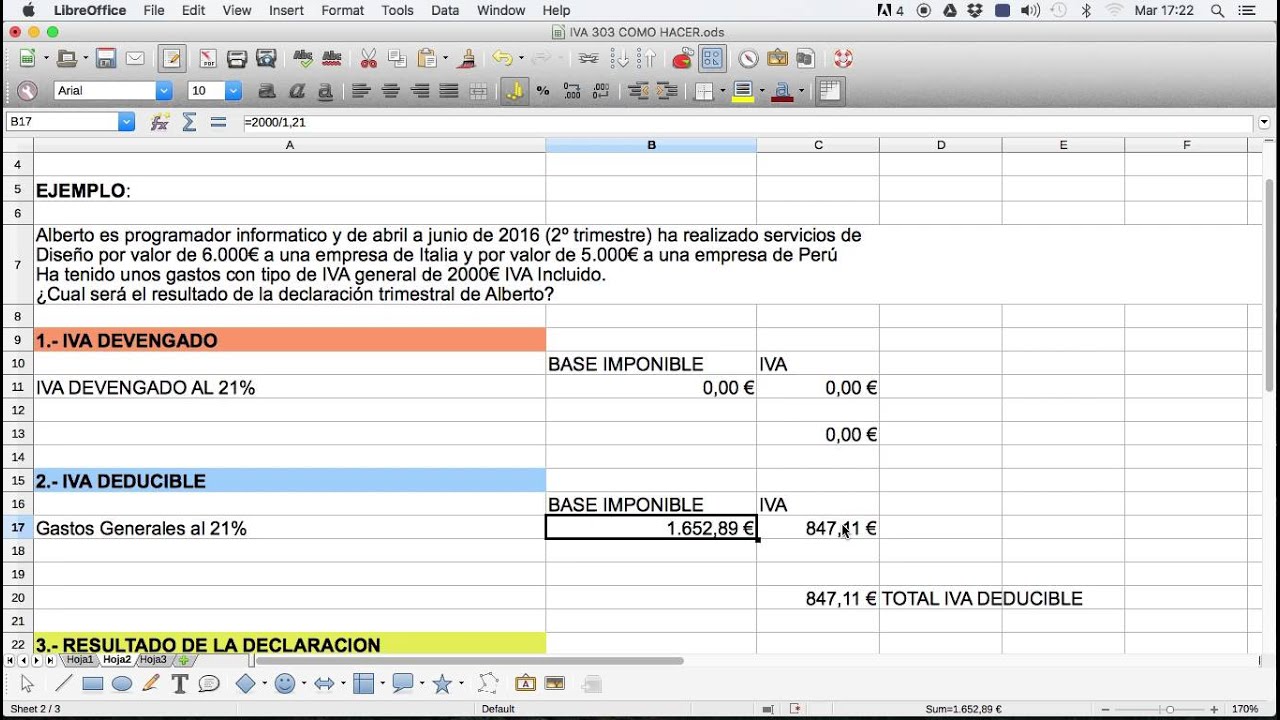
Imagina que eres consultor y ofreces un servicio de asesoría a una empresa en Canadá. El lugar de suministro, de acuerdo con las reglas de localización, está fuera de España. No hay cuota de IVA española a declarar. Tu factura debe reflejar el importe bruto y, si corresponde, la mención de que la operación está fuera del alcance del IVA español. En tu Modelo 303, no debería haber cuota de IVA asociada a esta operación. Mantén la evidencia documental: contrato, dirección del cliente, fecha de prestación, y certificaciones de consumo fuera de España. Este tipo de operación suele generar más dudas que otros, porque la complejidad de las reglas de localización en servicios puede ser mayor cuando hay elementos digitales o presencia territorial en múltiples países. Por eso, es crucial que tengas claridad y un registro sólido.
Caso práctico 2: Exportación de bienes físicos desde España
Vendes mercadería desde tu almacén en Madrid a un cliente en México. Según la normativa, las exportaciones suelen beneficiarse de un tratamiento especial y, a efectos del IVA español, podrían estar exentas o llevar un tipo de IVA cero. Si se aplica la exención, no deberás pagar IVA en España, pero deberás cumplir con la justificación documental (facturas, documentación aduanera, declaración de exportación). En el Modelo 303, la forma en que se reporta puede variar según el régimen, pero, en general, no generarás cuota de IVA en España. Aun así, no te fíes de la intuición: verifica las condiciones de la exportación, porque algunos casos requieren una declaración adicional o la aplicación de un 0% de IVA en la facturación, lo que implica una cuota cero en la liquidación. Mantén a mano los certificados de exportación y cualquier documento que certifique que la mercancía salió del territorio de la UE.
Caso práctico 3: Servicios prestados en España para un cliente extranjero con sede en otro país
Supón que haces una prestación de servicios de software para una empresa con sede fuera de España, pero la utilización del servicio ocurre fuera de la UE. En este escenario, el lugar de suministro podría estar fuera de España, lo que indicaría que no hay sujeción a IVA español. Es fundamental revisar la legislación de localización para servicios específicos y confirmar si la operación es no sujeta o si se aplica una exención. En la práctica, documenta con claridad el destino del servicio, el uso final, y la ubicación del cliente para justificar la no sujeción en tu Modelo 303.
Errores comunes y cómo evitarlos al tratar con operaciones no sujetas
Errores frecuentes
– Confundir no sujeto con exento: una operación no sujeta no está gravada por el IVA en España, mientras que una operación exenta sí está dentro del sistema, pero con una cuota de IVA cero o sin cuota según la exención aplicable. – Infravalorar la necesidad de documentación: sin pruebas adecuadas, una operación podría ser cuestionada. – No separar claramente las partes sujetas y no sujetas en una misma factura: en estos casos, hay que desglosar y tratar cada parte adecuadamente. – Incluir en el Modelo 303 operaciones no sujetas en la sección de liquidación de IVA: si contablemente no devengan cuota, deben ir fuera de la base imponible del IVA. – Olvidar la localización: el lugar de consumo es la clave; si te pasas por alto esta regla, podrías declarar incorrectamente. – No mantener consistencia entre contabilidad y Modelo 303: la discrepancia genera preguntas y puede requerir auditoría.
Buenas prácticas para evitar problemas con el Modelo 303
Recomendaciones prácticas
– Mantén una clasificación clara en tu sistema contable: operaciones sujetas, exentas, y no sujetas. – Cada factura debe contener información suficiente para sustentar la clasificación de la operación (lugar de suministro, destinatario, uso final). – Designa a una persona o equipo responsable de revisar la localización de cada operación. – Utiliza herramientas de contabilidad que permitan segmentar fácilmente operaciones no sujetas de las sujetas. – Revisa periódicamente las guías oficiales de la Agencia Tributaria para confirmar si hay cambios en las reglas de localización. – Ten un repositorio de documentación: contratos, comunicaciones, certificados de residencia, y documentación aduanera si aplica. – En caso de exportación o ventas fuera de la UE, guarda pruebas de la salida de mercancía y documentación aduanera para respaldar la exención o el tratamiento 0% de IVA. – Si tienes dudas, consulta con un asesor fiscal o utiliza el servicio de consulta telemática de Hacienda para confirmar la clasificación de operaciones complejas.
Impacto práctico en tu negocio: por qué this matter importa
De cara a tu negocio, entender cuándo una operación no está sujeta a IVA en España te ayuda a evitar sanciones, ajustar tus precios de forma adecuada y gestionar mejor tu flujo de caja. Imagina que cada factura es un mosaico: si pintas a la lista equivocada, el cuadro pierde coherencia y, al final del mes, te encuentras con una casilla que no cuadra. La precisión en la clasificación no es solo una obligación fiscal; es una herramienta de control interno que te ayuda a evitar sorpresas en la liquidación y a planificar mejor tu negocio internacional. Si vendes a clientes fuera de España o fuera de la UE, esa presencia internacional debe ir acompañada de una estrategia de localización clara: a quién vendes, dónde se consume y qué impuestos aplican allí. Así puedes construir una estrategia de precios, servicios y cumplimiento que te permita competir sin perder la tranquilidad frente a la fiscalidad.
Herramientas y recursos que te facilitan el cumplimiento
Recursos útiles
– Guía práctica de localización de operaciones publicada por la Agencia Tributaria (portal oficial). – Modelos de facturas que incluyen notas de localización para operaciones no sujetas o sujetas a cero. – Sistemas ERP o software de facturación que permitan etiquetar operaciones por lugar de suministro y por tipo de operación. – Listas de verificación para tu equipo contable que te ayuden a clasificar cada operación correctamente. – Contactos de asesoría fiscal especializados en IVA para casos internacionales y de cumplimiento.
Checklist para cerrar el mes sin sorpresas
– ¿La operación está fuera del territorio de aplicación del IVA? ¿Qué lugar de suministro se ha determinado? – ¿Se trata de una operación sujeta o no sujeta? – ¿La documentación respalda la clasificación (contrato, factura, pruebas de consumo, documentación aduanera si aplica)? – ¿La factura desglosa claramente las partes sujetas y no sujetas? – ¿El Modelo 303 refleja solo las operaciones sujetas, dejando fuera las no sujetas y/o exentas cuando corresponde? – ¿Existe consistencia entre la contabilidad y el Modelo 303 para ese periodo?
Preguntas frecuentes únicas sobre operaciones no sujetas y Modelo 303
P: Si una operación se consume fuera de España, ¿siempre es no sujeta a IVA español?
En general, sí, si el lugar de suministro está fuera del territorio de aplicación del IVA. Pero hay que revisar el tipo de operación y las reglas específicas para servicios o bienes, y confirmar si hay una exención o una tasa 0% aplicable en ciertos supuestos. La clave es la ubicación real de consumo y la normativa aplicable al caso concreto.
P: ¿Qué pasa si la factura mezcla una parte sujeta y otra no sujeta?
Debes desglosarla y tratar cada parte por separado. La parte sujeta se incluye en la base imponible y cuota de IVA correspondiente; la parte no sujeta debe registrarse en la contabilidad y no generar cuota en el Modelo 303. Mantén un registro claro que permita justificar la distinción ante la autoridad.
P: ¿Cómo se documenta que una operación no está sujeta?
Con una cadena de evidencia que incluya contrato, comunicaciones con el cliente, lugar de consumo, aduanas o cualquier documento que demuestre que la operación no se consume en España o no entra en el ámbito de aplicación del IVA. Cuanta más claridad tengas, menos problemas habrá en una eventual revisión.
P: ¿Qué ocurre si el cliente es una empresa dentro de la UE pero el servicio se consume fuera de la UE?
Las reglas pueden variar según el tipo de servicio y el lugar de consumo. En muchos casos, el lugar de suministro para servicios puede situarse en la sede del cliente o en la ubicación de consumo. Si el consumo ocurre fuera de la UE, podría no estar sujeto a IVA español, pero necesitarás verificar si se aplica algún tipo de política especial para servicios transfronterizos.
P: ¿Cómo debo prepararme para una posible inspección de la Agencia Tributaria en relación con estas operaciones?
Mantén una carpeta organizada con toda la documentación justificativa de la localización, pruebas de consumo, facturas y comunicaciones con el cliente. Actualiza regularmente tus procedimientos internos y realiza revisiones periódicas para detectar posibles errores. Si hay operaciones complejas, considera la asesoría de un profesional que te ayude a revisar cada caso y a preparar el soporte documental para la inspección.
En resumen, las operaciones no sujetas por reglas de localización en el marco del Modelo 303 no son un simple apéndice de tu contabilidad; son una parte importante de tu estrategia de cumplimiento y de tu gestión de negocio. Entender cuándo una operación no genera cuota de IVA en España te ayuda a optimizar tus procesos, a gestionar mejor el flujo de caja y a evitar sorpresas desagradables. Con una clasificación clara, una documentación sólida y un control interno riguroso, podrás navegar por estas aguas con confianza. ¿Listo para revisar tus facturas recientes y confirmar si alguna de ellas podría ser no sujeta por localización? ¿Qué documentos te faltarían para justificar cada caso ante la Agencia Tributaria? ¿Qué herramientas vas a usar para facilitar la clasificación en tu próximo cierre de mes?





